
LNG 관련주 투자 매력도를 점수로 매기기 전에, 먼저 이 사이클이 얼마나 갈지부터 따져 봐야 합니다. 결론부터 말하면 LNG 수요는 2040년까지 늘 가능성이 높지만, 한국 기업의 수주를 좌우하는 투자확정(FID) 사이클은 2026~2027년이 정점일 수 있습니다. 조선·기자재 매출은 2028~2030년까지 보이지만, 주가는 그 뒤의 수주 둔화를 먼저 반영하고 있습니다. 조선·LNG 리포트 마지막 6편입니다.
핵심 요약
① 장기 수요·에너지 안보·정책·노후선 교체가 사이클을 받치고, 2029~2031년 공급 물결과 중국 추격이 위험입니다.
② 시나리오는 호르무즈 조기 정상화 40%, 장기 불안(기본) 40%, 전면 확전 20%로 봤습니다.
③ 투자 매력도 A등급은 HD한국조선해양(86점), HD현대중공업·동성화인텍(각 81점)입니다.
조선·LNG 산업분석 시리즈(6편)
조선·LNG [1/6] 북미 LNG 프로젝트 총정리 2026: 호르무즈 사태 이후 LNG 시장과 미국·캐나다 FID 현황
조선·LNG [2/6] LNG선 발주 전망과 FLNG: 삼성중공업 신조 FLNG 점유율 64%, 조선소별 LNG선 수주잔고 분석
조선·LNG [3/6] 조선주 기업분석 2026: HD한국조선해양·HD현대중공업·삼성중공업·한화오션과 삼성E&A, LNG 수혜 비교
조선·LNG [4/6] LNG 기자재주 분석: 동성화인텍·한국카본·한화엔진·SNT에너지·성광벤드·태광·하이록코리아 총정리
조선·LNG [5/6] 조선 기자재 스몰캡 18곳과 LNG 에너지·해운주: SK이노베이션·가스공사·포스코인터·팬오션 분석
6. LNG 사이클 시나리오와 투자 매력도 점수 (이 글)
LNG 사이클이 오래 갈 수 있는 이유
- 수요: Shell은 글로벌 LNG 수요가 2025년 4억 2200만 톤에서 2040년 6.5억~7.1억 톤으로 늘고, 증가분의 약 70%가 아시아라고 봅니다. 석탄 대체와 AI 데이터센터 전력 수요가 받쳐줍니다.
- 에너지 안보 프리미엄: 호르무즈 사태 뒤 구매자들은 가격보다 공급처 분산을 우선합니다. 카타르가 미국 LNG를 2054년까지 사기로 한 것이 상징적입니다.
- 정책: 미국은 LNG 수출 허가를 누적 55.9 Bcf/d(45건)까지 내줬고, EU는 러시아 LNG를 2026년 말부터 금지합니다.
- 교체 수요: 선령 20년 이상 스팀터빈 LNG선 약 120척이 5년 안에 폐선될 가능성이 큽니다.
LNG 사이클이 꺾일 수 있는 이유
- 2029~2031년 공급 물결: 미국에서만 연 약 1억 3400만 톤이 지어지고 카타르도 복구됩니다. 가격이 내리면 현물형 프로젝트부터 FID가 끊길 수 있고, Lake Charles는 이미 중단됐습니다.
- 2022년의 교훈: LNG선 발주는 2022년 182척에서 2025년 35척까지 3년 만에 80% 줄었습니다.
- 중국 점유율: 상반기 35.4%까지 올랐고, 후둥중화가 대형선으로 범위를 넓히고 있습니다.
- 미국 내 가스값: AI 데이터센터와 LNG 수출이 같은 가스를 두고 경쟁합니다. Henry Hub가 오르면 미국 LNG 경쟁력이 줄어듭니다.
- 한국 내부 변수: 원화 강세, 노사 갈등, 철강 원가가 조선사 마진을 갉아먹을 수 있습니다.
2027~2031년 LNG 시나리오
확률은 필자의 판단이며 출처가 있는 수치가 아닙니다.
| 시나리오 | 확률 | 전제 | JKM | FID·LNG선 발주 | 한국 기업 영향 |
|---|---|---|---|---|---|
| A. 호르무즈 조기 정상화 | 40% | 2027 상반기 통항 정상화, 카타르 점진 복구 | $12~15 | FID 둔화, 발주 연 80~90척 | 조선은 정상 사이클, SK이노 LNG 이익 축소, 가스공사 부담 완화 |
| B. 장기 불안(기본) | 40% | 간헐적 통항, 카타르 수출 제한 지속 | $18~30 | 장기계약 서두르며 FID 가속, 발주 연 100~120척 | 조선·FLNG·피팅 최대 수혜, 기자재 수주 회복 |
| C. 전면 확전 | 20% | 유가 $150급 오일쇼크, 경기침체 | 급등 후 수요 파괴 | 단기 FID 지연, 중기 안보 투자 급증 | 단기 주가 급락, 현금·배당주 방어 |
한국 기업에 오는 시차
- FID: 2026~2027년 집중
- LNG선·FLNG 발주: FID 직후~1년 안 (2026~2028년 수주)
- 피팅·밸브 수주: FID 후 수개월, 매출은 약 5개월 뒤
- 보냉재·엔진 수주: 선박 수주 1~2년 뒤
- 조선·기자재 매출: 2028~2031년
조선 이익은 2028년까지 가시성이 높고, 기자재는 2027~2029년이 수주·매출의 다음 파도입니다. 반대로 2028년 이후 신규 FID가 줄면 조선 수주는 그보다 먼저 꺾입니다.
LNG 관련주 투자 매력도 점수
여섯 항목을 1~5점으로 매기고 가중치를 곱해 100점으로 환산했습니다. LNG 수혜 강도 25%, 이익 가시성(수주잔고) 20%, 밸류에이션 20%, 재무 안정성 15%, 리스크 10%, 단기 촉매 10%입니다. 점수는 필자의 주관적 판단이며 매수 권유가 아닙니다.
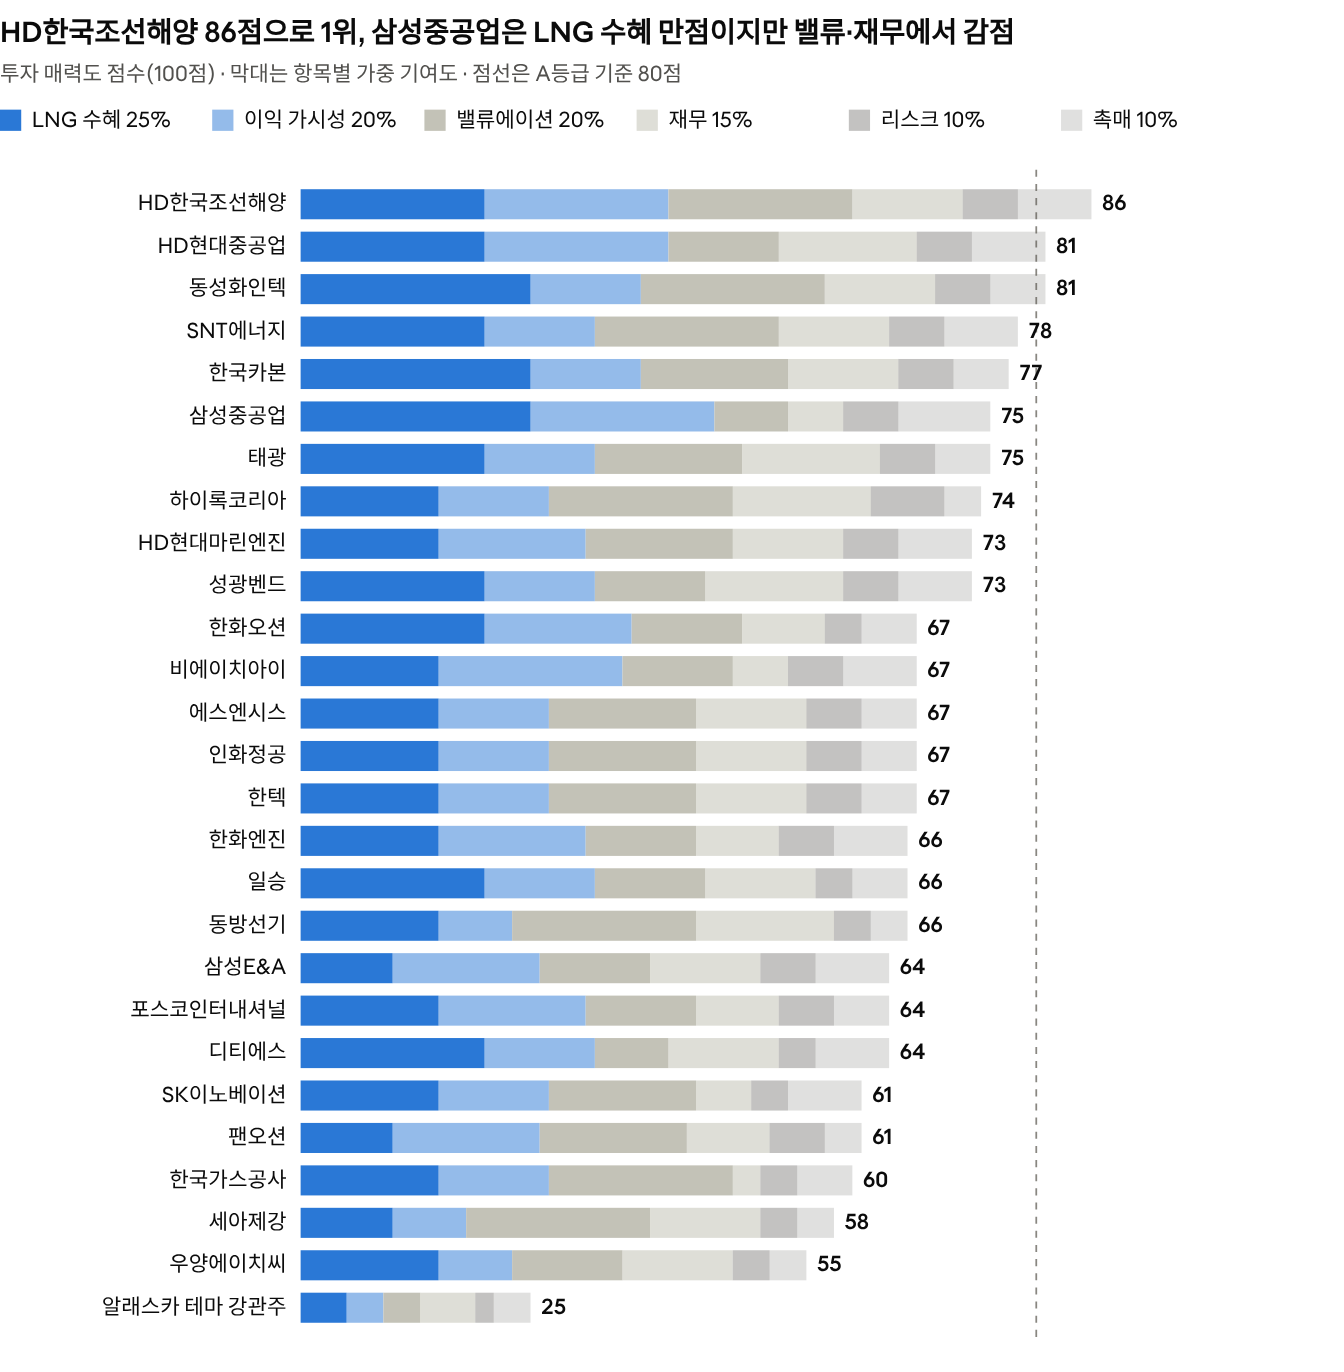
| 기업 | 등급 | 한 줄 평가 |
|---|---|---|
| HD한국조선해양 | A | LNG선 수주잔고 세계 최대(79척)인데 PER 4배·배당 5% |
| HD현대중공업 | A | 순현금 재무, 가스선 80%, 데이터센터 엔진·군함 성장동력 |
| 동성화인텍 | A | LNG 순수도 96%, PER 4.5배. 2027~2028년 수주 파도의 수혜 |
| SNT에너지 | B+ | 미국·카타르 LNG 에어쿨러, PER 7배·배당 4.8%. 수주 회복이 관건 |
| 한국카본 | B+ | 영업이익률 19%로 최고, 수주잔고 반등 확인 필요 |
| 삼성중공업 | B+ | LNG선+FLNG 최강자. PER 15배·부채비율 265% 부담 |
| 태광 | B+ | 미국 LNG 피팅 수혜, PBR 0.89배·무차입 |
| 하이록코리아 | B+ | 영업이익률 27%·배당 4.5%·PBR 0.75배, 방어적 선택 |
| HD현대마린엔진 | B | 중국 조선 호황까지 먹는 엔진, 영업이익률 25% |
| 성광벤드 | B | 미국 LNG 피팅 대표주, 태광 대비 밸류 부담 |
| 한화오션 | B | LNG선 마진 최상위, 특수선 적자·파업 |
| 비에이치아이·에스엔시스·인화정공·일승·동방선기 | B | 흑자 스몰캡. 유동성·고객 집중 주의 |
| 한텍·한화엔진 | B | 한텍은 미국 LNG 수주 시 재평가, 한화엔진은 PBR 4배 |
| 삼성E&A·디티에스·포스코인터·SK이노베이션·팬오션·가스공사·세아제강·우양에이치씨 | C | 수혜가 간접적이거나 밸류·재무·정책 변수가 큼 |
| 알래스카 테마 강관주·적자 스몰캡 | D | 적자·수주 미확인, 테마 매매 |
등급: A 80점 이상, B+ 74~79점, B 65~73점, C 55~64점, D 55점 미만. 주가·재무는 2026.10.26 기준.
앞으로 확인할 체크포인트
- 이번 주: 조선 3사 3분기 실적, Cheniere 3분기 실적(10월 29일)
- 11월 전후: 미국 USTR 중국 선박 수수료 유예 만료 여부, 조선사 임단협
- 수주: Delfin 2호기·Ksi Lisims FLNG, 보냉재·엔진 수주 공시
- FID: Sabine Pass 확장(2027년 초 목표), 알래스카 LNG와 의혹 전개
LNG는 가격이 급등한 지금보다 가격이 꺾일 때 한국 밸류체인을 사는 것이 역발상 원칙에 맞습니다. 다만 한국 조선·기자재주는 이미 반토막이 났기 때문에, 가격보다 FID 흐름을 보는 것이 더 중요합니다.
자주 묻는 질문
Q1. LNG 관련주는 언제까지 좋을까요?
조선 이익은 2028년까지 가시성이 높습니다. 다만 2028년 이후 FID가 줄면 수주가 먼저 꺾이고 주가는 그보다 앞서 반영합니다. 분기마다 FID 발표와 LNG선 발주 척수를 확인하는 것이 좋습니다.
Q2. LNG 관련주 중 가장 매력적인 곳은?
필자의 점수로는 HD한국조선해양, HD현대중공업, 동성화인텍이 A등급입니다. 기준은 LNG 수혜와 가격 매력을 함께 본 것이며, 투자 판단은 본인의 기준으로 하셔야 합니다.
출처: Shell LNG Outlook 2026, IEA, 미국 에너지부, EU 이사회, DS투자증권, 네이버증권(FnGuide, 2026.10.26). 이 글은 개인적인 산업·기업 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.