
IRP 위험자산 70% 규정은 “계좌 평가액의 70%까지만 주식형 ETF 같은 위험자산을 담을 수 있다”는 뜻입니다. 남은 30%를 예금이나 대기자금으로 두면 장기 수익이 크게 깎이지만, 감독규정상 안전자산으로 인정되는 채권혼합50 ETF나 적격 TDF로 채우면 계좌 전체의 실질 주식 비중을 85~94%까지 높일 수 있습니다. 퇴직연금 ETF 투자액이 99.8조 원까지 불어난 2026년, IRP를 굴리기 전에 알아야 할 규칙부터 정리합니다.
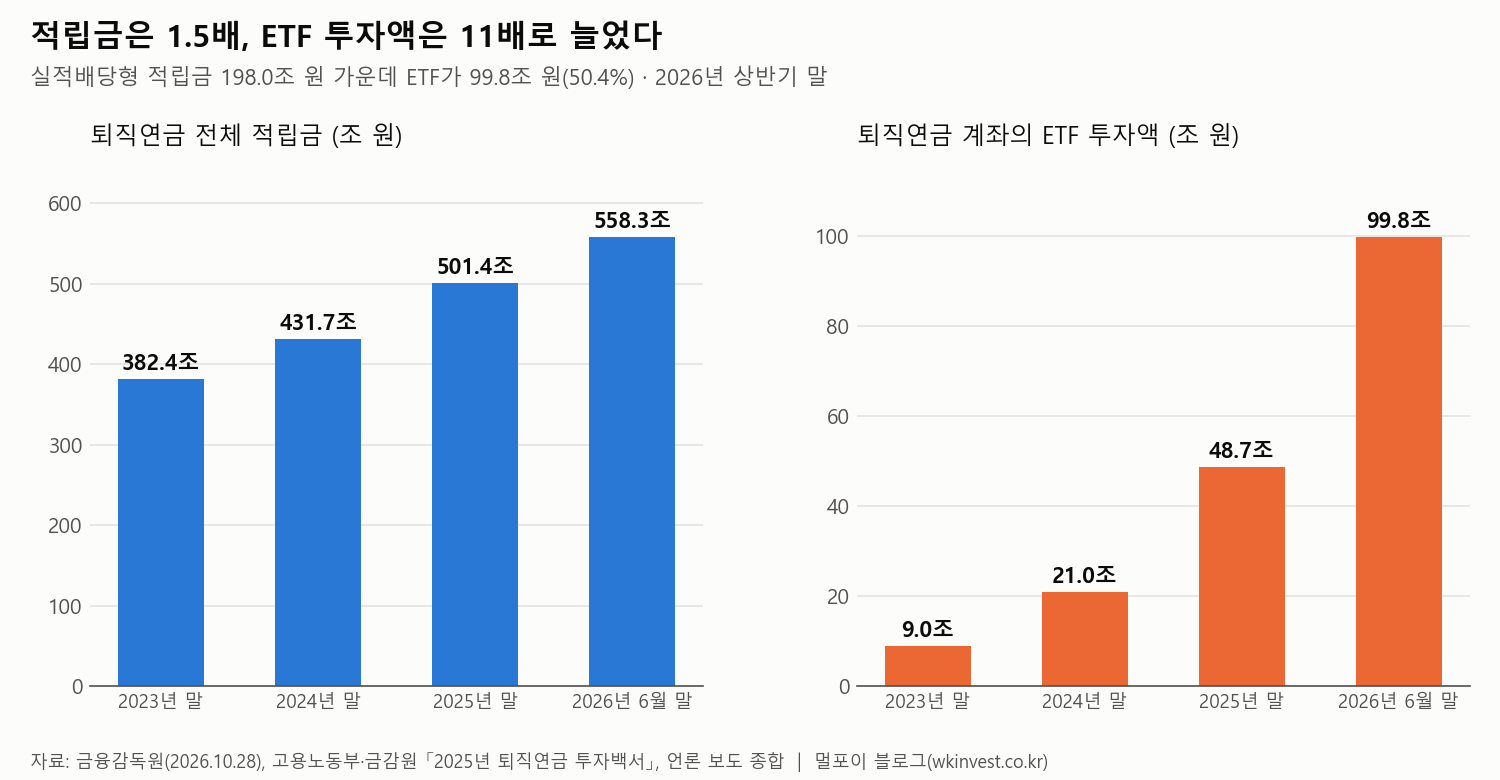
퇴직연금 ETF, 얼마나 늘었나?
고용노동부·금융감독원의 「2025년 우리나라 퇴직연금 투자백서」에 따르면 2025년 말 퇴직연금 적립금은 501.4조 원으로 처음 500조 원을 넘었고, 연간 수익률은 제도 도입 이후 최고인 6.47%였습니다.[3][4] 금융감독원이 2026년 10월 28일 낸 자료를 보면 2026년 상반기 말 실적배당형 적립금은 198.0조 원, 그중 ETF가 99.8조 원으로 과반을 차지했습니다. 2023년 말 9조 원과 비교하면 10배가 넘게 늘었습니다.[1][2]
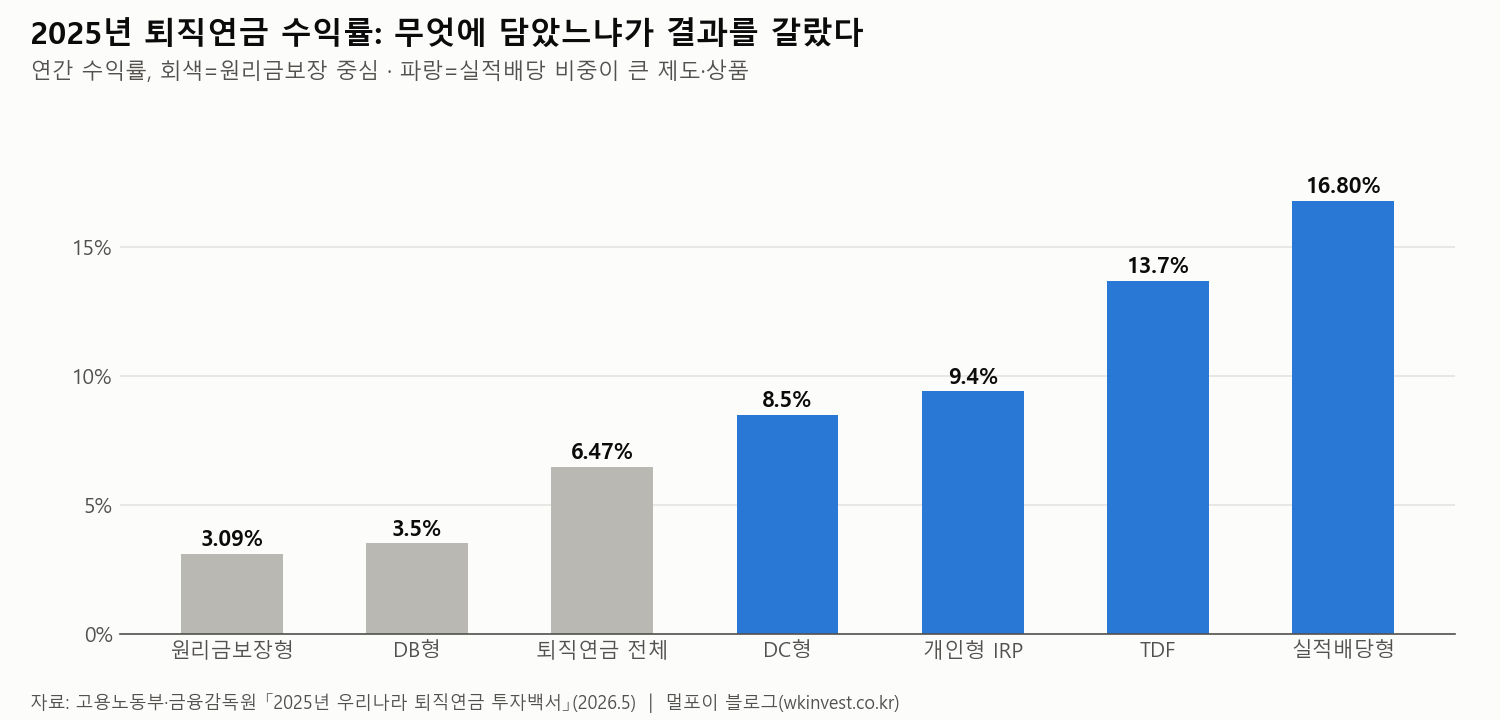
숫자보다 중요한 것은 운용 방법에 따른 격차입니다. 2025년 원리금보장형 수익률은 3.09%에 그쳤지만 실적배당형은 16.80%였고, 실적배당 비중이 큰 개인형 IRP(9.4%)는 DB형(3.5%)보다 세 배 가까이 높았습니다. 같은 백서는 수익률 상위 10% 가입자가 적립금의 84%를 실적배당형에 담은 반면, 하위 10%는 74%를 원리금보장형에 두었다고 분석했습니다.[3][4]
| 구분 | 2025년 말 적립금 | 비중 | 2025년 수익률 |
|---|---|---|---|
| 확정급여형(DB) | 228.9조 원 | 45% | 3.5% |
| 확정기여형(DC)·기업형 IRP | 141.6조 원 | 28% | 8.5% |
| 개인형 IRP | 130.9조 원 | 26% | 9.4% |
| 원리금보장형(운용방법) | 378.1조 원 | 75% | 3.09% |
| 실적배당형(운용방법) | 123.3조 원 | 24.6% | 16.80% |
IRP 위험자산 70% 규정이란?
연금저축펀드는 계좌의 100%를 주식형 ETF에 넣을 수 있지만, DC형 퇴직연금과 IRP는 근로자퇴직급여 보장법 시행령과 퇴직연금감독규정에 따라 위험자산을 적립금의 70%까지만 담을 수 있습니다. 한도는 내가 넣은 돈이 아니라 계좌 총 보유자산(평가액)을 기준으로 계산됩니다.[9][8]
| 상품 유형 | IRP 투자 한도 | 예시 |
|---|---|---|
| 국내·해외 주식형 ETF, 주식 비중 50% 초과 혼합형 | 70% (위험자산) | KODEX 200, TIGER 미국S&P500, TIGER 미국배당다우존스 |
| 금현물 ETF, 리츠, 하이일드 채권 등 | 70% (위험자산) | ACE KRX금현물 |
| 채권형·금리형 ETF | 100% (안전자산) | KODEX 종합채권(AA-이상)액티브, KODEX KOFR금리액티브 |
| 주식 비중 50% 이하 채권혼합형 ETF | 100% (안전자산) | ACE 미국S&P500미국채혼합50액티브 |
| 적격 TDF(주식 최대 80%) | 100% (안전자산) | KODEX TDF2050액티브 |
| 레버리지·인버스, 파생상품 위험평가액 40% 초과, 원자재·달러 선물 ETF | 매수 불가 | KODEX 레버리지, KODEX 골드선물(H) 등 |
위험자산이 70%를 넘으면 강제로 팔아야 하나?
아닙니다. 주가가 올라 위험자산 평가 비중이 70%를 넘어도 기존 보유 ETF를 강제로 매도할 의무는 없습니다. 이 상태에서는 위험자산의 추가 매수만 막힙니다. 새로 들어오는 납입금으로 채권형·금리형·채권혼합50·적격 TDF를 사서 비중을 낮추거나, 차익을 실현하며 리밸런싱하면 됩니다. 증권사 주문 화면의 70%·100% 표시는 이 규정을 반영한 것입니다.[9]
- 처음부터 위험자산을 65% 안팎으로 잡아 두면, 주가가 올라도 바로 매수 제한에 걸리지 않습니다(이 연재의 40대 공격형 모델이 이 방식).
- 연말 세액공제 납입금은 비중이 부족해진 자산을 사는 데 먼저 씁니다. 매도 없이 비중을 맞추는 “현금흐름 리밸런싱”입니다.
안전자산 30%를 놀리지 않는 3가지 방법
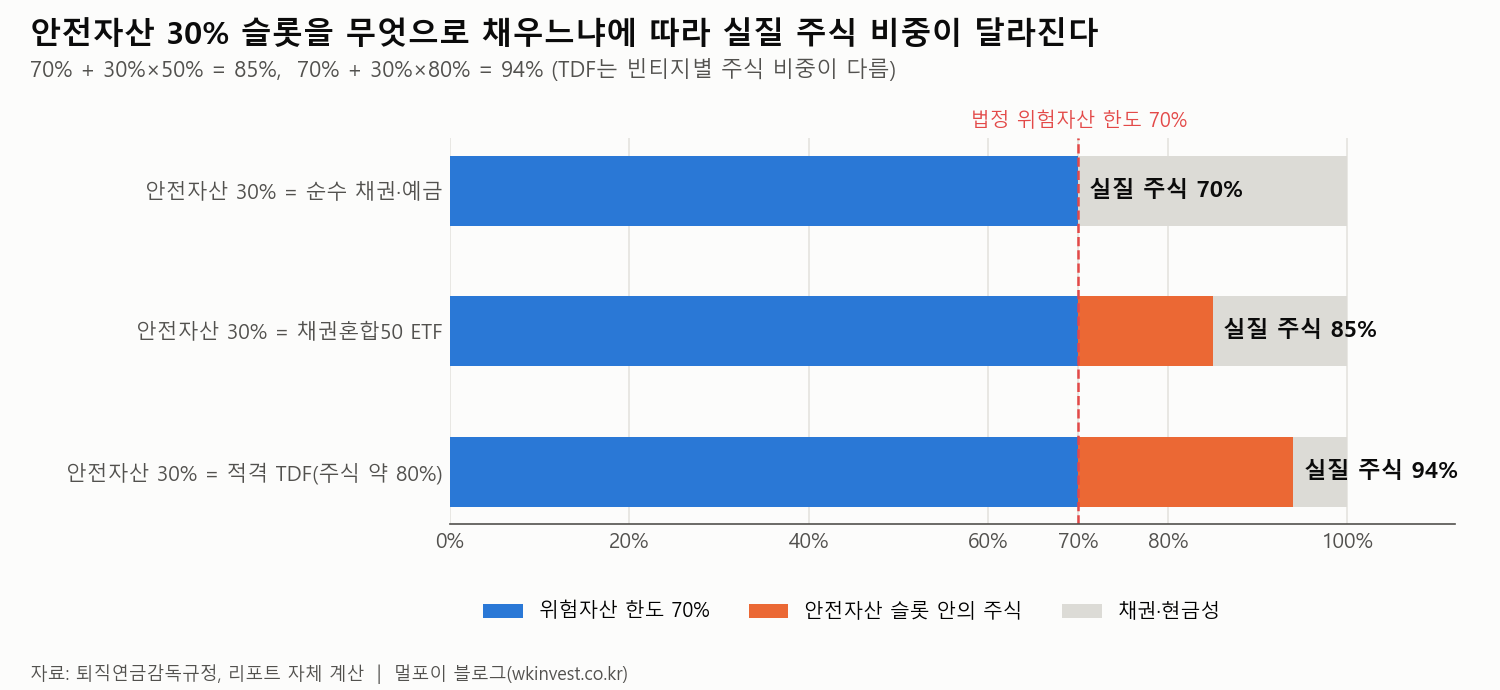
많은 가입자가 30% 의무 슬롯을 연 2~3%대 예금이나 현금으로 남겨 둡니다. 그런데 안전자산의 범주에는 순수 채권·금리형 ETF뿐 아니라 주식이 50% 이하인 채권혼합형 ETF와 금감원 승인을 받은 적격 TDF가 들어갑니다. 무엇을 넣느냐에 따라 계좌 전체 주식 노출이 달라집니다.
| 안전자산 30% 활용 | 계산 | 실질 주식 | 맞는 투자자 |
|---|---|---|---|
| 국고채·종합채권·KOFR/CD 금리형 | 70% + 30%×0% | 70% | 주식 하락기 방어와 리밸런싱 재원을 원하는 공격·중립형 |
| 채권혼합50 ETF(주식 50%) | 70% + 30%×50% | 85% | 은퇴까지 15년 이상 남은 극공격형 |
| 적격 TDF(빈티지별 주식 최대 약 80%) | 70% + 30%×80% | 약 94% | 20·30대, TDF 자동 조정을 받아들일 수 있는 투자자 |
2026년에는 이 슬롯을 겨냥한 상품이 잇따라 나왔습니다. 한국투자신탁운용은 8월 삼성전자·SK하이닉스 등 반도체 상위 기업 비중을 높인 ACE 삼성전자SK하이닉스플러스채권혼합50(총보수 연 0.07%)을 상장했고, 신한자산운용은 코스피200과 국고채 3년에 반씩 투자하는 SOL 코스피200채권혼합50을 내놓았습니다.[17][18][19] 미국 지수형으로는 ACE 미국S&P500미국채혼합50액티브, ACE 미국나스닥100미국채혼합50액티브가 대표적입니다.
‘투자한도 100%’는 안전하다는 뜻이 아니다
금융감독원은 2026년 10월 28일 “투자한도 100%는 상품의 원리금 보장성 표시가 아니다”라는 안내를 냈습니다. 주식 49%·채권 51%인 ETF도 투자한도 100%로 표시될 수 있어 원리금보장형으로 오인하기 쉽다는 것입니다. 실제로 국고채 30년 액티브 ETF는 금리 변동에 따라 가격이 크게 움직여 위험등급이 2022년 8월 5등급(낮은 위험)에서 2026년 8월 3등급(다소 높은 위험)으로 두 단계 올라갔습니다.[1][2]
- ETF 매매화면·상품 검색 화면·상품제안서에 투자한도와 위험등급을 함께 표시합니다(일부 사업자는 2027년 상반기).
- 적립금운용현황보고서에도 보유 상품의 위험등급이 표시될 예정입니다.
- 지금도 매수 전 상품제안서·투자설명서의 위험등급(1~6등급)을 확인하는 것이 안전합니다.
이 연재의 50개 모델은 어떻게 만들었나?
이 연재는 필자의 「IRP 퇴직연금 연령별·투자성향별 ETF 포트폴리오 마스터 리포트」(2026년 10월)를 블로그용으로 재구성한 것입니다. 5개 연령대(20대 적립 초기~60대 연금 인출기) × 5개 투자성향(극공격~극보수)을 교차해 국내 ETF 위주(제1편) 25개, 해외투자 혼합(제2편) 25개, 모두 50개 모델을 만들었습니다. 설계에 반영한 기관 리서치는 다음과 같습니다.
| 기관 자료 | 포트폴리오에 반영한 원칙 |
|---|---|
| 미래에셋투자와연금센터·미래에셋증권(글라이드 패스, DC·IRP 투자가이드) | 인적자본이 큰 20·30대는 위험자산 70~80% 이상, 은퇴 전후 5년은 수익률 순서 위험(시퀀스 리스크)을 줄이도록 배당·단기채 중심으로 이동[11][10] |
| NH투자증권 100세시대연구소 THE100리포트 제135호 | TDF(연령 자동 조정)·TRF(위험 수준 고정)·TIF(인컴 창출)를 결합해 생애 전반 관리 |
| 삼성자산운용·삼성증권(KODEX 연금투자 바이블) | 공격·중립형은 30년 장기국채로 주식 하락 헤지, 보수형은 KOFR·CD·우량 종합채권으로 듀레이션 최소화 |
| 한국투자신탁운용·신한자산운용(ACE·SOL 연금 가이드) | 안전자산 슬롯에 주식 50% 채권혼합 ETF를 활용해 젊은 투자자의 기회비용 축소 |
| Vanguard(미국 TDF 연구) | 25세 주식 약 90% → 65세 약 50% → 72세 약 30%로 낮추는 글라이드 패스 예시. 한국 IRP 규정과 달라 방향성만 참고[22] |
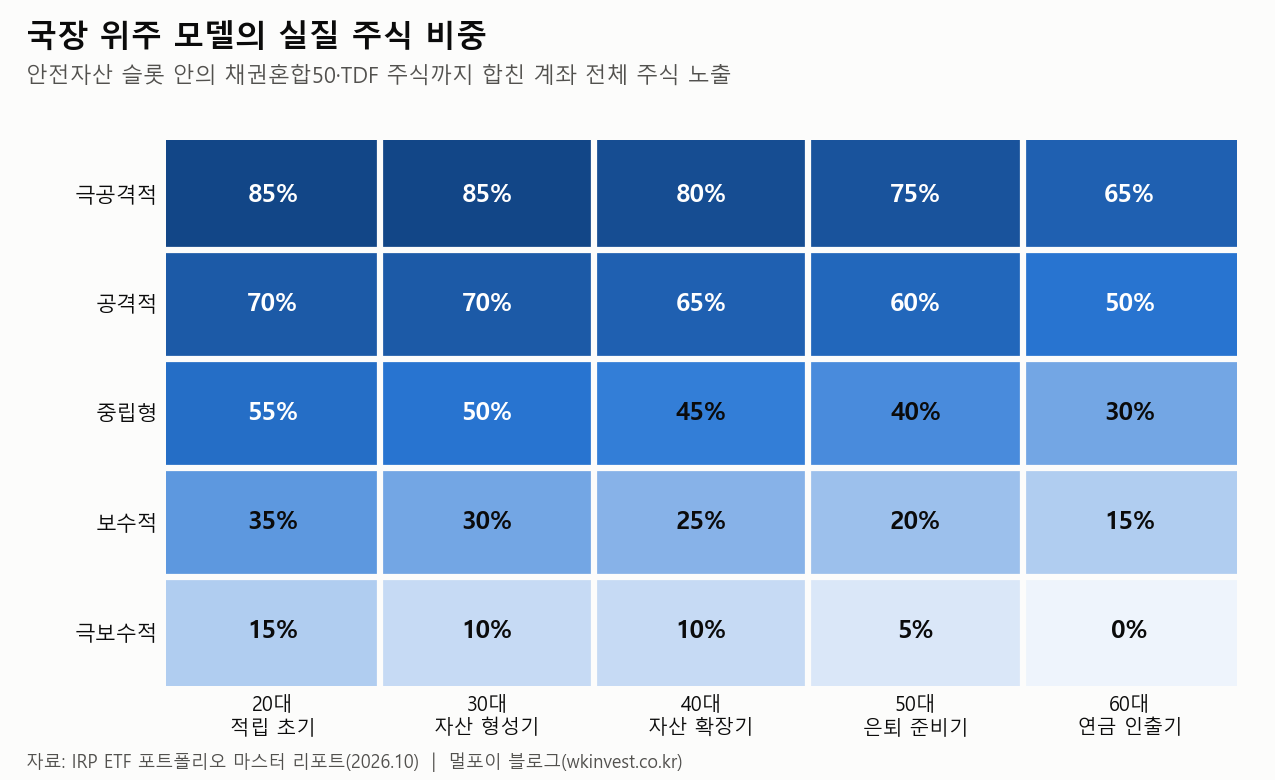
위 표는 국내 ETF 위주 모델의 실질 주식 비중입니다. 같은 30대라도 극공격형은 85%, 극보수형은 10%로 차이가 큽니다. 나이만으로 정하지 말고 소득 안정성, 다른 노후자산(국민연금·연금저축·부동산), 손실을 견딜 수 있는 정도를 함께 보고 성향을 고르는 것이 이 연재의 출발점입니다. 다음 글에서는 IRP를 써야 하는 가장 큰 이유인 세액공제와 과세이연 효과를 숫자로 계산합니다.
자주 묻는 질문
IRP 위험자산 70%는 매수 금액 기준인가요, 평가액 기준인가요?
계좌 총 보유자산(평가액) 기준입니다. 주가가 올라 70%를 넘으면 위험자산 추가 매수만 제한되고, 보유 중인 ETF를 강제로 팔아야 하는 것은 아닙니다.
IRP에서 레버리지나 인버스 ETF를 살 수 있나요?
살 수 없습니다. 레버리지·인버스와 파생상품 위험평가액이 40%를 넘는 ETF, 원자재·달러 선물 ETF는 퇴직연금 계좌 매수가 금지됩니다.
채권혼합50 ETF는 원금이 보장되나요?
아닙니다. 주식이 최대 50% 들어 있어 주가 하락 시 손실이 날 수 있습니다. 투자한도 100%는 규정상 분류일 뿐이며, 매수 전 위험등급을 확인해야 합니다.
연금저축과 IRP 중 어디에 주식형 ETF를 담는 게 좋나요?
연금저축은 위험자산 100% 투자가 가능하므로 해외 주식형 ETF를 집중 배치하고, IRP에는 채권혼합50·채권·배당 ETF를 배치하는 계좌 이원화가 효율적입니다. 자세한 내용은 6편에서 다룹니다.
자료 출처
- [1] 금융감독원(KDI 경제정보센터 수록), 「’투자한도 100%’는 상품의 원리금 보장성 표시가 아닙니다」, 2026.10.28. 원문
- [2] SBS Biz, 「퇴직연금 ‘안전자산’도 원금손실 위험…ETF 위험등급 천차만별」, 2026.10.27. 원문
- [3] 머니투데이, 「퇴직연금 수익률 6.5% 역대 최고치…가입자 절반은 ‘2%’ 불과(2025년 퇴직연금 투자백서)」, 2026.05.20. 원문
- [4] 헤럴드경제, 「똑같이 20년간 2억 넣었는데 2.7억 vs. 4.3억…퇴직연금 수익률 왜 다를까」, 2026.05.19. 원문
- [9] 미래에셋증권, 「퇴직연금 위험자산 투자한도 FAQ」, 2026.10 열람. 원문
- [8] 하나은행, 「개인형IRP 핵심설명서」, 2026.01. 원문
- [12] 삼성자산운용, 「KODEX 연금투자 가능 ETF 목록」, 2026.10 열람. 원문
- [17] 한국투자신탁운용, 「ACE 삼성전자SK하이닉스플러스채권혼합50 신규 상장 리포트」, 2026.08. 원문
- [18] MTN, 「한투운용, ‘삼성전자SK하이닉스플러스채권혼합50’ ETF 신규 상장」, 2026.08.24. 원문
- [19] 데일리안, 「퇴직연금 ‘코스피’ 비중 높인다…’SOL 코스피200채권혼합50′ 신규 상장」, 2026. 원문
- [11] 미래에셋자산운용, 「연금상품 운용원칙(글라이드 패스)」, 2026.10 열람. 원문
- [10] 미래에셋증권, 「개인연금 투자 가이드(2026년 4월)」, 2026.04. 원문
- [22] Vanguard, 「Choice of equity landing points can benefit target-date investors」, 2025.05. 원문