
북미 LNG 프로젝트는 2026년 한국 조선·기자재 업종을 움직이는 가장 큰 변수입니다. 2월 말 이란 전쟁으로 호르무즈 해협이 막히면서 카타르 LNG가 끊겼고, 그 공백을 미국이 메우고 있습니다. 이 글은 조선·LNG 리포트 6편 중 1편으로, LNG 시장이 왜 뒤집혔는지와 미국·캐나다·멕시코에서 어떤 프로젝트가 지어지고 있는지를 정리합니다.
핵심 요약
① 아시아 LNG 가격(JKM)은 10월 평균 $27.5로, 미국 Henry Hub($3.06)의 약 9배입니다.
② 미국은 가동 중인 20.7 Bcf/d에 더해 17.7 Bcf/d(연 약 1억 3400만 톤)를 짓고 있습니다. 완공되면 수출능력이 거의 두 배가 됩니다.
③ 육상 플랜트는 Bechtel이 독점하고, 한국 기업은 FLNG(삼성중공업), LNG선, 열교환기·피팅 같은 기자재로 참여합니다.
조선·LNG 산업분석 시리즈(6편)
1. 북미 LNG 프로젝트 총정리와 LNG 시장 (이 글)
조선·LNG [2/6] LNG선 발주 전망과 FLNG: 삼성중공업 신조 FLNG 점유율 64%, 조선소별 LNG선 수주잔고 분석
조선·LNG [3/6] 조선주 기업분석 2026: HD한국조선해양·HD현대중공업·삼성중공업·한화오션과 삼성E&A, LNG 수혜 비교
조선·LNG [4/6] LNG 기자재주 분석: 동성화인텍·한국카본·한화엔진·SNT에너지·성광벤드·태광·하이록코리아 총정리
조선·LNG [5/6] 조선 기자재 스몰캡 18곳과 LNG 에너지·해운주: SK이노베이션·가스공사·포스코인터·팬오션 분석
조선·LNG [6/6] LNG 사이클은 언제까지? 2027~2031 시나리오와 LNG 관련주 투자 매력도 점수(조선·기자재 28곳)
2026년 LNG 시장: ‘공급과잉 대기’에서 ‘공급 충격’으로
전쟁 전 시장의 걱정은 공급과잉이었습니다. 미국 신규 설비와 카타르 North Field 확장이 2026~2028년에 몰려 가격이 내려갈 것이라는 전망이 우세했습니다. 2월 말 이란 전쟁이 이 전망을 뒤집었습니다. 호르무즈 해협이 막히면서 카타르·UAE 공급이 약 45% 줄었고, 3월 19일에는 카타르 라스라판 설비가 피격돼 QatarEnergy가 불가항력을 선언했습니다. 손상된 설비는 카타르 수출능력의 17%(연 1280만 톤)이고 복구에 3~5년이 걸립니다.
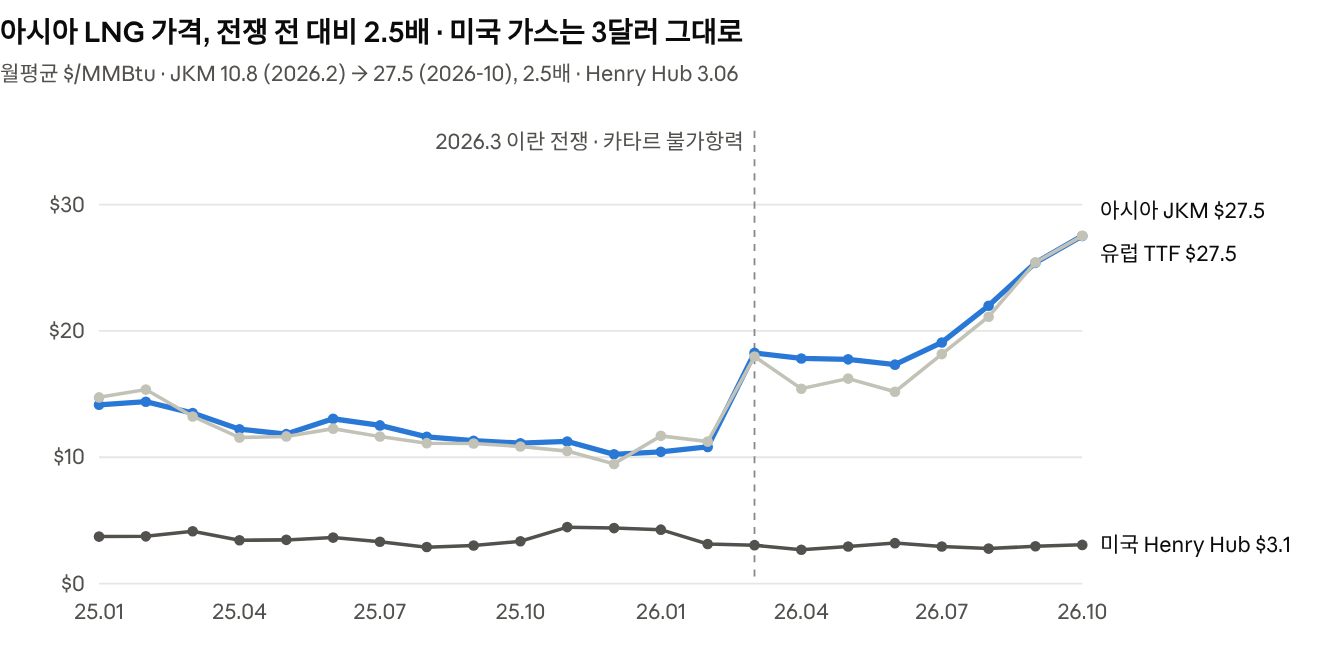
아시아·유럽 가격이 오르는데 미국 가스 가격이 그대로인 이유는 미국 액화설비가 이미 꽉 차 있기 때문입니다. 가스는 남아도는데 배에 실을 설비가 모자라니, 차익은 액화설비를 가진 회사가 가져갑니다. 그래서 시장은 “액화설비를 더 짓자”는 쪽으로 움직였고, 이것이 한국 조선·플랜트·기자재 수주의 출발점입니다.
2026년 주요 사건 타임라인
| 시점 | 사건 | LNG 시장 영향 |
|---|---|---|
| 2026.2.2 | EU, 러시아 가스 수입 금지 규정 공포 | 러시아 LNG는 2026년 말, 파이프가스는 2027년 가을까지 완전 금지 |
| 2026.2 말 | 이란 전쟁 발발 | 호르무즈 봉쇄, 3월 Brent 평균 $100 돌파 |
| 2026.3.19 | QatarEnergy 불가항력, 라스라판 피격 | 카타르 수출능력 17% 손상, 복구 3~5년 |
| 2026.4 | 미·이란 휴전 | 2분기 가격 일시 안정(TTF 약 $16, JKM 약 $17.5) |
| 2026.8 | 호르무즈 통항 재중단 | JKM·TTF 재상승 |
| 2026.9.28 | 카타르 불가항력 1개월 연장 | 11월까지 선적 취소, 일부 LNG선만 통항 재개 |
| 2026.10.22 | QatarEnergy–Cheniere 장기계약 | 연 400만 톤, 2054년까지. 세계 최대 수출국이 미국 LNG로 위험을 분산 |
수급을 보여 주는 숫자
- 수요: Shell은 2025년 연 4억 2200만 톤인 글로벌 LNG 수요가 2040년 6.5억~7.1억 톤으로 늘고, 증가분의 약 70%가 아시아라고 봅니다.
- 공급: IEA는 2026년 글로벌 공급이 전년과 비슷할 것으로 봅니다. 카타르·UAE가 약 540억 ㎥ 줄었고, 이 중 약 3/4을 다른 지역 증산으로 메웠습니다.
- 미국: 2026년 상반기 LNG 수출은 17.4 Bcf/d로 전년 대비 23% 늘어, 2016년 이후 가장 빠르게 증가했습니다.
공급과잉은 사라진 게 아니라 미뤄졌습니다
ICIS는 공급과잉이 연기됐을 뿐 2020년대 후반에 다시 올 수 있다고 봅니다. 골드만삭스는 걸프 공급이 회복되면 2027년 TTF를 €32, 막힌 상태가 이어지면 €105로 제시합니다. 투자자에게 중요한 점은 한국 기업의 수주가 가격이 아니라 프로젝트 투자확정(FID) 시점에 결정된다는 것입니다. 지금은 FID가 가장 많이 나오는 구간이고, 매출은 2~4년에 걸쳐 들어옵니다.
미국 LNG 수출능력: 건설 중 물량까지 더하면 거의 두 배
미국 에너지부(DOE)에 따르면 2026년 9월 말 기준 미국은 20.7 Bcf/d(연 약 1억 5700만 톤)를 가동하고, 17.7 Bcf/d(연 약 1억 3400만 톤)를 짓고 있습니다. 이 물량이 2027~2031년에 가동되면 수출능력은 38 Bcf/d를 넘습니다.
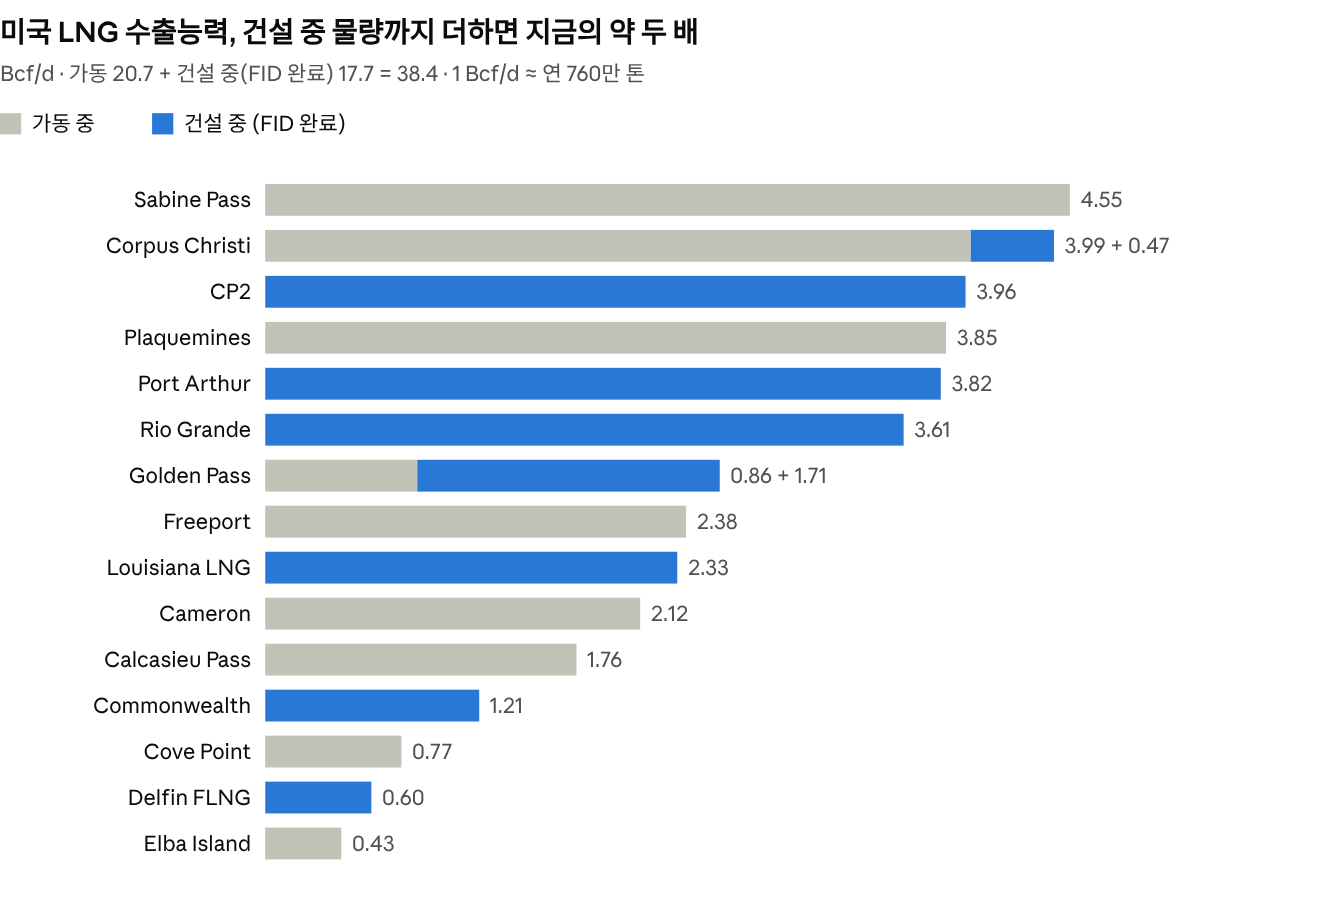
건설 중인 미국 LNG 프로젝트 (FID 완료)
| 프로젝트 | 사업자 | 건설 중 규모 | 가동 예정 | EPC | 한국 기업 연결 |
|---|---|---|---|---|---|
| CP2 1·2단계 | Venture Global | 3.96 Bcf/d | 2027 하반기 | 자체 EPC | LNG선 용선 수요 |
| Port Arthur 1·2단계 | Sempra | 3.82 Bcf/d | 2027 / 2030~31 | Bechtel | 강관·피팅 |
| Rio Grande 1~5호기 | NextDecade | 3.61 Bcf/d | 2027~2031 | Bechtel | SNT에너지 에어쿨러, 피팅 |
| Louisiana LNG | Woodside·Stonepeak | 2.33 Bcf/d (175억 달러) | 2029 | Bechtel | 강관·피팅 |
| Golden Pass 2·3호기 | QatarEnergy·ExxonMobil | 1.71 Bcf/d | 2026 말~2027 | McDermott·Chiyoda | – |
| Commonwealth | Commonwealth LNG | 1.21 Bcf/d (2026.5 FID) | 2030 | – | LNG선 용선 수요 |
| Delfin FLNG 1호기 | Delfin Midstream | 0.60 Bcf/d (2026.6 FID) | 2030 | 삼성중공업·B&V | 삼성중공업 4조 3301억 원 |
| Corpus Christi 8·9호기 | Cheniere | 0.47 Bcf/d | 2026~2027 | Bechtel | – |
FID 대기·보류 프로젝트
- Sabine Pass 확장 1단계(Cheniere): 연 600만 톤 이상, 2027년 초 FID 목표. 카타르 계약 물량 일부가 이 FID와 연동됩니다.
- Alaska LNG(Glenfarne): 연 2000만 톤, 총사업비 약 550억 달러. 예비 구매계약 1300만 톤을 모았고 FID까지 약 300만 톤이 더 필요합니다. 한국의 투자 약속은 구속력 있는 금융종결이 아니고, 10월 23일에는 전 CEO의 러시아 연계 자금 의혹이 보도됐습니다.
- Texas LNG·Gulf LNG: FID 대기.
- Lake Charles(Energy Transfer): 2025년 12월 개발 중단. 공급과잉 우려와 비용 상승 때문입니다. 모든 프로젝트가 진행되는 것은 아니라는 신호입니다.
캐나다·멕시코 LNG 프로젝트
| 프로젝트 | 규모 | 현황 | 한국 기업 연결 |
|---|---|---|---|
| LNG Canada 1·2단계 | 각 연 1400만 톤 | 1단계 2025 가동, 2단계 2026.9.28 FID | 한국가스공사 지분 5% |
| Cedar LNG | 연 330만 톤 FLNG | 공정률 70% 이상, 2028 말 가동 | 삼성중공업 건조 |
| Ksi Lisims | 연 1200만 톤(FLNG 2기) | FID 전 | 삼성중공업·Black & Veatch FEED |
| Woodfibre | 연 210만 톤 | 2027 가동 예정 | – |
| Energía Costa Azul(멕시코) | 0.44 Bcf/d | 2026.7 첫 수출 | – |
캐나다 서부 해안은 아시아까지 항해 거리가 짧아, 미국 걸프만보다 같은 물량에 필요한 LNG선 수가 적습니다. 대신 육상 부지와 인프라가 부족해 FLNG가 대안으로 쓰입니다. 캐나다 FLNG 3건 중 2건에 삼성중공업이 들어가 있는 이유입니다.
한국 기업은 북미 LNG에서 어떻게 돈을 버나
- 육상 액화플랜트는 미국·유럽 EPC가 독점합니다. Bechtel이 Port Arthur·Rio Grande·Louisiana LNG·Corpus Christi를 모두 맡았습니다. 한국 기업은 공랭식 열교환기(SNT에너지·디티에스), 열교환기·저장탱크(한텍), 피팅·밸브·강관 같은 기자재 벤더로 들어갑니다.
- 해상(FLNG)은 삼성중공업의 무대입니다. 북미 FLNG 3건(Delfin·Cedar·Ksi Lisims)에 모두 삼성중공업이 참여합니다.
- 파급효과가 가장 큰 것은 LNG선입니다. 미국 걸프만에서 아시아까지는 항해가 길어, 연 100만 톤당 LNG선이 약 1.8~2.3척 필요합니다. 자세한 계산은 조선·LNG [2/6] LNG선 발주 전망과 FLNG: 삼성중공업 신조 FLNG 점유율 64%, 조선소별 LNG선 수주잔고 분석에서 다룹니다.
자주 묻는 질문
Q1. 북미 LNG 프로젝트가 많아지면 한국 조선주 수주는 언제 늘어나나요?
LNG선은 프로젝트 FID 직후부터 1년 안에 발주되는 경우가 많습니다. 2025~2026년 FID 물량이 2026~2028년 LNG선 수주로 이어지고, 조선사 매출은 2028~2031년에 잡힙니다.
Q2. LNG 가격이 떨어지면 북미 프로젝트도 멈추나요?
이미 FID를 마친 프로젝트는 장기계약과 금융이 확보돼 대부분 끝까지 지어집니다. 다만 가격이 내리면 새 FID가 줄어듭니다. Lake Charles 중단이 그 예입니다.
Q3. 알래스카 LNG는 한국 기업에 바로 수혜인가요?
아직 FID 전이고, 구매계약이 더 필요합니다. 관련 강관 테마주는 실제 수주가 확인되지 않았으므로 뉴스만 보고 접근하는 것은 위험합니다.
출처: 미국 에너지부 LNG Exports Snapshot(2026.9.30), EIA, IEA Gas Market Report Q3-2026, Shell LNG Outlook 2026, 각 프로젝트 사업자 발표, Yahoo Finance 선물 가격. 이 글은 개인적인 산업 분석이며 투자 권유가 아닙니다. 수치는 2026년 10월 26일 기준입니다.