
카페24는 브랜드가 자기 쇼핑몰을 직접 운영하도록 돕는 국내 1위 자사몰(D2C) 플랫폼이다. 쇼핑몰은 기본 무료로 열어 주고, 판매자의 거래가 커질수록 결제·물류·광고·호스팅에서 돈을 번다. 2025년 거래액(GMV)은 13.6조 원으로 시장보다 두 배 가까이 빨리 늘었는데 매출은 4.1% 성장에 그쳤고, 주가는 52주 고점에서 59% 내려왔다. 이 글 한 편에 사업모델과 수익원, 성장률, 재무와 밸류에이션, 시장과 경쟁사, AI 에이전트 시대의 강점과 약점을 모두 정리했다.
- 2025년 매출 3,148억 원, 영업이익 402억 원(이익률 12.8%)이다. 주 수익원은 결제솔루션 1,207억 원(38%)이다.
- GMV는 2025년 13.61조 원(+9.0%), 2026년 2분기 3.75조 원으로 분기 최대지만 시장 대비 초과 성장폭은 1~2%p로 좁아졌다.
- 2026년 상반기는 매출 +5.5%, 영업이익 -16%다. 마케팅과 AI 투자로 2분기 영업이익률이 9.9%까지 내려왔다.
- 순현금 약 1,720억 원은 시가총액의 43%다. PER 11.2배, EV/EBIT 6.1배로 해외 피어 중 가장 싼 축이다.
- AI 에이전트 시대에는 상품 데이터와 주문 처리에서 강하고, 추천과 결제 관문에서 약하다. 가장 큰 위험은 인챗 결제다.
카페24는 어떤 회사인가
카페24는 1999년 심플렉스인터넷이라는 이름으로 웹호스팅 사업을 시작했고, 2003년 쇼핑몰 솔루션으로 넘어왔다. 2017년 카페24로 이름을 바꿨고 2018년 2월 코스닥에 ‘테슬라 요건’ 1호 기업으로 상장했다. 창업자인 이재석 대표가 지금도 회사를 이끈다. 지금까지 이 회사 솔루션으로 만들어진 쇼핑몰은 약 200만 개에 이른다.
| 항목 | 내용 |
|---|---|
| 회사명 / 종목코드 | 카페24 / 042000 (코스닥) |
| 설립 / 상장 | 1999년 5월 / 2018년 2월 |
| 대표이사 | 이재석 (창업자) |
| 임직원 | 약 982명 (2025년) |
| 해외 법인 | 중국 옌지(2008), 일본 도쿄(2012) 등 |
| 누적 쇼핑몰 | 약 200만 개 |
| 전략적 주주 | 네이버(2021년 지분 교환, 당시 약 14%), 구글(2023년 12월 약 260억 원 투자, 약 7%) |
| 주가 / 시가총액 | 16,580원 / 약 4,000억 원 (2026.11.2) |
| 52주 고가 / 저가 | 40,600원 / 14,870원 |
주주 구성이 독특하다. 국내 검색 1위 네이버와 글로벌 검색 1위 구글이 둘 다 지분을 갖고 있다. 두 회사 모두 쇼핑 트래픽의 입구를 쥔 플랫폼이라, 판매자에게 트래픽을 연결해 주는 이 회사와 전략적으로 이해관계가 맞는다. 검색과 광고를 쥔 두 회사가 모두 판매자 쪽 인프라에 지분을 걸었다는 점은 자사몰 시장의 전략적 가치를 보여 준다. 다만 지분율은 언론 보도 기준이라 최신 정확한 수치는 2026년 반기보고서의 주주 현황으로 확인해야 한다.
연혁에서 기억할 장면
- 2018년: 코스닥 상장과 함께 앱스토어를 열었다. 외부 개발사가 기능을 팔 수 있는 생태계의 시작이다.
- 2020년: 페이스북·인스타그램 샵스 연동을 시작했다.
- 2021년: 네이버와 약 1,300억 원 규모 지분을 맞교환했다.
- 2022년: 유튜브 쇼핑 공식 연동과 틱톡 포 비즈니스 파트너십을 맺었다.
- 2023년: 엔터프라이즈 서비스를 내놨고, 구글이 지분 투자를 했다.
- 2025년: 중대형 브랜드용 카페24 PRO를 출시했다.
- 2026년 2월: 국내 이커머스 플랫폼 최초로 ChatGPT 안에서 쓰는 쇼핑 앱(@cafe24)을 내놨다.
카페24 비즈니스 모델: 무료로 열고 거래에서 번다
사업 구조는 한 문장으로 요약된다. 쇼핑몰을 만드는 문턱은 없애고, 쇼핑몰이 굴러가는 데 필요한 모든 것을 판다. 결제, 앱과 부가서비스, 상품 공급과 물류, 광고 대행, 서버와 호스팅까지 한 회사가 제공한다. 회사는 이 구조를 ‘SaaS 형태의 D2C 전자상거래 플랫폼’이라고 부른다.
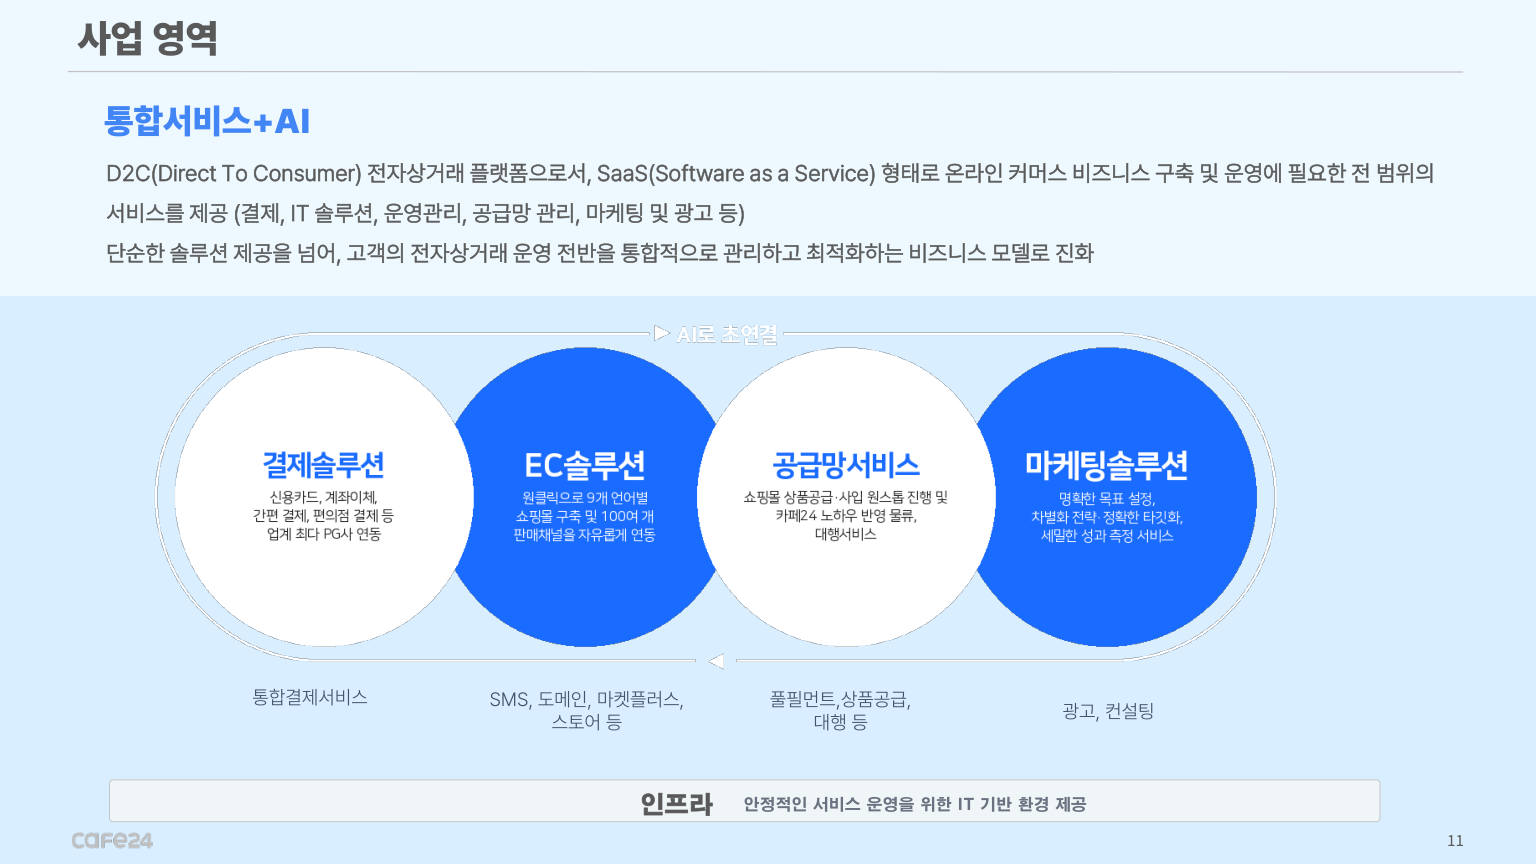
네이버 스마트스토어나 쿠팡 같은 오픈마켓과 비교하면 차이가 분명해진다. 오픈마켓은 트래픽을 대신 모아 주고 그 대가로 판매수수료와 광고비를 받는다. 대신 고객 데이터는 플랫폼이 갖는다. 카페24 위의 자사몰은 판매자가 회원과 주문 데이터를 직접 갖고, 브랜드 경험도 직접 설계한다. 트래픽은 판매자가 스스로 모아야 한다.
| 구분 | 자사몰(D2C) | 오픈마켓(네이버·쿠팡 등) |
|---|---|---|
| 고객 데이터 | 판매자가 보유 | 플랫폼이 보유 |
| 브랜딩 | 독립 도메인·디자인, 경험 통제 | 플랫폼 화면 안의 상품 하나 |
| 판매자 비용 | 결제수수료와 선택형 부가서비스 | 판매수수료와 광고비 |
| 트래픽 | 판매자가 직접 확보(검색·SNS·유튜브·AI) | 플랫폼 안의 검색과 광고 |
| 플랫폼이 버는 돈 | GMV에 비례(결제·물류·광고) | – |
이 구조에서 회사의 성장 공식은 단순하다. 판매자 수가 늘고, 판매자당 거래액이 늘고, 판매자가 쓰는 유료 서비스가 늘면 된다. 세 가지가 동시에 움직일 때 매출이 가장 빨리 큰다.
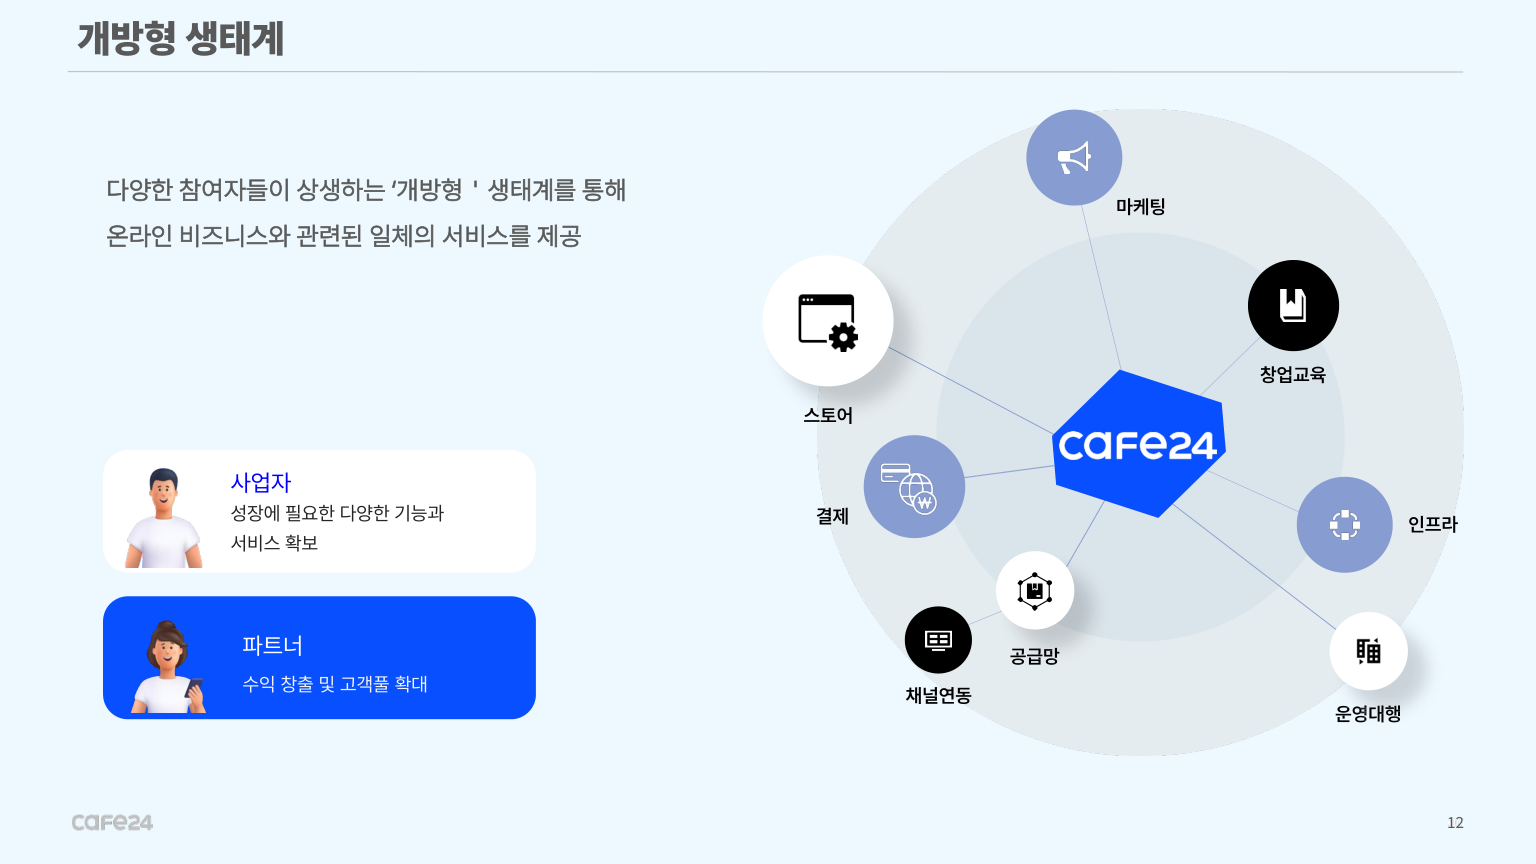
생태계를 이루는 네 개의 축
- 판매자: 개인 창업자부터 중견 브랜드, 엔터프라이즈까지 넓다. 패션·뷰티 중심에서 식음료와 홈&리빙으로 넓어지는 중이다. 식음료 거래액은 7개 분기 연속 20% 넘게 늘었다.
- 채널 연동: 원클릭으로 9개 언어 쇼핑몰을 만들고 100여 개 판매 채널에 상품을 연동한다(마켓플러스). 유튜브 쇼핑, 메타, 틱톡과도 공식 연동돼 있다.
- 파트너: 앱스토어 개발사, 디자이너, 물류·마케팅 대행사가 이 플랫폼 위에서 돈을 번다. 카페24 스토어 거래액은 2025년 679억 원으로 전년 408억 원보다 약 66% 늘었고, 2026년 2분기 앱 다운로드는 전년보다 50.4% 늘었다.
- 글로벌: 카페24 PRO로 일본 시장을 넓히고 있다. 2025년 1분기 해외 GMV는 680억 원(+27%)으로 전체의 2% 남짓이지만 국내보다 세 배 빠르게 큰다.
카페24 주 수익원: 다섯 개 부문과 결제솔루션
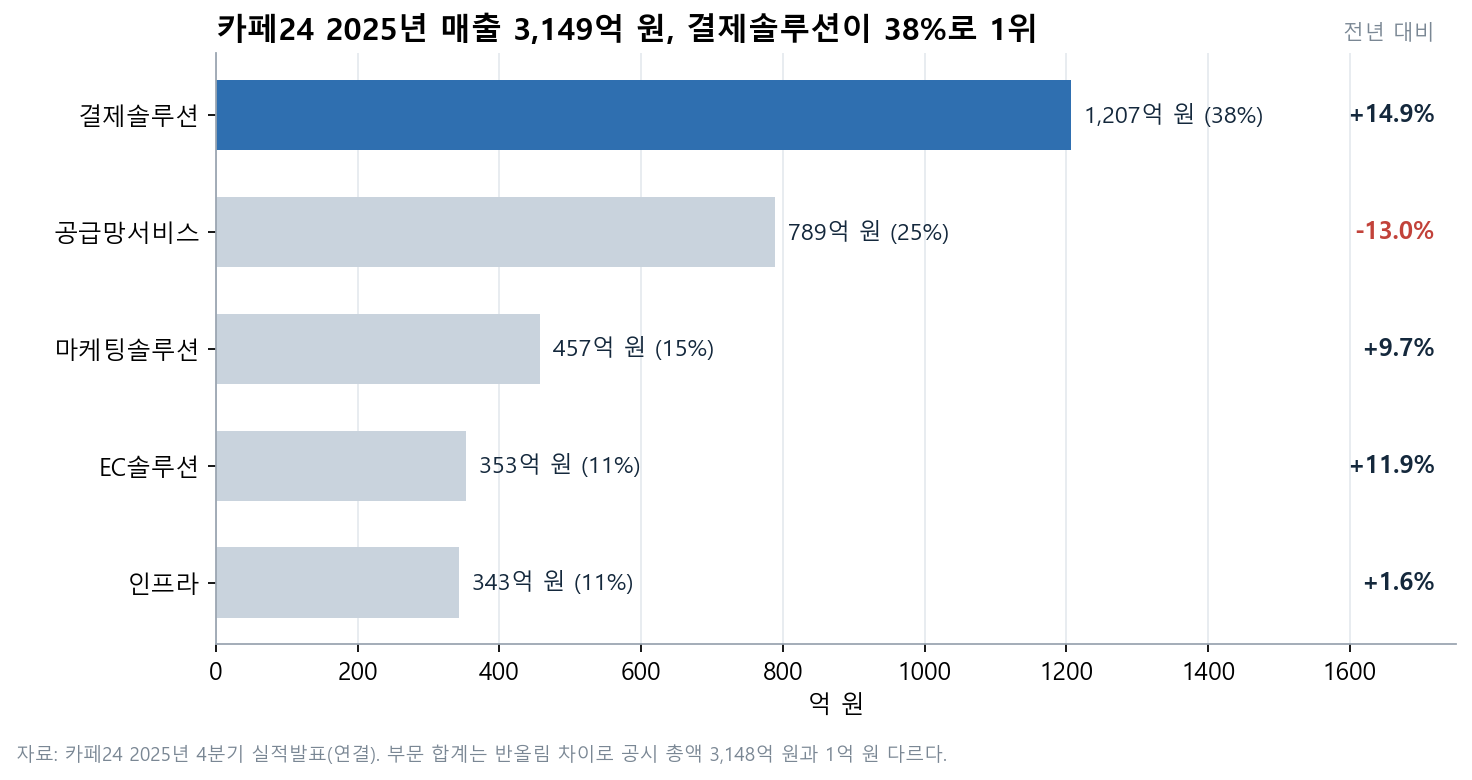
매출은 크게 EC플랫폼(89%)과 인프라(11%)로 나뉜다. EC플랫폼 안에는 결제솔루션, EC솔루션, 공급망서비스, 마케팅솔루션 네 개가 있다. 2025년 기준으로 가장 큰 수익원은 결제솔루션이다.
| 부문 | 돈을 버는 방식 | 2025년 매출 | 전년 대비 | 2Q26 매출 | 2Q26 증감 |
|---|---|---|---|---|---|
| 결제솔루션 | 카드·계좌이체·간편결제 PG 수수료, 자체 결제서비스 | 1,207억 원 | +14.9% | 335억 원 | +13.2% |
| 공급망서비스 | 쇼핑몰 상품공급(사입), 풀필먼트 물류, 운영대행 | 789억 원 | -13.0% | 220억 원 | +3.9% |
| 마케팅솔루션 | 구글·메타·유튜브 광고 집행 대행, 컨설팅 | 457억 원 | +9.7% | 92억 원 | -16.8% |
| EC솔루션 | 앱스토어 수수료, SMS·도메인·디자인 등 유료 부가서비스, 카페24 PRO | 353억 원 | +11.9% | 102억 원 | +13.1% |
| 인프라 | 웹호스팅, 서버·클라우드 임대 | 343억 원 | +1.6% | 약 85억 원 | 보합 |
마케팅솔루션의 2분기 -16.8%는 회계처리 방법이 바뀐 영향이 크다. 우수 고객 로열티 프로그램 관련 비용을 영업비용이 아니라 매출에서 빼는 방식으로 바꾼 것이다. 변경 전 기준으로는 -1.0%로 사실상 보합이다. 이 변경은 영업이익과 현금흐름에는 영향을 주지 않는다.
테이크레이트는 왜 2.3%인가
2025년 GMV 13.61조 원에 매출 3,148억 원을 나누면 약 2.3%가 나온다. 결제솔루션만 보면 약 0.9%다. 판매수수료를 받는 오픈마켓은 보통 5~10%대 수수료를 가져가니, 이 회사는 훨씬 얇게 떼어 가는 구조다. 판매자 입장에서는 오픈마켓보다 부담이 작아 자사몰을 키울 이유가 되고, 회사 입장에서는 같은 거래액에서 더 많은 매출을 뽑아낼 여지가 남아 있다는 뜻이다. 회사가 2026년 전략으로 ‘성과 중심의 비즈니스 모델’, 즉 책임지는 서비스(성과보장형)를 내건 이유도 이 테이크레이트를 끌어올리려는 데 있다.
연도별 테이크레이트 추이
| 연도 | GMV | 매출 | 테이크레이트(매출 ÷ GMV) | 메모 |
|---|---|---|---|---|
| 2025 | 13.61조 원 | 3,148억 원 | 약 2.31% | 4분기부터 로열티 비용을 매출에서 차감 |
| 2024 | 12.49조 원 | 3,025억 원 | 약 2.42% | 공급망서비스 매출 906억 원으로 정점 |
| 2023 | 11.35조 원 | 2,711억 원 | 약 2.39% | 분기 GMV 합산 |
3년 동안 테이크레이트는 2.3~2.4%에서 거의 움직이지 않았다. 2025년에 살짝 내려간 건 공급망서비스 매출이 117억 원 줄고, 4분기부터 회계처리 방법이 바뀐 영향이 크다. 결제와 EC솔루션만 떼어 보면 거래액보다 빨리 커지고 있으니, 저마진 사업 축소가 끝나는 시점부터는 테이크레이트가 다시 오를 여지가 있다. 이 숫자가 2.5%를 넘기 시작하면 회사가 말하는 ‘성과 중심 모델’이 작동한다는 신호로 볼 수 있다.
결제솔루션이 GMV보다 빨리 크는 이유
2025년 GMV는 9.0% 늘었는데 결제솔루션 매출은 14.9% 늘었다. 거래액보다 결제 매출이 더 빨리 크는 건 자체 결제서비스 비중이 높아졌기 때문이다. 외부 PG사의 결제를 중개할 때보다 카페24가 직접 결제를 처리할 때 매출로 잡히는 금액이 커진다.
대신 비용도 같이 늘어난다. 자체 결제를 하면 카드사와 결제망에 주는 연동 비용이 회사 몫이 된다. 2026년 2분기 지급수수료가 198억 원으로 25.9% 늘어난 이유 중 하나가 이것이다. 결제 매출 증가가 그대로 이익 증가로 이어지지 않는다는 점은 숫자를 읽을 때 같이 기억해야 한다. 그래도 결제는 GMV에 정확히 연동되는 가장 안정적인 수익원이라, 실적의 바닥을 받쳐 주는 역할을 한다.
- 분기 결제 매출은 2025년 2분기 296억 원에서 2026년 2분기 335억 원으로 늘었다.
- 매출 구성비는 2024년 39%에서 2025년 43%(EC플랫폼 내 기준)로 커졌다.
- 자체 결제 확대는 매출을 키우지만 지급수수료도 함께 키운다.
카페24 주요 서비스와 매출 부문
회사가 파는 서비스는 많지만, 어느 부문 매출로 잡히는지 알면 실적 자료가 훨씬 쉽게 읽힌다. 판매자가 쇼핑몰을 열고 키우는 순서대로 정리하면 다음과 같다.
| 단계 | 서비스 | 내용 | 매출이 잡히는 부문 |
|---|---|---|---|
| 열기 | 쇼핑몰 구축 | 기본 무료 쇼핑몰, 디자인 스킨, 9개 언어 쇼핑몰 | EC솔루션(유료 디자인·부가서비스) |
| 팔기 | 통합 결제 | 신용카드, 계좌이체, 간편결제, 편의점 결제, 다수 PG 연동 | 결제솔루션 |
| 넓히기 | 마켓플러스·채널 연동 | 오픈마켓 등 100여 개 판매 채널, 유튜브 쇼핑, 메타, 틱톡 | EC솔루션 |
| 채우기 | 상품공급·풀필먼트 | 사입 상품 공급, 물류 보관·출고, 운영대행 | 공급망서비스 |
| 알리기 | 광고·마케팅 | 구글·메타·유튜브 광고 대행, 인플루언서 협업, 컨설팅 | 마케팅솔루션 |
| 키우기 | 카페24 PRO·엔터프라이즈 | 중대형 브랜드용 전문가 지원, SEO·AI 상세페이지, 일본 진출 | EC솔루션 |
| 받치기 | 호스팅·서버 | 웹호스팅, 서버·클라우드, 에이전트 탑재 VPS | 인프라 |
이 표를 보면 판매자가 한 단계씩 올라갈 때마다 회사가 가져가는 몫이 늘어나는 구조라는 점이 보인다. 반대로 판매자가 결제만 쓰고 나머지를 외부 서비스로 해결하면 테이크레이트는 0.9% 수준에 머문다. 회사가 카페24 PRO와 성과보장형 서비스에 힘을 싣는 이유가 여기 있다.
카페24 성장률: 매출은 완만, 이익은 턴어라운드
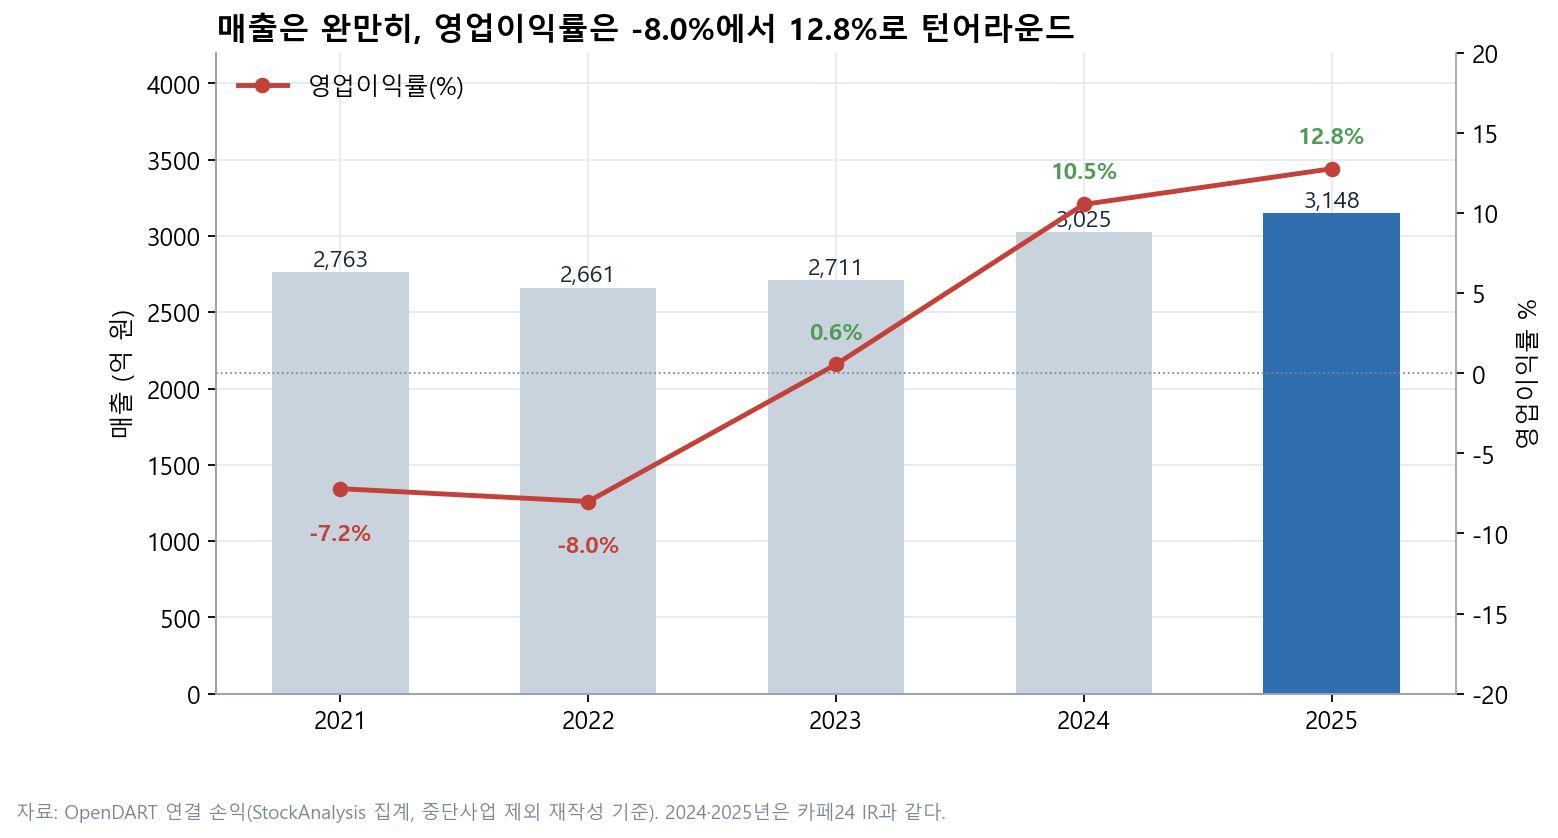
지난 5년 매출은 2,700억 원대에서 3,100억 원대로 완만하게 늘었다. 대신 수익성이 극적으로 바뀌었다. 2021~2022년에는 해외 법인 투자와 비용 부담으로 영업적자였고, 2023년 흑자 전환, 2024년 이익률 10.5%, 2025년 12.8%까지 올라왔다.
| 연도 | 매출 | 매출 성장률 | 영업이익 | 영업이익률 | 순이익 |
|---|---|---|---|---|---|
| 2025 | 3,148억 원 | +4.1% | 402억 원 | 12.8% | 391억 원 |
| 2024 | 3,025억 원 | +11.6% | 319억 원 | 10.5% | 235억 원 |
| 2023 | 2,711억 원 | +1.9% | 15억 원 | 0.6% | 96억 원 |
| 2022 | 2,661억 원 | -3.7% | -213억 원 | -8.0% | -374억 원 |
| 2021 | 2,763억 원 | – | -199억 원 | -7.2% | -188억 원 |
턴어라운드의 원인은 세 가지로 정리된다. 첫째, 수익이 나지 않던 해외 법인과 자회사를 정리했다. 둘째, 인건비를 비롯한 비용을 효율화했다. 셋째, 결제와 앱스토어처럼 마진이 좋은 사업이 커졌다. 매출원가가 매출의 10% 안팎이라 매출총이익률이 90%대인 구조라서, 판관비를 조금만 줄여도 이익이 크게 늘어난다. 거꾸로 2026년처럼 비용을 늘리면 이익이 바로 줄어든다.
카페24 GMV 성장률과 국내 온라인쇼핑 시장
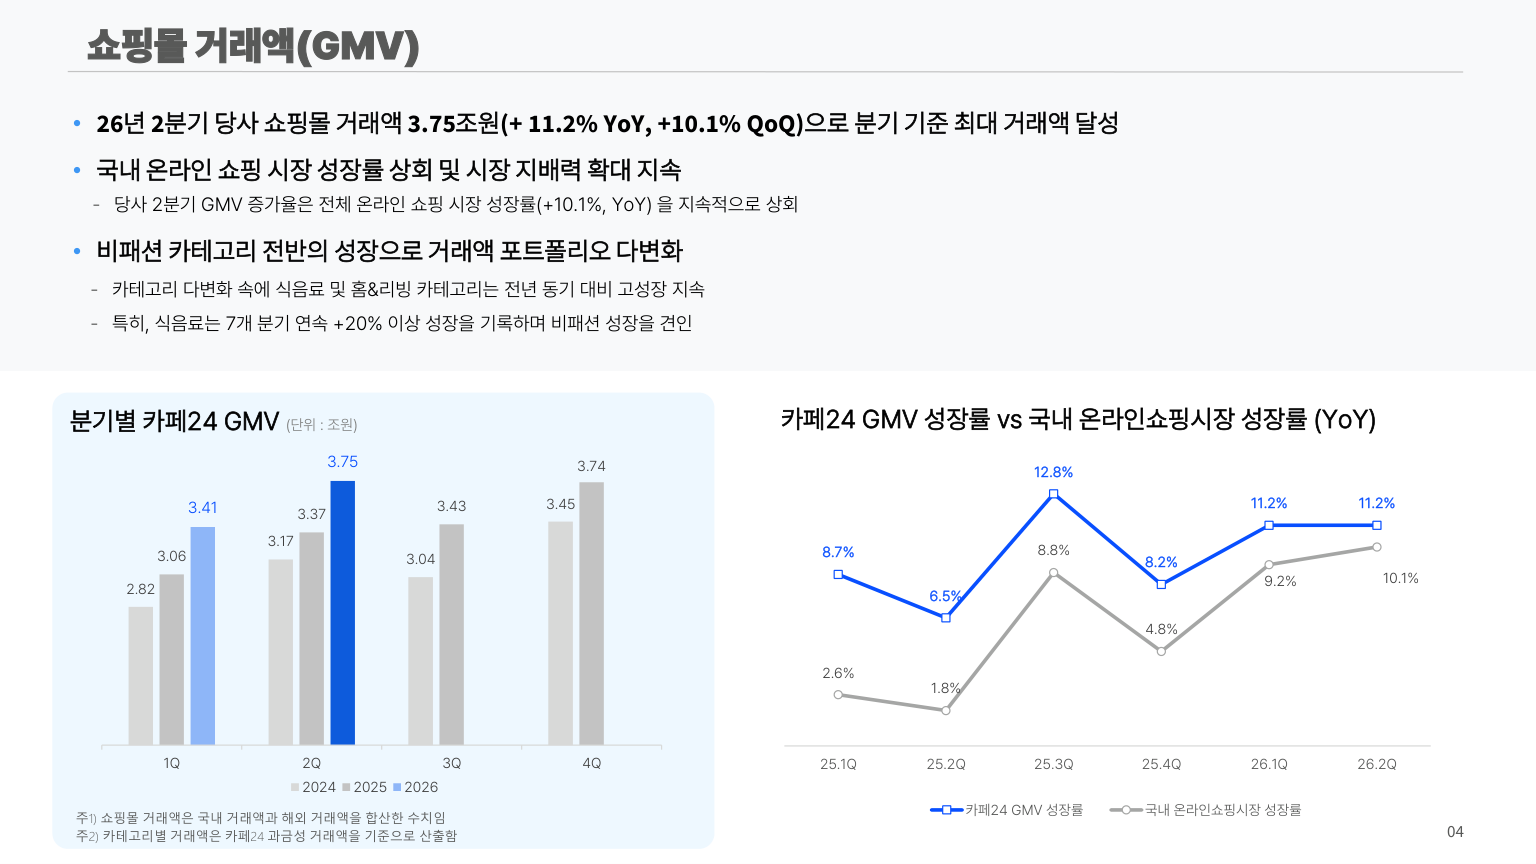
실적의 선행지표는 GMV다. 매출 대부분이 거래액에 비례하기 때문이다. GMV는 2023년 11.35조 원, 2024년 12.49조 원, 2025년 13.61조 원으로 매년 늘었고, 2026년 2분기에는 3.75조 원으로 분기 기준 사상 최대를 찍었다.
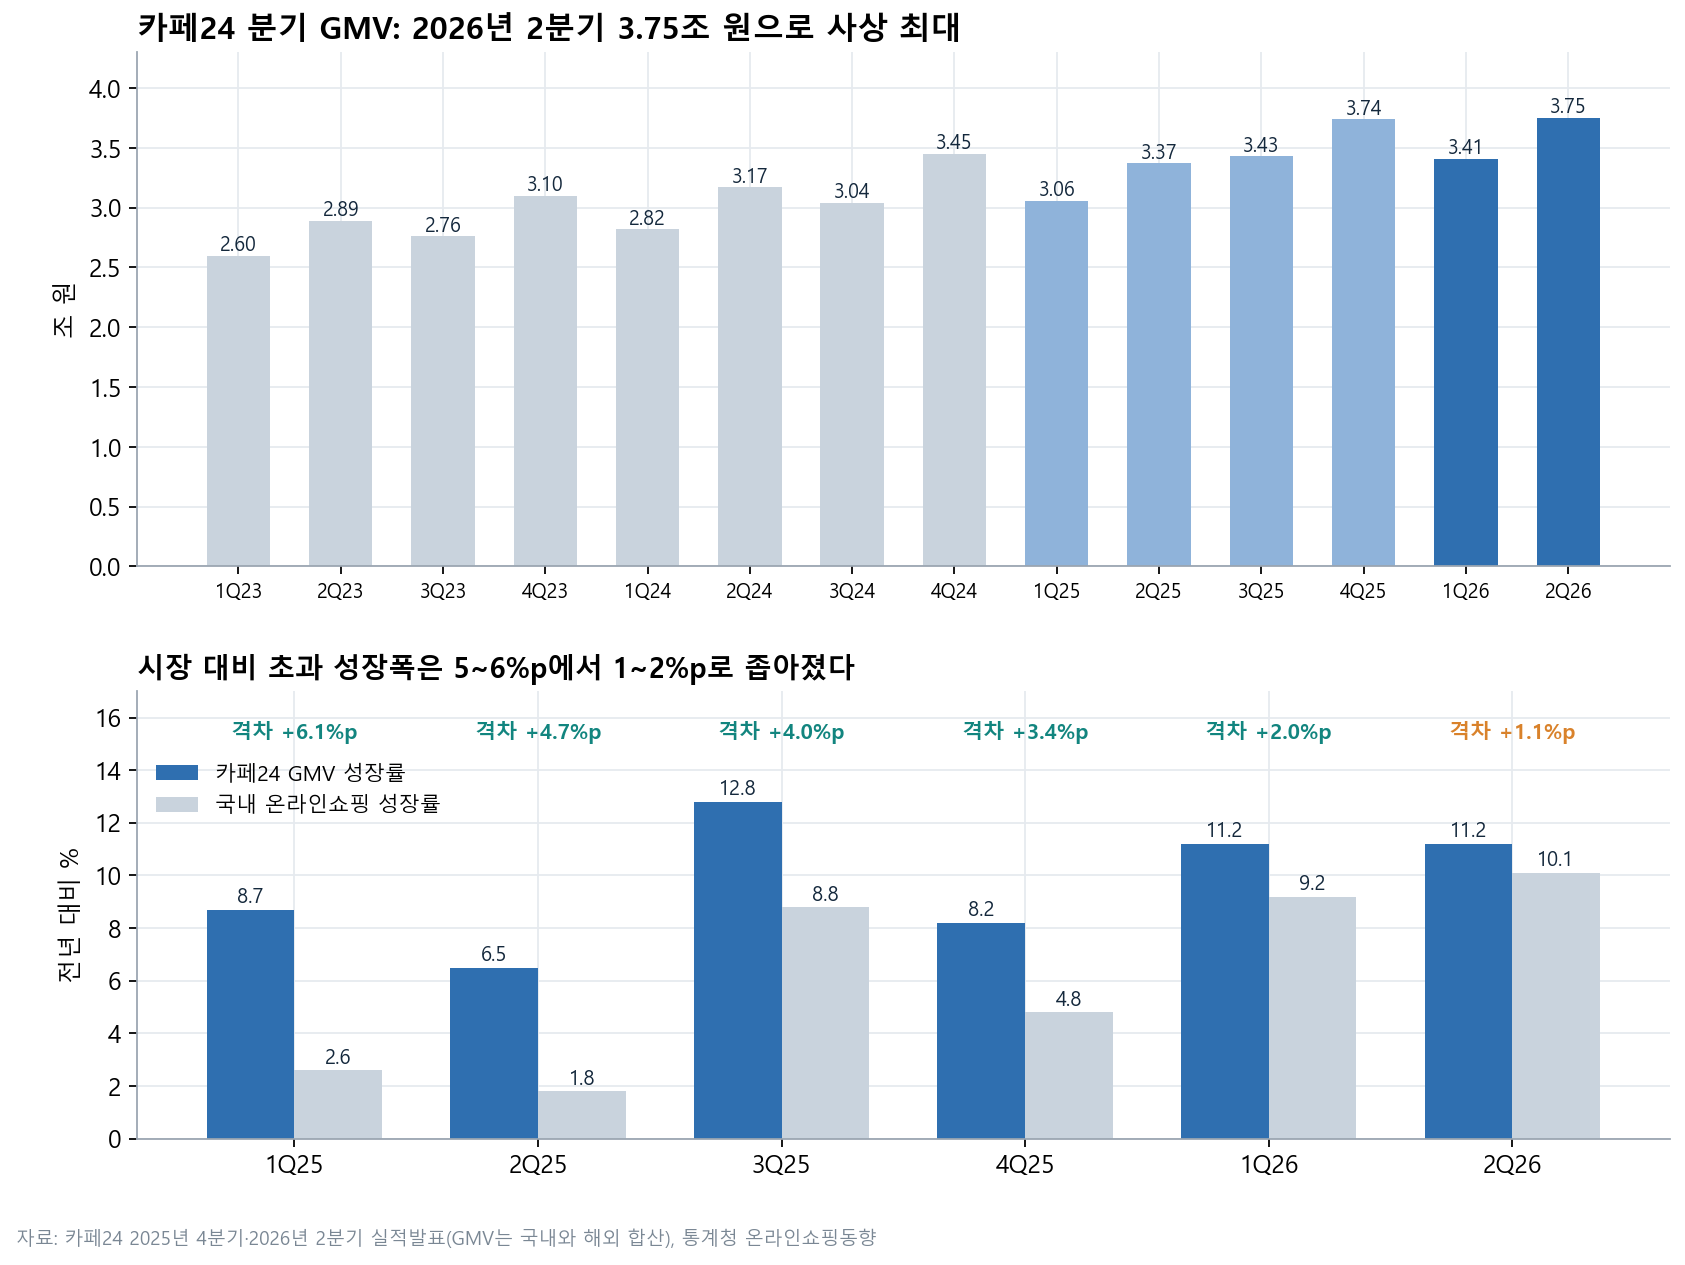
문제는 격차다. 2025년 1~2분기에는 시장보다 5~6%p 빨리 컸는데, 2026년 1분기 2.0%p, 2분기 1.1%p로 좁아졌다. 시장 자체가 2026년 들어 9~10%대로 다시 빨라진 덕분에 카페24 성장률이 11%대로 유지됐지만, ‘시장 점유율을 늘리는 회사’라는 이야기는 약해졌다. 증권사가 목표가를 낮춘 핵심 근거도 이 격차였다.
GMV를 끌어올리는 동인
- 신규 판매자 유입: 쇼핑몰 구축·운영 지원 프로모션과 성장 솔루션 연계로 잠재 판매자를 끌어들인다.
- 비패션 카테고리: 식음료가 7개 분기 연속 +20% 이상, 화장품과 홈&리빙도 고성장이다.
- 채널 확장: 유튜브 쇼핑, 크리에이터 커머스, 해외 직판(역직구)이 새 거래액을 만든다.
성장의 발목을 잡는 것
- 패션 약세: 2026년 8월 국내 온라인 의복 거래액은 -4.4%였다. 이 회사는 여전히 패션 판매자 비중이 크다.
- 후발 솔루션: 중견 브랜드가 아임웹 같은 후발 솔루션으로 옮기는 사례가 나오고 있다.
- 저마진 사업 축소: 공급망서비스 감소가 매출 성장률을 깎는다.
카페24 2026년 상반기 실적 해석
2026년 상반기에는 매출 1,589억 원(+5.5%), 영업이익 145억 원(-16%)을 냈다. 매출이 늘었는데 이익이 줄었다. 회사는 신규 서비스 출시와 고객 기반 확대를 위한 공격적인 마케팅 투자, 그리고 AI 관련 비용 증가를 이유로 들었다.
| 분기 | GMV | 매출 | 매출 증감 | 영업이익 | 영업이익률 | 순이익 |
|---|---|---|---|---|---|---|
| 2Q26 (4~6월) | 3.75조 원 | 834억 원 | +5.0% | 82억 원 | 9.9% | 88억 원 |
| 1Q26 (1~3월) | 3.41조 원 | 755억 원 | +6.0% | 62억 원 | 8.3% | 64억 원 |
| 4Q25 (10~12월) | 3.74조 원 | 873억 원 | +0.2% | 130억 원 | 14.9% | 132억 원 |
| 3Q25 (7~9월) | 3.43조 원 | 768억 원 | – | 100억 원 | 13.0% | 75억 원 |
| 2Q25 (4~6월) | 3.37조 원 | 794억 원 | – | 112억 원 | 14.1% | 131억 원 |
| 1Q25 (1~3월) | 3.06조 원 | 712억 원 | +8.9% | 60억 원 | 8.4% | 53억 원 |
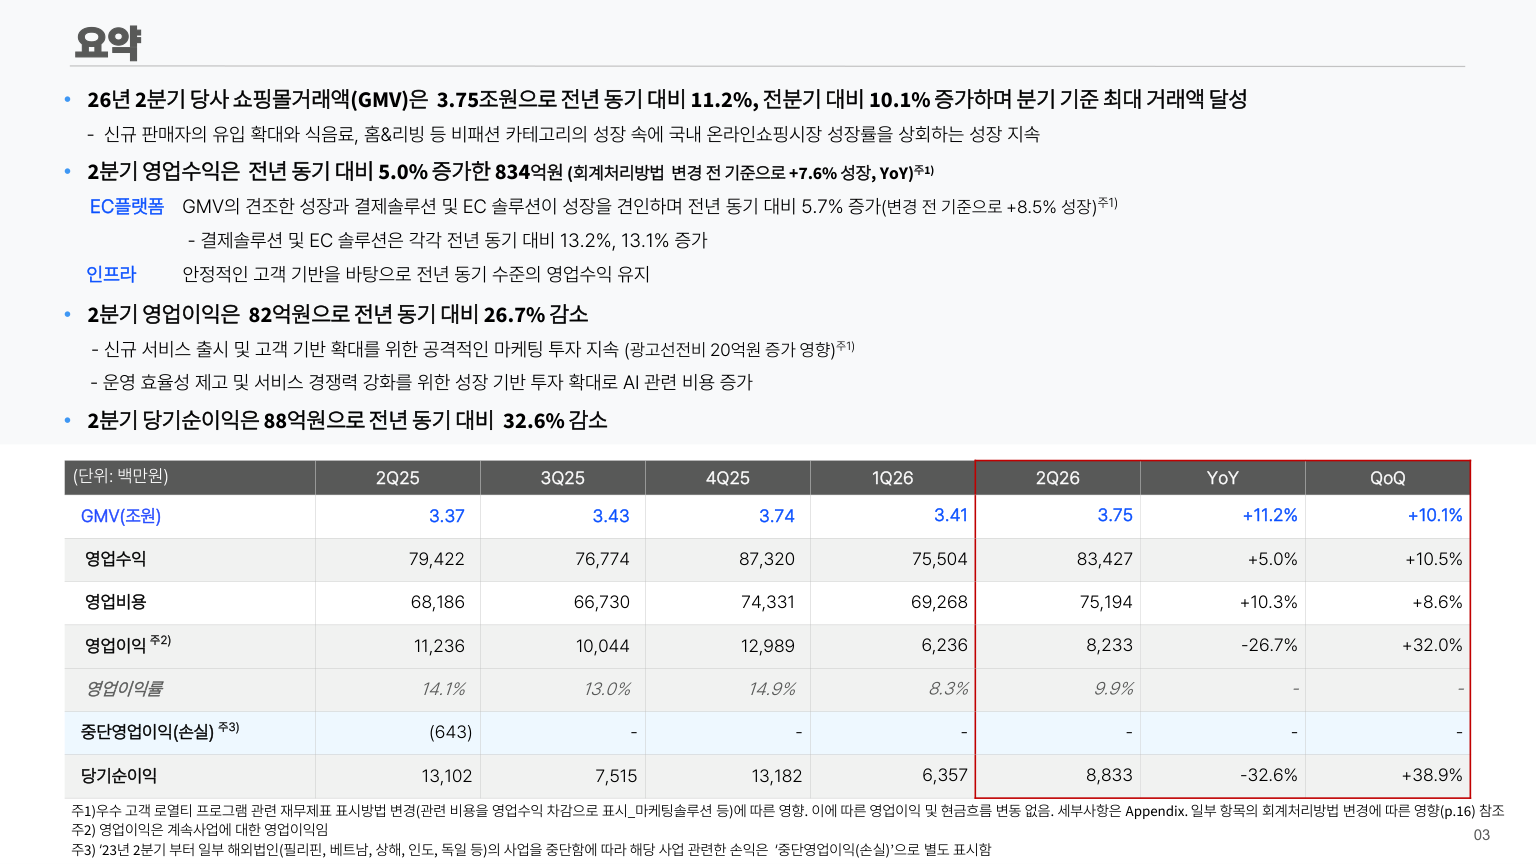
- 2025년 4분기부터 우수 고객 로열티 프로그램 비용을 매출에서 빼는 방식으로 바꿨다.
- 그래서 매출 성장률이 2~3%p 낮게 보인다. 2026년 2분기 매출 증가율은 공시 +5.0%, 변경 전 기준 +7.6%다.
- 영업이익과 현금흐름은 바뀌지 않는다. 이익률 하락은 회계 변경이 아니라 실제 비용 증가 때문이다.
2분기 숫자에서 가장 눈에 띄는 비용은 광고선전비다. 회계 변경 후 숫자로는 -20.6%지만 변경 전 기준으로는 +69.9% 늘었다. 지급수수료도 25.9% 늘었다. 회사는 이를 ‘시장 패러다임 변화에 선제적으로 대응하기 위한 투자’라고 설명한다. 이 투자가 3분기 이후 GMV 초과 성장으로 돌아오는지가 다음 관전 포인트다. 3분기 실적은 11월 5일 발표가 예정돼 있다.
카페24 주가는 왜 59% 빠졌나
카페24 주가는 기대와 실망을 크게 오가는 주식이다. 시장이 카페24에 기대한 것은 ‘유튜브 쇼핑의 국내 수혜주’라는 이야기였다. 구글이 2023년 말 지분을 사들였고, 유튜브 쇼핑이 커지면 그 안의 판매자 상당수가 카페24 쇼핑몰을 쓴다는 논리다. 그런데 회사는 유튜브 쇼핑 거래액이나 판매자 수 같은 지표를 따로 공개하지 않았다. 기대를 숫자로 확인할 방법이 없으니 실적 발표 때마다 주가가 크게 흔들렸다.
| 시점 | 주가 사건 | 배경 |
|---|---|---|
| 2025년 5월 9일 | 하루 -24.5% | 1분기 실적이 컨센서스에 대체로 부합했지만 기대가 컸던 만큼 실망 매물 |
| 2025년 6월 | 미래에셋증권 목표가 80,000원 | 유튜브 쇼핑 인앱결제 기대, GMV 성장 가속 전망 |
| 2025년 11월 | 목표가 50,000원으로 하향 | 성장 가속이 확인되지 않음 |
| 2026년 3월 말 | 27,000원대 | 자사주 74,885주(약 0.3%, 약 30억 원) 소각 결정에도 약세 |
| 2026년 5월 22일 | 목표가 32,000원으로 하향(매수 유지) | 유튜브 쇼핑 지표 공개 필요, 시장 대비 초과 성장 2%p로 축소 |
| 2026년 10월 15일 | 하루 -9.0%, 15,740원 | 52주 저가 14,870원 부근까지 하락 |
| 2026년 11월 2일 | 16,580원 | 11월 5일 3분기 실적 발표 대기 |
정리하면 주가를 끌어내린 건 실적 붕괴가 아니라 ‘기대의 증발’이다. 2025년 영업이익은 오히려 26% 늘었다. 그러나 2026년 들어 이익이 줄고, 시장 대비 초과 성장폭이 좁아지면서 성장주 밸류에이션이 사라졌다. 증권사 커버리지가 사실상 한 곳뿐이라는 점도 주가 변동을 키운다.
재무상태표: 빚은 적고 현금은 많다
카페24 재무는 지난 2년 반 동안 확실히 좋아졌다. 자산은 3,423억 원에서 4,196억 원으로 늘었고, 자본은 2,156억 원에서 2,674억 원이 됐다. 차입금은 174억 원 수준으로 거의 없다.
| 항목 | 2024년말 | 2025년말 | 2026년 6월말 |
|---|---|---|---|
| 자산총계 | 3,423억 원 | 4,156억 원 | 4,196억 원 |
| 부채총계 | 1,267억 원 | 1,497억 원 | 1,522억 원 |
| 자본총계 | 2,156억 원 | 2,659억 원 | 2,674억 원 |
| 현금 + 단기투자 | 1,274억 원 | 1,772억 원 | 1,843억 원 |
| 총차입금 | 204억 원 | 160억 원 | 174억 원 |
| 순현금 | 1,070억 원 | 1,713억 원 | 1,720억 원 |
| 부채비율 | 59% | 56% | 57% |
| 유동비율 | 170% | 194% | 191% |
| ROE | 약 13% | 16.2% | 약 14%(최근 12개월) |
| 주당순자산(BPS) | 8,916원 | 10,998원 | 11,133원 |
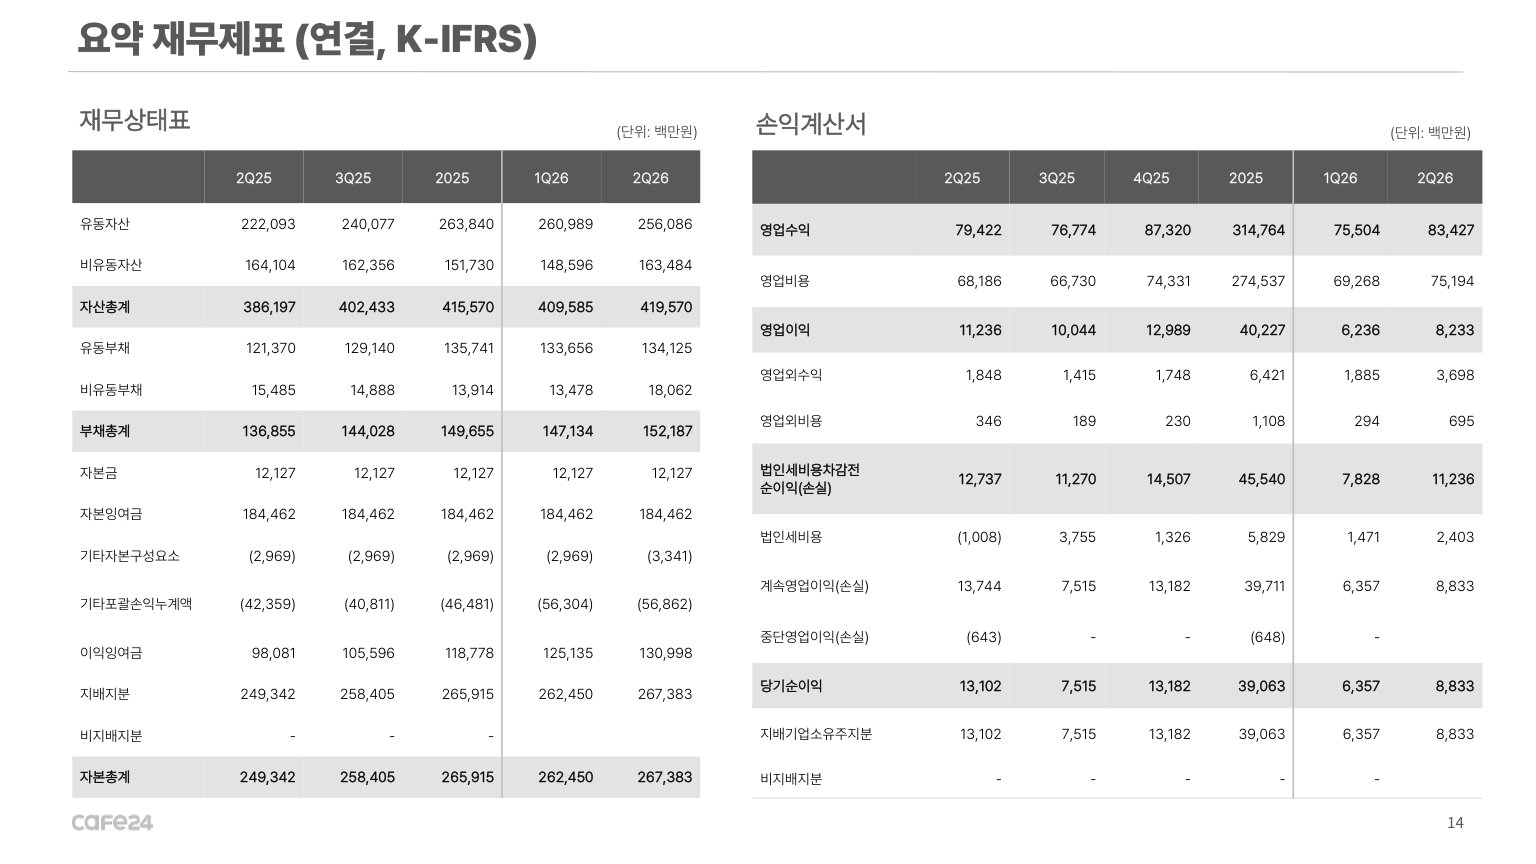
부채비율 57%는 높아 보이지만 내용은 다르다. 카페24 부채의 대부분은 차입금이 아니라 결제대금 예수금 같은 영업상 부채다. 판매자에게 정산하기 전까지 잠시 들고 있는 돈이라, 빌린 돈과는 성격이 다르다. 같은 이유로 순현금 1,720억 원 가운데 일부는 정산용 자금일 수 있다는 점도 함께 기억해야 한다.
2025년 초 자본 구조에 눈에 띄는 변화가 하나 있었다. 자본잉여금이 2,595억 원에서 1,845억 원으로 줄고, 이익잉여금이 47억 원에서 850억 원 수준으로 늘었다. 쌓여 있던 결손을 자본잉여금으로 메운 결손보전으로 보인다. 배당 가능한 재원을 만들어 둔 셈이라, 향후 주주환원 정책을 펼 수 있는 바탕이 된다.
현금흐름과 FCF
카페24 밸류에이션을 볼 때 가장 먼저 봐야 할 숫자는 현금흐름이다. 영업현금흐름은 2021년 56억 원에서 2025년 826억 원으로 15배가 됐고, 잉여현금흐름(FCF)은 2023년 흑자로 돌아선 뒤 2024년 659억 원, 2025년 693억 원을 냈다.
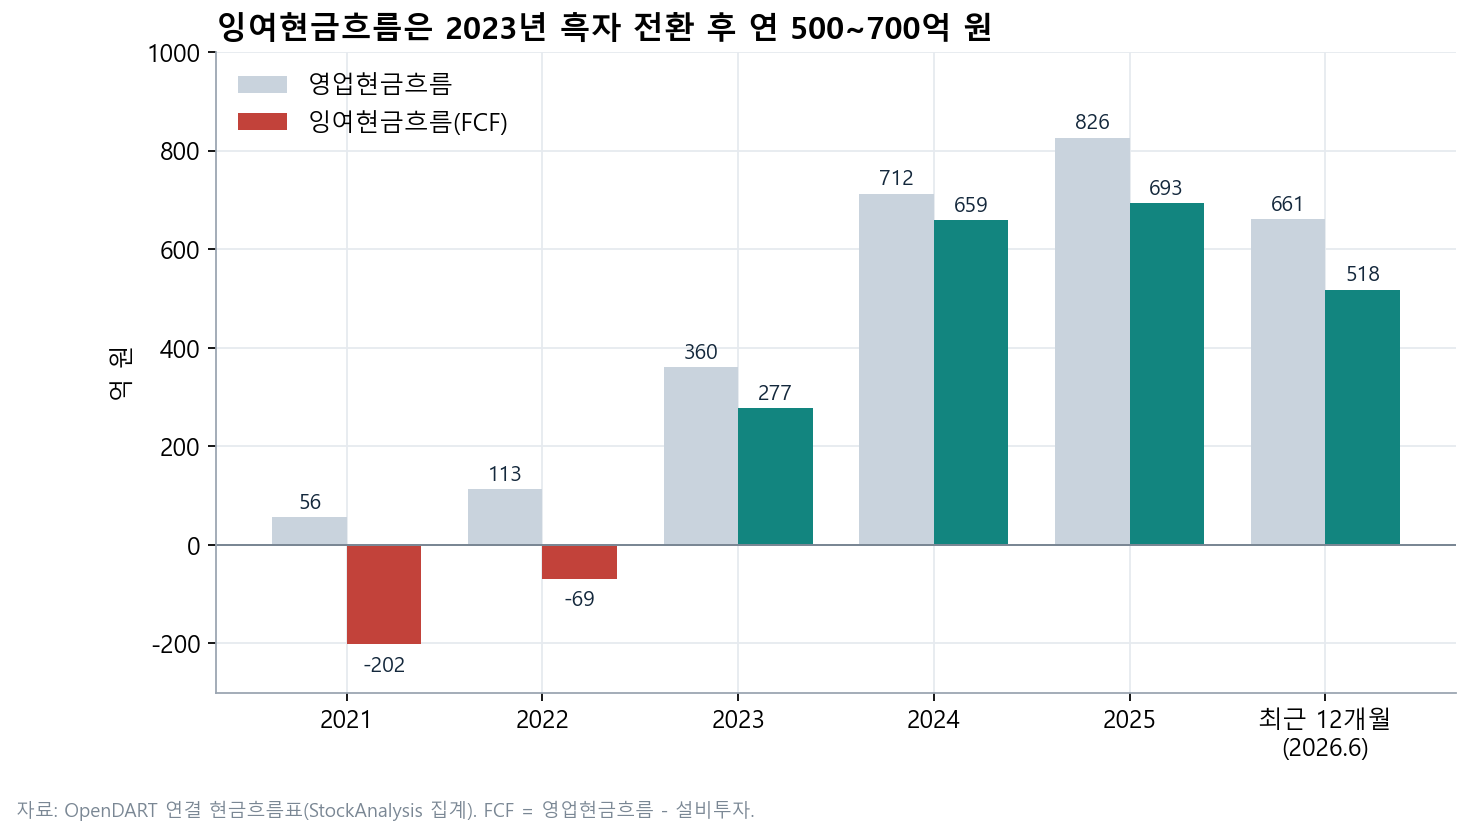
2025년 영업현금흐름 826억 원은 순이익 391억 원의 2.1배다. 감가상각비가 더해지는 효과에, 결제대금 예수금 같은 운전자본 효과가 들어 있다. 판매자 거래가 늘수록 정산 전 대금이 늘어나 현금이 먼저 들어오는 구조라, 성장기에는 현금흐름이 이익보다 크게 나온다. 최근 12개월 FCF 518억 원은 2025년보다 작은데, 2026년 상반기 이익 감소와 설비투자 증가가 겹친 결과다.
- 설비투자는 2021년 258억 원에서 2024년 53억 원까지 줄었다가 2025년 133억 원으로 다시 늘었다.
- FCF 대비 주주환원은 작다. 배당은 2022년 지급분 이후 없고, 최근 12개월 자사주 매입은 약 31억 원, 2026년 3월 소각 결정은 74,885주(약 30억 원)다.
- 현금이 쌓이기만 하는 구조라 자본 배분 정책이 나오면 밸류에이션이 바뀔 수 있다.
카페24 순현금 1,720억 원의 의미
순현금은 2023년말 209억 원에서 2026년 6월말 1,720억 원으로 2년 반 만에 8배가 됐다. 11월 2일 시가총액 약 4,009억 원 기준으로 43%다. 주당으로는 약 7,100원이다. 주가 16,580원 가운데 7,100원은 현금이고, 나머지 9,500원 정도가 사업 가치라는 계산이 나온다.
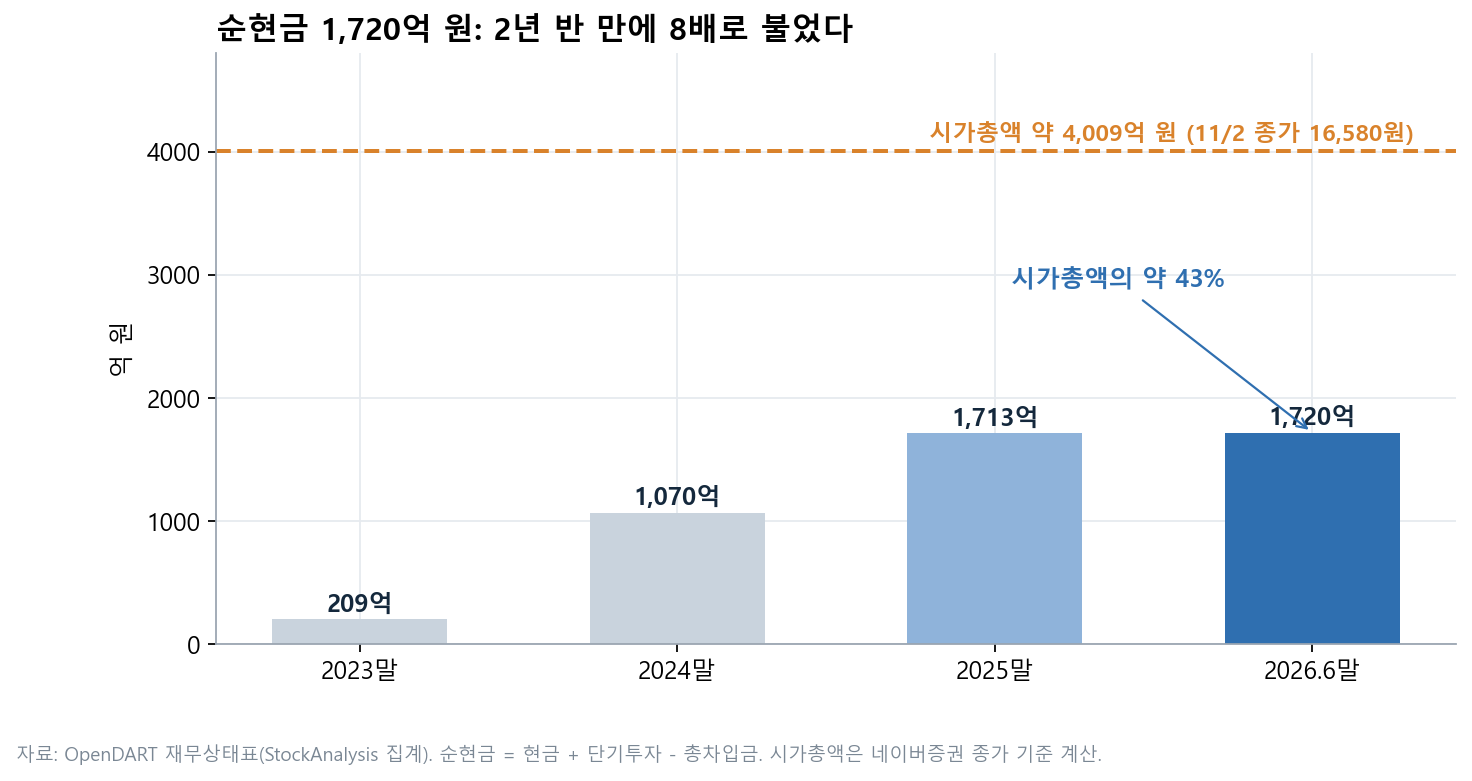
이 계산이 의미하는 건 사업 가치가 연 영업이익 375억 원의 6배 수준에서 거래된다는 점이다. 연 500~700억 원 FCF를 내는 플랫폼의 사업 가치가 2,300억 원 안팎이라는 건, 시장이 카페24의 이익이 앞으로 줄어들거나 현금이 주주에게 돌아오지 않을 것이라고 보고 있다는 뜻이다. 둘 중 하나라도 틀리면 밸류에이션이 다시 매겨질 여지가 있다.
비용 구조와 영업레버리지
카페24 비용은 사람과 수수료가 대부분이다. 2026년 2분기 영업비용 752억 원 가운데 인건비가 265억 원(35%), 지급수수료가 198억 원(26%)이다. 매출원가는 92억 원으로 12%에 불과하다.
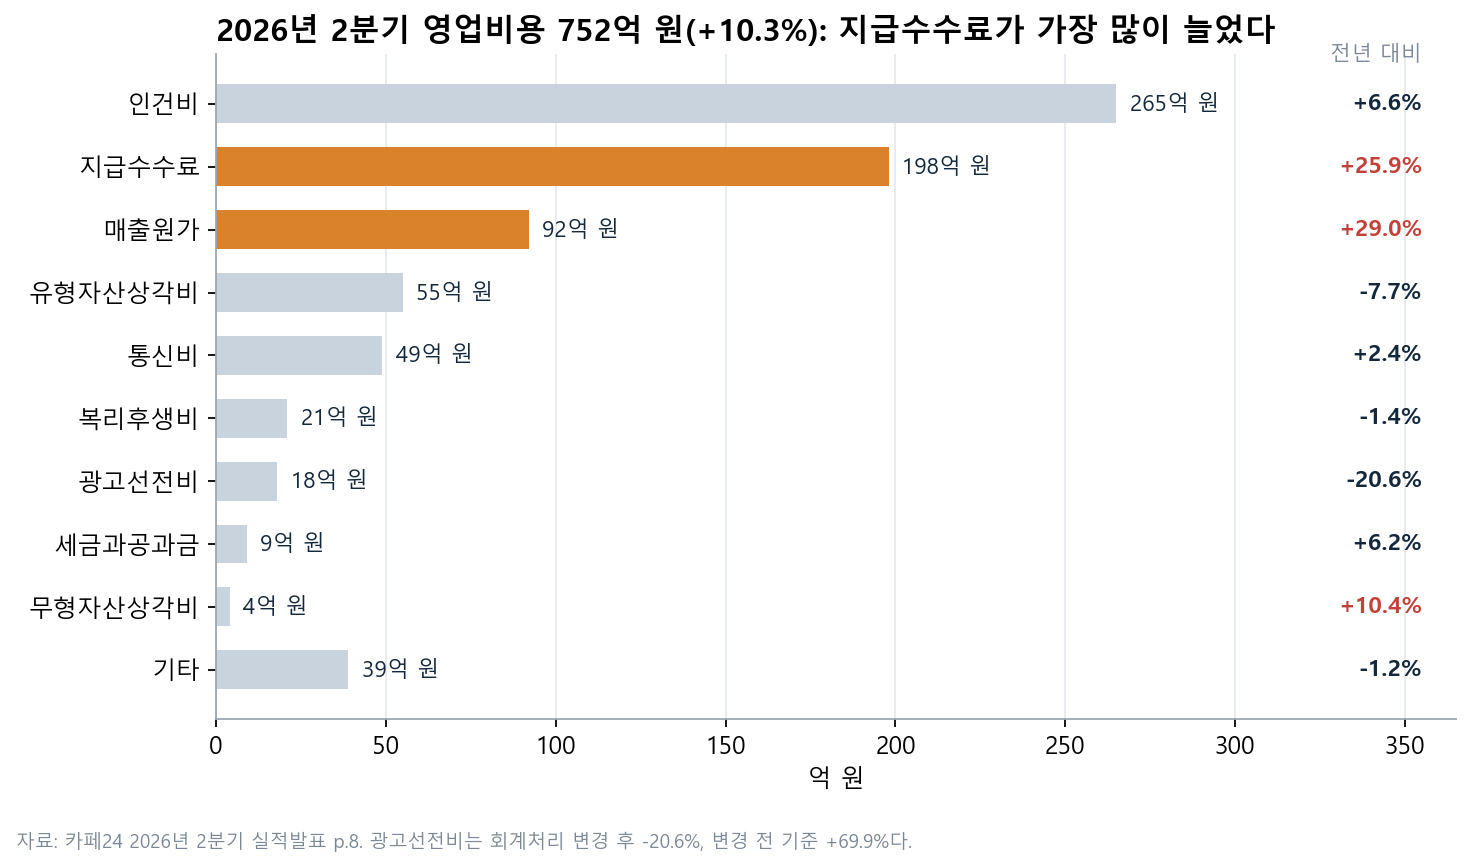
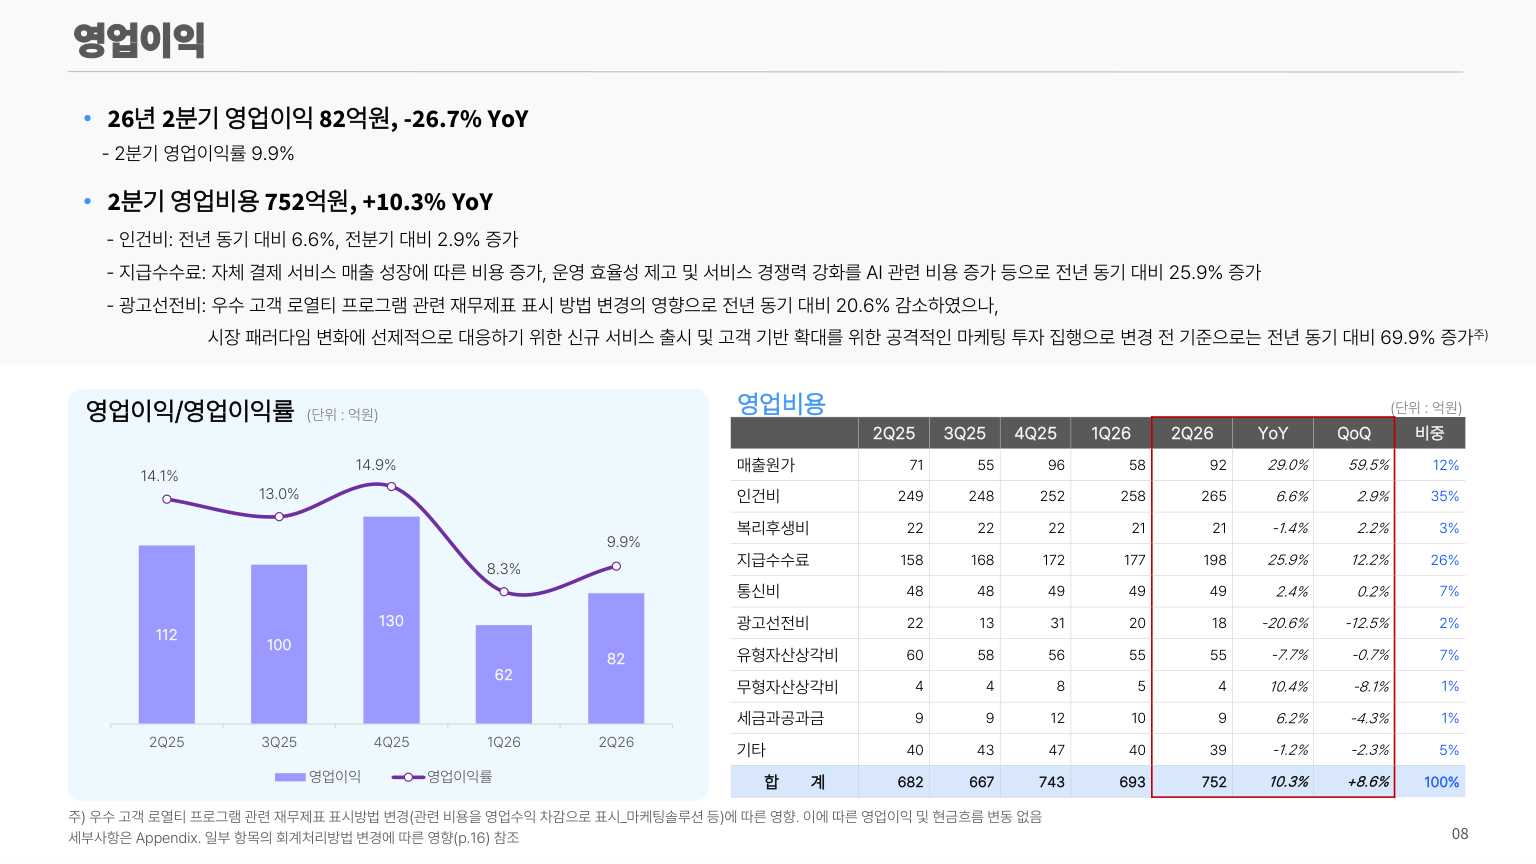
이런 구조는 영업레버리지가 크다. 매출이 10% 늘 때 비용을 5%만 늘리면 영업이익은 훨씬 크게 늘어난다. 2024~2025년 이익이 급증한 이유다. 반대로 매출이 5% 늘 때 비용이 10% 늘면 이익이 바로 줄어든다. 2026년 2분기가 그랬다. 매출 +5.0%, 영업비용 +10.3%, 영업이익 -26.7%다.
그래서 3분기 실적에서 봐야 할 건 비용 증가율이 매출 증가율 아래로 내려오는지다. 회사는 광고선전비 증가를 ‘시장 패러다임 변화에 선제 대응하기 위한 마케팅 투자’라고 설명했다. 투자가 일회성이라면 이익률은 2025년의 13~15%로 돌아갈 수 있고, 구조적이라면 10% 안팎이 새 기준이 된다. 이 차이가 밸류에이션의 하단과 기본 시나리오를 가른다.
카페24 밸류에이션 지표 한눈에 보기
| 지표 | 값 | 계산 기준 |
|---|---|---|
| 주가 | 16,580원 | 2026년 11월 2일 종가 |
| 시가총액 | 약 4,009억 원 | 발행주식 약 2,418만 주 |
| PER | 약 11.2배 | 최근 12개월 순이익 359억 원 |
| PBR | 약 1.50배 | 6월말 자본 2,674억 원 |
| EV | 약 2,290억 원 | 시가총액 – 순현금 1,720억 원 |
| EV/EBIT | 약 6.1배 | 최근 12개월 영업이익 375억 원 |
| EV/매출 | 약 0.71배 | 최근 12개월 매출 3,230억 원 |
| FCF 수익률 | 약 12.9% | 최근 12개월 FCF 518억 원 ÷ 시가총액 |
| ROE | 약 14% | 최근 12개월 |
PER 11배, ROE 14%는 국내 코스닥 플랫폼 기업 가운데서도 낮은 밸류에이션이다. 순현금을 빼면 더 싸다. 이익의 질도 나쁘지 않다. 영업현금흐름이 순이익보다 크고, 차입금이 거의 없다. 그런데도 싼 이유는 바로 아래 피어그룹 비교에서 드러난다.
카페24 피어그룹 비교: Shopify·Global-e·BASE·Wix
해외 이커머스 SaaS와 비교하면 카페24는 가장 싼 축에 속한다. 그리고 이유가 분명하다. 밸류에이션을 결정하는 건 수익성보다 성장률이다.
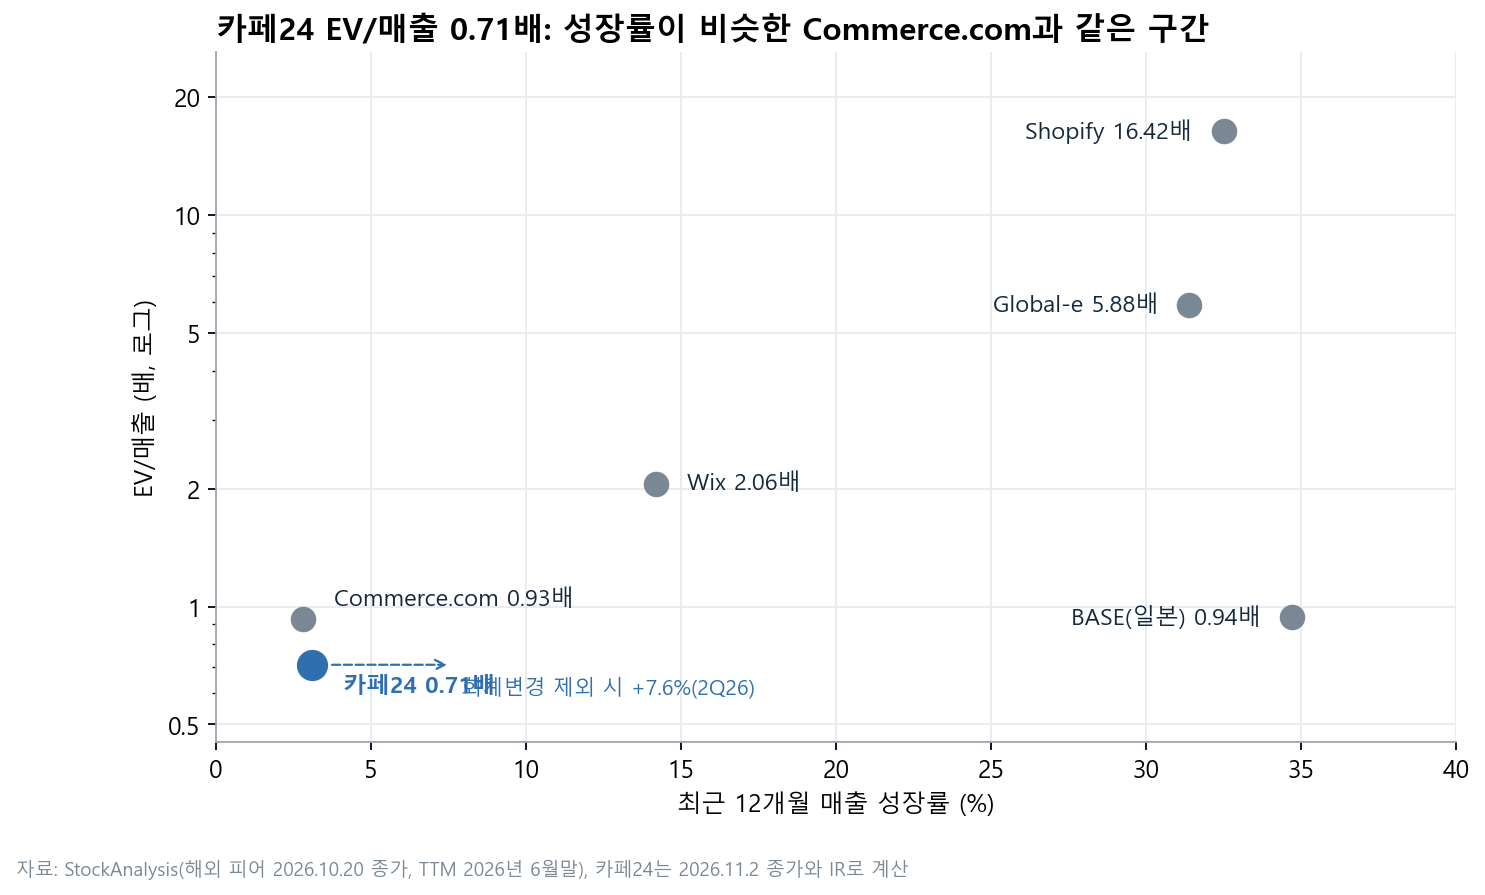
| 기업 | 국가 | 사업 | 매출 성장 | 영업이익률 | EV/매출 | PER | ROE |
|---|---|---|---|---|---|---|---|
| 카페24 | 한국 | D2C 쇼핑몰 플랫폼 | +3.1% | 11.6% | 0.71배 | 11.2배 | 약 14% |
| Shopify | 캐나다 | 글로벌 1위 D2C 플랫폼 | +32.5% | 17.8% | 16.4배 | 117배 | 15.5% |
| Global-e | 이스라엘 | 크로스보더 D2C 결제·물류 | +31.4% | 14.3% | 5.9배 | 48배 | 17.0% |
| BASE | 일본 | 소상공인 쇼핑몰 + 결제 | +34.7% | 9.1% | 0.94배 | 20.3배 | 15.4% |
| Wix | 이스라엘 | 웹사이트 빌더 + 커머스 | +14.2% | -8.5% | 2.1배 | 적자 | – |
| Commerce.com | 미국 | 중대형 커머스 SaaS(구 BigCommerce) | +2.8% | 2.9% | 0.93배 | 적자 | -12.8% |
| NHN KCP | 한국 | PG(결제대행) | – | 4.4% | 0.13배 | 8.8배 | 18.7% |
| NAVER | 한국 | 검색·커머스(스마트스토어) | – | 17.3% | 1.93배 | 13.4배 | 6.4% |
- 수익성은 Shopify급: 카페24 영업이익률 11.6%와 ROE 14%는 Shopify(17.8%, 15.5%), Global-e(14.3%, 17.0%)와 크게 다르지 않다.
- 성장률은 Commerce.com급: 매출 성장 3.1%는 성장이 사실상 멈춘 Commerce.com(2.8%)과 비슷하다. 그래서 EV/매출도 0.71배와 0.93배로 같은 구간에 있다.
- BASE는 아시아 할인의 증거: 일본 BASE는 매출이 35% 늘어도 EV/매출 0.94배다. 아시아 소형 D2C 플랫폼 전반에 대한 시장 평가가 박하다는 뜻이다.
- 국내 비교: 결제 비중이 큰 점에서 NHN KCP(PER 8.8배)가 하단, NAVER(PER 13.4배)가 상단 기준이다. 카페24 PER 11.2배는 그 사이다.
회계처리 변경 효과를 빼면 카페24의 2분기 매출 성장률은 7.6%다. 이 숫자를 기준으로 보면 Wix와 Commerce.com 사이에 들어간다. 성장률이 두 자릿수로 돌아오고 이익률이 유지된다면, 지금의 EV/매출 0.71배는 지나치게 낮은 밸류에이션이 된다. 결국 카페24 주가의 열쇠는 매출 성장률이다.
카페24가 싸게 거래되는 다섯 가지 이유
- 성장 정체: 매출 성장률이 한 자릿수에 머물고, GMV의 시장 대비 초과 성장폭이 1~2%p로 좁아졌다.
- 이익 역성장: 2026년 상반기 영업이익이 16% 줄었다. 비용 증가가 일시적인지 시장이 확신하지 못한다.
- KPI 부재: 유튜브 쇼핑 거래액, AI 채널 매출 같은 새 성장 지표를 공개하지 않는다.
- 작은 주주환원: 현금은 쌓이는데 배당이 없고 자사주 소각은 0.3% 수준이다. 쌓인 현금을 시장이 할인해서 본다.
- 정보 비대칭: 증권사 커버리지가 사실상 미래에셋증권 한 곳이다. 목표가도 80,000원에서 50,000원, 32,000원으로 연속 하향됐다.
다섯 가지 중 1, 2번은 실적으로만 풀린다. 3, 4번은 회사가 마음먹으면 바로 풀 수 있는 문제다. 그래서 나는 3분기 실적 발표에서 숫자 못지않게 회사가 어떤 지표와 정책을 내놓는지를 볼 생각이다.
시나리오별 적정가치
2027년 주당순이익(EPS)을 세 가지로 가정해 적정가치를 계산해 봤다. 숫자는 필자의 단순 가정이다.
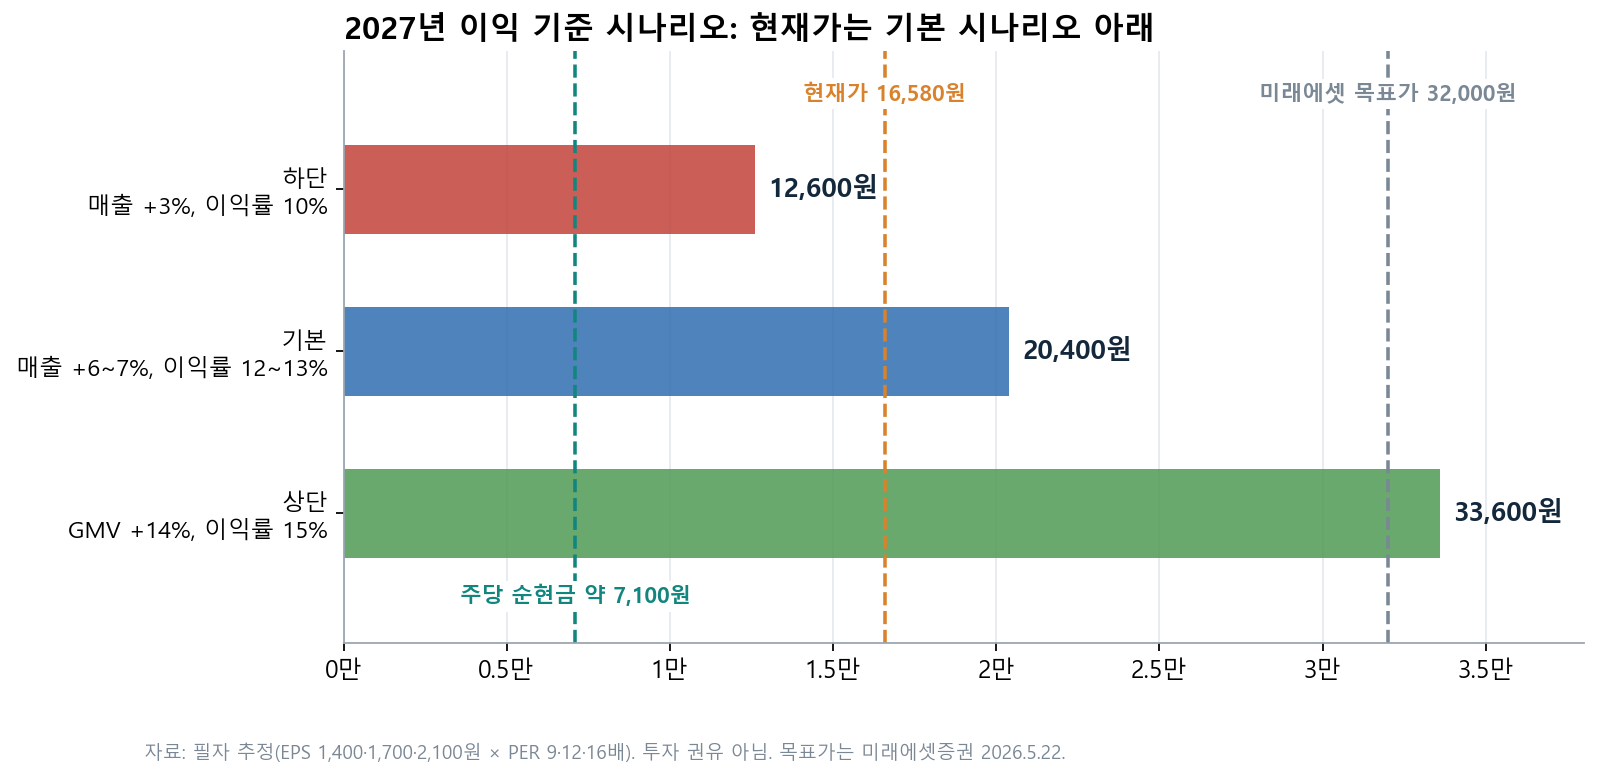
| 시나리오 | 가정 | 2027년 EPS | 적용 PER | 주당 가치 | 현재가 대비 |
|---|---|---|---|---|---|
| 하단 | 매출 +3%, 영업이익률 10% 고착 | 1,400원 | 9배 | 약 12,600원 | -24% |
| 기본 | 매출 +6~7%, 영업이익률 12~13% 회복 | 1,700원 | 12배 | 약 20,400원 | +23% |
| 상단 | GMV +14%, 매출 두 자릿수, 영업이익률 15% | 2,100원 | 16배 | 약 33,600원 | +103% |
현재가 16,580원은 기본 시나리오보다 낮고 하단보다 높다. 하단 시나리오에서도 주당 순현금 약 7,100원이 남아 있어, 하락폭에 비해 상승 여지가 큰 비대칭 구간이라고 본다. 다만 하단으로 가는 길도 열려 있다. 마케팅과 AI 비용이 구조적으로 굳고 GMV 성장률이 시장 수준으로 내려오면 PER 9배도 후하다는 평가가 나올 수 있다.
- 미래에셋증권은 2026년 5월 22일 목표가를 50,000원에서 32,000원으로 낮추고 매수 의견을 유지했다.
- 재평가 조건으로 유튜브 쇼핑 GMV, 판매자 수, 구매 전환율 공개를 꼽았다.
- 시장 대비 GMV 초과 성장폭이 약 2%p로 좁아졌다며 이 격차가 다시 벌어져야 한다고 봤다.
- 중장기로는 에이전틱 커머스로의 전환에서 수혜를 기대했다.
이익률과 PER에 따른 밸류에이션 민감도
시나리오 세 개만으로는 감이 덜 온다. 2027년 매출을 3,450억 원(연 5% 안팎 성장)으로 고정하고, 영업이익률과 적용 PER을 바꿔 가며 주당 가치를 계산했다. 순이익은 영업이익의 95%로 가정했다. 2025년 실제 비율은 97%였다.
| 2027년 영업이익률 | 주당순이익 | PER 9배 | PER 12배 | PER 15배 |
|---|---|---|---|---|
| 10%(2026년 2분기 수준) | 약 1,355원 | 약 12,200원 | 약 16,300원 | 약 20,300원 |
| 12%(2025년 연간 수준) | 약 1,626원 | 약 14,600원 | 약 19,500원 | 약 24,400원 |
| 14%(2025년 2~4분기 수준) | 약 1,898원 | 약 17,100원 | 약 22,800원 | 약 28,500원 |
현재가 16,580원은 ‘이익률 10%에 PER 12배’ 또는 ‘이익률 12%에 PER 9배’와 비슷하다. 시장이 2026년 2분기의 낮은 이익률이 굳는다고 보거나, 이익률이 돌아와도 저성장 할인을 계속 준다고 보고 있다는 뜻이다. 이익률이 2025년 수준으로만 돌아와도 PER 12배에서 19,500원이 나온다. 밸류에이션 재평가에 가장 민감한 변수는 PER보다 이익률이다.
카페24가 속한 시장: 272조 원 온라인쇼핑
국내 온라인쇼핑은 2025년 272.0조 원, 성장률 4.9%의 성숙한 시장이다. 카페24 GMV 13.61조 원은 그 가운데 약 5%다. 2026년 들어서는 시장 성장률이 다시 높아졌다. 6월 +10.7%, 7월과 8월 +7.3%다.
| 지표 | 값 | 읽는 법 |
|---|---|---|
| 2025년 국내 온라인쇼핑 거래액 | 272.0조 원(+4.9%) | 성숙 시장, 점유율 싸움 |
| 2026년 6월 / 7월 / 8월 증가율 | +10.7% / +7.3% / +7.3% | 8월 거래액 24.2조 원 |
| 2026년 8월 상품군 | 의복 -4.4%, 음식료품 +9.8% | 패션 약세, 식품 강세 |
| 카페24 GMV 비중 | 약 5.0% | 13.61조 원 ÷ 272.0조 원 |
| 자사몰 솔루션 내 카페24 점유율 | 추정 50~70% | 공식 통계 없음, 업계 추정 |
시장을 움직이는 다섯 가지 흐름
- 쿠팡·네이버 양강 구도: 두 플랫폼이 거래액의 큰 몫을 가져간다. 판매수수료, 광고비 부담, 고객 데이터를 가질 수 없다는 불만이 브랜드를 자사몰로 밀어낸다.
- 브랜드의 D2C 강화: 중견 브랜드가 외부 플랫폼 의존을 줄이고 자사몰을 별도 성장 채널로 키운다. 카페24에게 기회지만 아임웹 같은 후발 주자도 이 수요를 나눠 가진다.
- 소셜·콘텐츠 커머스: 유튜브 쇼핑, 크리에이터와 라이브 커머스가 검색 다음의 트래픽 원천이 됐다. 카페24는 구글 파트너십으로 이 채널의 국내 공식 연동 사업자다.
- K브랜드 역직구: K뷰티·K패션의 해외 직판 수요가 늘며 다국어 쇼핑몰과 해외 결제·물류 통합 수요가 커졌다. 카페24 해외 GMV는 2025년 1분기 +27%로 국내의 세 배 속도였다.
- AI 검색과 에이전트 쇼핑: 검색이 ChatGPT와 Gemini로 넘어가면서 SEO 대신 GEO(생성형 AI 검색 최적화)가 자사몰 트래픽의 새 변수가 됐다. 뒤에서 자세히 다룬다.
카페24 경쟁사 지도
카페24의 직접 경쟁자는 국내 자사몰 솔루션이다. 하지만 실제 위협은 판매자를 빼앗아 가는 오픈마켓, 해외로 나가는 브랜드를 노리는 글로벌 SaaS, 그리고 쇼핑의 입구 자체를 차지하려는 AI 플랫폼에서 온다.
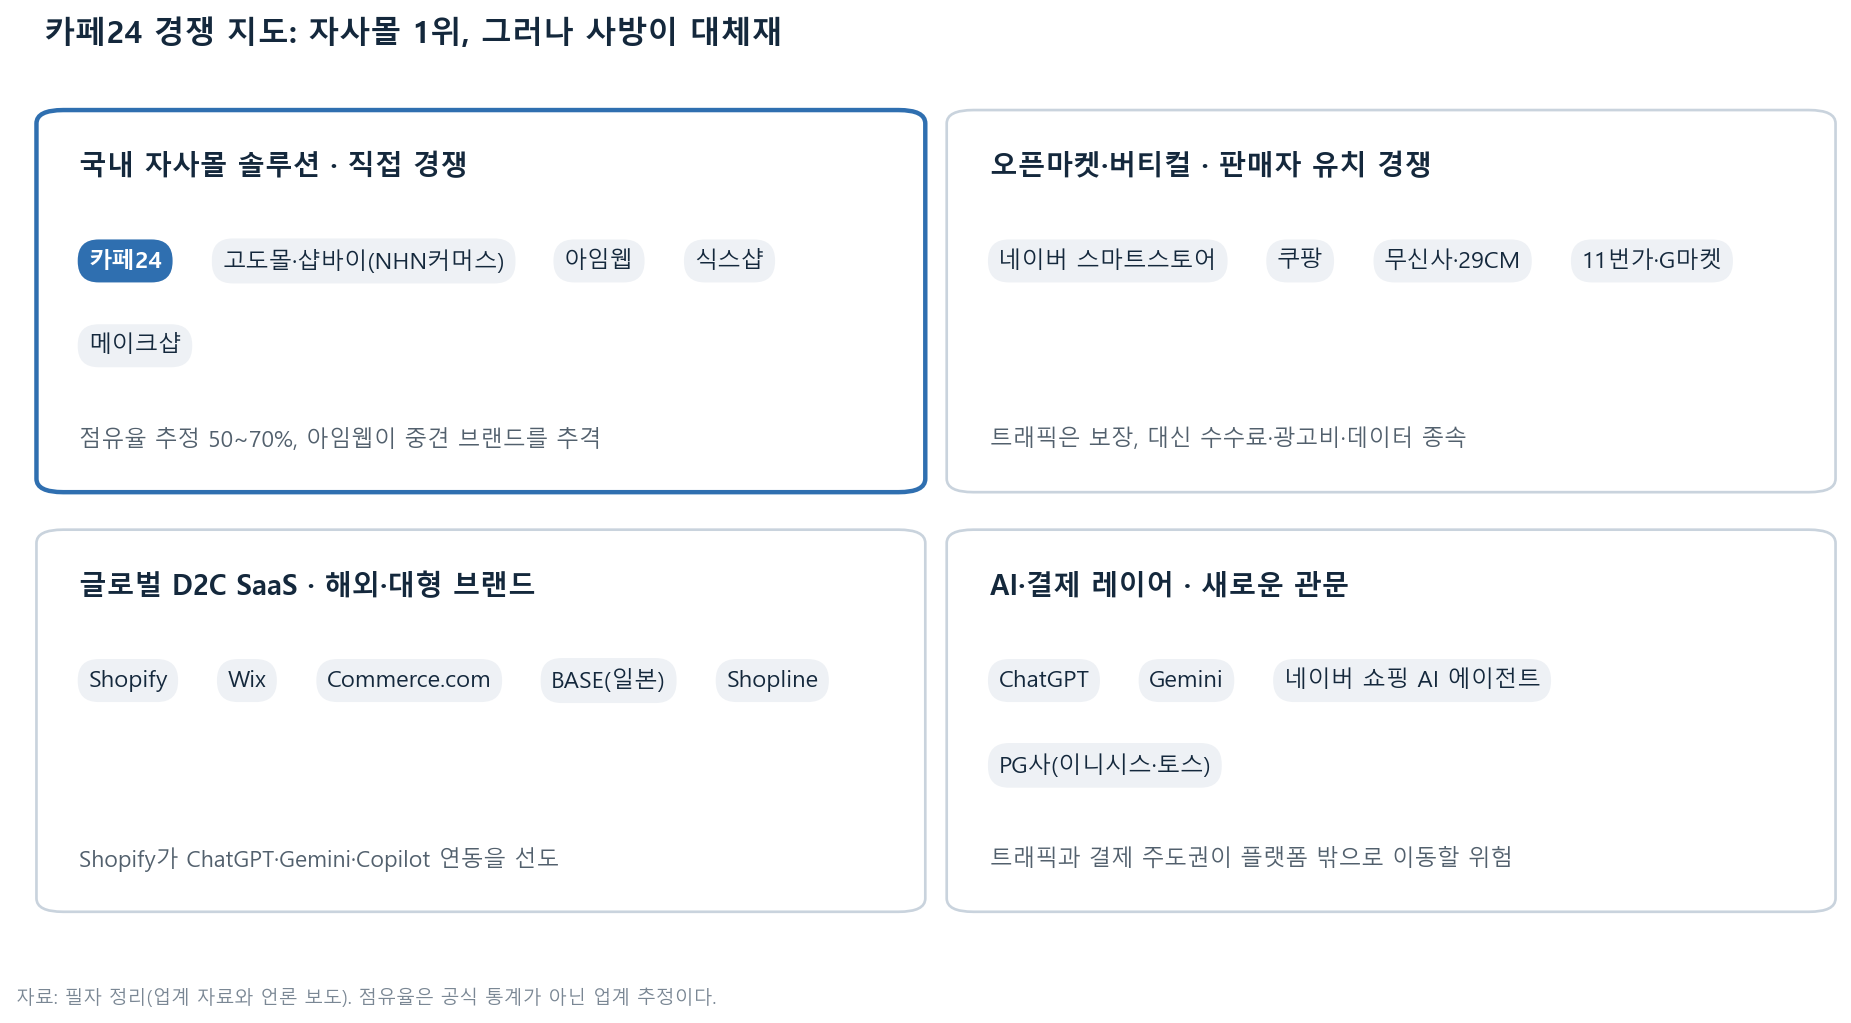
| 경쟁자 | 포지셔닝 | 카페24 대비 강점 | 위협 수준 |
|---|---|---|---|
| 네이버 스마트스토어 | 입점형 쇼핑몰 + 네이버페이 + 검색 트래픽 | 검색·결제·멤버십 일체화, 쇼핑 AI 에이전트(2026년 2월 베타) | 높음 |
| 쿠팡 | 직매입 + 로켓배송 + 마켓플레이스 | 물류와 유료회원 락인 | 중간 |
| 아임웹 | 사용성 중심 자사몰 빌더 | 쉬운 화면, 누적 거래액 8조 원(2026년 8월), 중견 브랜드 이전 사례 | 중간~높음 |
| NHN커머스(고도몰·샵바이) | 중대형·커스터마이징 자사몰 | 개발 자유도, 엔터프라이즈 레퍼런스 | 중간 |
| 식스샵 | 디자인 중심 소형 브랜드 | 템플릿 미학, 쇼핑몰 운영 AI 에이전트 출시 | 낮음~중간 |
| Shopify | 글로벌 1위 D2C 플랫폼 | 글로벌 앱 생태계, Shop Pay, AI 채널 일괄 연동 | 해외 진출·대형 브랜드에서 높음 |
| PG사(KG이니시스·토스페이먼츠 등) | 결제 인프라 | 수수료 경쟁력, 간편결제 브랜드 | 중간, 결제 마진 압박 |
카페24를 지키는 건 전환비용이다. 카페24 위에서 큰 브랜드는 회원과 주문 데이터, 디자인 스킨, 수십 개의 앱 연동이 묶여 있어 옮기기 어렵다. 그런데 2026년 10월에는 연매출 수백억 원대 브랜드들이 아임웹으로 옮겼다는 사례가 보도됐다. 해자가 절대적이지 않다는 신호다. AI 에이전트가 쇼핑몰 구축과 이전 작업까지 자동화하면 이 전환비용은 더 낮아질 수 있다.
카페24 SWOT
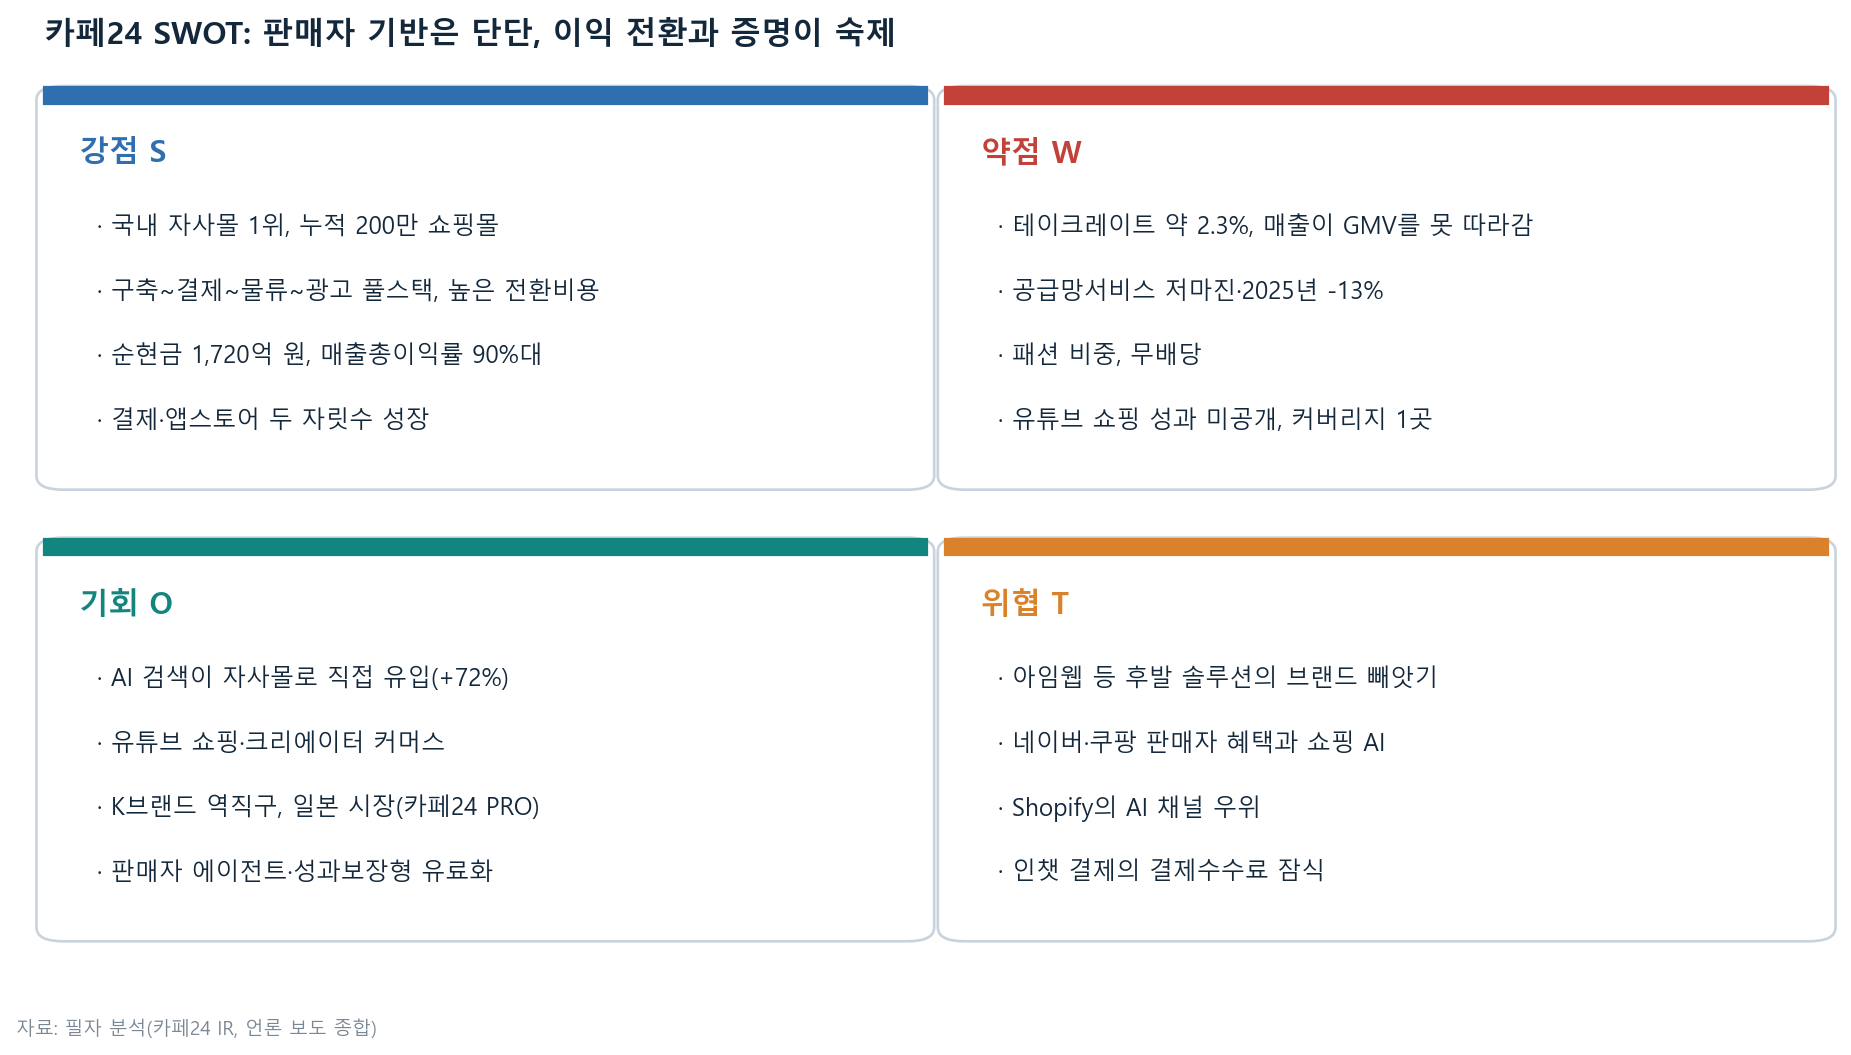
SWOT을 한 줄로 줄이면 ‘판매자 기반은 단단하고, 이익 전환과 증명이 숙제’다. 강점 대부분은 25년 동안 쌓인 것이라 쉽게 무너지지 않는다. 약점 대부분은 회사가 숫자로 증명하지 못한 것들이다. 기회와 위협은 둘 다 AI 에이전트에서 가장 크게 나온다.
AI 에이전트 쇼핑, 에이전틱 커머스란 무엇인가
에이전틱 커머스는 AI 에이전트가 사람 대신 쇼핑 과정의 일부나 전부를 처리하는 방식이다. 지금까지 소비자는 검색창에 키워드를 넣고, 여러 쇼핑몰을 열어 비교하고, 장바구니에 담아 결제했다. 에이전트 쇼핑에서는 “가방에 들어가는 13인치 노트북 추천해 줘”라고 말하면 AI가 상품을 고르고 비교한 뒤 구매 버튼까지 안내한다.
| 사업자 | 무엇을 했나 | 카페24에 주는 의미 |
|---|---|---|
| OpenAI | ChatGPT 안에서 쓰는 앱(Apps in ChatGPT)과 인챗 결제(Instant Checkout) 도입 | 카페24가 국내 플랫폼 최초로 ChatGPT 쇼핑 앱 출시 |
| Shopify | 2026년 3월 ‘에이전틱 스토어프런트’로 수백만 상인을 ChatGPT·Copilot·Gemini에 일괄 연결 | 글로벌 경쟁사가 AI 채널 연동에서 앞서 있음 |
| Shopify와 에이전트 거래 표준 UCP(Universal Commerce Protocol) 공동 개발 | 카페24 주주인 구글이 표준을 주도 | |
| 네이버 | 2026년 2월 네이버플러스 스토어에 쇼핑 AI 에이전트 베타 출시 | 국내 오픈마켓이 에이전트 입구를 선점하려 함 |
에이전트 거래 표준은 두 갈래다. Shopify와 구글이 만든 UCP, OpenAI와 Stripe 계열의 ACP다. 표준이 어떻게 정리되든, 에이전트가 쇼핑몰의 상품과 재고, 가격을 정확히 읽고 주문을 넣을 수 있어야 거래가 성립한다. 그 데이터를 누가 갖고 있느냐가 에이전트 시대 플랫폼의 힘을 가른다.
카페24 AI 유입 데이터: 이미 숫자가 움직인다
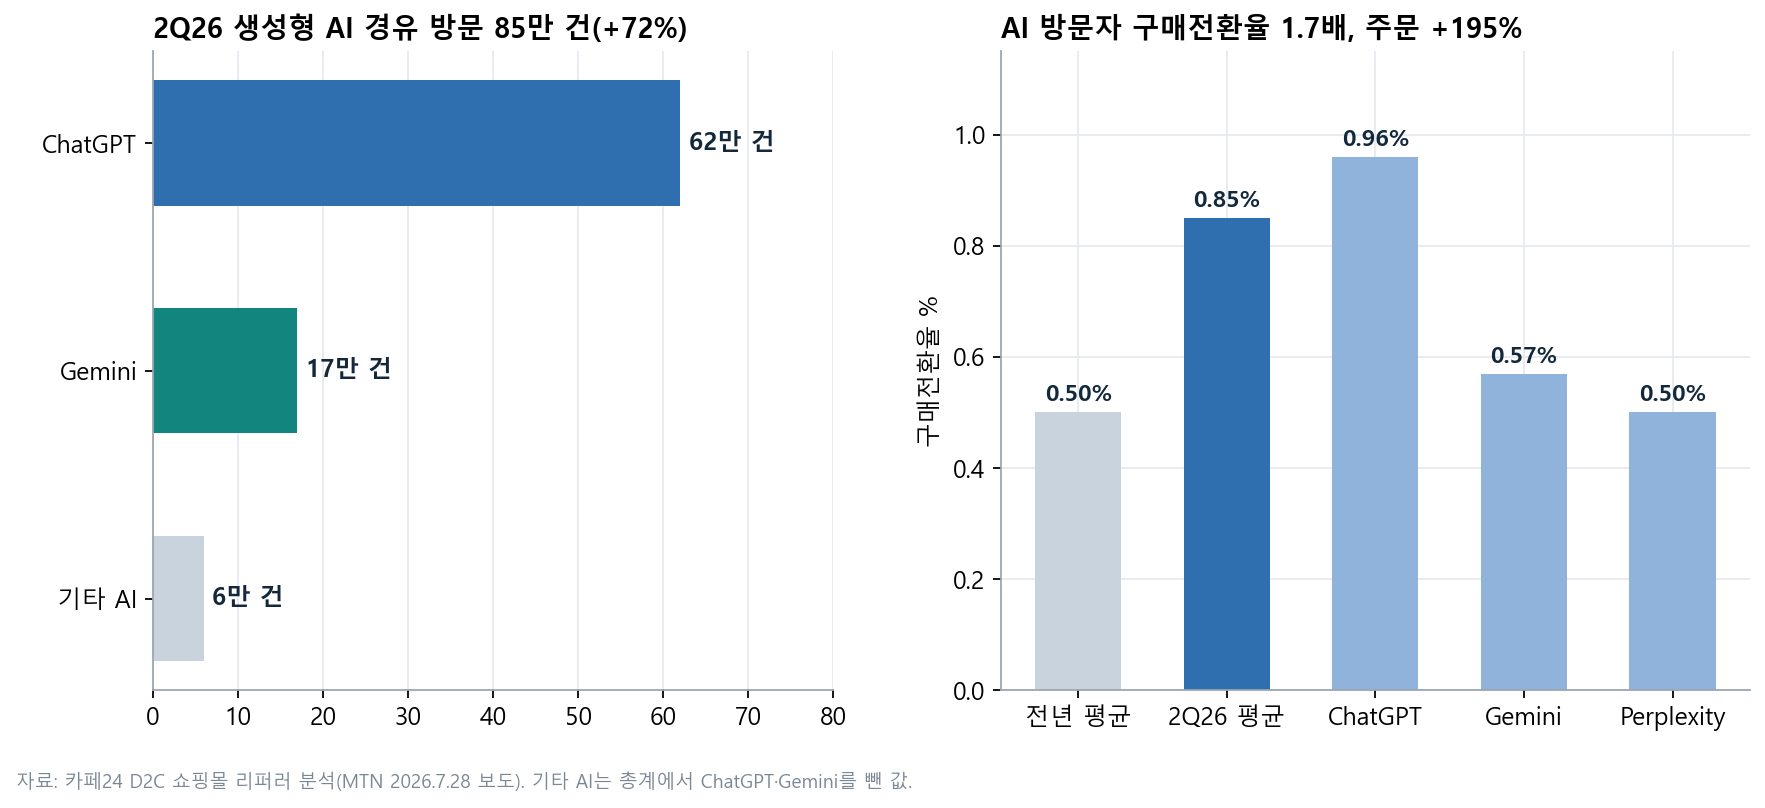
카페24는 2026년 7월 자사 D2C 쇼핑몰의 리퍼러(유입 경로)를 분석해 AI 유입 데이터를 공개했다. 아직 규모는 작지만 방향은 분명하다.
| 지표 | 2026년 2분기 |
|---|---|
| 생성형 AI 경유 방문 | 약 85만 건(+72%) |
| AI별 방문 | ChatGPT 62만 건(73%), Gemini 17만 건(20%) |
| AI별 증가율 | Claude +851%, Gemini +686%, Copilot +156% |
| AI 방문자 구매전환율 | 0.50% → 0.85%(ChatGPT 0.96%, Gemini 0.57%, Perplexity 0.50%) |
| AI 경유 주문 건수 | +195% |
| 상품 상세페이지 직행 비중 | 57.4% |
| SEO + AI 상세페이지 병행 브랜드 | 구매전환율 +29.9%, 주문 +104.8%(카페24 PRO 2,300여 곳, 이중차분법) |
규모로 따지면 아직 실적 동인이 아니다. 85만 건에 전환율 0.85%를 곱하면 분기 약 7,200건 주문이다. 객단가를 5~10만 원으로 가정하면 분기 GMV 3.75조 원의 0.01~0.02% 수준이다(객단가는 필자 가정). 그래도 두 가지는 의미가 있다. AI를 거친 방문자가 더 잘 산다는 점, 그리고 절반 넘게 쇼핑몰 메인을 건너뛰고 상품 상세페이지로 바로 들어온다는 점이다. 오픈마켓 내부 검색을 거치지 않고 자사몰 상품으로 직행하는 트래픽이 생긴 것이다.
AI 에이전트 쇼핑 4단계로 본 카페24의 위치
에이전트 쇼핑을 네 단계로 나눠 보면 카페24가 어디서 이기고 어디서 지는지가 보인다.
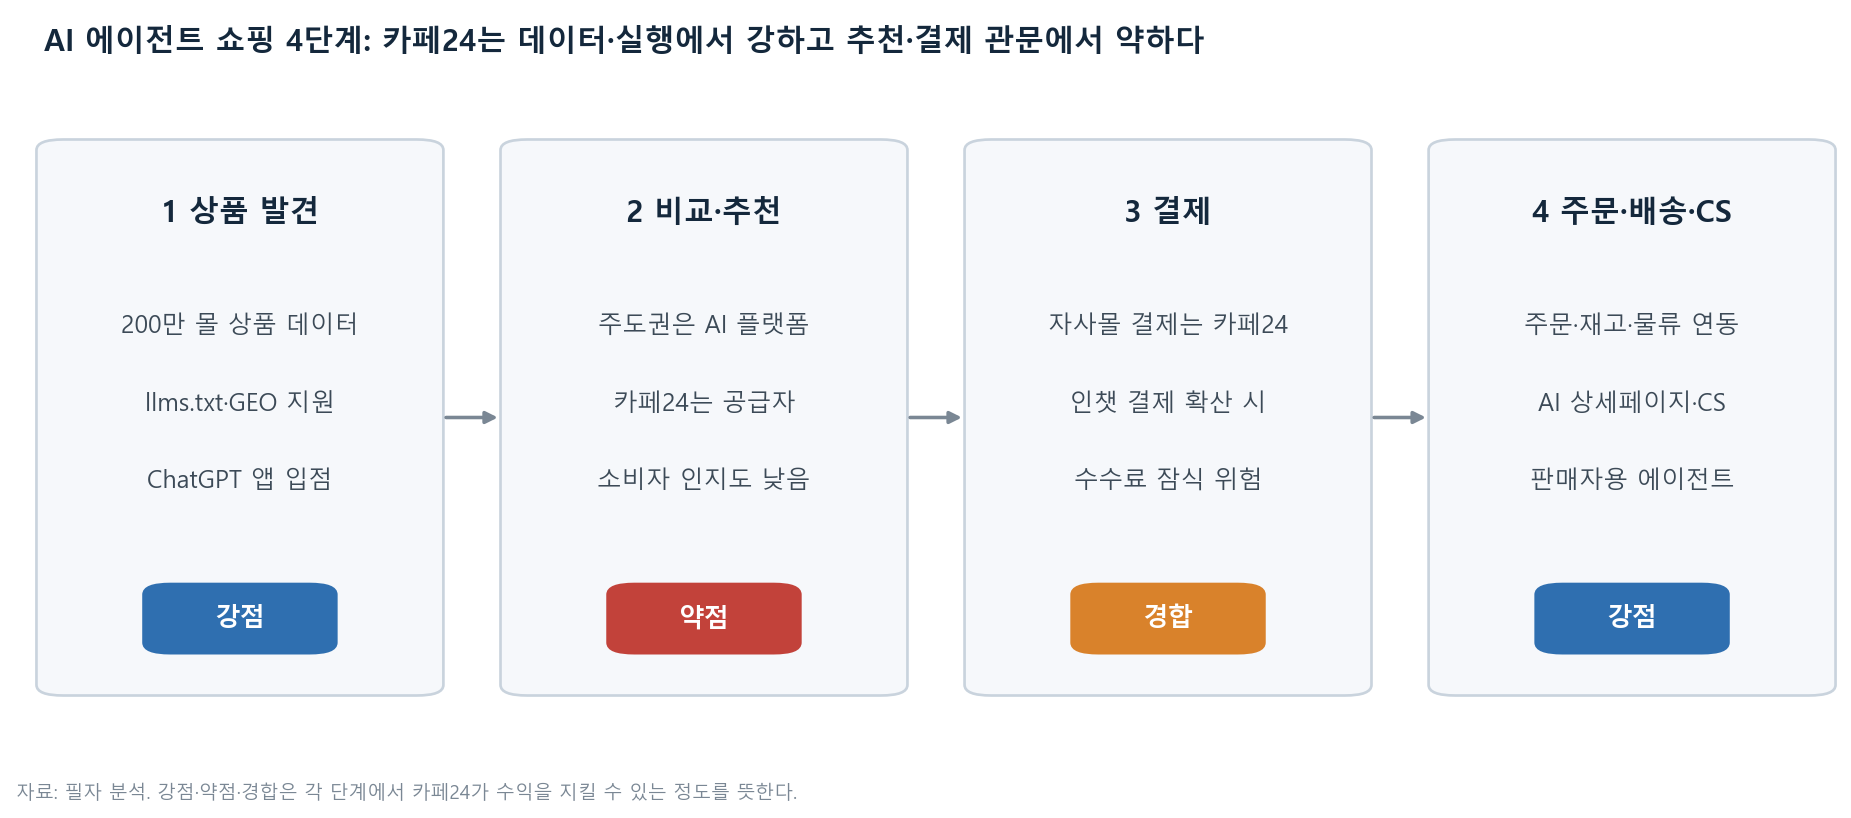
- 상품 발견(강점): 에이전트는 상품 데이터를 읽어야 추천할 수 있다. 카페24는 200만 쇼핑몰의 상품·가격·재고·리뷰를 표준화된 형태로 갖고 있고, 카페24 PRO 고객에게 AI 크롤러용 llms.txt와 구조화 데이터를 적용해 준다.
- 비교·추천(약점): 무엇을 보여 줄지는 AI 플랫폼이 정한다. 카페24는 데이터를 공급하는 역할에 머물고, 소비자는 카페24라는 이름을 모른다. 에이전트가 가격과 스펙 비교를 대신하면 브랜드 충성도가 약해질 수도 있다.
- 결제(경합): 지금은 AI가 소비자를 자사몰로 보내고, 결제는 카페24 결제솔루션에서 끝난다. 인챗 결제가 표준이 되면 결제가 AI 플랫폼과 카드사, Stripe 계열로 넘어갈 수 있다.
- 주문·배송·CS(강점): 주문이 들어온 뒤의 재고 차감, 배송, 교환·반품, 고객응대는 여전히 쇼핑몰 시스템에서 일어난다. 카페24가 가장 오래 해 온 일이고, 판매자 전환비용이 가장 높은 영역이다.
AI 에이전트 시대 카페24의 강점 다섯 가지
- 에이전트가 읽을 데이터를 가진 쪽: 국내 브랜드 자사몰 상품 데이터가 이미 카페24 안에 표준화돼 있다. GEO 설정을 수만 개 쇼핑몰에 한 번에 적용할 수 있는 건 플랫폼 사업자만의 규모의 경제다.
- 자사몰로 트래픽이 돌아오는 구조: AI 검색은 오픈마켓 내부 검색을 거치지 않는다. 네이버·쿠팡의 검색 독점이 약해질수록 자사몰의 상대적 가치가 커진다. AI 유입의 57.4%가 상세페이지 직행이라는 숫자가 그 근거다.
- 중립적 멀티 채널 사업자: 국내 첫 ChatGPT 쇼핑 앱(2026년 2월), 구글 지분 파트너십, Gemini 등 다른 AI 플랫폼으로의 확장 계획까지, 특정 AI에 묶이지 않은 위치다. 어느 AI가 이기든 상품 데이터 공급자는 필요하다.
- 판매자용 에이전트로 수익 모델 전환: 상세페이지 자동 제작, 재고·광고 예측, 고객응대 자동화를 성과보장형 서비스로 팔면 테이크레이트 2.3%를 끌어올릴 수 있다. 회사가 2026년 전략으로 내건 방향이다.
- AI 인프라 호스팅: 2026년 4월 에이전트 프레임워크를 기본 탑재한 ‘오픈클로 VPS’를 내놨다. 정체된 인프라 부문(+1.6%)에 새 수요를 만들 수 있다.
AI 에이전트 시대 카페24의 약점 여섯 가지
- 결제 관문 상실 위험: 에이전트 안에서 결제가 끝나는 인챗 결제가 표준이 되면 매출의 38%인 결제솔루션이 흔들린다. 다만 현실은 아직 느리다. 미국에서도 ChatGPT 인챗 결제를 실제 가동한 Shopify 스토어는 2026년 2월 약 30곳이었고, 월마트는 인챗 결제 전환율이 자사 사이트로 보냈을 때의 약 3분의 1이었다고 알려졌다. 당분간은 ‘자사몰로 보내 결제’가 주류다.
- 표준 주도권 부재: UCP는 Shopify·구글이, ACP는 OpenAI·Stripe가 주도한다. Shopify는 2026년 3월 수백만 상인을 AI 채널에 일괄 연결했고, 카페24는 따라가는 입장이다.
- 낮은 소비자 인지도: 카페24는 판매자가 아닌 플랫폼이라 사용자가 ‘@cafe24’를 찾아 부르는 모델은 한계가 있다. ChatGPT 앱에는 아직 수익 모델도 없다.
- 구축 진입장벽 붕괴: AI로 쇼핑몰을 만드는 일이 쉬워지면서 아임웹, 식스샵 같은 후발 주자와의 기능 격차가 좁아진다. 식스샵은 주문·재고를 처리하는 쇼핑몰 운영 AI 에이전트를 먼저 내놨다.
- 광고 대행 수요 감소: 광고 집행이 AI로 자동화되면 마케팅솔루션의 대행 수수료가 줄어들 수 있다. 2026년 2분기 마케팅솔루션은 회계 변경 전 기준으로도 -1.0%였다.
- AI 비용의 마진 부담: AI 관련 비용이 들어간 지급수수료가 2분기 +25.9%였다. 무료로 주는 AI 기능이 늘수록 이익률이 깎인다.
트래픽은 AI가 가져가되 주문·결제·운영은 카페24에서 일어나는 구도가 유지되면, 카페24는 오히려 오픈마켓 대비 점유율을 늘릴 수 있다. AI가 오픈마켓의 검색 광고를 대체하기 때문이다. 관측할 변수는 두 가지다. 국내에서 인챗 결제가 얼마나 빨리 퍼지는지, 그리고 카페24가 판매자 에이전트를 유료 매출로 얼마나 빨리 바꾸는지다.
리스크와 3분기 체크포인트
| 리스크 | 현재 상황 | 확인할 신호 |
|---|---|---|
| 이익률 10% 안팎 고착 | 2026년 상반기 영업이익 145억 원(-16%), 2분기 이익률 9.9% | 3분기 영업이익률이 전년 13.0%로 회복하는지 |
| 시장 대비 초과 성장 소멸 | GMV와 시장 성장률 격차 1~2%p | 격차가 다시 3%p 이상 벌어지는지 |
| 결제수수료 압박 | PG 경쟁, 카드 수수료, 인챗 결제 | 결제솔루션 성장률 두 자릿수 유지 여부 |
| 경쟁 심화 | 아임웹 이전 사례, 네이버 쇼핑 AI, Shopify AI 채널 | 신규 판매자 유입, 이탈 브랜드 보도 |
| 정보 비대칭 | 커버리지 사실상 1곳, 목표가 8만→5만→3.2만 원 | 유튜브 쇼핑·AI 채널 KPI 공개 |
| 주주환원 부족 | 무배당, 자사주 소각 0.3% | 배당 재개, 소각 확대 |
11월 5일 3분기 실적에서 볼 것
- 영업이익률이 2분기 9.9%에서 전년 3분기 13.0% 쪽으로 돌아오는지 본다. 비용 증가가 일회성인지를 가르는 숫자다.
- GMV 성장률이 국내 온라인쇼핑(7~8월 +7.3%)보다 3%p 이상 빠른지 본다.
- EC솔루션 +13% 성장이 이어지는지 본다. 판매자 에이전트와 성과보장형 서비스가 돈이 되는지 보여 주는 부문이다.
- 유튜브 쇼핑이나 AI 채널 관련 지표를 처음으로 공개하는지 본다.
- 배당이나 자사주 소각 같은 자본 배분 정책이 나오는지 본다.
카페24 기업분석 결론
카페24는 거래가 늘면 자동으로 매출이 따라 느는 플랫폼이고, 현금을 잘 벌며, 수익성도 해외 피어와 비슷하다. 25년 동안 쌓은 판매자 기반과 결제까지 묶인 풀스택 구조, 네이버와 구글을 함께 주주로 둔 위치는 쉽게 복제하기 어렵다. 그런데 매출 성장률이 낮고 주주환원이 작아서 성장이 멈춘 회사의 밸류에이션을 받고 있다.
그래서 나는 카페24를 ‘현금 잘 버는 플랫폼이 다음 성장 엔진을 찾는 중’으로 본다. 엔진 후보 가운데 가장 큰 변수는 AI 에이전트다. 트래픽은 AI가 가져가되 주문·결제·운영이 카페24에서 일어나는 구도가 유지되면 기회이고, 결제까지 AI 안으로 들어가면 위협이다. 순현금이 시가총액의 43%이고 EV/EBIT이 6배 수준이라 실패해도 하방이 두텁고, 성공하면 재평가 폭이 크다고 본다.
- 사업: 쇼핑몰은 무료로 열어 주고 결제·물류·광고·호스팅으로 거래액의 약 2.3%를 매출로 가져간다.
- 숫자: 순현금 1,720억 원, 연 500~700억 원 FCF, PER 11.2배. 싸게 거래되는 이유는 3%대 매출 성장률이다.
- 변수: 11월 5일 3분기 실적의 영업이익률 회복, 새 KPI 공개, 주주환원, 그리고 국내 인챗 결제 확산 속도다.
자주 묻는 질문
카페24는 무엇으로 돈을 버나?
쇼핑몰 구축은 기본 무료이고, 결제수수료(매출의 38%), 상품공급·물류(25%), 광고 대행(15%), 앱스토어·부가서비스(11%), 호스팅(11%)으로 돈을 번다. 2025년 기준이다.
카페24 PER과 순현금은 얼마인가?
2026년 11월 2일 종가 16,580원 기준 PER 약 11.2배, PBR 약 1.50배다. 6월말 순현금은 약 1,720억 원으로 시가총액의 약 43%, 주당 약 7,100원이다.
2026년에 카페24 이익이 줄어든 이유는?
신규 서비스와 고객 확보를 위한 마케팅비, AI 관련 비용이 늘었기 때문이다. 2분기 광고선전비는 회계 변경 전 기준 +69.9%, 지급수수료는 +25.9%였다. 회계처리 변경은 이익에 영향을 주지 않는다.
카페24와 Shopify 밸류에이션 차이는 왜 큰가?
매출 성장률 차이 때문이다. Shopify는 최근 12개월 매출이 32.5% 늘었고 카페24는 3.1%다. 수익성은 비슷하지만 EV/매출이 16.4배와 0.71배로 갈렸다.
AI 에이전트가 카페24에 위협이 되는 이유는?
소비자의 쇼핑 입구와 결제가 AI 플랫폼 안으로 들어가면 카페24의 최대 수익원인 결제수수료가 줄어들 수 있다. 반대로 AI 검색은 자사몰 상세페이지로 바로 고객을 보내 트래픽에는 도움이 된다. 2026년 2분기 AI 경유 방문은 약 85만 건(+72%)이다.
카페24 목표주가는 얼마인가?
사실상 유일한 커버리지인 미래에셋증권이 2026년 5월 22일 32,000원(매수)을 제시했다. 2025년 6월 80,000원, 2025년 11월 50,000원에서 연속으로 낮아졌다.
참고 자료
- 카페24 IR 실적발표 자료: 2025년 4분기(2026.2.25), 2026년 1분기(2026.5.7), 2026년 2분기(2026.8.6)
- OpenDART 연결 재무제표(StockAnalysis 집계), StockAnalysis 해외 피어 통계(2026.10.21 확인)
- 디지털데일리·딜사이트, 2026년 2분기 실적 보도(2026.8.6)
- 뉴스핌, 미래에셋증권 리포트 요약(2026.5.22) · 스마트투데이(2025.5.12) · 재경일보(2026.3.30)
- MTN, 생성형 AI 유입 분석(2026.7.28) · 헤럴드경제(2026.4) · 다음뉴스, ChatGPT 쇼핑 앱(2026.2.23)
- Shopify 뉴스룸(2026.3.24) · Naturaily(Forrester 인용) · 뉴시스, 네이버 쇼핑 AI 에이전트(2026.2.6)
- 바이라인네트워크(2026.3.9) · 디지털데일리, 자사몰 솔루션 이전 사례(2026.10.10) · 통계청(국가데이터처) 온라인쇼핑동향