
조선 기자재 스몰캡은 2026년 하락장에서 가장 크게 빠진 그룹입니다. 코스피·코스닥이 고점 대비 약 40% 내리는 동안 조선·플랜트·발전 기자재 스몰캡 30곳 중 26곳이 55% 넘게 빠졌습니다. 이 글은 조선·LNG 리포트 5편으로, 앞부분에서는 LNG 가격 차이로 직접 돈을 버는 에너지·해운주를, 뒷부분에서는 스몰캡 18곳을 다룹니다.
핵심 요약
① 지금 LNG 가격 차이로 가장 직접 돈을 버는 곳은 미국산 LNG를 싸게 확보한 SK이노베이션입니다.
② 한국가스공사는 PBR 0.27배로 싸지만 주가는 LNG 업황보다 요금 정책에 더 크게 움직입니다.
③ 스몰캡 중 흑자·저부채인 인화정공·에스엔시스·일승·동방선기와 LNG 발전 수혜주 비에이치아이는 볼 만하고, 적자 스몰캡은 피하는 것이 좋습니다.
조선·LNG 산업분석 시리즈(6편)
조선·LNG [1/6] 북미 LNG 프로젝트 총정리 2026: 호르무즈 사태 이후 LNG 시장과 미국·캐나다 FID 현황
조선·LNG [2/6] LNG선 발주 전망과 FLNG: 삼성중공업 신조 FLNG 점유율 64%, 조선소별 LNG선 수주잔고 분석
조선·LNG [3/6] 조선주 기업분석 2026: HD한국조선해양·HD현대중공업·삼성중공업·한화오션과 삼성E&A, LNG 수혜 비교
조선·LNG [4/6] LNG 기자재주 분석: 동성화인텍·한국카본·한화엔진·SNT에너지·성광벤드·태광·하이록코리아 총정리
5. LNG 에너지·해운주와 조선 기자재 스몰캡 (이 글)
조선·LNG [6/6] LNG 사이클은 언제까지? 2027~2031 시나리오와 LNG 관련주 투자 매력도 점수(조선·기자재 28곳)
LNG 에너지·트레이딩·해운주
| 기업 | LNG 연결고리 | 주가 / 시총(10.26) | 2026E 영업이익 | 2026E PER / PBR | 배당 |
|---|---|---|---|---|---|
| SK이노베이션 (096770) | 미국 Freeport 액화 220만 톤, 호주 바로사 37.5% | 136,100원 / 23.0조 | 10.5조 | 6.7배 / 0.88배 | – |
| 한국가스공사 (036460) | LNG Canada 5%, 미국산 330만 톤 도입 | 35,850원 / 3.31조 | 2.56조 | 2.9배 / 0.27배 | 3.2% |
| 포스코인터내셔널 (047050) | 알래스카 LNG 연 100만 톤 HOA, 미얀마 가스전 | 49,500원 / 8.71조 | 1.50조 | 9.2배 / 1.21배 | 3.7% |
| GS (078930) | LNG 직도입 발전·정유 | 80,000원 / 7.43조 | 5.19조 | 3.0배 / 0.46배 | 3.8% |
| 팬오션 (028670) | LNG선 11~13척 장기대선 | 5,980원 / 3.20조 | 7,000억 | 6.6배 / 0.51배 | 2.5% |
| 대한해운 (005880) | Shell과 LNG선 4척 장기대선 | 1,832원 / 5,913억 | 2,556억 | 3.1배 / 0.24배 | – |
SK이노베이션: 미국 LNG 차익의 직접 수혜
Freeport LNG 액화 계약(연 220만 톤, 20년), 미국 Woodford 셰일가스전 49.9%, 호주 바로사-칼디타 37.5%, Darwin LNG 연 130만 톤을 합쳐 연 약 350만 톤을 확보했습니다. 원가 약 6.5달러에 가져와 아시아·유럽에 25~28달러에 팔 수 있는 구조이고, 호르무즈를 거치지 않습니다. 하나증권은 3분기 E&S 영업이익을 약 8000억 원으로 추정합니다. 다만 전사 이익의 대부분은 정유에서 나오고, 가격 차이가 줄면 LNG 이익도 빠르게 줄며, SK온 손익이 여전히 변수입니다.
한국가스공사: 싸지만 요금 정책이 주가를 정한다
LNG Canada 지분 5%로 2단계 FID에도 참여했고, 대신증권은 3분기 영업이익 4312억 원을 추정합니다. 카타르산 비중이 14%로 낮아 수급 충격은 크지 않았습니다. 그러나 미수금이 약 14조 원이고 5월 민수용 요금 인상이 무산돼 더 늘 수 있으며, 부채비율은 397%입니다.
포스코인터내셔널: 알래스카는 2030년대 옵션
Glenfarne과 20년간 연 100만 톤 도입 HOA를 맺었고, 포스코가 파이프라인 강재 상당 부분을 공급합니다. 이익의 핵심은 미얀마 가스전이며, 알래스카 FID·의혹 뉴스에 따라 주가가 흔들릴 수 있습니다.
해운: 팬오션·대한해운은 안정적이지만 수혜 강도는 낮다
팬오션의 LNG 부문은 2028년까지 매년 약 1600억 원의 영업이익이 예상되고, 대한해운은 1분기 LNG선 영업이익이 415억 원(+74%)으로 전사의 56%였습니다. 다만 장기 고정 계약이라 운임 급등의 수혜는 제한적이고, 두 회사 모두 신규 LNG선보다 VLCC·벌크에 투자하고 있습니다.
조선 기자재 스몰캡: 왜 이렇게 많이 빠졌나
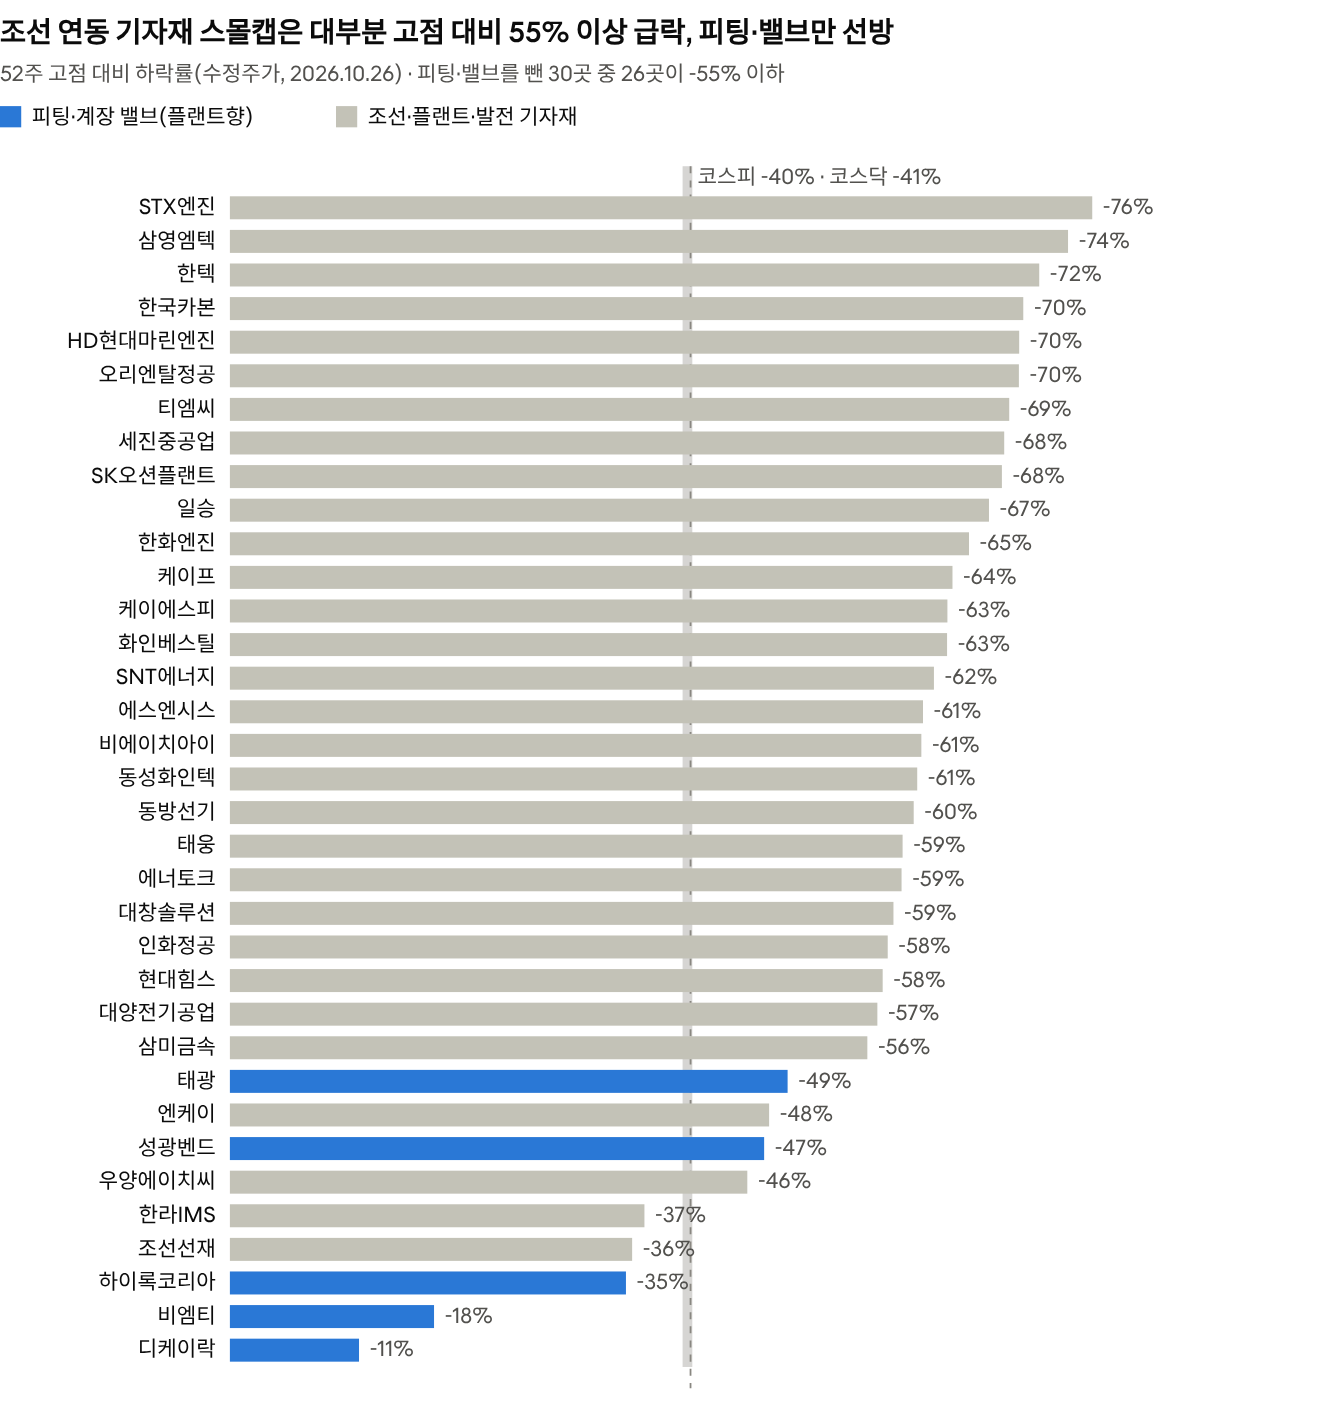
- 시장 전체의 급락: 코스피는 6월 고점 9,115에서 10월 26일 5,469로 내렸습니다. 스몰캡은 유동성이 낮아 같은 매도에도 더 크게 빠집니다.
- 조선주 정점 논란의 증폭: 조선 3사가 -48~-65% 빠지자, 이들에 매출을 기대는 기자재사는 더 크게 흔들렸습니다.
- 수주 공백: 2025년 LNG선 발주가 35척으로 급감한 여파가 2026년 기자재 수주 공백으로 나타났습니다.
- 이익은 오히려 늘었습니다: 2024→2025년 영업이익률은 일승 13→21%, 동방선기 11→22%, 세진중공업 10→18%, 인화정공 11→14%로 올랐습니다.
조선 기자재 스몰캡 18곳 한눈에
| 기업 | 주요 제품 | LNG 연관도 | 시총 | 2025 영업이익(률) | PER / PBR | 부채비율 |
|---|---|---|---|---|---|---|
| 비에이치아이 | LNG 복합화력 HRSG | 높음 | 1.30조 | 755억 (9.8%) | 12.9배 / 6.44배 | 368% |
| 일승 | 조선LNG 장비·파이프 스풀 | 높음 | 928억 | 109억 (21.4%) | 7.1배 / 1.76배 | 42% |
| 에스엔시스 | 선박 배전반 | 중간 | 1,825억 | 177억 (12.3%) | 10.0배 / 1.05배 | 35% |
| 인화정공 | 엔진 실린더커버·프레임 | 중간 | 2,915억 | 155억 (14.4%) | 11.0배 / 0.82배 | 35% |
| 동방선기 | 파이프 스풀 | 중간 | 342억 | 93억 (22.2%) | 3.0배 / 0.63배 | 34% |
| 케이에스피 | 엔진 배기밸브 스핀들 | 중간 | 995억 | 115억 (12.1%) | 12.6배 / 1.13배 | 73% |
| 케이프 | 실린더 라이너+증권 | 중간 | 1,889억 | 500억 (8.6%) | 3.0배 / 0.61배 | 770% |
| 삼영엠텍 | 엔진 구조재·주강 | 중간 | 679억 | 102억 (8.6%) | 4.6배 / 0.72배 | 124% |
| STX엔진 | 중고속·방산 엔진 | 낮음 | 6,319억 | 696억 (8.8%) | 7.7배 / 1.65배 | 238% |
| 티엠씨 | 선박용 케이블 | 중간 | 2,583억 | 64억 (1.9%) | 적자 / 2.25배 | 114% |
| 화인베스틸 | 조선용 형강 | 중간 | 329억 | -17억 | 적자 / 0.65배 | 232% |
| 대창솔루션 | 주강품(초저온) | 중간 | 582억 | -1억 | 적자 / 1.79배 | 294% |
| 에너토크 | 밸브 액추에이터 | 중간 | 436억 | -41억 | 적자 / 1.15배 | 21% |
| 엔케이 | 소화장치·고압가스 용기 | 낮음 | 641억 | -6억 | 적자 / 0.36배 | 39% |
| 삼미금속 | 대형 형단조 | 낮음 | 1,858억 | 58억 (7.9%) | 73배 / 1.77배 | 104% |
| 태웅 | 자유형 단조(풍력) | 낮음 | 4,732억 | 50억 (1.4%) | 19.5배 / 0.77배 | 33% |
| SK오션플랜트 | 해상풍력 하부구조물 | 낮음 | 6,010억 | 595억 (6.2%) | 16.4배 / 0.72배 | 41% |
| 조선선재 | 피복 용접재료 | 낮음 | 904억 | 78억 (15.0%) | 6.7배 / 0.39배 | 6% |
자료: 네이버증권(FnGuide)·WISEfn(2026.10.26). PER은 표시가 없으면 최근 4분기 실적 기준. 대한조선·HJ중공업은 LNG선을 짓지 않아 제외했습니다.
그래도 볼 만한 조선 기자재 스몰캡
흑자, 부채비율 100% 미만, PER 12배 이하, LNG 연관도 중간 이상인 곳만 골랐습니다.
- 인화정공: 엔진 3사(한화엔진·HD현대중공업·HD현대마린엔진) 모두를 고객으로 둬 엔진 업황을 싸게 살 수 있습니다. PBR 0.82배, 배당 4.7%.
- 에스엔시스: 영업이익률 12%대, 상장 후 부채비율 35%.
- 일승·동방선기: 마진 20%대, PER 3~7배. 일승은 조선LNG 사업부가 있어 LNG 연관도가 더 높습니다.
- 비에이치아이(별도 관심): 부채비율 368%로 기준을 넘지만, 수주잔고 2.4조 원의 LNG 발전 직접 수혜주이고 2026E 영업이익이 1,454억 원으로 두 배가 됩니다.
스몰캡 투자 시 주의할 점
- 유동성: 시총 1,000억 원 미만(동방선기·화인베스틸·에너토크·대창솔루션·삼영엠텍)은 하루 거래대금이 수억 원에 불과합니다.
- 고객 집중: 조선 3사·엔진 3사의 파업·수주 둔화가 곧바로 내려옵니다.
- 테마 매매: 적자 기업(티엠씨·화인베스틸·대창솔루션·에너토크·엔케이)은 ‘조선·LNG·마스가’ 뉴스에 급등락했습니다.
- 시차: 기자재 수주는 LNG선 발주보다 1~2년 늦습니다.
자주 묻는 질문
Q1. LNG 가격이 오르면 어떤 주식이 가장 먼저 좋아지나요?
미국산 LNG를 장기계약으로 싸게 확보한 SK이노베이션 같은 트레이딩 구조를 가진 회사입니다. 조선·기자재는 가격이 아니라 FID와 발주를 따라갑니다.
Q2. 조선 기자재 스몰캡은 지금 사도 되나요?
낙폭이 크다고 싼 것은 아닙니다. 흑자·저부채·이익 증가가 확인되는 곳을 고르고, 거래량이 적은 종목은 분할로 접근하는 것이 안전합니다.
출처: 네이버증권(FnGuide, 2026.10.26), WISEfn, Yahoo Finance 수정주가, 뉴스퀘스트, 아주경제, 뉴스핌, 서울경제, 딜사이트, 핀포인트뉴스, 탑데일리, 한국경제. 이 글은 개인적인 기업 분석이며 투자 권유가 아닙니다.