
조선주 기업분석을 LNG 관점에서 다시 해 봤습니다. 조선 4사는 LNG 사이클의 가장 큰 수혜주인데도 주가는 52주 고점 대비 51~66% 빠졌습니다. 이익은 2026년에도 크게 늘지만, 주가는 업황 정점 우려와 노사 갈등, 중국 추격, 원화 강세를 먼저 반영했습니다. 이 글은 조선·LNG 리포트 3편입니다.
핵심 요약
① HD한국조선해양은 LNG선 수주잔고 세계 최대(79척)인데 2026E PER 4.3배로 4사 중 가장 쌉니다.
② 삼성중공업은 LNG·FLNG 순수도가 가장 높지만 PER 15배·부채비율 265%가 부담입니다.
③ 플랜트 EPC 중 LNG 액화에 직접 들어가려는 곳은 삼성E&A뿐이고, 아직 주계약 실적은 없습니다.
조선·LNG 산업분석 시리즈(6편)
조선·LNG [1/6] 북미 LNG 프로젝트 총정리 2026: 호르무즈 사태 이후 LNG 시장과 미국·캐나다 FID 현황
조선·LNG [2/6] LNG선 발주 전망과 FLNG: 삼성중공업 신조 FLNG 점유율 64%, 조선소별 LNG선 수주잔고 분석
3. 조선주 4사·플랜트 EPC 기업분석 (이 글)
조선·LNG [4/6] LNG 기자재주 분석: 동성화인텍·한국카본·한화엔진·SNT에너지·성광벤드·태광·하이록코리아 총정리
조선·LNG [5/6] 조선 기자재 스몰캡 18곳과 LNG 에너지·해운주: SK이노베이션·가스공사·포스코인터·팬오션 분석
조선·LNG [6/6] LNG 사이클은 언제까지? 2027~2031 시나리오와 LNG 관련주 투자 매력도 점수(조선·기자재 28곳)
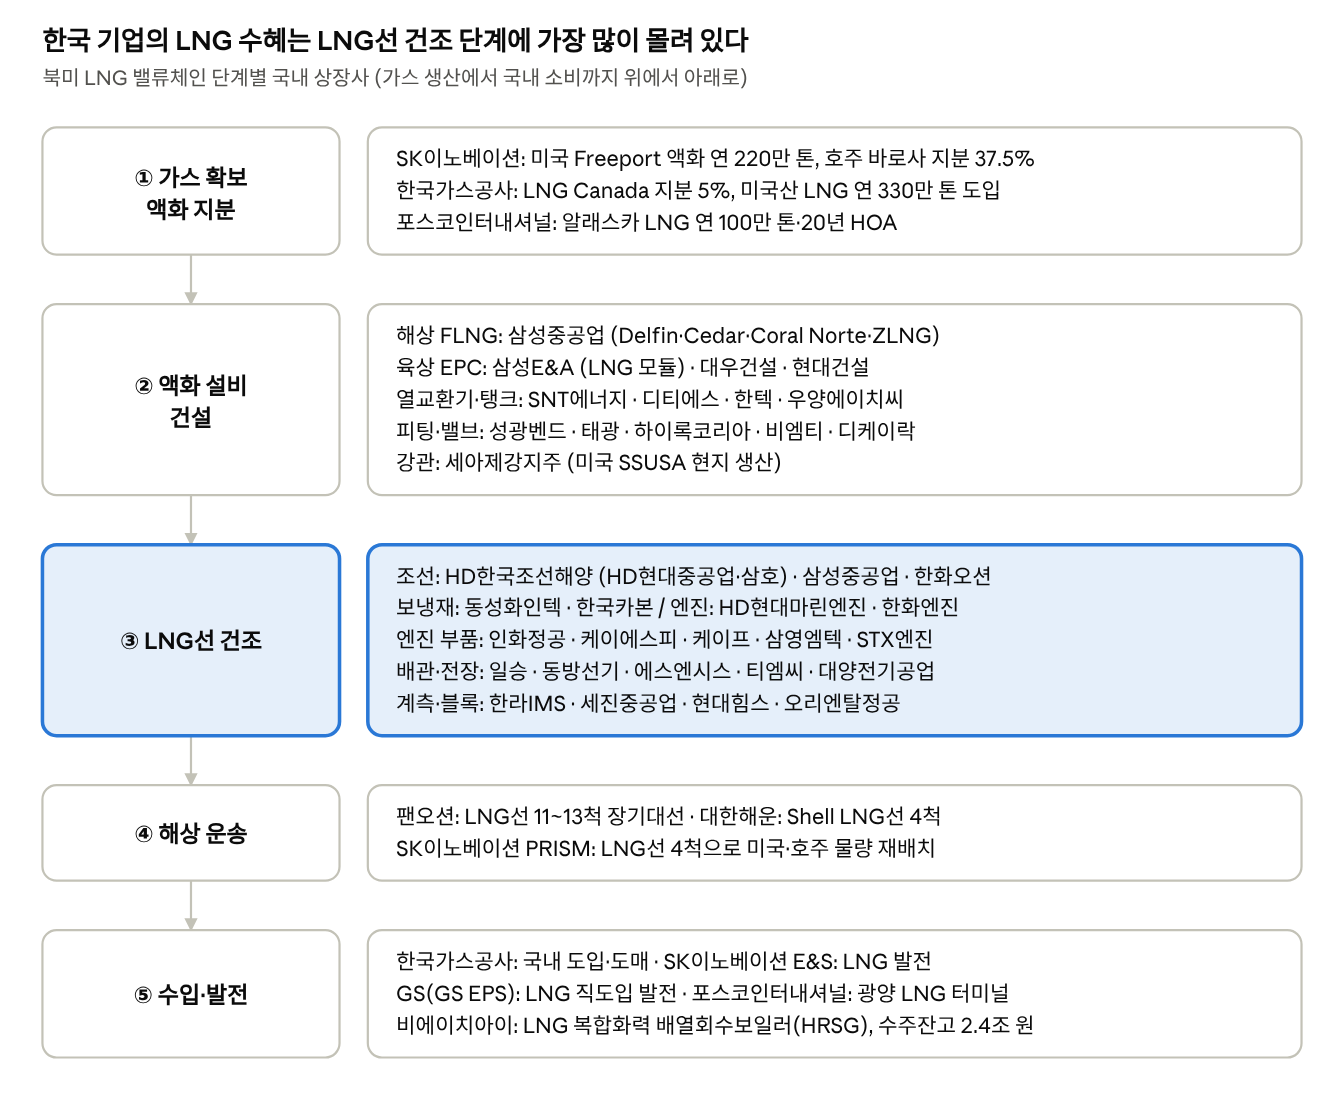
LNG 밸류체인에서 한국 기업의 위치
조선 4사 한눈에 비교
| 항목 | HD한국조선해양 | HD현대중공업 | 삼성중공업 | 한화오션 |
|---|---|---|---|---|
| 주가 (10.26) | 241,000원 | 289,500원 | 16,220원 | 52,800원 |
| 시가총액 | 17.1조 | 30.4조 | 14.3조 | 16.2조 |
| 52주 고점 대비 | -51% | -62% | -55% | -66% |
| 2025 영업이익(률) | 3.90조 (13.0%) | 2.04조 (11.6%) | 0.86조 (8.1%) | 1.17조 (9.1%) |
| 2026E 영업이익(률) | 6.23조 (18.0%) | 3.98조 (16.2%) | 1.36조 (10.7%) | 2.21조 (14.0%) |
| 2026E PER / PBR | 4.3배 / 1.15배 | 9.6배 / 2.88배 | 15.3배 / 2.90배 | 8.3배 / 2.15배 |
| 부채비율(2025) | 134% | 180% | 265% | 226% |
| 2026 누적 수주 | 201.9억 달러(목표 86.6%) | (모회사 포함) | 124억 달러(목표 89%) | 77.1억 달러 |
| LNG선 수주잔고(7월) | 79척 | 50척 | 62척 | 55척(+필리 2척) |
| FLNG | – | – | 수주잔고 4기 | – |
| 3Q26 영업이익 컨센서스 | 1조 5854억 | 약 1조 34억 | 3428억 | 5415억 |
자료: 네이버증권(FnGuide, 2026.10.26), DS투자증권, 글로벌이코노미·매일일보·EBN·디지털데일리. 증권가 목표가에는 주가 급락 전 리포트가 섞여 있어 상승여력이 과대하게 보일 수 있습니다.
HD한국조선해양 (009540): 업황을 가장 넓고 싸게 사는 방법
- 구조: HD현대중공업(지분 69.3%, 2025년 말 HD현대미포 합병), HD현대삼호, HD현대마린솔루션, HD현대마린엔진을 거느린 조선 중간지주사입니다.
- LNG 노출: 울산과 삼호를 합친 LNG선 수주잔고 79척은 세계 최대입니다. 동시에 컨테이너선·VLGC·탱커·엔진·군함으로 분산돼 LNG 하나에 덜 흔들립니다.
- 재무와 주주환원: 2026년 영업이익 6.23조 원(18%)이 예상되고, 2025년 주당배당금 12,300원(배당수익률 5.1%)으로 조선주 중 주주환원이 가장 큽니다.
- 한계: 자회사 지분가치 할인(지주사 디스카운트)이 있습니다.
HD현대중공업 (329180): 순현금 재무와 추가 성장동력
- 사업: 상선(가스선 비중 약 80%), 해양플랜트(멕시코 FPU 14억 달러·카타르 11억 달러 잔고), 엔진, 특수선입니다.
- 성장동력: 데이터센터용 중속 가스엔진 660MW(20MW급 33대)를 수주했고, 중속엔진 생산능력 약 3GW는 이미 찼습니다. 태국·필리핀·에스토니아 군함과 미국 MASGA(한미 조선 협력) 기회도 있습니다.
- 재무: 2025년 말 순현금 1.88조 원으로 4사 중 가장 탄탄합니다. 홍범도함 화재 일회성 비용과 파업이 3분기 변수입니다.
삼성중공업 (010140): LNG·FLNG 순수도 1위
- 매출 구성: 가스선 약 74%, FLNG 약 25%로 LNG 순수도가 가장 높습니다. 환헤지 100%로 환율 영향이 작습니다.
- FLNG 전망: FLNG 매출은 2027년 2.9조 원, 2028년 4조 원 이상으로 늘어납니다. 반복 건조와 자체 액화장비 내재화로 마진도 오를 수 있고, 부유식 데이터센터(FDC) 문의도 늘고 있습니다. 수주잔고와 후보 물량은 조선·LNG [2/6] LNG선 발주 전망과 FLNG: 삼성중공업 신조 FLNG 점유율 64%, 조선소별 LNG선 수주잔고 분석에 정리했습니다.
- 리스크: 부채비율 265%로 4사 중 가장 높고 PER 15배로 비싼 편입니다. 노동자협의회가 임금안을 거부해 협상이 길어지고 있습니다.
한화오션 (042660): LNG선 마진은 최상위, 특수선이 발목
- 상선: 상선 매출의 약 70%가 LNG선입니다. 고선가 물량 비중이 2026년 1분기 46%에서 4분기 85%로 늘어 상선 영업이익률이 19% 안팎입니다.
- 약점: 특수선은 국내 물량 100%로 적자이고, 캐나다 잠수함(CPSP) 수주에 실패했습니다. 파업 리스크도 있습니다.
- 미국 카드: 한화필리조선소는 미국 건조 LNG선 2척(2028 인도)을 잔고에 담고 있어, 미국 건조 선박 요건이 강화되면 유일한 수혜자가 될 수 있습니다.
- 해양: 브라질 FPSO·미국 FCS·싱가포르 FSRU를 건조 중입니다.
경쟁 구도
중국 후둥중화(LNG선 잔고 55척)가 유일한 실질 경쟁자이고 장난·다롬·CMHI가 뒤따릅니다. 일본은 LNG선 건조를 사실상 멈췄습니다. FLNG에서는 Keppel(개조)과 CIMC Raffles·Wison이 Golar·Eni 물량을 가져갑니다.
플랜트 EPC: 삼성E&A·대우건설·현대건설의 LNG 수혜는?
북미 육상 액화플랜트는 Bechtel 등 미국·유럽 EPC가 독점해, 한국 건설사의 LNG 수혜는 아직 간접적입니다.
| 항목 | 삼성E&A | 대우건설 | 현대건설 |
|---|---|---|---|
| 주가 / 시총(10.26) | 60,100원 / 11.8조 | 14,230원 / 5.8조 | 89,800원 / 10.0조 |
| 2026E 영업이익 | 1.35조 (12.3%) | 8,363억 (10.4%) | 8,589억 (3.2%) |
| 2026E PER / PBR | 13.7배 / 2.35배 | 10.3배 / 1.54배 | 20.0배 / 1.09배 |
| LNG 포인트 | LNG 모듈 패키지, 인도네시아·북미 개념설계, 쿠웨이트 LNG 입찰 | 나이지리아 LNG 시공 경험 | 국내 LNG 저장탱크·터미널, 쿠웨이트 LNG 후보 |
- 삼성E&A: 3분기 영업이익이 전년 대비 183.6% 늘었고, 회사는 연간 수주 전망을 12조에서 19조 원으로, 영업이익 전망을 1조 4000억 원으로 올렸습니다. 6900억 원 자사주 소각도 발표했습니다. 9월 Gastech에서 Honeywell 액화기술과 자체 모듈을 묶은 중소형 ‘LNG 모듈 패키지’를 공개했는데, 미국의 중소형·모듈형 프로젝트 흐름과 맞습니다. 다만 LNG 액화 주계약 실적은 아직 없고 주가가 연초 대비 2.5배가 됐습니다.
- 대우건설: 2025년 대규모 손실을 털고 2026년 흑자 전환이 예상되며, 한미 전략투자에서 원전·LNG 수주를 노립니다.
- 현대건설: 주력이 원전·주택이라 LNG 민감도는 낮습니다.
- 다음 기회: 미국 모듈형 액화플랜트, 카타르 라스라판 복구(3~5년), 필리핀·베트남 등 신규 수입국 터미널.
자주 묻는 질문
Q1. 조선주가 이익이 느는데 왜 반토막이 났나요?
주가는 2028년 이후 수주 둔화 가능성(업황 정점 논란), 노사 갈등, 중국 추격, 원화 강세를 먼저 반영했습니다. 같은 기간 코스피도 고점 대비 약 40% 빠졌습니다.
Q2. 조선주 중 LNG 수혜가 가장 큰 곳은 어디인가요?
매출 비중으로는 삼성중공업(가스선 74%+FLNG 25%), 척수로는 HD한국조선해양(79척)입니다. 한화오션도 상선 매출의 약 70%가 LNG선입니다.
Q3. 3분기 실적에서 무엇을 봐야 하나요?
컨센서스 대비 영업이익, 고선가 LNG선 매출 비중, 일회성 비용(화재·파업), 임단협 타결 여부입니다.
출처: 네이버증권(FnGuide 컨센서스, 2026.10.26), DS투자증권, 한국경제·뉴스핌·더퍼블릭·허핑턴포스트코리아·이투데이·더구루 기사. 이 글은 개인적인 기업 분석이며 투자 권유가 아닙니다.