
3줄 요약
① 하이젠알앤엠은 모터·서보 기반의 액추에이터 개발, 우림피티에스는 정밀 기어박스 확장이 중심이다.
② 40kg은 로봇 무게가 아닌 작업 가반하중 개발 목표이며, 우림의 71.2%는 로봇 전용 매출 비중이 아니다.
③ 7개 기업은 CAPA보다 실제 계약·출하·가동률·현금흐름으로 비교해야 한다.
같은 로봇 테마 안에서도 기존 모터와 산업 기어박스 사업의 비중은 크다. 하이젠알앤엠과 우림피티에스의 개발·양산 단계를 살펴보고, 앞선 기업까지 묶어 실제로 확인할 지표를 정리한다.
① 하이젠알앤엠: 고출력 모터에서 구동모듈로
① 기업 개요 및 60년 모터 기술력 기반의 고출력 액추에이터 선도 기업
1963년 금성사(현 LG전자) 모터사업부로 출발해 2008년 오티스엘리베이터코리아 산업용 모터 부문 인수를 거쳐 독립법인으로 출범하고 2024년 6월 코스닥에 상장한 하이젠알앤엠(160190)은 국내 범용 모터 시장 점유율 3위(18%, HD현대일렉트릭 39%·효성중공업 33%에 이은 과점 체제)이자 서보모터·드라이브·감속기·제어기를 모두 자체 설계할 수 있는 로봇용 스마트 액추에이터 전문기업이다. 2025년 3분기 누적 기준 매출 비중은 산업용 범용모터(펌프·팬·컴프레셔·크레인용) 79.3%, 서보모터·드라이브 15.4%, 전기차(EV)·모빌리티 모터 및 인버터 4.0%, 기타 로봇 액추에이터 등으로 구성되어 있다.
2025년 연간 실적은 전방 건설 경기 부진과 액추에이터 R&D 비용 증가로 매출액 735억 원(잠정/감사 기준, 전년 759억 원 대비 –3.1%), 영업손실 89억 원을 기록했다. 그러나 2026년 8월 적정의견 정정 감사보고서 수령으로 투자주의환기종목에서 해제되어 중견기업부로 복귀했으며, 2026년 상반기(1H26) 연결 매출액 394억 원을 달성하고 2분기 영업손실(15억 원)을 1분기(33억 원) 대비 절반 이하로 축소하는 한편 수출 확대를 추진하며 손실 축소 흐름을 보였다.
흑자 전환이 확인된 것은 아니다.
② 주요 제품 설명 및 사용처
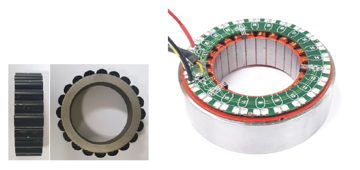
휴머노이드 및 고하중 로봇용 스마트 액추에이터 (QDD 구동모듈·AFPM 모터 기반): 서보모터·제어기(드라이브)·감속기 (사이클로이드·유성기어 자체 구조해석 및 설계)를 일체화한 모듈로, 개발 범위는 일반 서비스형 휴머노이드 전신 관절용 시리즈부터 가반하중 40kg(약 88파운드)급 중공업·조선소 작업용 고강성 휴머노이드 QDD 구동모듈 4종, 그리고 2톤급 고하중 자율이동로봇(AMR)용 액추에이터까지 고출력 적용 분야를 지향한다. 국책과제 개발 목표와 현재 상용 양산 제품은 구분해야 한다.
특수·초대형 서보모터 및 드라이브: 국내에서 양산하는 75kW급 초대형 서보모터 및 방폭 인증 적용 제품인 3kW급 내압 방폭형 서보모터로, 공작기계·반도체·방산·화학 플랜트 정밀 제어에 사용된다.
고효율 산업용 범용모터 (IE3·IE4 등급): 효율 규제와 적용 출력·시행일을 확인해야 하는 슈퍼 프리미엄 효율(IE4 등급, 기존 IE3 대비 에너지 손실 15% 절감 및 판매단가 ASP 25~30% 상승) 전동기로 산업 설비 전반의 교체 수요를 흡수한다.
③ 전방 납품회사 및 계약·국책과제 주관 현황
삼성중공업 (거제조선소 고중량 작업용 휴머노이드 실증 파트너): 2026년 9월 산업통상부 산하 81억 원 규모 ‘고중량 (40kg급) 작업용 휴머노이드 로봇 개발’ 국책과제 총괄 주관기관으로 선정되어, 삼성중공업 RX센터· 한국로봇융합연구원·오픈패스로보틱스와 컨소시엄을 구성해 2029년 12월까지 삼성중공업 거제조선소 비정형 현장에 투입될 휴머노이드를 개발·실증한다.
원익로보틱스·만드로·KIST·KITECH 컨소시엄: 2025년 7월 선정된 산업부 94억 원 규모 ‘휴머노이드 전신 액추에이터 시리즈 개발’ 총괄 주관기관으로서 원익로보틱스(로봇 손), 만드로 등과 함께 제조·서비스용 휴머노이드 액추에이터를 공급·실증 중이다.
국내 대기업 해외 생산라인 및 41개 이상 로봇·산업 고객사: 국내 대기업 해외 공장에 2톤급 고하중 AMR용 액추에이터를 테스트 납품한 레퍼런스를 보유하고 있으며, 총 48개의 국책 R&D 과제를 수행하며 국내외 41개 이상의 고객사에 모터·구동모듈을 공급하고 있다.
④ 증설 현황·계획, 총 생산가능능력(CAPA) 및 가동률
하이젠알앤엠은 경남 창원 본사 공장과 중국 칭다오(청도) 모터 부품 자회사(‘중성전기’)를 잇는 이원화 생산체제를 운영하여 중국 공장의 원가 경쟁력과 창원 본사의 고정밀 조립·제어 기술력을 결합하고 있다. 특히 휴머노이드 및 로봇 액추에이터 양산을 선제적으로 준비하기 위해 IPO 공모자금 및 블록딜 자금 등 약 120억 원을 투입하여 창원 본사 공장 2층 유휴 공간에 로봇용 스마트 액추에이터 자동화 생산라인을 증설했다.
총 생산가능능력(CAPA) 및 가동률을 보면, 창원 본사 증설을 통해 확보한 전사 총 생산능력(CAPA)은 연간 약 1,300억 원 규모다. 2025년 매출(735억 원)과 2026년 상반기 연율화 매출(약 788억 원)을 금액 CAPA 1,300억 원으로 나누면 약 56~61%다.
이는 매출/CAPA의 참고 비율이며 공시 공정 가동률이 아니다. 또한 신규시설 투자 종료 예정일은 2027년 6월 30일로 연장됐으므로 전체 라인 완비로 단정해서는 안 된다.
금액 CAPA와 매출의 차액을 로봇 전용 CAPA로 볼 근거는 부족하다. 공정별 설비·수율·고객 인증을 확인해야 한다.
⑤ 기술적 우위 경쟁력 및 향후 생산물량 증가 예정 내역
하이젠알앤엠의 주요 기술 우위는 ① 차세대 박형 고출력 모터인 축방향 자속 영구자석(AFPM, Axial Flux Permanent Magnet) 모터 양산 기술과 ② 중희토류(디스프로슘 Dy, 터븀 Tb)를 배제한 비희토류·저희토류 고출력 영구자석 설계 기술, 그리고 ③ 특정 경쟁 제품과 비교할 때 하중 조건과 작업 범위를 맞춰야 하는 40kg(약 88파운드)급 고중량물을 취급할 수 있는 고강성 QDD 액추에이터 설계 역량이다. 향후 물량 증가 로드맵은 삼성증권 기준 2026년 1분기 말 AFPM 모터 양산 준비 → 2026년 하반기(오토메이트 2026 등) 휴머노이드 액추에이터 공개 → 2027년 1분기 고객사 PoC 검증 → 2027년 4분기 로봇 액추에이터 본격 대량 양산으로 구체화되어 있으며, 단기적으로는 2026년 IE4 고효율 범용모터 교체 의무화(P +25~30%, Q +9% 이상)와 직수출 확대가 실적 턴어라운드를 견인할 전망이다.
40kg은 가반하중 개발 목표다. 로봇 자체 무게를 뜻하지 않으며, 과제 기간은 2029년 12월까지다. 현재 완성된 상용 로봇의 양산 실적으로 바꾸어 읽지 않아야 한다.
시설투자 종료 예정일은 2027년 6월 30일로 연장됐다. 건물 준공과 주문제작 설비 조달·설치 완료를 구분해야 한다. 매출을 금액 CAPA로 나눈 56~61%는 공정 가동률이 아니다.
② 우림피티에스: 산업용 기어박스와 로봇 적용
① 기업 개요 및 로봇 공급망 확대를 추진하는 초정밀 기어·감속기 강소기업
1976년 설립(1998년 우림기계 개업, 2000년 법인 전환)되어 2009년 코스닥에 상장한 우림피티에스(101170, 사명 PTS는 Power Train Solution의 약자, 최대주주 한현석·한우진 각자대표 외 53.5%)는 50년 업력의 기어·트랜스미션· 감속기 전문 제조기업으로, 2020년 정부 ‘소재·부품·장비 강소기업 100’에 로봇용 정밀감속기 국산화 역량으로 선정된 기업이다. 과거 제철·플랜트 중심의 중후장대 산업용 감속기 기업에서 탈피하여, 건설중장비·방산·항공·로봇 등을 포함한 기어박스 매출 비중을 2024년 36.3%에서 2025년 상반기 기준 71.2%까지 대폭 끌어올리며 사업 체질 전환에 성공했다.
2025년 연결 기준 매출액은 글로벌 건설중장비 업황 조정 영향으로 571.1억 원, 영업이익은 약 11.9억 원(흑자 전환)을 기록했으며, 하나증권은 방산·항공·로봇 신사업 매출 확대에 힘입어 2026년 연간 매출액 약 610억 원, 영업이익 19.5억 원(부채비율 약 20% 수준의 낮은 부채비율의 재무구조 유지)을 기록할 것으로 전망했다(비즈트리뷴· 하나증권, 알파스퀘어).
② 주요 제품 설명 및 사용처
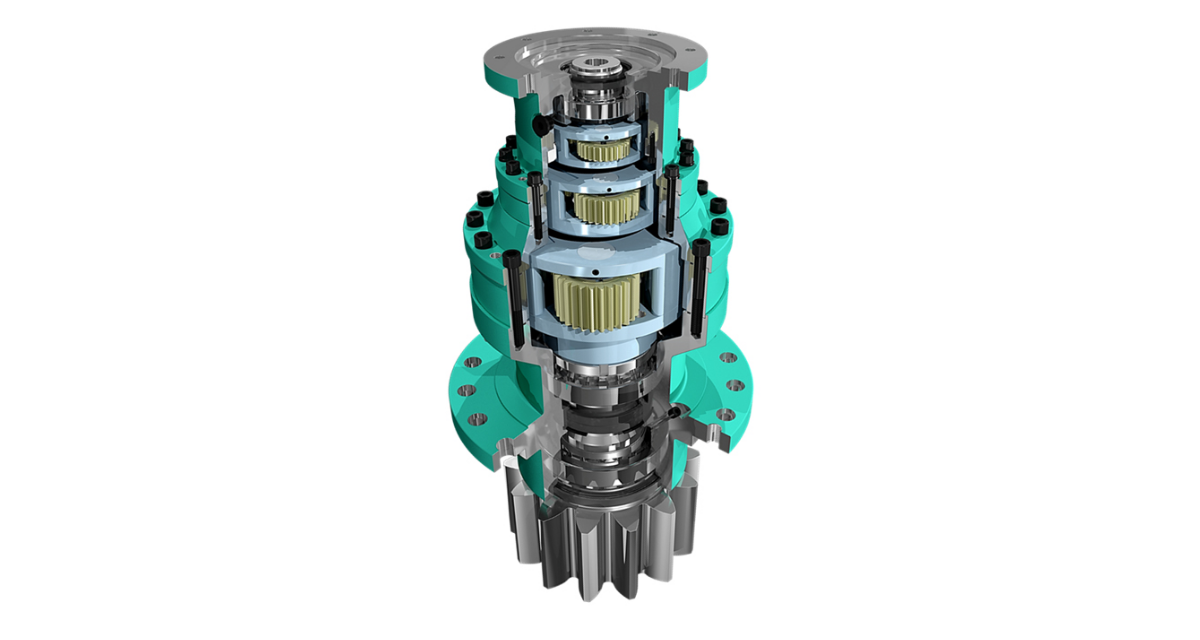
로봇용 초정밀 감속기 (50 arcsec급 하이엔드 RV·사이클로이드 및 유성 기어박스): 1도를 3,600등분한 단위인 아크초 (arcsec) 기준 ’50 arcsec(약 0.83 arcmin)’급 초정밀 백래시 제어를 구현한 하이엔드 로봇 관절용 정밀감속기로, 휴머노이드 로봇, 사족보행 로봇, 다관절 중대형 제조 로봇 및 자동화 장비에 사용된다.
방산 및 항공기용 초정밀 기어박스: 국내에서 자체 생산하는 항공기용 기어박스(소형기 터빈 시동기 기어, 스윙항공엔진 보조기어박스, 소형항공엔진 IGV 구동기 등) 및 K-방산 장갑차·자주포·수출용 방산 구동 기어박스다 (이투데이). 초대형 건설중장비·제철·풍력발전 기어박스: 80톤~100톤급 초대형 굴삭기 주행·선회 감속기, 제철소 압연 설비 대형 기어박스, 8~12MW급 해상풍력발전기 피치·요(Pitch & Yaw) 기어박스 및 북미 셰일가스 시추용 장비(머드펌프 등) 트랜스미션이다.
③ 전방 납품회사 및 계약회사 현황
미국 보스턴다이내믹스 (Boston Dynamics, 현대차그룹 자회사): 휴머노이드 로봇 ‘아틀라스(Atlas)’와 4족보행 로봇 ‘스팟(Spot)’으로 세계 로봇 기술을 선도하는 미국 보스턴다이내믹스의 까다로운 품질 기준을 통과하여 초정밀 로봇용 감속기 및 기어박스 공급 보도가 있다. 고객사 공식 확인이나 모델별 매출·수량이 공개된 확정 대량 양산 계약과 동일시해서는 안 된다.
삼성중공업 및 한국기계연구원: 삼성중공업과 ‘로봇용 정밀감속기 국산화’ 국책과제를 공동 수행하여 하이엔드 정밀감속기 기술력을 검증받았으며, 한국기계연구원의 제조 로봇용 핵심 구동부품 실증 연구사업에도 참여했다 . 국내 방산·항공 체계업체 및 글로벌 중공업 고객사: 한화에어로스페이스·한화시스템·KAI 등 국내 방산·항공 완성업체와 협력하며, 제철·중장비 부문에서는 포스코, 현대제철, HD현대건설기계, 두산밥캣, 독일 SMS 그룹 등 전 세계 100여 개 현장에 제품을 공급하고 있다(이투데이, 한국IR협의회).
④ 증설 현황·계획, 총 생산가능능력(CAPA) 및 가동률
우림피티에스는 경남 창원시 성산구에 위치한 제1공장(제철설비·에너지·플랜트용 대형 정밀기어박스 다품종 소량 수주 생산)과 제2공장(건설중장비 및 로봇·방산·항공·풍력용 초정밀 소형 기어박스 양산 전담)의 이원화된 생산 체계를 운영하고 있다. 2023년부터 시작된 신사업 설비투자(CAPEX)를 2025년 말까지 완료하여 대규모 추가 비용 부담 없이 양산 인프라를 완비했다(비즈트리뷴·하나증권).
총 생산가능능력(CAPA) 및 가동률을 보면, 창원 제2공장 증설 완료를 통해 로봇·자동화용 초정밀 감속기 및 정밀기어박스 연간 2만 세트, 항공기용 기어박스 연간 300세트의 전용 생산능력을 확보했으며, 1·2공장 합산 전사 생산능력은 연간 약 700억~ 800억 원 이상 규모다(이투데이). 현재 제1·2공장의 산업·방산·중장비 기어박스 라인은 연매출 571억~ 610억 원 수준으로 매출액/금액 CAPA 비율은 약 71~87% 범위다.
이는 설비의 시간 기준 공시 가동률이 아니며 제품 믹스에 따라 달라진다. 로봇용 초정밀 감속기(연 2만 세트 CAPA)는 보스턴다이내믹스 등 글로벌 고객사향 소규모 지속 발주 단계에서 향후 휴머노이드 아틀라스(Atlas) 등의 상업 양산 본격화 시 추가 수요 가능성을 보유하고 있다.
⑤ 기술적 우위 경쟁력 및 향후 생산물량 증가 예정 내역
우림피티에스의 기술적 해자는 단조·주조·환봉 원소재의 금속성분·조직·열처리·경도 데이터를 자체 구축하고 기어 치절 및 미크론 단위 치형 수정 연삭 가공을 내재화하여 ’50 arcsec’급 초고정밀도와 고하중 내구성을 동시에 달성한 점, 그리고 윤활장치를 구비한 사이클로이드형 감속기 등 31건 이상의 핵심 특허를 보유한 점이다. 향후 생산물량 측면에서는 과거 연 1억 원 미만이던 방산·항공 기어박스 매출이 최근 연 20억 원 이상으로 20배 증가한 데 이어 K-방산 수출 물량과 연동해 지속 확대되고 있으며, 현대차그룹이 CES 2026에서 전동식 휴머노이드 ‘아틀라스’를 공개하고 완성차 공정 투입을 본격화함에 따라 보스턴다이내믹스향 초정밀 감속기 발주 물량이 다품종 시제품 단계에서 양산 로트(Lot) 단위로 확대될지는 실제 계약·매출로 확인해야 한다(비즈트리뷴·하나증권, 파이낸스스코프).
71.2%는 2025년 상반기의 건설중장비·방산·항공·로봇 등을 포함한 기어박스 매출 비중이다. 2025년 연간 로봇 전용 매출 비중이 아니다.
보스턴다이내믹스 공급 보도와 아틀라스 대량 양산 계약은 같은 말이 아니다. 어느 모델에 얼마나 공급하는지와 계약 금액은 별도 확인이 필요하다.
2025년 영업이익 11.9억 원은 전년 대비 흑자전환으로 공시됐다. 비교 기준이 다른 증가율만 보고 계속 흑자였다고 단정하지 않는다.
③ 7개 기업 종합 비교 매트릭스
제품·고객·설비·기술·물량 지표를 기업별로 묶어 비교한다.
에스피지
제품·적용
SH·SR·유성 감속기, SDD, 기어드·팬 모터
고객·계약 단계
레인보우로보틱스, 세메스, 한국기계연구원. NDA는 주문과 구분
증설·CAPA·가동률
액추에이터 연 10만~12만 대, 전체 로봇부품 잠재 2,500억 원. 금액 가정이며 공정 가동률 아님
기술·경쟁력
3종 감속기 및 모터·가공·조립 역량, 발열은 동일 조건 시험 필요
향후 물량·점검
감속기 매출 2025년 138억 → 2026F 211억 → 2027F 382억. SDD 판매 목표와 확정 초도 계약 분리
에스비비테크
제품·적용
하모닉 7종, 유성·그리퍼 기어, 조향·편심 모듈, 베어링
고객·계약 단계
현대차 MobED, 국내 휴머노이드 기업, 방산·반도체 고객
증설·CAPA·가동률
감속기 7만 개, 2025년 생산 3,056개·가동률 4.4%. 천안 이전 및 투자
기술·경쟁력
플렉시블 베어링 내재화, 치형·열처리 기술
향후 물량·점검
1Q26 수주잔고 113억은 해당 시점 수치. 2028F 감속기 263억, 방산 4건 단계별 양산 예상
로보티즈
제품·적용
다이나믹셀 X·P·Y·Q, 핑거 액추에이터, AI 워커·사피엔스
고객·계약 단계
LG전자 및 연구·산업 고객. 빅테크 레퍼런스와 구체 계약 규모 구분
증설·CAPA·가동률
국내 30만 대, 1Q26 가동률 89% 증권사 기준. 우즈벡 2026년 말 50만 → 2027년 100만 목표
기술·경쟁력
모듈형 네트워크 제어, 모터 내재화·데이터 팩토리 계획
향후 물량·점검
미출하 22만 대의 순차 출하 예상. Q 생산계획 20만 대, 워커 2026년 200대 목표
삼현
제품·적용
3-in-1 액슬론 IH·IP·O·L, 전장·방산 모션제어
고객·계약 단계
현대차·기아·모비스, 한화시스템, 로봇 OEM 협의·프로토 계약
증설·CAPA·가동률
창원 2공장 로봇 라인 약 400억 투자, 액추에이터 50만 개 계획. 전사 5,000억 금액 CAPA와 중복 합산 금지
기술·경쟁력
자동차 양산 공정·제어 내재화. 기존 5 PPM을 신설 라인 수율로 해석 금지
향후 물량·점검
2027년 가동률 5%·2.5만 개·ASP100만 원 가정은 250억 매출 시나리오. 2028년 전사 3,000억은 목표
레인보우로보틱스
제품·적용
RB-Y1/Y2, 협동로봇 RB, 사족 RBQ, 지향마운트
고객·계약 단계
삼성전자 지분 35%, 북미 연구·산업 고객. 물류 시범과 상용 발주 구분
증설·CAPA·가동률
2026년 6월 세종 본사·공장 준공, 면적 14,830㎡. 생산능력 목표와 실제 출하 구분
기술·경쟁력
보행·전신 제어, 구동기·제어기·RTOS 설계. 국산화와 데이터 보안 별도
향후 물량·점검
2026년 양팔로봇 200대 이상, 2027년 방산 RBQ 1,000대는 전망. 재고 +49%만으로 수요 확정 불가
하이젠알앤엠
제품·적용
스마트 액추에이터, AFPM, 서보·IE4 범용 모터
고객·계약 단계
삼성중공업 과제 컨소시엄, 원익·만드로·연구기관, 산업 고객
증설·CAPA·가동률
전사 금액 CAPA 1,300억 보도. 투자 일정 2027-06-30까지 연장. 매출/CAPA는 가동률 아님
기술·경쟁력
모터·서보·감속기·드라이브 설계, 고중량 가반하중 개발
향후 물량·점검
40kg 작업용 과제 2029년까지. 2027년 PoC·양산은 로드맵이며 확정 매출 아님
우림피티에스
제품·적용
정밀 로봇 감속기, 항공·방산·중장비·풍력 기어박스
고객·계약 단계
산업·방산 고객, 보스턴다이내믹스 공급 보도. 모델·규모 확인 필요
증설·CAPA·가동률
로봇·자동화 2만 세트, 항공 300세트 보도. 전사 금액 CAPA700~800억, 공정 가동률과 구별
기술·경쟁력
치형 연삭·열처리·소재 분석, 초정밀 기어 제작
향후 물량·점검
71.2%는 H125 복합 사업군. 방산·항공 확대와 로봇 물량은 분리 추적
④ 매출 규모와 수익성은 다른 그림이다
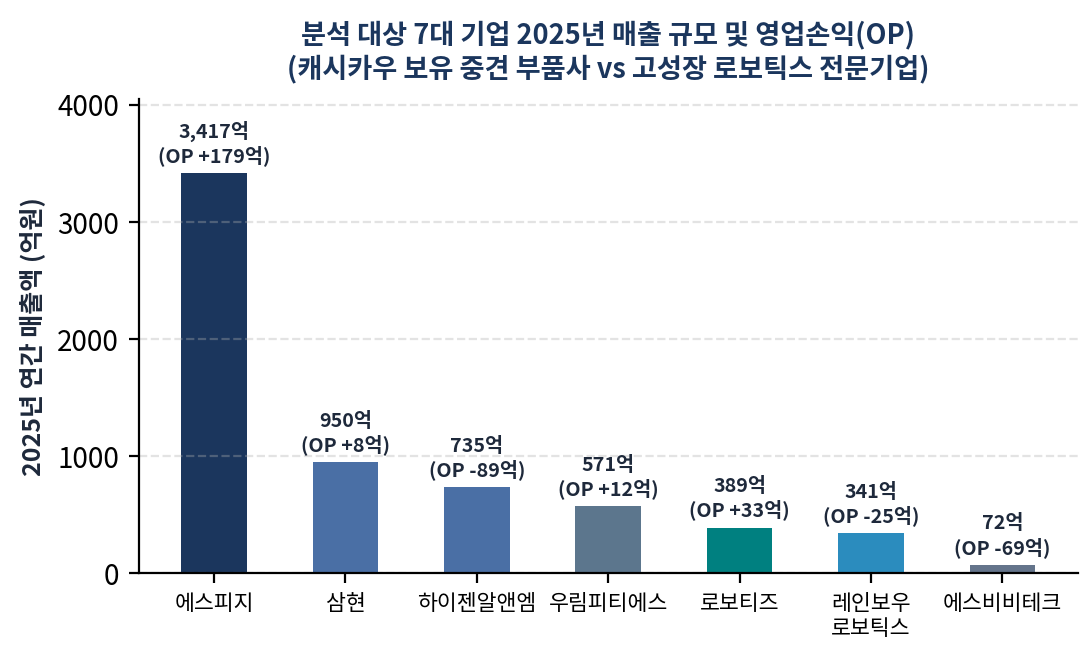
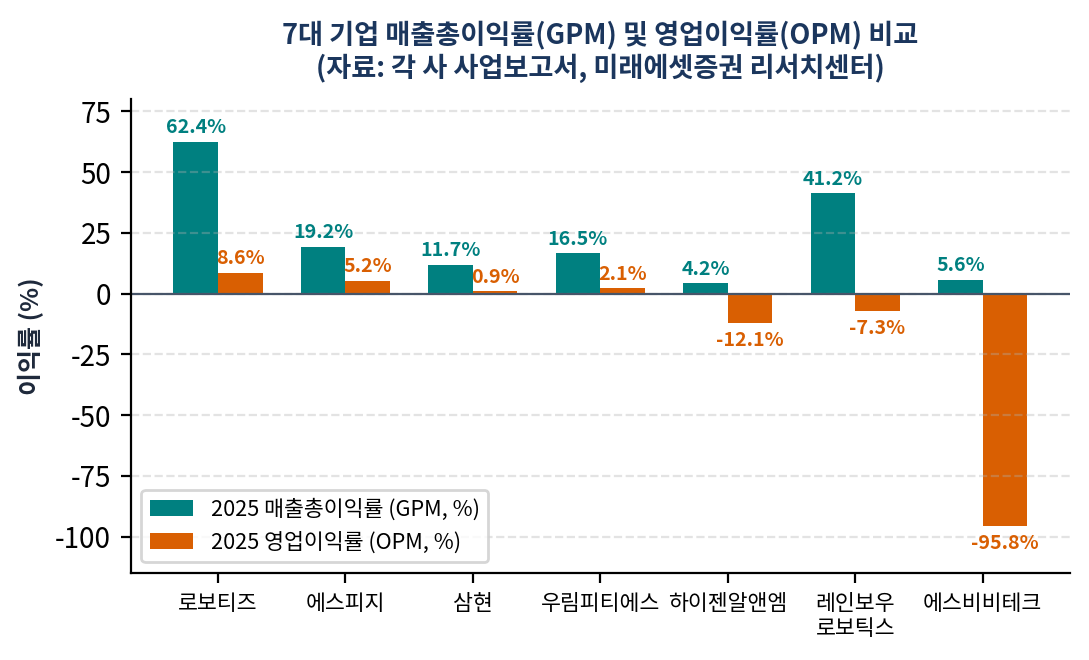
연간 매출과 영업손익은 2025년 기준이다. GPM은 매출원가를 뺀 비율, OPM은 연구개발비·판매관리비 등을 뺀 영업손익 비율이다. 높은 GPM이 영업흑자를 보장하지 않는다. 사업 구성과 연결·별도 범위를 맞추어 비교해야 한다.
⑤ 실제로 추적할 지표
계약과 초기 가동률
샘플 채택, 프로토타입 계약, 양산 선정, 확정 발주, 출하, 매출 인식은 서로 다른 단계다. 고객 숫자나 최대 CAPA를 매출로 치환하지 않는다. 손익분기점 가동률 역시 회사와 제품마다 달라 10~20%로 일괄 적용할 수 없다.
QDD의 연속 성능과 가격
피크 토크보다 연속 토크, 온도, 냉각 조건, 마찰, 백래시, 브레이크·센서 구성, 수명과 양산 수율을 같이 비교한다. 시험 조건 없는 67℃·97℃ 수치나 특정 구조의 승자독식 전망은 선택 근거가 되기 어렵다.
전방 로봇 출하와 현금흐름
삼성전자·레인보우, 현대차·로봇 플랫폼, LG전자·로보티즈 등의 일정이 실제 부품 매출로 연결되는지 확인한다. 재고 회전, 매출채권 회수, 영업현금흐름과 설비투자를 함께 봐야 한다. 개발 참여나 지분 관계가 주문을 자동 보장하지는 않는다.
⑥ 참고문헌
- IBK투자증권 김혜빈, 에스피지 (2026.07.20), 에스비비테크 (2026.07.01).
- 미래에셋증권 박선영, 로보티즈 (2026.08.21). 정동호, 에스비비테크 (2025.06.20).
- 삼성증권 서지현, 에스피지·하이젠알앤엠 (2026.03.11). 임은영·김현지, 삼현 (2025.09.24).
- 유진투자증권 양승윤, 로보틱스 2Q26 실적 발표 (2026.08.18).
- 한국IR협의회 우림피티에스 기술분석 (2022.01.27), 하나증권 우림피티에스 (2026.02.03).
- 각 사 DART 사업·반기보고서 및 로봇신문·뉴스핌·전자신문·이투데이 등 관련 보도.
- 구동계 공학 자료: MIT Cheetah 연구, Harmonic Drive 제품표, CubeMars 기술자료, Nabtesco 정밀감속기 자료.
자료와 확인 기준
재무 수치는 연결·별도 및 연간·반기를 구분해야 한다. 전망치는 해당 자료 작성 시점의 추정이며 확정 매출이나 주문이 아니다. 내용 기준일은 2026년 10월 18일이다.
- 하이젠알앤엠 고중량 작업용 휴머노이드 과제
- 하이젠알앤엠 시설투자 일정 변경 공시
- 하이젠알앤엠 공시 재무 요약
- 우림피티에스 기어박스 사업 구성·생산능력
- 우림피티에스 2025년 실적 공시 보도
- 우림피티에스 공급 관련 보도
- 에스피지 IBK 분석, 로봇신문
- 에스피지 2026년 반기 실적
- 에스피지 SDD 생산능력 실사 보도
- 에스비비테크 2025 사업보고서
- 에스비비테크 2026년 상반기 실적 및 양산 계획
- IBK 에스비비테크 분석 보도
- 로보티즈 미래에셋증권 원문
- 로보티즈 반기 실적 및 공장 계획
- 삼현 2025년 DART 사업보고서
- 삼현 2026년 고객사 및 양산 논의
- 레인보우 RB-Y1 공식 사양
- 삼성전자 레인보우 지분 확대 발표
- 레인보우 반기 사업 구성