
메모리 소부장은 2강의 이익이 설비투자로 넘어올 때 돈을 버는 회사들이다. 삼성전자와 SK하이닉스 영업이익이 1년 만에 7~23배가 되는 동안 국내 장비·소재주의 2026년 영업이익은 대체로 1.5~3배 늘었다. 그런데 주가는 2강과 같이 고점 대비 30~60% 빠졌다. 43곳을 전부 표로 놓고 어디가 이익 대비 싸고 어디가 기대만 앞서 있는지 나눠 봤다.
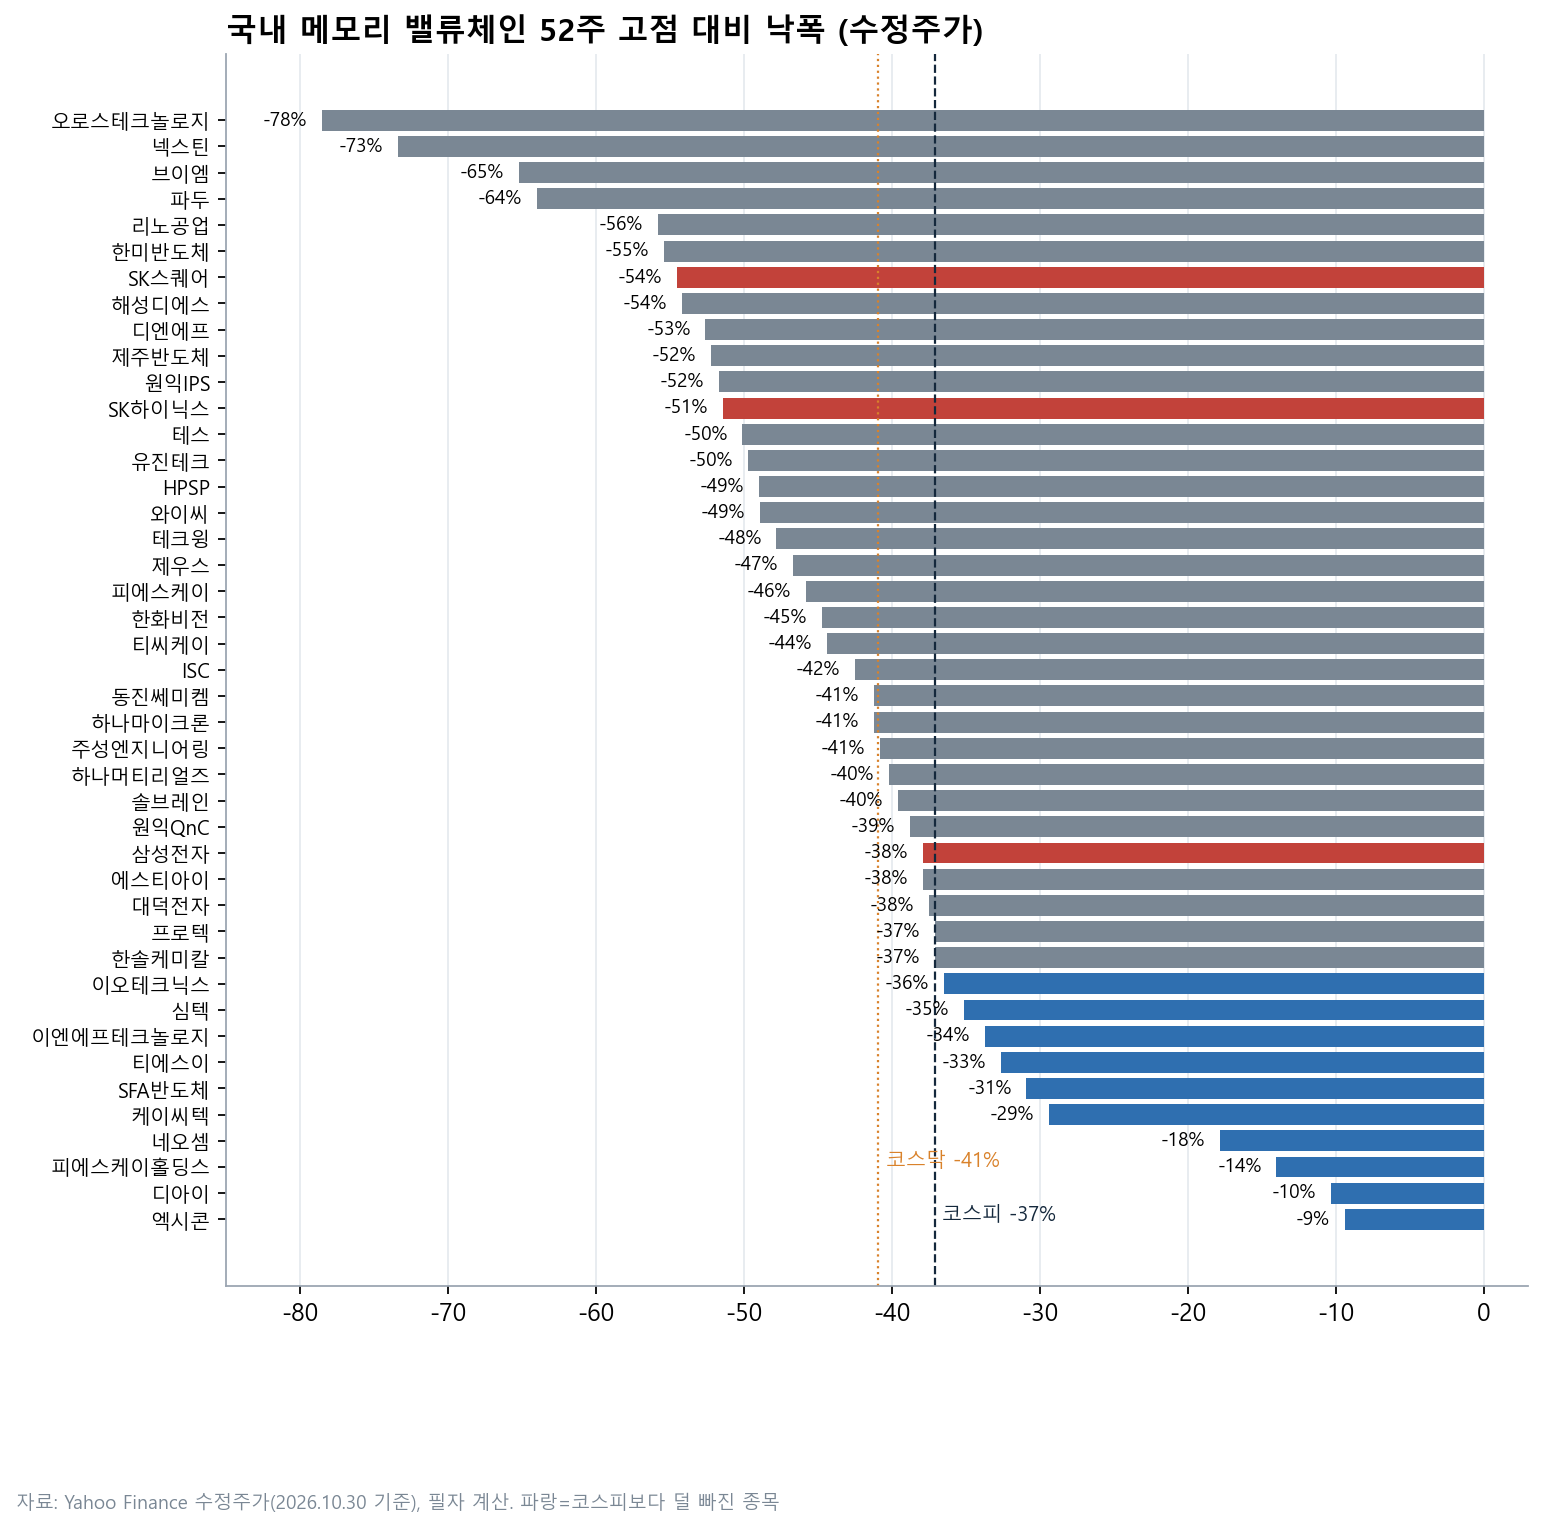
- 메모리 반도체 소부장을 포함한 관련주 43곳 가운데 31곳이 코스피(-37%)보다 더 빠졌다. 평균은 -43%다.
- A등급은 SK하이닉스, 마이크론, SK스퀘어, 티에스이, 삼성전자다. 소부장만 보면 티에스이가 유일하다.
- B+는 원익IPS, 유진테크, 테스, 피에스케이, 브이엠, 솔브레인이다.
- 피할 영역은 주성엔지니어링, 파두, 테크윙이다. 한미반도체는 실적이 좋지만 PER 78배다.
- 본게임은 P4·P5·M15X·용인 투자가 매출로 들어오는 2027년이다. 촉매는 2027년 1월 설비투자 발표다.
메모리 반도체 소부장은 어떻게 나뉘고 돈은 어떻게 흐르나
순서가 있다. 메모리 가격이 오르면 2강 이익이 먼저 늘고, 그 돈이 공장 건설과 장비 발주로 넘어가며, HBM 물량이 늘면 후공정과 검사가 바빠진다. 소부장 실적은 1~2분기, 장비는 길게는 2~4분기 늦게 찍힌다.
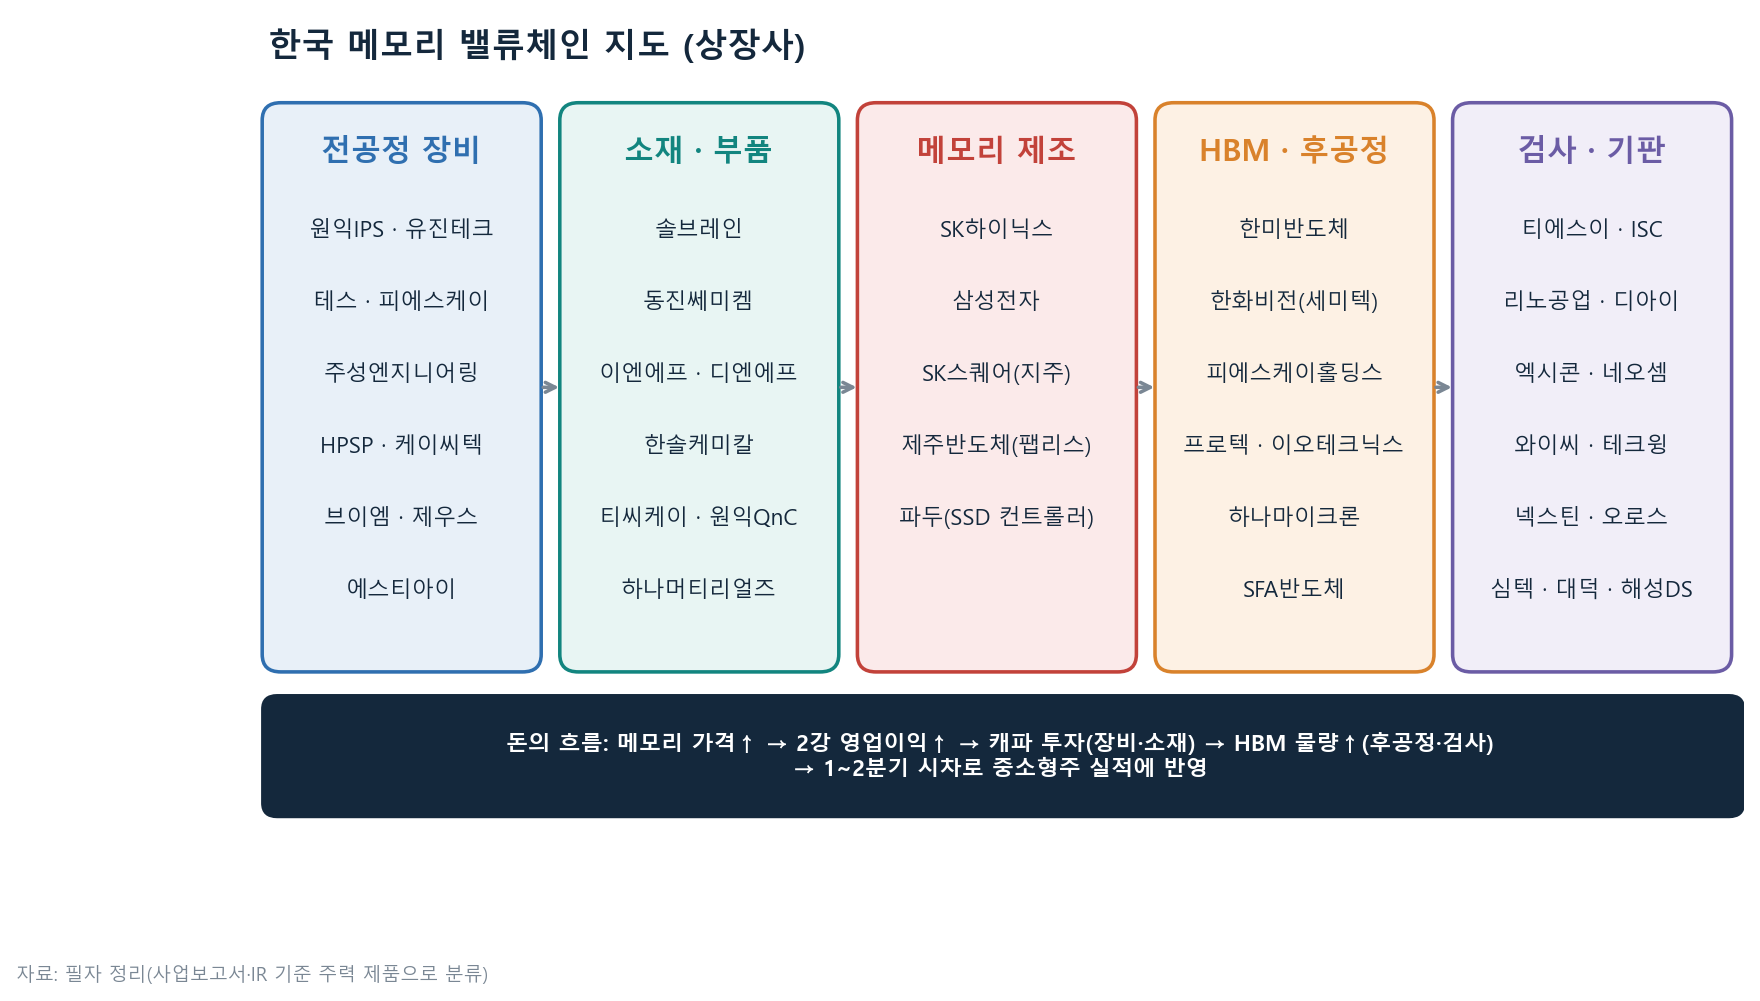
시차 때문에 생기는 함정이 있다. 메모리 값이 꺾여도 장비와 검사주 실적은 2~4분기 더 좋아질 수 있다. 하지만 주가는 값과 함께 먼저 빠진다. 2026년 10월이 그랬다. 소부장은 실적이 가장 좋아 보일 때 주가는 이미 고점인 경우가 많다.
소부장 주가는 얼마나 빠졌나
코스피 -37%, 코스닥 -41%인데 메모리 관련주 평균은 -43%다. 덜 빠진 곳은 엑시콘(-9%), 디아이(-10%), 피에스케이홀딩스(-14%), 네오셈(-18%), 티에스이(-33%)다. HBM과 테스트처럼 2026년 이익이 숫자로 찍힌 회사들이다. 많이 빠진 곳은 오로스테크놀로지(-78%), 넥스틴(-73%), 브이엠(-65%), 파두(-64%)다. 중국 매출, 적자, 높은 부채 같은 사유가 하나씩 있다. 브이엠만 이유가 좀 다른데, 뒤에서 따로 적었다.
메모리 제조·지주는 어떻게 보나
| 기업 (코드) | 주력 제품 | 종가(원) | 시총 | 2025 영업이익 | 2026E 영업이익 | PER / 추정PER | PBR | 부채비율 | 고점 대비 | 점수 |
|---|---|---|---|---|---|---|---|---|---|---|
| 삼성전자 (005930) | 메모리 제조 | 225,000 | 1,315조 | 43.6조 | 382.8조 | 10.1 / 4.9 | 2.6 | 30% | -38% | 81 A |
| SK하이닉스 (000660) | 메모리 제조 | 1,418,000 | 1,035조 | 47.2조 | 281.2조 | 6.3 / 4.0 | 3.8 | 46% | -51% | 90 A |
| SK스퀘어 (402340) | 지주(하이닉스 20.1%) | 897,000 | 118조 | 8.8조 | 51.2조 | 3.6 / 2.4 | 2.1 | 9% | -54% | 83 A |
SK스퀘어는 SK하이닉스 지분 20.1%를 가진 지주사다. 하이닉스 이익이 지분법으로 들어와 영업이익률이 176%로 나온다. 하이닉스보다 낮은 선행 PER 2.4배가 지주사 할인이자 기회다. 할인이 언제 풀릴지 모른다는 게 감점이다. 2강 자세한 얘기는 4편에 있다.
전공정 장비 소부장은 어디를 볼까
평택 P4·P5와 용인 Y1 클린룸에 들어가는 증착, 식각, 스트립 장비가 여기에 속한다. 2027년 장비 발주가 본격화되면 이익이 한 번 더 뛸 수 있는 영역이다.
| 기업 (코드) | 주력 제품 | 종가(원) | 시총 | 2025 영업이익 | 2026E 영업이익 | PER / 추정PER | PBR | 부채비율 | 고점 대비 | 점수 |
|---|---|---|---|---|---|---|---|---|---|---|
| 제우스 (079370) | 세정 | 10,910 | 3,384억 | -45억 | – | N/A / N/A | 1.0 | 52% | -47% | 48 D |
| 에스티아이 (039440) | CCSS·리플로우 | 25,350 | 3,931억 | 197억 | – | 20.5 / N/A | 1.3 | 28% | -38% | 60 C |
| 원익IPS (240810) | 증착(삼성 중심) | 88,500 | 4.3조 | 738억 | 1,690억 | 25.1 / 20.4 | 4.0 | 20% | -52% | 77 B+ |
| 주성엔지니어링 (036930) | ALD 증착 | 165,000 | 7.7조 | 313억 | 408억 | 1,071.4 / N/A | 12.7 | 50% | -41% | 51 D |
| 유진테크 (084370) | LPCVD·ALD | 103,800 | 2.4조 | 517억 | 1,023억 | 21.4 / N/A | 4.3 | 18% | -50% | 77 B+ |
| 테스 (095610) | PECVD(하이닉스) | 108,500 | 2.1조 | 578억 | 1,042억 | 26.2 / 19.8 | 4.3 | 24% | -50% | 75 B+ |
| 피에스케이 (319660) | PR 스트립 | 114,600 | 3.3조 | 885억 | 1,967억 | 26.6 / 19.7 | 5.4 | 20% | -46% | 75 B+ |
| HPSP (403870) | 고압 어닐링 | 42,600 | 3.5조 | 899억 | 1,394억 | 41.3 / 29.2 | 11.1 | 20% | -49% | 67 B |
| 케이씨텍 (281820) | CMP | 87,500 | 1.7조 | 600억 | – | 20.5 / N/A | 3.0 | 13% | -29% | 71 B |
| 브이엠 (089970) | 식각(하이닉스) | 41,000 | 1.1조 | 247억 | 926억 | 16.1 / N/A | 4.2 | 40% | -65% | 74 B+ |
- 원익IPS·유진테크·테스·피에스케이: 2026E 영업이익이 각각 2.3배, 2.0배, 1.8배, 2.2배다. 선행 PER 약 20배로 2강보다 훨씬 비싸지만 소부장 안에서는 납득할 만한 수준이다. 원익IPS는 삼성, 테스는 하이닉스에 많이 기대므로 고객 투자 일정이 그대로 실적이 된다.
- 브이엠: 하이닉스 식각 장비를 국산화한 회사다. 2026E 영업이익이 3.7배인데 고점 대비 -65%다. 가격만 보면 소부장 가운데 눈에 띄지만 고객 집중은 분명한 감점이다.
- HPSP: 고압 어닐링 독점적 지위에 이익률 55.8%다. 그런데 메모리보다 로직 비중이 크고 선행 PER 29배다.
- 주성엔지니어링: PER 1,071배로 이익과 주가가 크게 어긋나 있다. 고점 대비 -41%로도 비싸다.
소재·부품 소부장은 왜 변동성이 작나
소재와 부품은 웨이퍼 투입량에 비례해 팔린다. 값보다 가동률에 연동되니 이익이 덜 출렁인다. 그래서 사이클 후반에 마음이 불편한 사람에게 맞는 영역이다.
| 기업 (코드) | 주력 제품 | 종가(원) | 시총 | 2025 영업이익 | 2026E 영업이익 | PER / 추정PER | PBR | 부채비율 | 고점 대비 | 점수 |
|---|---|---|---|---|---|---|---|---|---|---|
| 원익QnC (074600) | 쿼츠 부품 | 25,800 | 6,783억 | 596억 | 1,166억 | 14.0 / 9.5 | 1.3 | 171% | -39% | 61 C |
| 티씨케이 (064760) | SiC 링 | 193,600 | 2.2조 | 839억 | 1,230억 | 26.6 / 20.4 | 3.9 | 9% | -44% | 70 B |
| 하나머티리얼즈 (166090) | 실리콘·SiC 부품 | 48,500 | 9,592억 | 501억 | 1,014억 | 14.9 / 13.1 | 1.5 | 48% | -40% | 71 B |
| 솔브레인 (357780) | 식각액 | 301,000 | 2.3조 | 1,336억 | 1,989억 | 18.3 / 13.9 | 2.0 | 30% | -40% | 74 B+ |
| 동진쎄미켐 (005290) | PR·소재 | 38,800 | 2.0조 | 1,724억 | – | 9.5 / N/A | 1.6 | 82% | -41% | 65 B |
| 이엔에프테크놀로지 (102710) | 식각액·신너 | 41,550 | 5,936억 | 781억 | 962억 | 10.4 / 9.0 | 1.2 | 66% | -34% | 65 B |
| 디엔에프 (092070) | 프리커서 | 12,050 | 1,395억 | -7억 | – | 35.5 / N/A | 0.9 | 7% | -53% | 51 D |
| 한솔케미칼 (014680) | 과산화수소·프리커서 | 211,500 | 2.3조 | 1,562억 | 1,778억 | 15.5 / 13.9 | 2.1 | 36% | -37% | 65 B |
- 솔브레인·하나머티리얼즈·티씨케이: 선행 PER 13~20배에 이익이 꾸준히 는다. 다만 하나머티리얼즈 소모품은 단가 협상력이 약하고, 티씨케이는 낸드 투자에 민감하다.
- 이엔에프테크놀로지·한솔케미칼·동진쎄미켐: PER이 낮지만 메모리 호황의 수혜가 간접적이다. 이익 증가율이 낮아 점수는 65점에 머문다.
- 원익QnC·디엔에프: 원익QnC는 부채비율 171%, 디엔에프는 영업이익이 적자다.
HBM 후공정 소부장 관련주는 비싼가
소부장 회사마다 다르다. 같은 HBM 장비인데 PER이 7배에서 78배까지 벌어져 있다.
| 기업 (코드) | 주력 제품 | 종가(원) | 시총 | 2025 영업이익 | 2026E 영업이익 | PER / 추정PER | PBR | 부채비율 | 고점 대비 | 점수 |
|---|---|---|---|---|---|---|---|---|---|---|
| 한미반도체 (042700) | HBM TC본더 | 182,700 | 17.4조 | 2,514억 | – | 78.4 / N/A | 23.2 | 18% | -55% | 68 B |
| 이오테크닉스 (039030) | 레이저 마커·그루빙 | 388,500 | 4.8조 | 808억 | 1,350억 | 44.1 / N/A | 6.4 | 13% | -36% | 62 C |
| 피에스케이홀딩스 (031980) | HBM 리플로우·디스컴 | 185,800 | 4.0조 | 734억 | 1,091억 | 38.9 / 28.5 | 7.5 | 16% | -14% | 71 B |
| 프로텍 (053610) | 디스펜서·레이저 리플로우 | 60,600 | 5,454억 | 463억 | 746억 | 7.4 / N/A | 1.4 | 25% | -37% | 70 B |
| 하나마이크론 (067310) | 후공정 OSAT | 33,400 | 2.2조 | 1,277억 | 4,141억 | 12.9 / 9.3 | 4.0 | 209% | -41% | 70 B |
| SFA반도체 (036540) | 후공정 OSAT | 8,100 | 1.3조 | -196억 | -62억 | N/A / -996.2 | 2.8 | 16% | -31% | 49 D |
| 한화비전 (489790) | TC본더(세미텍)+보안 | 51,300 | 2.6조 | 1,623억 | 2,121억 | 21.8 / 13.0 | 2.7 | 109% | -45% | 64 C |
- 한미반도체: HBM TC본더 1위다. 2분기 매출 2,512억 원, 영업이익 1,303억 원으로 반등했지만 1분기 영업이익은 85억 원에 그쳤을 만큼 분기 변동이 크다. PER 78배, PBR 23배다. 한화세미텍과 ASMPT, 세메스가 따라오고 하이브리드 본딩 전환 시점도 변수다. 좋은 회사와 좋은 가격은 다른 얘기다.
- 하나마이크론: 메모리 후공정 외주가 늘면서 2026E 영업이익이 3.2배다. 선행 PER 9배로 싼데 부채비율 209%가 걸린다.
- 프로텍: HBM 디스펜서와 레이저 리플로우를 만든다. PER 7.4배, 부채비율 25%다. 컨센서스가 얕아 추정 신뢰도는 낮지만 숫자만 보면 부담이 작다.
- 피에스케이홀딩스: HBM 리플로우와 디스컴에 강하고 고점 대비 -14%로 잘 버텼다. 선행 PER 28배다.
- SFA반도체: 2026E에도 영업적자다.
검사·기판 소부장에서 볼 만한 곳은
이번 사이클 소부장의 숨은 수혜 영역이다. 메모리가 많이 나올수록 소모품 매출이 같이 늘어난다.
| 기업 (코드) | 주력 제품 | 종가(원) | 시총 | 2025 영업이익 | 2026E 영업이익 | PER / 추정PER | PBR | 부채비율 | 고점 대비 | 점수 |
|---|---|---|---|---|---|---|---|---|---|---|
| 디아이 (003160) | 번인·HBM 테스터 | 39,000 | 1.1조 | 365억 | 1,215억 | 37.8 / 15.7 | 5.0 | 101% | -10% | 69 B |
| 오로스테크놀로지 (322310) | 오버레이 계측 | 9,640 | 903억 | -84억 | 15억 | N/A / N/A | 1.6 | 45% | -78% | 48 D |
| 넥스틴 (348210) | 패턴 검사 | 26,250 | 2,750억 | -12억 | 3억 | N/A / 175.0 | 1.8 | 48% | -73% | 42 D |
| ISC (095340) | 테스트 소켓 | 155,800 | 3.3조 | 601억 | 1,013억 | 42.6 / 38.5 | 5.7 | 16% | -42% | 71 B |
| 리노공업 (058470) | 테스트 핀·소켓 | 56,100 | 4.3조 | 1,770억 | 2,160억 | 22.8 / 22.6 | 5.5 | 8% | -56% | 68 B |
| 티에스이 (131290) | 프로브카드(메모리) | 222,000 | 2.5조 | 492억 | 1,942억 | 23.5 / 16.8 | 5.2 | 31% | -33% | 82 A |
| 테크윙 (089030) | 핸들러·HBM 큐브프로버 | 37,100 | 1.4조 | 158억 | – | N/A / N/A | 6.3 | 199% | -48% | 43 D |
| 네오셈 (253590) | SSD 테스터 | 16,980 | 7,449억 | 41억 | 279억 | 45.8 / N/A | 5.5 | 30% | -18% | 67 B |
| 엑시콘 (092870) | 메모리 테스터 | 60,700 | 7,922억 | 1억 | 216억 | 38.2 / N/A | 3.9 | 15% | -9% | 67 B |
| 와이씨 (232140) | 메모리 테스터 | 12,100 | 9,928억 | 170억 | 548억 | 31.8 / 29.6 | 2.6 | 28% | -49% | 64 C |
| 심텍 (222800) | 메모리 기판·모듈 PCB | 113,500 | 4.4조 | 119억 | 2,571억 | N/A / 21.9 | 6.5 | 181% | -35% | 68 B |
| 대덕전자 (353200) | 메모리 패키지 기판 | 119,400 | 5.9조 | 491억 | 2,801억 | 40.5 / 26.3 | 6.3 | 31% | -38% | 68 B |
| 해성디에스 (195870) | 리드프레임·기판 | 46,850 | 7,964억 | 465억 | 1,022억 | 14.9 / 10.1 | 1.4 | 56% | -54% | 65 B |
| 파두 (440110) | SSD 컨트롤러 | 46,150 | 2.3조 | -655억 | 890억 | N/A / N/A | 36.2 | 518% | -64% | 49 D |
| 제주반도체 (080220) | 저전력 메모리 팹리스 | 64,100 | 2.2조 | 359억 | – | 9.6 / N/A | 4.8 | 48% | -52% | 68 B |
- 티에스이: 메모리 프로브카드와 인터페이스 보드를 만든다. 2026E 영업이익 1,942억 원으로 약 4배, 선행 PER 17배, 고점 대비 -33%다. 소부장 가운데 유일한 A등급이다. 고객 집중만 빼면 약점을 찾기 어렵다.
- 디아이·엑시콘·네오셈·와이씨: 메모리와 SSD 테스터다. 흑자 전환과 이익 급증이 나왔지만 테스터는 발주가 몰렸다 끊기는 구조다. 올해 숫자를 내년에 그대로 대입하면 안 된다.
- ISC·리노공업: 테스트 소켓의 강자다. 리노공업은 이익률 48%의 품질주인데 메모리 노출은 작다. 회사별 내용은 아이에스시 기업분석과 리노공업 기업분석에 따로 적었다.
- 심텍·대덕전자: 메모리 모듈과 패키지 기판이다. SOCAMM과 LPDDR 모듈 증가로 흑자 전환했다. 심텍 부채비율 181%는 감점이다.
- 제주반도체: 3사가 철수한 저전력 구형 메모리 품귀로 상반기 영업이익이 전년 전체의 5배다. 값이 빠지면 가장 먼저 꺾일 회사이기도 하다.
- 파두·테크윙: 기대가 실적보다 앞서 있다. 파두는 부채비율 519%, PBR 36배고 테크윙은 부채비율 199%에 실적 확인이 더 필요하다.
흑자, 부채비율 100% 미만, 선행 PER 15배 이하, 메모리 연관도 중간 이상으로 걸렀다. 프로텍(PER 7.4배), 이엔에프테크놀로지(9.0배), 해성디에스(10.1배), 하나머티리얼즈(13.1배), 솔브레인(13.9배)이 남는다. 원익QnC(9.5배)는 부채비율 171%로 기준 밖이다.
- 시총 1,000억~5,000억 원 종목은 거래대금이 작아 하락기에 낙폭이 커진다. 오로스 -78%, 넥스틴 -73%가 그 예다.
- 테스·브이엠(하이닉스), 원익IPS(삼성)처럼 고객 한 곳의 투자 일정에 실적이 달려 있다.
- 장비주는 메모리 가격보다 1~2분기 늦게 정점을 찍는다. 2강의 2027년 설비투자 발표(1월)가 가장 큰 촉매다.
투자 매력도 점수표는 어떻게 매겼나
47개 기업에 같은 기준을 적용했다. 6개 항목을 1~5점으로 매겨 가중합한 뒤 100점으로 환산했다.
| 항목 | 가중치 | 5점 | 1점 |
|---|---|---|---|
| 섹터 수혜 강도 | 25% | 매출 대부분이 메모리 직결, 핵심 공급자 | 테마 연결뿐 |
| 이익 가시성 | 20% | 수주·장기계약으로 2~3년 확보 | 수주 공백·적자 |
| 밸류에이션 | 20% | PER·PBR이 업종·과거 대비 낮음 | 이미 크게 오름 |
| 재무 안정성 | 15% | 순현금 또는 부채비율 100% 미만 | 200% 초과 |
| 리스크 | 10% | 고객·지역 분산, 규제 위험 작음 | 고객 집중·규제·소송 |
| 단기 촉매 | 10% | 3~6개월 안 실적·정책 이벤트 | 없음 |
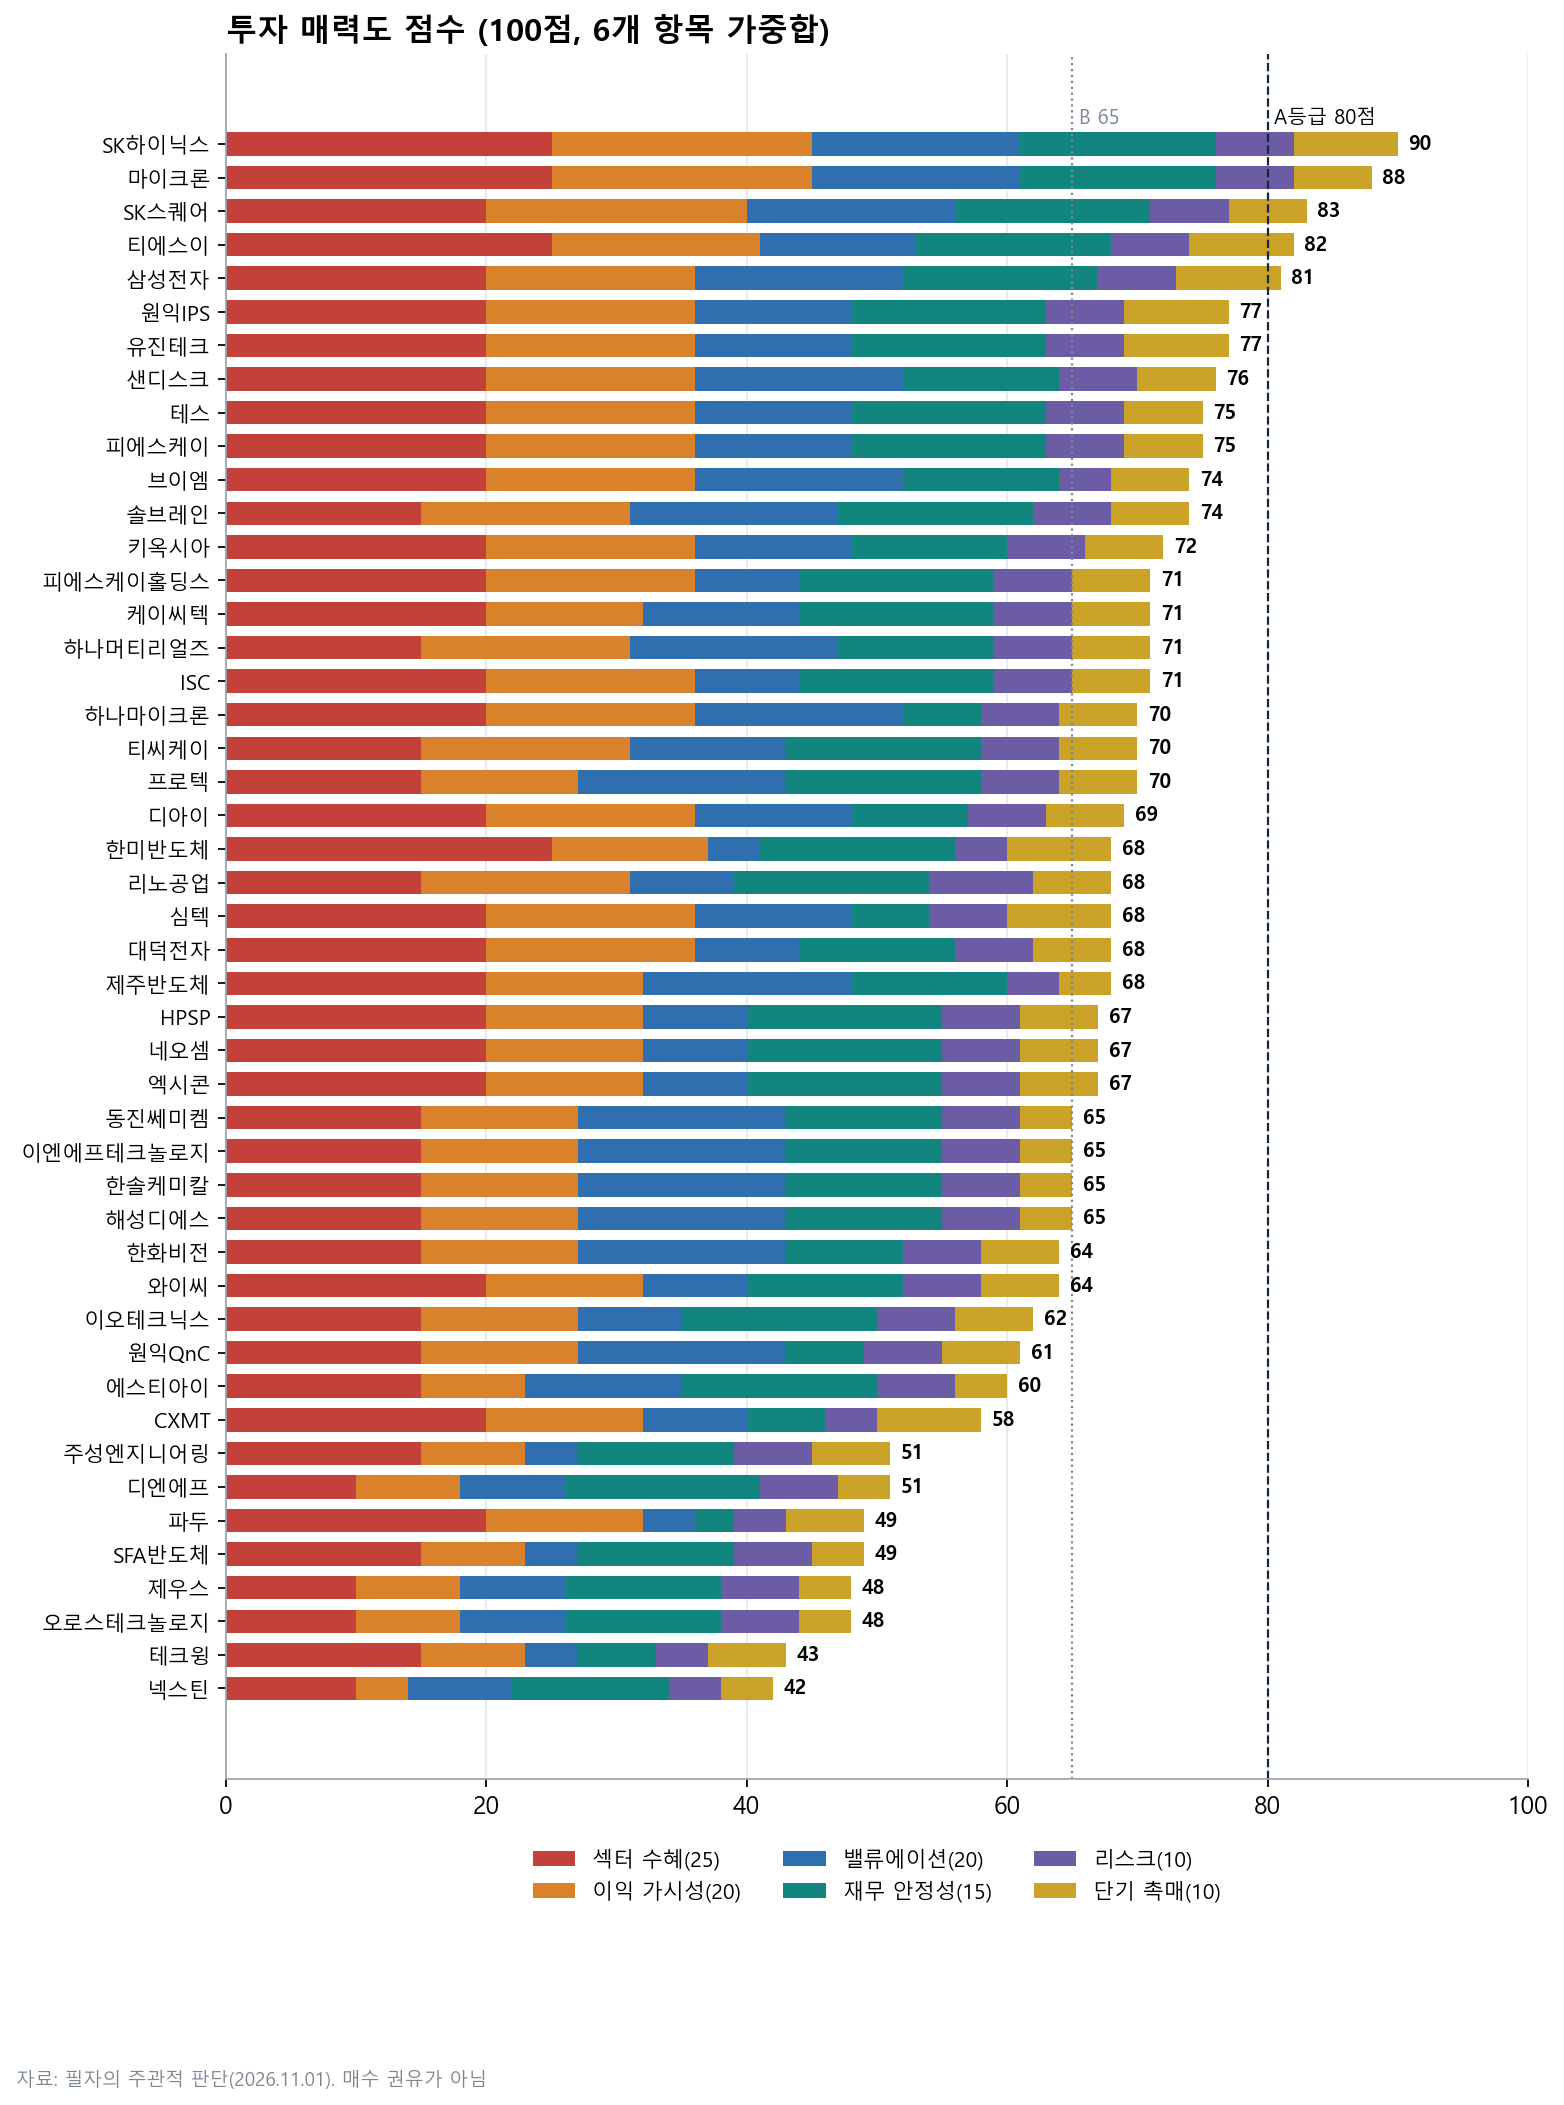
메모리 반도체 소부장·제조사 47개 기업 점수표
| 순위 | 기업 | 점수 | 등급 | 수혜 | 가시성 | 밸류 | 재무 | 리스크 | 촉매 | 한 줄 평가 (수혜 근거 / 가장 큰 감점) |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | SK하이닉스 | 90 | A | 5 | 5 | 4 | 5 | 3 | 4 | HBM 1위·OPM 80%·LTA 50%+, 감점은 엔비디아 의존과 사이클 정점 우려 |
| 2 | 마이크론 | 88 | A | 5 | 5 | 4 | 5 | 3 | 3 | RPO 1,500억 달러·가격 하한 계약, 감점은 미국 증설 비용과 HBM 점유율 3위 |
| 3 | SK스퀘어 | 83 | A | 4 | 5 | 4 | 5 | 3 | 3 | 하이닉스 지분 가치 대비 할인, 감점은 지주사 할인 지속 |
| 4 | 티에스이 | 82 | A | 5 | 4 | 3 | 5 | 3 | 4 | 메모리 프로브카드 실적 급증(2026E 영업익 4배), 감점은 고객 집중 |
| 5 | 삼성전자 | 81 | A | 4 | 4 | 4 | 5 | 3 | 4 | HBM4 점유율 회복·주주환원 90~110조, 감점은 파운드리·DX 부진 |
| 6 | 원익IPS | 77 | B+ | 4 | 4 | 3 | 5 | 3 | 4 | 삼성 P4·P5 증착 수혜(2026E 영업익 2.3배), 감점은 삼성 의존 |
| 7 | 유진테크 | 77 | B+ | 4 | 4 | 3 | 5 | 3 | 4 | 3사 모두 고객, 감점은 투자 시점 지연 가능성 |
| 8 | 샌디스크 | 76 | B+ | 4 | 4 | 4 | 4 | 3 | 3 | eSSD·HBF 수혜, 감점은 고점 대비 -51% 변동성 |
| 9 | 테스 | 75 | B+ | 4 | 4 | 3 | 5 | 3 | 3 | 하이닉스 증설 수혜, 감점은 단일 고객 |
| 10 | 피에스케이 | 75 | B+ | 4 | 4 | 3 | 5 | 3 | 3 | 스트립 1위·영업익 2배, 감점은 중국 매출 비중 |
| 11 | 브이엠 | 74 | B+ | 4 | 4 | 4 | 4 | 2 | 3 | 식각 국산화(하이닉스), 낙폭 -65%로 가격 매력, 감점은 고객 집중 |
| 12 | 솔브레인 | 74 | B+ | 3 | 4 | 4 | 5 | 3 | 3 | 식각액 1위·PER 14배, 감점은 메모리 노출이 간접적 |
| 13 | 키옥시아 | 72 | B | 4 | 4 | 3 | 4 | 3 | 3 | 낸드 순수 기업·영업이익률 80%, 감점은 3Q 보합 가이던스와 낸드 가격 둔화 |
| 14 | 피에스케이홀딩스 | 71 | B | 4 | 4 | 2 | 5 | 3 | 3 | HBM 리플로우 독점적, 감점은 선행 PER 28배 |
| 15 | 케이씨텍 | 71 | B | 4 | 3 | 3 | 5 | 3 | 3 | CMP 장비·슬러리, 감점은 컨센서스 부족 |
| 16 | 하나머티리얼즈 | 71 | B | 3 | 4 | 4 | 4 | 3 | 3 | 선행 PER 13배·이익 2배, 감점은 소모품 단가 협상력 |
| 17 | ISC | 71 | B | 4 | 4 | 2 | 5 | 3 | 3 | AI 테스트 소켓, 감점은 선행 PER 38배 |
| 18 | 하나마이크론 | 70 | B | 4 | 4 | 4 | 2 | 3 | 3 | 후공정 이익 3배·선행 PER 9배, 감점은 부채비율 209% |
| 19 | 티씨케이 | 70 | B | 3 | 4 | 3 | 5 | 3 | 3 | SiC 링 독점력, 감점은 낸드 투자 의존 |
| 20 | 프로텍 | 70 | B | 3 | 3 | 4 | 5 | 3 | 3 | PER 7배 HBM 장비, 감점은 실적 변동 |
| 21 | 디아이 | 69 | B | 4 | 4 | 3 | 3 | 3 | 3 | 번인 테스터 수혜, 감점은 부채비율 101% |
| 22 | 한미반도체 | 68 | B | 5 | 3 | 1 | 5 | 2 | 4 | HBM TC본더 1위, 감점은 PER 78배와 경쟁 심화 [과열] |
| 23 | 리노공업 | 68 | B | 3 | 4 | 2 | 5 | 4 | 3 | 48% 마진의 품질주, 감점은 메모리 노출이 작음 |
| 24 | 심텍 | 68 | B | 4 | 4 | 3 | 2 | 3 | 4 | SOCAMM·모듈 기판 흑자 전환, 감점은 부채비율 181% |
| 25 | 대덕전자 | 68 | B | 4 | 4 | 2 | 4 | 3 | 3 | 메모리 기판 이익 5.7배, 감점은 선행 PER 26배 |
| 26 | 제주반도체 | 68 | B | 4 | 3 | 4 | 4 | 2 | 2 | 레거시 저전력 메모리 품귀 수혜, 감점은 가격 하락 시 역레버리지 |
| 27 | HPSP | 67 | B | 4 | 3 | 2 | 5 | 3 | 3 | 고압 어닐링 독점, 감점은 메모리보다 로직 비중 |
| 28 | 네오셈 | 67 | B | 4 | 3 | 2 | 5 | 3 | 3 | eSSD 테스터 수혜, 감점은 PER 고평가 |
| 29 | 엑시콘 | 67 | B | 4 | 3 | 2 | 5 | 3 | 3 | 메모리 테스터 흑자 전환, 감점은 실적 변동성 |
| 30 | 동진쎄미켐 | 65 | B | 3 | 3 | 4 | 4 | 3 | 2 | PR·소재 PER 10배, 감점은 컨센서스 부재·성장 정체 |
| 31 | 이엔에프테크놀로지 | 65 | B | 3 | 3 | 4 | 4 | 3 | 2 | 식각액 선행 PER 9배, 감점은 메모리 노출이 간접적 |
| 32 | 한솔케미칼 | 65 | B | 3 | 3 | 4 | 4 | 3 | 2 | 과산화수소 안정 성장, 감점은 이익 증가율 낮음 |
| 33 | 해성디에스 | 65 | B | 3 | 3 | 4 | 4 | 3 | 2 | 선행 PER 10배 기판, 감점은 메모리 연관도 중간 |
| 34 | 한화비전 | 64 | C | 3 | 3 | 4 | 3 | 3 | 3 | TC본더 2위, 감점은 보안 사업 혼재 |
| 35 | 와이씨 | 64 | C | 4 | 3 | 2 | 4 | 3 | 3 | 메모리 테스터 이익 3배, 감점은 선행 PER 30배 |
| 36 | 이오테크닉스 | 62 | C | 3 | 3 | 2 | 5 | 3 | 3 | 레이저 장비, 감점은 PER 44배 |
| 37 | 원익QnC | 61 | C | 3 | 3 | 4 | 2 | 3 | 3 | 선행 PER 9배 쿼츠, 감점은 부채비율 171% |
| 38 | 에스티아이 | 60 | C | 3 | 2 | 3 | 5 | 3 | 2 | HBM 리플로우 기대, 감점은 이익 감소 |
| 39 | CXMT | 58 | C | 4 | 3 | 2 | 2 | 2 | 4 | 중국 D램 1위·점유율 9.5%, 감점은 규제·접근성·부채 |
| 40 | 주성엔지니어링 | 51 | D | 3 | 2 | 1 | 4 | 3 | 3 | ALD, 감점은 이익 대비 주가(PER 1,071배) [과열] |
| 41 | 디엔에프 | 51 | D | 2 | 2 | 2 | 5 | 3 | 2 | 프리커서, 감점은 적자 지속 |
| 42 | 파두 | 49 | D | 4 | 3 | 1 | 1 | 2 | 3 | SSD 컨트롤러 흑자 전환, 감점은 부채비율 519%·PBR 36배 [주의] |
| 43 | SFA반도체 | 49 | D | 3 | 2 | 1 | 4 | 3 | 2 | 후공정, 감점은 적자 지속 |
| 44 | 제우스 | 48 | D | 2 | 2 | 2 | 4 | 3 | 2 | 세정 장비, 감점은 적자 전환 |
| 45 | 오로스테크놀로지 | 48 | D | 2 | 2 | 2 | 4 | 3 | 2 | 오버레이 계측, 감점은 적자·고점 대비 -78% |
| 46 | 테크윙 | 43 | D | 3 | 2 | 1 | 2 | 2 | 3 | HBM 큐브프로버 기대, 감점은 실적 미확인·부채비율 199% [테마주의] |
| 47 | 넥스틴 | 42 | D | 2 | 1 | 2 | 4 | 2 | 2 | 검사 장비, 감점은 중국 의존·적자 |
그래서 소부장은 어떤 순서로 봐야 하나
- 먼저 2강의 2027년 설비투자를 본다. 1월 실적 발표에서 규모와 장비·건물 비중이 나온다. 삼성전자는 2027년 투자에서 건물과 장비 단가, 선급금 비중이 커진다고 했다. 금액이 늘어도 장비 물량이 그만큼 늘지 않을 수 있다는 뜻이니 소부장에는 중요한 단서다.
- 다음은 고객별 일정이다. 하이닉스 쪽은 M15X 다음이 용인 Y1(2027년 2분기)이고, 삼성 쪽은 P4 다음이 P5(2028년 하반기)다. 2027년만 보면 하이닉스 장비 체인이 먼저 움직일 가능성이 있다.
- 이익 대비 가격을 거른다. 2026E 이익이 찍혔고 PER이 20배 이하인 곳부터 본다. 티에스이, 하나마이크론, 하나머티리얼즈, 프로텍, 브이엠이 이 줄에 있다.
- 2강 주가와 가격 체크포인트를 같이 본다. 소부장이 2강과 따로 오르기는 어렵다. 월간 고정가가 2개월 연속 0% 이하로 가면 소부장 비중부터 줄이는 게 맞다고 본다.
주성엔지니어링(PER 1,071배), 파두(부채비율 519%), 테크윙(실적 확인 전, 부채비율 199%), 그리고 가격 면에서 한미반도체(PER 78배)다. 모두 이익보다 기대가 앞서 있다고 본다. 어디까지나 필자의 판단이며 투자 권유 아님.
자주 묻는 질문
메모리 반도체 소부장 대장주는 어디인가?
시가총액으로는 한미반도체(약 17.4조 원), 주성엔지니어링(약 7.7조 원), 대덕전자(약 5.9조 원) 순이다. 필자 점수로는 티에스이(82점), 원익IPS·유진테크(77점)가 높다. 시총과 매력도는 다르다.
HBM 관련주 중 PER이 낮은 곳은?
프로텍이 PER 7.4배, 하나마이크론이 선행 PER 9.3배로 낮다. 다만 프로텍은 컨센서스가 얕고 하나마이크론은 부채비율이 209%다. 한미반도체는 78배, 피에스케이홀딩스는 선행 28배다.
소부장 실적은 메모리 업황보다 얼마나 늦게 나타나나?
소재와 검사 소모품은 1~2분기, 장비는 2~4분기 늦는 경우가 많다. 주가는 실적보다 먼저 움직이기 때문에 실적이 좋아 보이는 시점에 이미 고점일 수 있다.
메모리 반도체 소부장 투자에서 가장 큰 위험은?
2강의 설비투자 축소와 고객 집중이다. 공급과잉 우려로 2028~29년 투자가 줄면 장비 수주가 먼저 끊긴다. 한 고객에 매출이 몰린 회사는 일정 변경만으로 실적이 크게 흔들린다.
점수표를 그대로 믿고 사도 되나?
아니다. 공개 자료로 매긴 주관적 점수다. 시장 상황이 바뀌면 달라지고 실제 매매 판단은 공시와 가격을 직접 확인한 뒤 해야 한다. 투자 권유 아님.
- [1/5] 영업이익 107조에도 주가는 왜 반토막 났나
- [2/5] HBM4 완전 정리와 메모리 제품 비교
- [3/5] D램 가격 전망과 수급
- [4/5] SK하이닉스·삼성전자·마이크론 비교
- [5/5] 반도체 소부장 관련주 43개사 지도와 점수표 (현재 글)