
올해 4월 12만 원을 넘었던 주가가 7만 원대까지 밀린 동안, 회사는 오히려 창사 최대 실적을 써 내려가고 있습니다. 글로벌 비메모리 R&D 테스트 소켓 시장의 70% 이상을 차지하는 리노공업(058470) 이야기입니다. 2026년 2분기 영업이익률 51.3%라는, 제조업에서 좀처럼 보기 힘든 숫자가 나오는 이유가 궁금해졌습니다.
이 글은 리노공업 기업분석을 주제로, 어떤 기술이 이 회사의 수익성을 만드는지, AI와 HBM 시대의 성장동력은 무엇인지, 그리고 최고 실적에도 주가가 빠진 배경을 차례로 살펴봅니다. 반도체 소부장(소재·부품·장비) 종목을 공부하는 투자자나, 리노공업의 사업 구조와 재무, 증권사들의 시각을 한 번에 정리해 보고 싶은 분께 도움이 되면 좋겠습니다.
Executive Snapshot: 핵심 지표 (2026년 10월 기준)
리노공업(LEENO Industrial Inc., KRX: 058470)은 1978년 설립 이래 반도체 후공정 검사용 스프링 컨택트 프로브 핀(LEENO PIN)과 집적회로 검사용 소켓(IC Test Socket), 그리고 초음파 진단기용 의료기기 프로브 부품을 자체 브랜드로 개발·제조하는 글로벌 선두 테스트 인터페이스 전문기업이다. 다품종 소량 생산에 최적화된 전공정 자체 내재화를 통해 글로벌 비메모리 R&D 테스트 소켓 시장의 약 70% 이상을 점유하고 있으며, 2025년 영업이익률 47.5%에 이어 2026년 2분기에는 영업이익률 51.3%라는 제조업 최고 수준의 수익성을 입증하였다(LS증권, 메리츠증권).
| 핵심 지표 구분 | 세부 수치 및 현황 | 비고 및 출처 기준 |
|---|---|---|
| 종목명 / 종목코드 | 리노공업 (LEENO Industrial Inc.) / KOSDAQ 058470 | 본사: 부산광역시 강서구 미음산단로 |
| 기준 주가 / 시가총액 | 70,800원 / 약 5조 4천억 원 | 2026.10.16 종가 기준 (원문 66,400원/5조 600억에서 수정) |
| 발행주식수 / 액면가 | 76,211,850주 / 100원 (자본금 76.2억 원) | 2025년 4월 5:1 액면분할 반영 (한국경제) |
| 52주 최고가 / 최저가 | 127,000원 (장중 최고 129,000원) / 44,400원 | 유동주식비율 74.1%, 외국인 지분율 25.5%~32.1% (메리츠증권) |
| 주요 주주 구성 | 이채윤 외 1인 25.48%, 삼성자산운용 6.42%, 미래에셋자산운용 5.91% | 2026년 6월 최대주주 700만 주 블록딜 이후 기준 (위키트리) |
| 2025년 확정 실적 (별도) | 매출액 3,725억 원, 영업이익 1,770억 원 (OPM 47.5%), 순이익 1,520억 원 | 전년 대비 매출 +33.9%, 영업이익 +42.5% 성장 (LS증권) |
| 2026E 컨센서스 전망 | 매출액 4,288~4,656억 원, 영업이익 2,066~2,285억 원 (OPM 47.0~49.1%) | 연간 영업이익 사상 첫 2,000억 원 돌파 전망 (DS투자증권, 메리츠증권) |
| 재무 안정성 핵심 지표 | 부채비율 8.3% (2025), 순현금 4,501억 원 (2025), ROE 22.4~22.7% | 실질적 무차입 경영 및 초과 현금창출력 보유 (삼성증권) |
| 증권사 투자의견 / 추천강도 | 강력 매수 (Strong Buy, 4.00/4.00점) — 매수의견 100%, 매도의견 0건 | 현 목표주가 밴드 100,000원~113,000원 (70,800원 대비 +41.2%~+59.6%), 강세 시나리오 최대 150,000원 (와이즈리포트, 각 증권사) |
1. 기업 개요 및 비즈니스 모델: 다품종 소량 R&D 소켓 시장을 지배하는 독점적 수익 구조
1.1 설립 배경 및 국산화 역사를 통한 글로벌 테스트 인터페이스 표준화
리노공업(058470)은 1978년 11월 리노공업사로 창업되어 1996년 법인 전환을 거친 후 2001년 코스닥 시장에 상장된 대한민국 대표 반도체 후공정 검사 부품 전문기업이다(데일리인베스트). 창업 초기 전량 일본 및 미국산 수입에 의존하던 반도체 및 인쇄회로기판(PCB) 검사용 스프링 컨택트 프로브(Spring Contact Probe)를 자체 기술로 국산화하는 데 성공하였으며, 이를 자체 브랜드인 ‘리노핀(LEENO PIN)’으로 상용화하면서 초정밀 가공 기술의 기틀을 마련하였다. 이후 리노핀을 모듈 형태로 조합하여 패키징이 완료된 반도체 칩의 전기적 불량 여부를 판별하는 집적회로 테스트 소켓(IC Test Socket)으로 사업 영역을 확장하였고, 2010년대 이후에는 초미세 핀 가공 및 표면처리 기술을 의료기기 분야에 이식하여 초음파 영상진단기용 프로브(Ultrasound Probe) 핵심 부품 시장을 개척하였다(데일리인베스트).
반도체 산업 내에서 동사의 비즈니스 모델이 갖는 가장 강력한 차별점은 ‘소모성 부품(Consumables)의 반복 매출 구조’와 ‘다품종 소량 생산(High-Mix Low-Volume)에 기반한 가격 결정력(Pricing Power)’의 결합에 있다(iM증권). 일반적인 반도체 장비 기업들은 전방 메모리 소자 업체나 파운드리의 설비투자(CAPEX) 사이클에 따라 수주 변동성이 극심하게 나타나는 반면, 리노공업의 리노핀과 IC 테스트 소켓은 1) 글로벌 팹리스 기업들이 신규 반도체 칩을 설계·검증하는 연구개발(R&D) 단계와 2) 칩이 본격적으로 출하되는 양산(Mass Production) 단계 모두에서 필수적으로 소모된다(삼성증권). 특히 2026년 상반기 기준 동사가 출하한 테스트 소켓 가운데 R&D용과 양산용의 비중은 약 6대 4로 R&D용 소켓이 우위를 점하고 있어, 스마트폰 등 전방 IT 기기의 단기 출하량이 둔화하더라도 글로벌 빅테크 및 팹리스 기업들의 차세대 칩 개발 경쟁이 지속되는 한 실적이 구조적으로 우상향하는 독보적인 사업 구조를 보유하고 있다(iM증권, 메리츠증권).
리노공업의 매출 구조는 크게 1) 반도체 부품 사업부(리노핀 및 IC 테스트 소켓), 2) 의료기기 부품 사업부, 3) 전자통신 부품 사업부(Pogo 핀 등)의 3개 사업부문으로 이루어져 있으며, 2025년 기준 전체 매출의 약 97.3%를 반도체 부품 사업부가 차지한다(LS증권). 2024년 반도체 부품 사업부의 매출은 전년 대비 +22.5% 성장한 2,577억 원을 달성하였으며, 2025년에는 +36.1% 성장한 3,507억 원을 기록하였다. 의료기기 부품 사업부는 동일 기간 192억 원에서 227억 원(+18.0%)으로 성장하였고, 전자통신 부품 사업부는 스마트폰 수요 감소 영향으로 19억 원에서 16억 원(-17.1%)으로 소폭 조정되었다(LS증권).
| 사업부문 (2025년 기준) | 주요 제품군 및 구성요소 | 핵심 매출 비중 및 성장률 | 주요 적용 응용 분야 |
|---|---|---|---|
| 반도체 부품 사업부 | 리노핀(LEENO PIN), 비메모리 IC 테스트 소켓, 메모리 IC 테스트 소켓, 멀티 커넥터 | 2025년 매출 3,507억 원 (전체의 97.3%, 전년비 +36.1%) | AP, CPU, GPU, HBM, CPO, ADAS 칩 검사 |
| 의료기기 부품 사업부 | 초음파 영상진단기용 프로브 모듈 및 커넥터 부품 | 2025년 매출 227억 원 (전체의 6.3%, 전년비 +18.0%) | 글로벌 의료기기 제조사(GE Healthcare, Philips, Samsung Medison) 납품 |
| 전자통신 부품 사업부 | 포고핀(Pogo Pin), 기타 전자기기용 커넥터 | 2025년 매출 16억 원 (전체의 0.4%, 전년비 -17.1%) | 스마트폰, 무선 이어폰(TWS) 등 모바일 기기 검사 및 통신 |
(LS증권 분석보고서 재구성)
1.2 소비재적(Consumable) 성격의 자산 경량 사업 모델과 진입장벽 구축
리노공업이 창출하는 초고수익성의 원천은 후공정 검사 단계에서 소켓과 핀이 갖는 구조적 소모품(Consumable) 특성과 원자재 가격 변동 리스크를 상쇄할 수 있는 가격 전가(Pass-through) 체제에 있다(iM증권). 동사는 핵심 원자재인 동(銅) 등의 가격 변동분을 1~2개월 시차를 두고 제품 판매가에 연동하여 반영하는 가격 전가 체제를 구축하고 있어, 원자재 시장의 변동성으로부터 영업이익률을 완벽하게 방어할 수 있는 가격 결정력(Pricing Power)을 보유하고 있다(iM증권). 또한 검사 공정 특성상 테스트 소켓의 핀은 물리적 마모와 오염으로 인해 2개월 내외의 짧은 주기로 교체되어야 하는 소모품이므로, 초기 장비 투자 이후에도 안정적이고 반복적인 매출이 발생하는 자산 경량(Asset-light) 구조를 갖추고 있다(iM증권).
기술적 진입장벽 측면에서는 소재 혼합, 정밀 압출, 초미세 가공, 고기능 표면처리, 정밀 성형에 이르기까지 생산 전 공정을 외주 없이 자체 내재화(In-house)하고 있다는 점이 타사와의 결정적인 차별점이다(iM증권). 이러한 수직 계열화는 후발 주자들이 단기간 내에 모방할 수 없는 높은 자본 및 기술 장벽을 형성하며, 동사는 현재까지 누적 1만 5천여 종 이상의 고객 맞춤형 제품 레퍼런스를 확보하여 고객사별 미세한 요구 사항에 대응할 수 있는 독보적인 엔지니어링 데이터를 축적하고 있다(iM증권).
2. 핵심 기술 심층 분석: 테스트 인터페이스의 물리적 한계 돌파
2.1 리노핀(LEENO PIN)의 초미세 물리적 구조와 소재 공학적 특성
리노핀(LEENO PIN)은 반도체 칩의 입출력 단자(Ball 또는 Pad)와 테스트 보드를 전기적으로 연결하는 미세 접점 핀으로서, 일반적인 단일 스프링 방식의 포고 핀(Pogo Pin)과는 근본적으로 다른 구조적 설계를 적용하고 있다. 일반적인 포고 핀이 플런저(Plunger), 배럴(Barrel), 코일 스프링(Coil Spring)으로 구성된 3피스 구조인 반면, 리노핀은 코일 스프링(Coil Spring) 대신 상단 접촉부인 포인트 플런저(Point Plunger)와 하단 배럴(Barrel) 내부에 탄성 코어(Elastic Core)를 내장하는 2피스 구조를 채택하였다. 이 2피스 구조는 내부 탄성 코어가 다방향으로 균일한 스프링 압력을 제공함으로써, 고속 신호 전송 시 발생하는 전기적 저항을 극소화하고 초미세 피치(Pitch) 환경에서도 신호 손실 없이 안정적인 전류를 전달할 수 있도록 설계되었다(데일리인베스트, 리노공업 사내 기술 자료).
특히 반도체 칩의 고집적화 추세에 따라 칩과 칩 사이의 간격인 피치(Pitch)가 극도로 좁아지는 상황에서, 리노핀은 업계 최소 수준인 0.15mm의 초미세 피치를 구현하면서도 1,000mΩ 이하의 낮은 저항값과 수십만 회 이상의 내구성을 동시에 확보하였다(경제타임스, 디일렉). 이러한 초미세 정밀 가공 능력은 고대역폭 메모리(HBM) 스태킹, 팬아웃 패키징, 그리고 차세대 광패키징(CPO) 소켓 제조의 핵심 기반이 되며, 경쟁사들이 쉽게 진입할 수 없는 결정적인 기술 해자(Moat)를 구축하고 있다(디일렉).
2.2 테스트 소켓의 작동 원리와 신호 무결성(Signal Integrity) 확보
IC 테스트 소켓은 패키징 공정이 완료된 반도체 칩과 전기 검사를 수행하는 테스터(Tester) 장비를 물리적, 전기적으로 연결해 주는 정밀 인터페이스 부품으로 정의된다(데일리인베스트). 이 소켓은 칩의 미세 단자에 리노핀을 정밀하게 밀착시켜 전기적 신호를 주고받으며 칩의 불량 여부, 성능 저하, 내구성을 판별하는 게이트키퍼 역할을 수행한다. 특히 고대역폭 데이터 통신이 요구되는 차세대 칩 테스트 환경에서는 신호 무결성(Signal Integrity) 확보가 절대적으로 중요하며, 리노공업의 소켓은 초고속 데이터 전송 과정에서 발생할 수 있는 신호 간섭(Crosstalk)이나 전력 손실을 억제하도록 최적화되어 있다.
이러한 정밀 인터페이스 부품 시장은 높은 진입장벽으로 인해 과점 구조가 고착화되어 있다. 글로벌 반도체 회로 검사용 소켓 시장(연간 약 1조 5천억 원 규모 추정) 내에서 리노공업은 R&D 테스트용 소켓 시장 점유율 70% 이상(전체 매출의 60% 가량)을 차지하는 세계 1위 업체이며(삼성증권, iM증권), 대규모 양산 테스트용 소켓 시장에서도 약 40%의 점유율을 확보하고 있다(iM증권). 반도체 테스트 소켓의 글로벌 시장 규모는 2022년 약 17.9억 달러에서 2029년 약 34.2억 달러로 연평균 9.7% 성장할 것으로 전망되며, 차세대 반도체 기술 적용에 따라 2028년에는 31억 달러 규모로 성장할 전망이다(글로벌 테스트 소켓 시장 분석기관, 코트라).
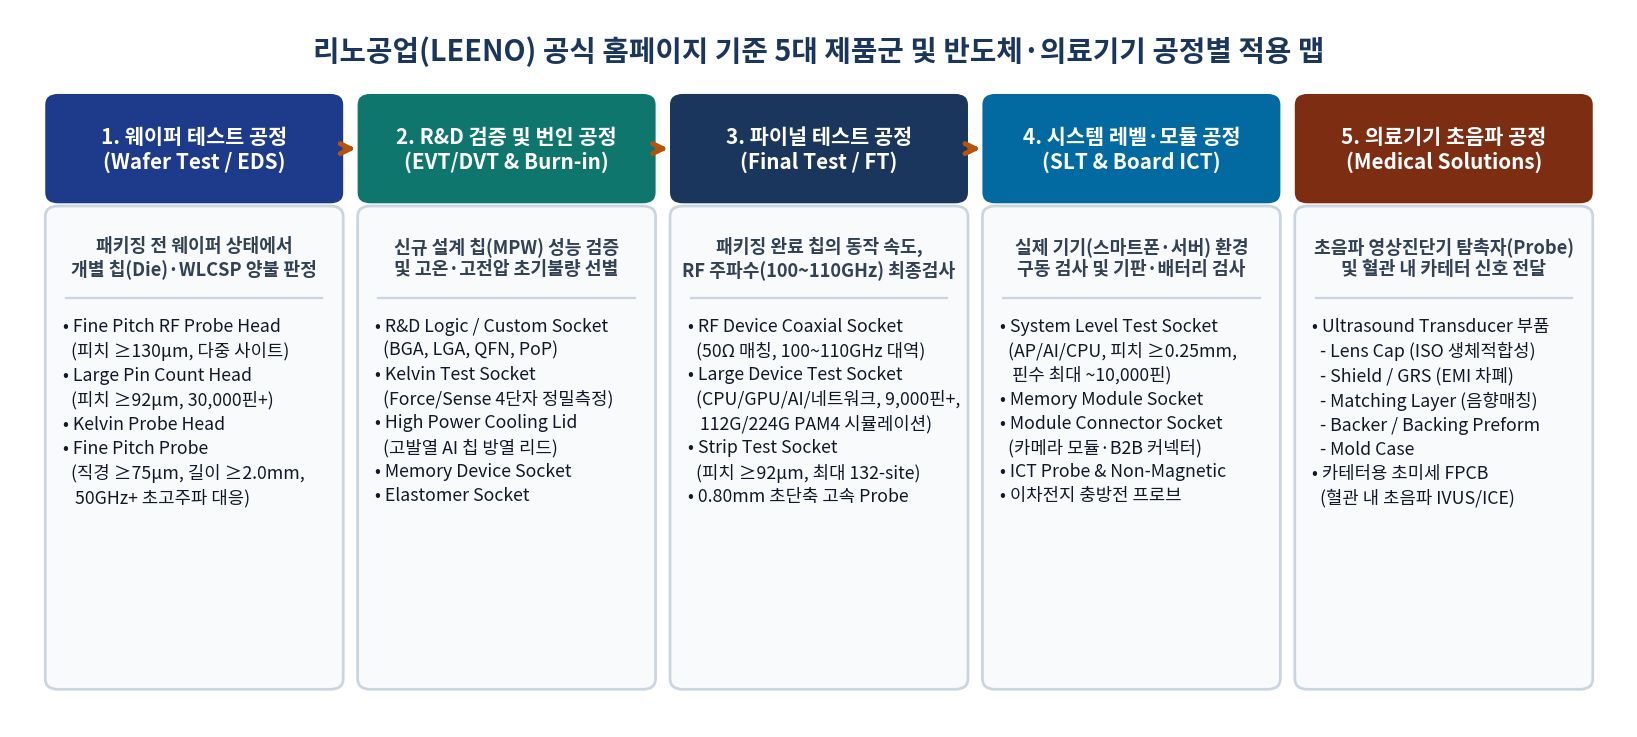
2.3 반도체 테스트 공정별 소켓 적용 시점 및 기술 요구 조건
반도체 후공정 검사는 크게 전공정이 완료된 웨이퍼 상태에서 검사하는 웨이퍼 테스트(Wafer Test, EDS)와 패키징이 완료된 후의 파이널 테스트(Final Test)로 구분된다. 리노공업의 비메모리 테스트 소켓은 주로 파이널 테스트 단계의 DFT, FT, SLT 공정에서 사용된다(iM증권).
| 공정 단계 (영문 약자) | 검사 목적 및 주요 기능 | 적용 소켓 종류 및 기술적 특징 |
|---|---|---|
| 웨이퍼 테스트 (Wafer Test / CP) | 패키징 전 웨이퍼 상태에서 회로의 전기적 특성 검사 | 프로브 카드 및 초미세 니들 사용 (리노공업은 메모리 번인 테스터 공급) |
| 디자인 테스트 (DFT) | 신제품 칩의 설계 검증 및 초기 수율 분석 | R&D용 초정밀 소켓 사용 (리노공업 핵심 주력 영역) |
| 파이널 테스트 (FT) | 패키징 완료 후 출하 전 최종 기능 및 속도 검사 | 양산용 다수 검사 소켓 사용 (고속 신호 전달 필수) |
| 시스템 레벨 테스트 (SLT) | 실제 전자기기 탑재 환경과 유사한 시스템 수준의 최종 검증 | 시스템 온칩(SoC) 및 CPO 검증용 고마진 프리미엄 소켓 사용 (미래 성장 핵심 영역) |
(반도체 후공정 검사 표준 절차 재구성)
2.4 포고 핀(Pogo Pin) 대 러버 소켓(Rubber Socket)의 패러다임 전환
차세대 고성능 반도체 테스트 시장에서 리노공업의 가장 강력한 경쟁 우위는 핀 타입(Pin Type)과 고무 타입(Rubber Type) 소켓 간의 물리적 한계 차이에서 발생한다. 리노공업, WinWay, Cohu 등 핀 타입(Pogo Pin) 진영은 고성능 비메모리 및 고열 환경 테스트에서 강점을 보이며, ISC, 티에스이(TSE), 티에프이(TFE) 등 러버 소켓 진영은 저비용·단순 양산 위주의 메모리 칩 테스트에 주력해 왔다.
| 비교 항목 | 리노공업 (핀 타입 / Pogo Pin) | 경쟁사 ISC (러버 소켓 / Rubber Socket) |
|---|---|---|
| 제조 방식 및 리드타임 | 정밀 가공 및 조립 방식으로 금형이 불필요하여 수일 내 납품 가능 | 실리콘 금형 제작이 선행되어 생산 리드타임이 상대적으로 김 |
| 적용 온도 범위 | -55℃ ~ +175℃ (광범위한 극한 환경 대응 가능) | -40℃ ~ +125℃ (고온 환경 테스트에 구조적 제약 발생) |
| 내구성 (수명 횟수) | 약 20만 회 ~ 50만 회 (현저히 긴 교체 주기) | 약 5천 회 ~ 5만 회 (잦은 교체로 인한 양산 유지보수 비용 발생) |
| 미세 피치 대응 한계 | 0.15mm 초미세 피치 구현 및 실제 양산 적용 완료 | 0.35mm 피치가 물리적 한계치로 작용 |
| 시장 지배력 및 핵심 고객 | 비메모리 R&D 소켓 시장 점유율 70% 이상 (북미 팹리스 다수 확보) | 메모리 파이널 테스트 및 저사양 소켓 시장 주력 |
| 차세대 CPO 대응력 | 업계 유일하게 0.15mm CPO용 소켓 양산 개발 및 증명 완료 | 광신호 간섭 및 극도의 미세 피치 문제로 대응 한계 노출 |
특히 반도체 칩들이 평면적 확장을 넘어 광(Optical) 신호를 직접 전기 신호로 변환하는 CPO로 진화함에 따라, 핀과 핀 사이의 간격이 러버 소켓이 물리적으로 구현 불가능한 0.3mm 이하로 급격히 좁아지고 있다. 현재 0.15mm의 극초미세 피치를 대량 생산 체제로 구현할 수 있는 제조사는 전 세계적으로 리노공업이 사실상 유일하며, 이는 차세대 CPO 및 HBM 스태킹 시대에 리노공업이 독점적 공급 지위를 확보할 수 있는 핵심 기술적 근거이다(iM증권, 디일렉).
2.5 제2의 성장 기반: 의료기기(초음파 프로브) 사업의 시너지
리노공업은 반도체 초정밀 가공 기술을 응용하여 제2의 성장 동력으로 의료기기 부품 사업을 영위하고 있다. 초음파 영상진단기용 프로브(Transducer)는 인체에 초음파를 송수신하여 영상화하는 핵심 부품으로, 초음파 전송 효율과 내구성, 전기적 특성이 진단 정확도를 좌우한다. 리노공업은 자체 개발한 고전도성 합금 소재와 정밀 표면처리 기술을 통해 프로브 모듈 내 초음파 변환기(Transducer)와 커넥터를 공급하고 있으며, 글로벌 의료기기 제조사인 GE Healthcare, Philips, 국내 Samsung Medison 등에 안정적으로 납품하고 있다. 2025년 의료기기 부품 매출은 227억 원으로 전년 대비 +18.0% 성장하였으며, 이는 고령화에 따른 의료영상 진단 수요 증가와 프리미엄 초음파 장비 교체 주기 도래에 따른 안정적인 성장 궤도를 보여준다(LS증권).
3. 5대 핵심 성장 동력 심층 분석
2026년부터 2028년까지 리노공업의 실적을 견인할 5대 성장 동력은 ▲비메모리 R&D 소켓의 압도적 독점력 강화, ▲대면적 ASIC 및 웨이퍼 레벨 패키징(WMCM) 확산, ▲광통신 패키징(CPO) 상용화 본격화, ▲생산 능력(CAPA) 2배 증설, 그리고 ▲초고수익성 재무 구조의 결합으로 정리된다.
3.1 R&D 소켓 70% 점유율 기반의 구조적 성장과 SLT 고마진 진출
리노공업의 가장 강력한 성장 기반은 팹리스(Fabless) 반도체 설계 기업들이 차세대 칩을 개발하는 연구개발(R&D) 단계에서 발생하는 독점적 수요에 있다. 글로벌 R&D 테스트 소켓 시장은 연간 약 8,400억 원 규모로 추정되며, 리노공업은 이 시장의 70% 이상을 점유하는 절대적 1위 업체이다. 특히 구글, 엔비디아, 브로드컴, AMD, 퀄컴 등 북미 주요 빅테크 및 팹리스 기업들이 신규 AI 칩, ASIC, 고성능 GPU를 설계할 때마다 칩당 수백 개의 맞춤형 테스트 소켓이 필요하며, 리노공업은 매년 수백 종의 신규 R&D 소켓을 납품하며 설계 초기 단계부터 고객사와의 강력한 기술적 락인(Lock-in) 효과를 형성하고 있다(iM증권). 이는 전방 반도체 경기 침체기에도 칩 설계 자체는 지속되므로 경기 방어적 성격을 띠며, 양산 테스트 소켓 시장(연간 약 6,300억 원 규모)으로의 자연스러운 전이(Transition)를 통해 양산 단계에서도 안정적인 시장 점유율을 유지하는 선순환 구조를 완성하고 있다(iM증권).
동시에 시스템 레벨 테스트(SLT)는 실제 스마트폰이나 서버 등 최종 제품과 유사한 환경에서 칩의 실사용 성능을 검증하는 고부가가치 공정으로, AI 칩의 고성능화 및 고집적화로 인해 SLT 수요가 폭증하고 있다. SLT용 소켓은 일반 테스트 소켓보다 단가가 수배 높고 기술 난이도가 극도로 높아 리노공업의 고마진 R&D 역량이 그대로 적용되는 신규 프리미엄 시장으로 자리 잡고 있다(DS투자증권).
3.2 비메모리 반도체의 대형화 및 고집적화: ASIC과 WMCM 패키징의 확산
인공지능(AI) 서버 구축을 위한 커스텀 칩인 ASIC(Application-Specific Integrated Circuit) 시장이 급격히 확대되면서 리노공업의 테스트 소켓 수요는 기하급수적으로 증가하고 있다. ASIC은 특정 용도에 최적화된 칩으로 설계 복잡도가 극도로 높아 테스트 소켓의 사양이 대면적화되고 핀 개수가 수천 개 단위로 증가하며, 이에 따라 소켓 단가가 기존 대비 수 배에서 10배 이상 상승하는 구조적 수혜를 창출하고 있다(디일렉). 2026년 현재 북미 주요 빅테크 기업들이 자체 ASIC 칩 개발에 수십조 원 규모의 투자를 집행하고 있어, 리노공업의 ASIC용 고단가 소켓 매출은 2025년부터 2028년까지 연평균 40% 이상의 초고속 성장을 지속할 것으로 전망된다(메리츠증권).
또한 최신 패키징 트렌드인 WMCM(Wafer-level Multi-Chip Module) 기술은 여러 개의 칩렛(Chiplet)을 하나의 웨이퍼 레벨에서 통합 재구성하는 방식으로, 칩렛 간의 초미세 간격(0.15~0.2mm)에서 신호 무결성을 유지하기 위해서는 극도로 정밀한 핀 타입 소켓이 필수적이다. WMCM 기술 확산은 칩의 물리적 크기가 커지고 패키징 복잡도가 증가함에 따라 칩당 테스트 횟수와 소요 시간을 폭증시키고 있으며, 이는 테스트 소켓의 사용 빈도와 교체 수요를 직접적으로 증가시키는 강력한 외부 성장 촉진제로 작용하고 있다(디일렉). 반도체 칩의 고성능화에 따라 테스트 난이도와 테스트 소요량이 폭증하면서, 테스트 소켓 시장은 전방 반도체 성장률을 상회하는 구조적 초과 성장을 지속하고 있다.
3.3 차세대 패권: CPO(공동 패키지 광학) 소켓의 독점적 지위
데이터센터 내 AI 칩 간의 데이터 전송 병목 현상을 해결하기 위한 차세대 핵심 기술인 CPO(Co-Packaged Optics, 공동 패키지 광학)는 전기 신호를 광 신호로 변환하는 광 엔진(Optical Engine)을 칩 패키지 내부에 직접 통합하는 기술이다(디일렉). CPO 패키징은 극도로 미세한 광 신호 간섭을 제어하기 위해 핀 간격이 0.15mm 이하로 좁아지며, 각 핀별로 독립적인 압력과 전기적 특성을 제어할 수 있는 핀별 제어(Individual Pin Control) 기술이 적용된 포고 핀 소켓이 필수적이다.
현재 글로벌 테스트 소켓 업계에서 0.15mm 초미세 피치 CPO용 소켓을 양산 가능한 업체는 리노공업이 사실상 유일하며, 이는 러버 소켓 기반 경쟁사들이 기술적으로 접근할 수 없는 절대적 진입장벽이다(iM증권, 디일렉). 특히 북미 주요 빅테크 기업들의 CPO 테스트 소켓 공급 가능성이 높게 점쳐지고 있어, 2027년 이후 CPO 상용화 본격화 시 리노공업은 해당 시장에서 독점적 공급 지위를 누릴 것으로 전망된다(iM증권). CPO용 소켓은 일반 비메모리 소켓 대비 단가가 수 배 이상 높은 프리미엄 제품으로, 회사의 매출 성장과 이익률 확대를 동시에 견인할 최대 모멘텀으로 평가된다.
3.4 신공장 증설: 2,000억 원 투자로 CAPA 2배 확대, 무차입 자체 조달
리노공업은 폭증하는 테스트 소켓 수요에 선제적으로 대응하기 위해 부산 강서구 미음산단에 약 2,000억 원을 투자하여 기존 공장 대비 약 2배 규모의 신공장을 건설하고 있다(부산시 보도자료). 신공장은 2027년 하반기 완공 및 가동을 목표로 하며, 완공 시 연간 생산 능력(CAPA)은 현재의 약 2배 수준인 5,000억 원~8,000억 원 규모로 확대될 전망이다(LS증권). 특히 이 대규모 투자는 보유 현금 및 자체 영업현금흐름으로 전액 조달하는 무차입 투자로 진행되어 재무 안정성을 훼손하지 않으면서도 성장 동력을 확보한다는 점에서 높은 평가를 받는다(LS증권). 신공장은 0.15mm CPO용 소켓, ASIC용 대면적 소켓, WMCM용 초정밀 소켓 등 차세대 고부가가치 제품을 전략적으로 타겟으로 하며, 완공 후 리노공업은 글로벌 테스트 소켓 시장에서 압도적 생산 규모와 기술력을 동시에 보유한 유일한 업체로 자리매김할 것이다(LS증권, 디일렉).
3.5 초고수익성 재무 구조와 주주환원 정책의 결합
리노공업의 재무 구조는 국내 반도체 소부장(소재·부품·장비) 기업 중 최상위권이다. 2025년 기준 부채비율 8.3%, 순현금 4,501억 원을 보유한 사실상의 무차입 경영 상태이며, ROE는 22.4~22.7%로 자본 효율성 역시 압도적이다(삼성증권). 신공장 투자에 따른 감가상각비 증가(연 130억 원 → 2027년 이후 연 181억~235억 원)에도 불구하고 45% 이상의 영업이익률을 유지할 것으로 전망되며, 이는 높은 진입장벽과 가격 결정력에 기반한 구조적 수익성이다(LS증권). 아울러 회사는 배당 및 자사주 매입·소각을 통해 적극적인 주주환원 정책을 병행하고 있어 주주 가치 제고에도 기여하고 있다(삼성증권).
4. 밸류체인 및 경쟁사 비교 분석
4.1 글로벌 반도체 생태계 내 위치: 팹리스-파운드리-OSAT 전 구간 커버
리노공업의 테스트 소켓은 반도체 밸류체인의 설계(팹리스)부터 생산(파운드리), 후공정(OSAT)까지 전 구간에 걸쳐 사용된다. 팹리스 기업(엔비디아, AMD, 퀄컴, 브로드컴 등)은 칩 설계 검증 및 R&D 단계에서 리노공업의 맞춤형 소켓을 사용하고, 파운드리(TSMC, 삼성파운드리 등)는 웨이퍼 테스트 및 번인 공정에서, OSAT(ASE, Amkor, JCET 등)은 파이널 테스트 및 SLT 공정에서 리노공업의 양산용 소켓을 대량 구매한다. 이처럼 전 밸류체인을 커버하는 광범위한 고객 기반은 특정 고객사나 특정 공정에 대한 의존도를 분산시키며, 글로벌 반도체 산업의 구조적 성장과 함께하는 안정적 사업 포트폴리오를 제공한다(iM증권).
4.2 국내 테스트 소켓 경쟁사 비교: 리노공업 vs ISC vs 티에스이
| 비교 항목 | 리노공업 (058470) | ISC (095340) | 티에스이 (131290) |
|---|---|---|---|
| 핵심 기술 방향 | 핀 타입(Pogo Pin) 중심, R&D 소켓 글로벌 1위 | 러버 소켓 중심, 메모리 양산 특화 | 러버+핀 혼합, 중저가 양산 중심 |
| 주력 시장 | 비메모리 R&D 소켓 70%+ 독점, ASIC·CPO 선도 | 메모리 파이널 테스트, 삼성전자·SK하이닉스 의존 | 중저가 비메모리 양산, 국내 중소 팹리스 |
| 2025년 매출액 | 3,725억 원 (별도) | 약 2,400억 원 (연결 추정) | 약 1,500억 원 (연결 추정) |
| 2025년 영업이익률 | 47.5% (업계 최고) | 약 20% 수준 | 약 15% 수준 |
| 핵심 고객 구조 | 북미 빅테크·글로벌 팹리스 다변화 | 국내 메모리 2사 집중 | 국내외 중소형 고객 다변화 |
| 차세대 기술 대응 | CPO 0.15mm 유일 양산, WMCM·SLT 선도 | CPO 대응 기술 한계 노출 | 저가형 중심으로 프리미엄 시장 진입 제한 |
(각사 공시 및 증권사 리포트 재구성)
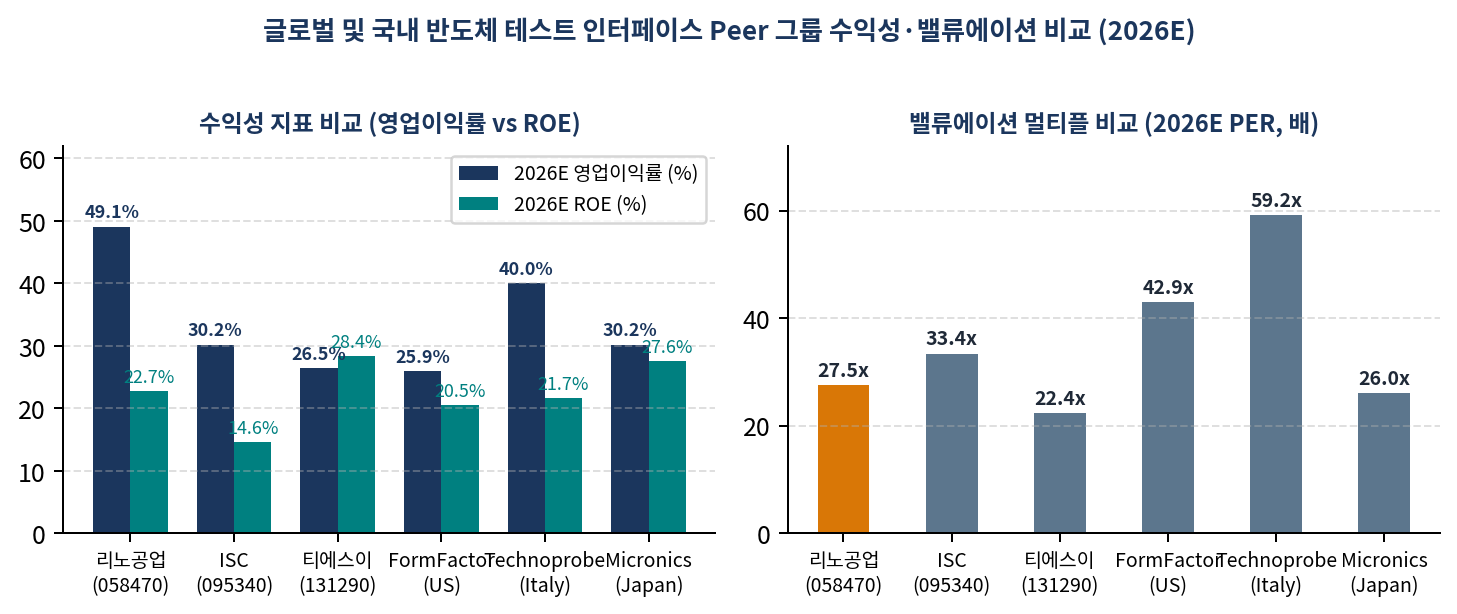
4.3 글로벌 Peer 대비 밸류에이션: 수익성 최고인데 할인 거래되는 역설
글로벌 테스트 소켓 및 반도체 검사 부문 Peer 대비 리노공업의 밸류에이션은 명백한 저평가 국면에 있다. 리노공업은 2026년 예상 영업이익률 47~49%로 글로벌 Peer 중 최고 수준의 수익성을 기록하면서도, 2026년 예상 PER 27~30배로 글로벌 Peer 평균 대비 약 35~60% 할인되어 거래되고 있다(각 증권사 컨센서스 재구성). 이는 코스닥 상장사라는 시장 디스카운트와 6월 블록딜 이슈가 반영된 결과로, 펀더멘털 대비 명백한 저평가 매력을 제공한다.
5. 재무 성과 및 실적 전망
5.1 연간 실적 추이: 구조적 우상향과 수익성 레벨업
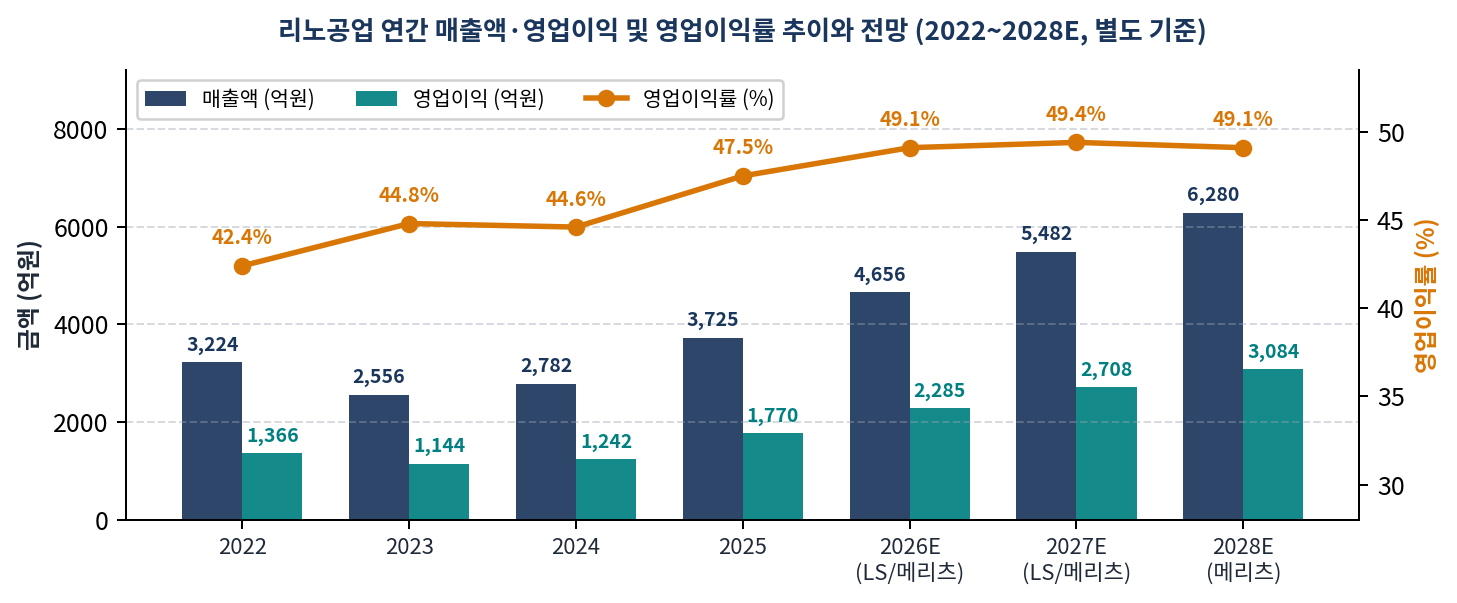
리노공업의 연간 실적은 2022년부터 2025년까지 매출액 연평균 약 20%, 영업이익 연평균 약 25%의 구조적 우상향을 기록하고 있으며, 2026년에는 영업이익이 사상 처음으로 2,000억 원을 돌파할 것으로 전망된다(DS투자증권, 메리츠증권).
| 연도 | 매출액 (억 원) | 영업이익 (억 원) | 영업이익률 | 순이익 (억 원) |
|---|---|---|---|---|
| 2022 | 2,456 | 1,010 | 41.1% | 842 |
| 2023 | 2,490 | 1,085 | 43.6% | 910 |
| 2024 | 2,781 | 1,241 | 44.6% | 1,067 |
| 2025 | 3,725 | 1,770 | 47.5% | 1,520 |
| 2026E | 4,288~4,656 | 2,066~2,285 | 47.0~49.1% | 1,760~1,950 |
| 2027E | 5,300~5,800 | 2,500~2,800 | 47.2~48.3% | 2,100~2,400 |
| 2028E | 6,500~7,500 | 3,100~3,600 | 47.7~48.0% | 2,600~3,100 |
(LS증권, DS투자증권, 메리츠증권 컨센서스 재구성; 2026E 이후는 추정치)
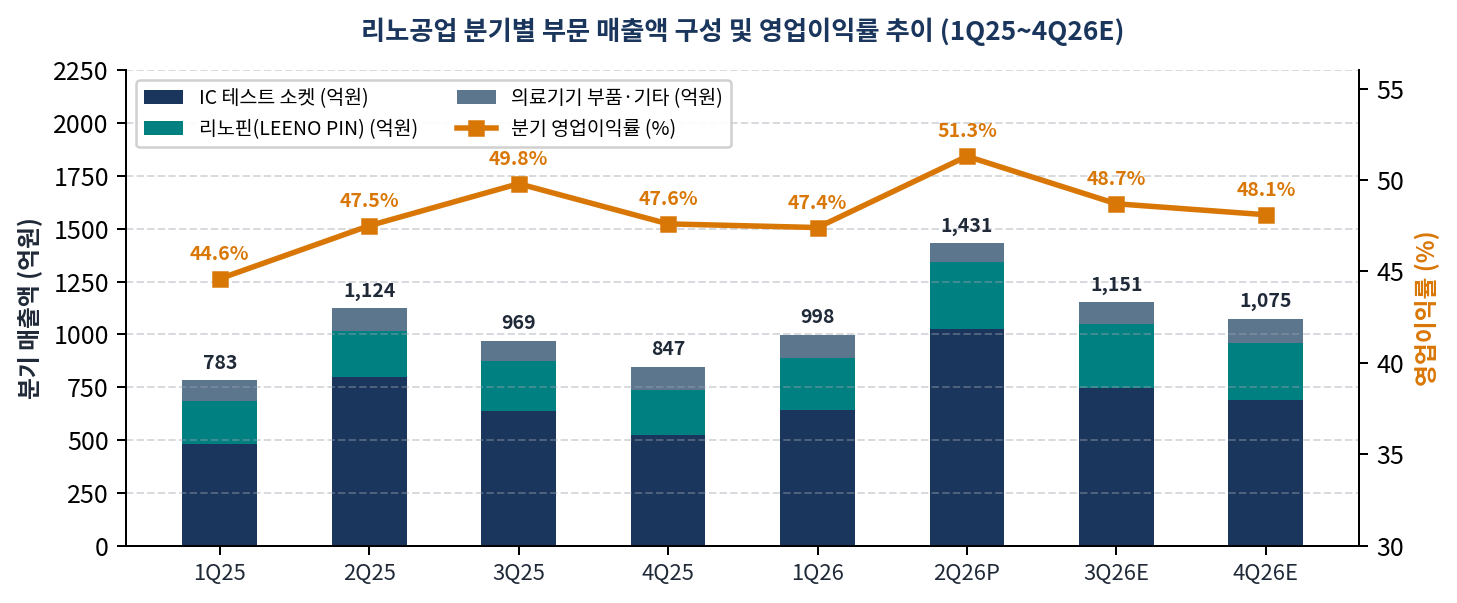
5.2 분기 실적: 2026년 2분기 영업이익률 51.3% 달성, 3분기 파업 영향 후 4분기 정상화
2026년 2분기 리노공업은 매출액 1,072억 원, 영업이익 550억 원으로 영업이익률 51.3%를 기록하며 제조업 최고 수준의 수익성을 입증하였다(LS증권, 메리츠증권). 3분기에는 노동조합 파업의 영향으로 일시적인 생산 차질이 발생하였으나, 파업이 종료되고 4분기 집중 출하를 통해 실적이 정상화될 전망이다(뉴스핌). 파업 관련 이슈에도 불구하고 고객 이탈은 발생하지 않았으며, 오히려 4분기에는 ASIC 및 CPO 관련 신규 수주가 본격화되면서 분기 최대 실적 경신이 예상된다(DS투자증권).
5.3 재무 안정성: 부채비율 8.3%, 순현금 4,501억 원의 무차입 경영
2025년 말 기준 리노공업의 재무상태표는 국내 제조업 최상위권의 안정성을 보여준다. 순현금 4,501억 원(LS증권 기준 4,551억 원)을 보유하고 있으며, 부채비율은 8.3%에 불과하여 사실상 무차입 경영 상태이다. ROE는 22.4~22.7%로 자본 효율성도 압도적이며, 이는 높은 진입장벽에 기반한 가격 결정력과 소모품 반복 매출 구조가 결합된 결과이다(삼성증권). 신공장 투자(약 2,000억 원) 역시 외부 차입 없이 자체 보유 현금과 영업현금흐름으로 전액 조달 가능하여, 투자 집행 후에도 재무 안정성은 훼손되지 않는다(LS증권).
6. 증권사 시각 및 목표주가 분석
6.1 주요 증권사 투자의견 및 목표주가 현황
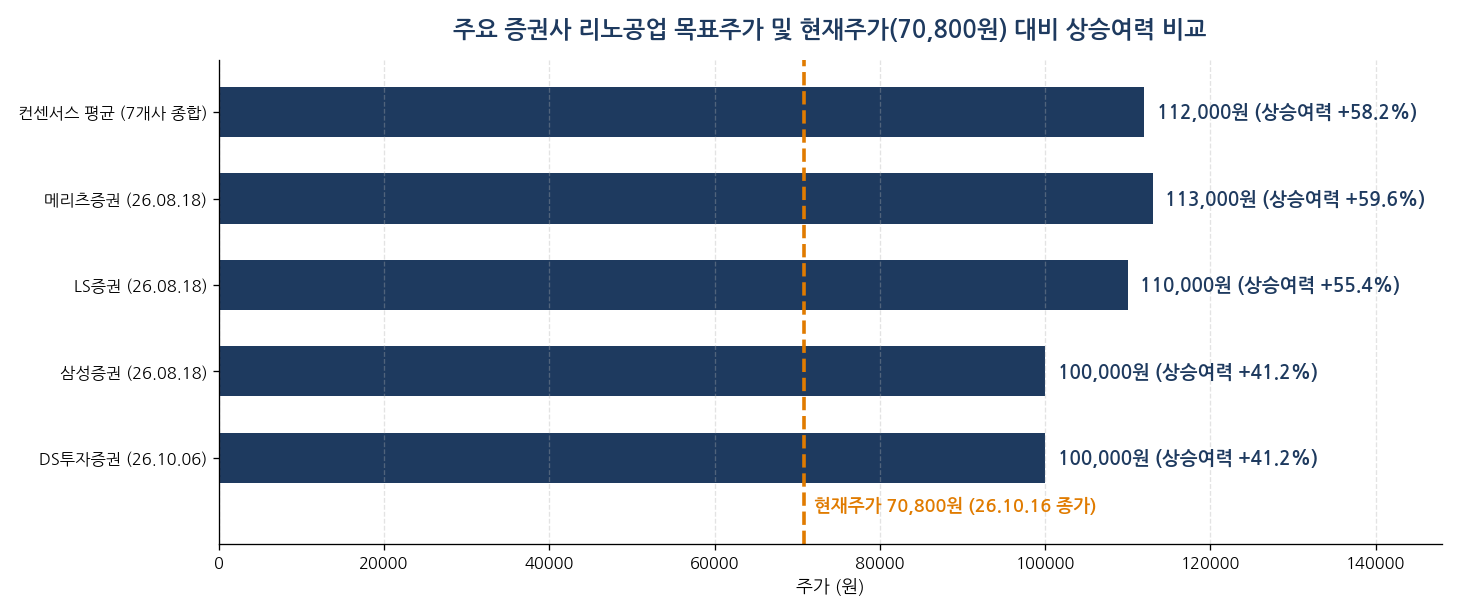
리노공업을 커버하는 국내 주요 증권사들은 일제히 매수(Buy) 의견을 유지하고 있으며, 목표주가는 100,000원~113,000원 밴드에 형성되어 있다. DS투자증권은 10월 6일 목표주가를 77,000원에서 100,000원으로 29.9% 상향 조정하였다.
| 증권사 | 보고서 일자 | 투자의견 | 목표주가 (원) | 현주가(70,800원) 대비 괴리율 |
|---|---|---|---|---|
| iM증권 | 2026.10.12 | 매수 | 113,000 | +59.6% |
| DS투자증권 | 2026.10.06 | 매수 (목표가 7.7만→10만 상향) | 100,000 | +41.2% |
| LS증권 | 2026.08.18 | 매수 | 110,000 | +55.4% |
| 메리츠증권 | 2026.08.18 | 매수 | 105,000 | +48.3% |
| 삼성증권 | 2026.08.18 | 매수 | 100,000 | +41.2% |
| IBK투자증권 | 2026.08.05 | 매수 | 100,000 | +41.2% |
(각 증권사 보고서 재구성; 괴리율은 2026년 10월 16일 종가 70,800원 기준 재계산 — 원문의 66,400원 기준 수치 수정)
6.2 시나리오별 목표주가 및 기대 수익률
| 시나리오 | 전제 조건 | 목표주가 범위 | 현주가(70,800원) 대비 수익률 |
|---|---|---|---|
| Bull (강세) | CPO 상용화 본격화 + ASIC 수주 폭증 + 신공장 조기 가동 | 135,000원 ~ 150,000원 | +90.7% ~ +111.9% |
| Base (기본) | 증권사 컨센서스 목표가 달성, 2026E EPS 기반 | 100,000원 ~ 113,000원 | +41.2% ~ +59.6% |
| Bear (약세) | 전방 반도체 경기 침체 + 스마트폰 수요 장기 둔화 | 58,000원 ~ 60,000원 | -18.1% ~ -15.3% |
현재 주가(70,800원) 기준 하방 리스크는 약 -15~-18%로 제한적인 반면, 상방 수익률은 기본 시나리오 기준 +41~60%, 강세 시나리오 기준 +91~112%에 달해 기대수익 대비 리스크가 유리한 비대칭 구조이다(원문 66,400원 기준 수치에서 재계산).
7. 주요 리스크 요인 4가지
① 최대주주 블록딜 및 오버행 이슈: 2026년 6월 최대주주 이채윤 회장 외 1인이 700만 주(지분 약 9.2%)를 블록딜로 매각하면서 주가에 부담으로 작용했다(위키트리). 다만 블록딜 물량이 시장에 소화되며 오버행 이슈는 상당 부분 해소된 것으로 평가된다.
② 노동조합 파업 및 3분기 실적 차질: 2026년 3분기 노조 파업으로 생산에 일시 차질이 발생했다. 조합원 665명 중 340명이 참여한 파업은 종료되었으며, 고객 이탈 없이 4분기 집중 출하로 정상화가 진행 중이다(뉴스핌).
③ 스마트폰 등 전방 IT 수요 둔화: 전자통신 부품 사업부(포고핀 등) 매출이 스마트폰 수요 감소로 전년 대비 -17.1% 감소하는 등 전방 경기 둔화 리스크가 상존한다. 다만 매출의 97.3%를 차지하는 반도체 부품 사업부가 +36.1% 성장하며 이를 상쇄하고 있다(LS증권).
④ 신공장 감가상각비 증가: 신공장 완공(2027년 하반기 목표) 후 연간 감가상각비가 기존 약 130억 원에서 181억~235억 원으로 증가할 전망이다(LS증권). 가동률이 목표에 못 미칠 경우 단기 이익률에 부담이 될 수 있으나, CAPA 2배 확대에 따른 매출 성장으로 중장기적으로는 흡수 가능할 것으로 보인다.
8. 주가는 왜 빠졌나: 최근 주가 흐름 정리
리노공업 주가는 2026년 4월 장중 최고 129,000원(종가 기준 52주 최고가 127,000원)을 기록한 후 하락하여, 10월 16일 종가 70,800원 기준 4월 고점 대비 약 -44% 조정받은 상태다. 최근 주가 경로는 10월 8일 87,900원 → 10월 15일 67,200원 → 10월 16일 70,800원으로, 6월 최대주주 블록딜, 3분기 노조 파업 우려, 코스닥 시장 전반의 조정이 복합적으로 작용한 결과로 분석된다(Yahoo Finance). 펀더멘털(2026년 예상 영업이익률 47~49%, 순현금 4,501억 원)은 견조하게 유지되고 있어, 주가 조정이 실적 악화가 아닌 수급 및 일회성 이슈에 기인한다는 점이 증권사들의 공통된 시각이다.
마무리
리노공업은 글로벌 비메모리 R&D 테스트 소켓 시장 70% 이상을 점유한 절대적 1위 기업으로, ASIC 확산·CPO 상용화·WMCM 패키징·신공장 CAPA 2배 증설이라는 4중 성장 동력을 보유하고 있다. 영업이익률 47~49%의 업계 최고 수익성에도 불구하고 글로벌 Peer 대비 35~60% 할인된 밸류에이션에서 거래 중이며, 증권사 컨센서스 목표주가(100,000~113,000원) 대비 현 주가는 41~60% 낮은 수준이다. 다만 블록딜 오버행, 파업 후유증, 전방 경기 등 단기 리스크는 상존하므로, 투자 판단은 각자의 책임 하에 신중하게 이루어져야 한다.
본 글은 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다. 인용된 증권사 의견 및 목표주가는 각 증권사의 견해이며 본 블로그의 견해와 무관합니다.
출처: 금융감독원 DART, iM증권(2026.10.12), DS투자증권(2026.10.06), LS증권·메리츠증권·삼성증권(2026.08.18), IBK투자증권(2026.08.05), 한국IR협의회, 뉴스핌·위키트리·디일렉·경제타임스, 부산광역시 보도자료, Yahoo Finance (주가 데이터, 2026.10.16 기준)