
2차전지 소재주를 볼 때는 공급계약의 크기와 실제 이익을 나눠 봐야 합니다. 양극재·음극재·분리막·전해액·동박의 밸류체인부터 ESS 부품 수혜주까지 살펴보고, 밸류에이션과 리튬·흑연 공급망이 투자 판단에 주는 영향을 정리합니다.
핵심 요약
① 소재: 2026년 3분기 양극재 3사 영업이익 컨센서스는 전년보다 55~70% 감소. 반면 미국 PFE 규정이 「비중국 LFP 양극재·흑연 음극재」라는 새 수요를 만듭니다.
② 대형 계약: 포스코퓨처엠–삼성SDI LFP 약 6조 원(2026.10), 포스코퓨처엠–SK온 약 1.1조 원(2026.9), 엘앤에프–삼성SDI 약 1.6조 원.
③ 밸류에이션: 2027E PER은 LG에너지솔루션 약 52배, 삼성SDI 약 29배로 CATL(약 15배)의 2~3배.
④ 원료: 중국이 정제의 약 72%를 쥐고 있습니다. 탄산리튬은 5월 고점 대비 약 40% 하락했고, 11월 10일 중국의 배터리·흑연 수출통제 유예가 만료됩니다.
한 줄 결론: 2026~2027년 한국 배터리 실적의 축은 「북미 ESS + 45X 세액공제」이고, 다음 병목은 소재 탈중국입니다. 2028년 미국 ESS에 필요한 비중국 LFP 양극재는 한국 캐파로 약 30% 부족하다(삼성증권). 엘앤에프·포스코퓨처엠의 LFP·흑연 수주가 다음 모멘텀이지만, 양극재 3사의 2027년 PER은 41~137배로 기대가 이미 크게 반영돼 있습니다.
「2차전지 산업·기업분석 리포트(2026.10)」 4편 시리즈의 마지막 4편입니다. 양극재·음극재·분리막·전해액·동박 소재 밸류체인, 셀 3사·소부장 실적과 밸류에이션, ESS 부품 수혜주(한중엔시에스·상신이디피·서진시스템·비나텍 등), 리튬·니켈·코발트·흑연 원료 공급망, 그리고 투자 체크포인트를 정리합니다.
2차전지 산업분석 시리즈(4편)
2차전지 [1/4] K배터리 북미 점유율의 진실: EV -46.5%, ESS 19.7%와 미국 정책 총정리
2차전지 [2/4] 배터리 종류 총정리: NCM·LFP·LMR·소듐·전고체 기술 비교와 수요처 지도
2차전지 [3/4] 배터리 3사 비교: LG에너지솔루션·삼성SDI·SK온 vs CATL·BYD의 실적·북미 ESS
④ 소재·ESS 수혜주 밸류에이션과 원료 공급망 (이 글)
1. 소재 밸류체인 구조
| 소재 | LFP 셀 원가 비중 | 한국 주요 기업 | 중국 주요 기업 | 일본·기타 | 2026년 핵심 이슈 |
|---|---|---|---|---|---|
| 양극재 | 31% | 에코프로비엠, 엘앤에프, 포스코퓨처엠, LG화학, 코스모신소재 | 후난위넝(LFP 1위), 다이나노닉, 룽바이, 이스프링 | 스미토모금속광산, 유미코어 | 한국 LFP 양극재 최초 양산(4Q26), 하이니켈 수요 부진 |
| 음극재 | 12% | 포스코퓨처엠(국내 유일), 대주전자재료(실리콘) | BTR, 샨샨, 푸타이라이 | 레조낙, 도카이카본 | 중국 수출통제 유예 만료(11.10), 미국 AD/CVD 무산 |
| 분리막 | 소 | SKIET, WCP, LG화학 | SEMCORP, 시니어 | 아사히카세이, 도레이 | EV 부진 → ESS 전환 |
| 전해액·리튬염 | 소 | 엔켐, 솔브레인, 동화기업, 후성·천보 | 티엔치(Tinci), 캡켐 | 스텔라케미파 | 미국 현지 전해액 수요, LiPF6 가격 강세 |
| 동박 | NCM에서 큼 | SKC(SK넥실리스), 롯데에너지머티리얼즈, 솔루스첨단소재, 고려아연 | 누오더, 자위안 | 후루카와 | 공급과잉, 북미·유럽 현지화 |
| 부품(캔·냉각) | – | 상신이디피(북미 유일 한국 각형 캔), 신흥에스이씨, 한중엔시에스(ESS 냉각) | – | – | ESS 셀 대형화·각형 전환 |
LFP 셀 원가 비중은 삼성증권 추정치.
2. 2차전지 소재주 비교: 주요 기업의 캐파·실적·위험
| 기업 | 소재 | 2026E 캐파(천 톤) | 3Q26 컨센서스(매출/영업이익) | 핵심 포인트 |
|---|---|---|---|---|
| 에코프로비엠 | 하이니켈 NCM·NCA | 379 | 6,031억 / 165억 원 | 헝가리 데브레첸 공장 램프업(삼성SDI향), 모회사 에코프로가 인도네시아 니켈 연 6.5만 톤 수급권 확보 |
| 엘앤에프 | 하이니켈(원통형·46시리즈), LFP | 260 | 9,614억 / 99억 원 | LG에너지솔루션 → 테슬라향 하이니켈 호조, 46시리즈 양극재. 국내 최초 LFP 양극재 4Q26 가동(3만 → 2027년 6만 톤), 삼성SDI 1.6조 원·SK온 공급 |
| 포스코퓨처엠 | 양극재 + 음극재(국내 유일) | 양극재 315, 음극재 132 | 7,790억 / 203억 원 | LFP 1.5만 톤 연내 양산, SK온 LFP 약 1.1조 원(2026.9), 삼성SDI LFP 약 6조 원(2026.10, 8월 19만 톤 합의를 두 배 이상 늘린 후속 계약이라 합산하면 이중 계산). 미국 자동차 기업과 인조·천연흑연 공급 계약. 2027년 구형흑연 3.7만 톤 자체 생산, 베트남 인조흑연 2만 톤 착공 |
| LG화학 | 양극재, 분리막 | 양극재 170 | – | LFP 양극재 양산이 2028년 이후로 지연, 테슬라 원통형 공급망 진입도 늦음 |
| 코스모신소재 | 양극재(LCO·NCM) | 90 | – | IT·소형 중심 |
| 엔켐 | 전해액 | – | – | 미국 조지아에서 북미 ESS용 LFP 전해액 약 5,000톤 공급권, 2026년 판매 목표 19만 톤(2025년 약 7만 톤) |
| SKIET·WCP | 분리막 | – | – | EV용 적재량 감소(SKIET -17.7%), WCP 2Q26 영업손실 635억 원. ESS용으로 활로 모색 |
| SKC·롯데에너지머티리얼즈·솔루스 | 동박 | 121 / 80 / 63 | – | 수요 부진과 중국산 저가 공세, LFP용은 단가 낮음 |
| 성일하이텍·새빛켐 | 재활용 | – | – | 메탈 가격에 이익 직결, 블랙매스 확대 |
캐파는 삼성증권 추정, 3Q26 컨센서스는 에프앤가이드(2026.10.16, 디지털데일리 인용).
3. 2028년 미국 ESS용 비중국 소재 수급
| 소재 | 2028년 미국 ESS 수요 | 한국 공급 캐파 | 판단 |
|---|---|---|---|
| LFP 양극재 | 약 17.8만 톤 | 약 12.5만 톤(엘앤에프 6만 + 포스코퓨처엠 6.5만) | 약 30% 부족 |
| 천연흑연 음극재 | 약 3.8만 톤 | 약 7.4만 톤(포스코퓨처엠 세종) | ESS는 충분, EV까지는 부족 |
| 인조흑연 음극재 | 약 8.8만 톤 | 약 8.3만 톤(포항 1.3만 + 베트남 목표 7만) | ESS만으로도 부족 |
자료: 삼성증권 「2차전지 6월 월보」(2026.6.2). 생산능력과 수급은 보고서의 추정치이며 실제 생산·판매량과 다릅니다.
수요는 BNEF의 2028년 미국 ESS 설치 87.5GWh(LFP 90%)를 바탕으로 한 삼성증권 추정입니다. 이 격차는 두 가지를 뜻합니다. 하나, 한국 LFP 양극재·음극재 기업은 단가 협상력을 갖고 증설 수주를 받을 수 있습니다. 둘, 소재 증설이 늦으면 셀 업체가 2028년 45X를 일부 못 받을 수 있습니다. 중국계 CNGR은 포스코퓨처엠과의 전구체 합작(C&P)을 2027년 가동할 예정인데, PFE 지분 요건을 맞추는 구조가 관건입니다.
4. 장비·데이터센터 테마
- 장비: 피엔티(코터·롤프레스), 하나기술·원익피앤이(활성화·화성), 에스에프에이(물류 자동화) 등은 EV 증설 중단으로 신규 수주가 줄었습니다. 대신 ESS LFP 라인 전환, 46시리즈, 전고체 파일럿 라인이 수주원입니다. 우드맥켄지가 「FEOC 적격 장비」를 미국 ESS 병목으로 꼽은 것은 비중국 장비 업체에 기회입니다. 다만 라인 전환은 장비를 일부 재사용해 신설 때보다 발주가 작습니다.
- AI 데이터센터 서버용: AI 서버는 밀리초 단위 부하 변동을 막는 CBU(슈퍼커패시터·리튬이온 커패시터), 분 단위 BBU(리튬이온), PSU의 3단 구조를 씁니다. 비나텍·비츠로셀·LS머트리얼즈가 커패시터로, 삼성SDI·LG에너지솔루션이 BBU 셀로 진입합니다. 100MW 데이터센터 한 곳의 랙용 배터리는 약 14~19kWh로 작아, 물량보다 단가·기술 시장입니다.
5. 셀 3사·소부장 실적과 밸류에이션
2027년 추정 이익 기준 PER은 LG에너지솔루션 약 52배, 삼성SDI 약 29배로 CATL(약 15배)의 2~3배입니다. 시장은 2027~2028년 ESS·45X로 이익이 크게 늘어난다는 추정을 이미 주가에 반영하고 있습니다. 2026년 이익은 바닥이라 PER이 수백 배로 나와 비교 의미가 적습니다.
실적과 추정치(삼성증권 커버리지)
| 기업 | 지표 | 2025 실적 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| LG에너지솔루션 | 매출(조 원) | 23.7 | 31.1 | 41.0 | 50.6 |
| 영업이익(조 원, 이익률) | 1.35(5.7%) | 1.44(4.6%) | 5.20(12.7%) | 7.84(15.5%) | |
| 삼성SDI | 매출(조 원) | 13.3 | 15.9 | 20.2 | 24.7 |
| 영업이익(조 원, 이익률) | -1.72(-13.0%) | -0.09(-0.6%) | 1.20(5.9%) | 1.80(7.3%) | |
| 포스코퓨처엠 | 매출(조 원) | 2.94 | 3.76 | 4.27 | 4.69 |
| 영업이익(억 원, 이익률) | 330(1.1%) | 1,250(3.3%) | 2,330(5.5%) | 2,650(5.7%) | |
| 엘앤에프 | 매출(조 원) | 2.16 | 3.61 | 4.21 | 4.78 |
| 영업이익(억 원, 이익률) | -1,570(-7.3%) | 2,450(6.8%) | 2,420(5.8%) | 2,900(6.1%) | |
| 성일하이텍 | 매출(조 원) | 0.20 | 0.34 | 0.42 | 0.45 |
| 영업이익(억 원, 이익률) | -550(-28.2%) | 100(3.0%) | 190(4.6%) | 220(4.9%) |
추정치는 삼성증권 「2차전지 2026 하반기 전망」(2026.6.18) 기준. 그 뒤 삼성SDI는 2분기 흑자, LG에너지솔루션은 3분기 7,560억 원을 내 2026E는 상향 가능성이 큽니다.
밸류에이션(현재가 환산)
| 기업 | 분야 | 시총 6/12 → 10/22(조 원) | PER 2026E | PER 2027E | PBR 2027E | ROE 2027E |
|---|---|---|---|---|---|---|
| LG에너지솔루션 | 셀 | 96.4 → 약 90.4 | 약 600 | 52.0 | 4.0 | 7.5% |
| 삼성SDI | 셀 | 46.1 → 약 42.9 | 125.5 | 29.2 | 1.8 | 6.4% |
| SK이노베이션(SK온 모회사) | 셀·정유 | 18.5 → 약 23.5 | 18.6 | 23.6 | 0.9 | 3.5% |
| LG화학 | 양극재·석화 | 25.2 → 약 17.9 | 111.6 | 10.2 | 0.6 | 5.7% |
| 에코프로비엠 | 양극재 | 17.4 → 약 9.1 | 214.8 | 90.6 | 5.0 | 5.4% |
| 포스코퓨처엠 | 양·음극재 | 18.4 → 약 14.7 | 260.9 | 136.7 | 3.5 | 2.1% |
| 엘앤에프 | 양극재 | 5.7 → 약 3.7 | 425.5 | 41.4 | 5.2 | 11.1% |
| 에코프로 | 지주·소재 | 16.6 → 약 9.9 | 34.5 | 40.1 | 4.0 | 10.5% |
| 롯데에너지머티리얼즈 | 동박 | 3.1 → 약 2.6 | 적자 | 66.3 | 1.6 | 1.9% |
| SKC | 동박 등 | 7.1 → 약 4.0 | 적자 | 적자 | 3.5 | -10.0% |
| SKIET | 분리막 | 1.6 → 약 1.3 | 적자 | 적자 | 0.6 | -3.9% |
| 솔브레인 | 전해액·반도체 소재 | 3.5 → 약 2.3 | 14.9 | 12.0 | 1.7 | 14.9% |
| 대주전자재료 | 실리콘 음극재 | 2.0 → 약 1.5 | 59.2 | 35.4 | 4.8 | 13.8% |
| 성일하이텍 | 재활용 | 0.71 → 약 0.38 | n/a | 26.9 | 2.8 | 10.6% |
| CATL(참고) | 셀 | 418.7(6/12) | 18.9 | 15.3 | 3.7 | 25.9% |
| BYD(참고) | 셀·완성차 | 173.3(6/12) | 16.7 | 13.1 | 2.1 | 16.7% |
| 파나소닉(참고) | 셀·전자 | 88.4(6/12) | 35.9 | 19.7 | 1.6 | 8.7% |
PER·PBR은 삼성증권 표의 6월 12일 배수에 10월 22일 종가 변화율을 곱해 환산한 값. 이익 추정치는 6월 것을 그대로 썼습니다.
밸류에이션 읽는 법
- 셀 3사: 숫자가 의미 있는 건 2027E부터입니다. LG에너지솔루션은 영업이익이 2026년 1.4조에서 2027년 5.2조 원으로 뛸 것을 전제로 한다(45X 1.4조 → 3.9조 원 포함). 이 성장이 어긋나면 배수 부담이 커집니다.
- 양극재: 에코프로비엠(2027E PER 약 91배)·포스코퓨처엠(약 137배)은 이익 대비 여전히 높습니다. 엘앤에프(약 41배)는 상대적으로 낮습니다. 삼성증권도 EV/EBITDA 기준 같은 판단(엘앤에프 27배 vs 63·79배).
- 6월 이후 주가: 리튬 가격 하락, 3분기 소재사 실적 부진, 10월 CATL 실적 쇼크로 소재주가 크게 빠졌습니다. 에코프로비엠 시총 약 -48%, 엘앤에프 약 -35%. 셀은 -6~-7%로 선방했습니다.
- 중국 대비 프리미엄: CATL은 ROE 26%·영업이익률 19%에 PER 15배입니다. 한국 셀은 ROE 6~8%에 PER 30~50배로, 미국 정책 수혜와 이익 회복 기대가 프리미엄의 대부분입니다.
6. ESS 밸류체인 수혜주: 셀 밖의 기업들
ESS 한 대에는 셀 외에 냉각, 셀 케이스(캔), 인클로저(함체), 전력변환장치(PCS), 변압기, 데이터센터용 커패시터가 들어갑니다. 한국 셀 3사의 북미 ESS 증설(2026년 말 약 92GWh)은 이 부품사들의 물량으로 이어집니다. 다만 대부분 고객사 한두 곳에 의존하는 중소형주라 변동성이 큽니다.
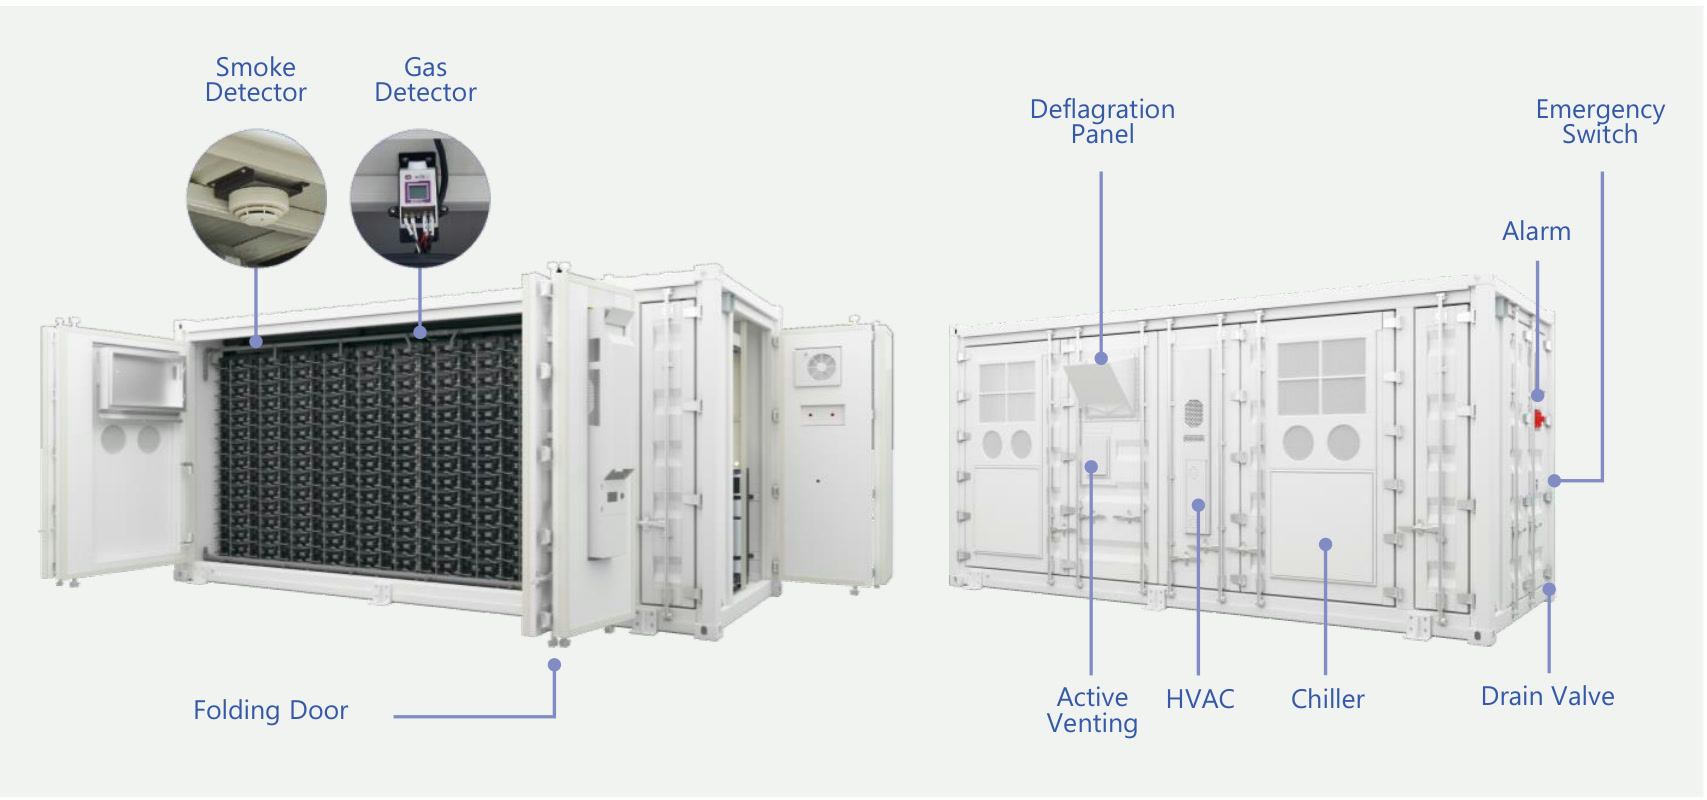
ESS 구성과 국내 기업
| 국내 기업 | 단계 | 하는 일 |
|---|---|---|
| LG에너지솔루션, 삼성SDI, SK온 | 셀·모듈 | 에너지를 저장 |
| 상신이디피, 신흥에스이씨 | 셀 케이스·안전부품 | 각형·원통형 캔, 캡 어셈블리 |
| 한중엔시에스 | 열관리(냉각) | 셀 온도 유지, 공랭식 → 수냉식 전환 중 |
| 서진시스템 | 인클로저·함체 | 배터리를 담는 특수 컨테이너 |
| LS ELECTRIC, 효성중공업, LG에너지솔루션 버테크 | 전력변환(PCS)·시스템통합(SI) | 직류↔교류 변환, 설계·시공·운영 |
| 효성중공업, HD현대일렉트릭, LS ELECTRIC | 계통 연결 | 변압기·차단기·배전반 |
| 비나텍, 비츠로셀, LS머트리얼즈 | 데이터센터 전력 안정 | 밀리초 변동을 막는 커패시터(CBU) |
기업별 현황
| 기업 | ESS 관련 사업 | 성장 포인트 | 최근 실적·지표 | 리스크 | 시총(약) |
|---|---|---|---|---|---|
| 한중엔시에스 | 삼성SDI에 ESS 수냉식 냉각 시스템 납품 | 내연기관 부품 1H26 중단. 국내 캐파 매출 기준 2,000 → 2,500억 원, 미국 인디애나 공장(2,500억 원 규모) 1Q27 가동 | 1Q26 매출 547억 원, 영업이익 14억 원(ESS 부품 531억 원) | 삼성SDI 단일 고객 | 4,200억 원 |
| 상신이디피 | 원통형·각형 캔(삼성SDI), 북미 각형 캔 캐파를 가진 유일한 한국 업체 | ESS 셀 대형화(180 → 273 → 300Ah+), BBU용 원통형 캔, GM 각형 LMR | 2026E 매출 3,517억 원, 영업이익 283억 원 | 고객 집중 | 3,400억 원 |
| 서진시스템 | ESS 인클로저·함체 | 북미 ESS 설치 증가 | 2026년 상반기 매출 중 ESS 29.9% | 최대 고객 41.9%, ESS 비중 하락 | 2.1조 원 |
| 비나텍 | 슈퍼커패시터(AI 데이터센터 CBU, Bloom Energy) | 캐파 1,200 → 3,000억 원(2026년 말), 2029년 매출 1조 원 목표 | 1Q26 매출 254억 원, 영업손실 15억 원 | 특정 고객 의존 | 8,600억 원 |
| 비츠로셀 | 리튬 일차전지, AI 데이터센터용 리튬 커패시터(LIC) | LIC로 CBU 시장 진입 기대 | 2027E EPS 1,996원 | 매출 약 95%가 일차전지 | 1.05조 원 |
| 신흥에스이씨 | 원통형 캡 어셈블리 등 안전부품 | BBU·전동공구용 원통형 수요 | 2027E PER 13.5배(6월) | EV 물량 의존 | 2,300억 원 |
| LS ELECTRIC | ESS 시스템·PCS, 배전반·차단기 | 미국 유타 공장 6배 증설(2027년 초) | AWS 1,700억 원대 배전반 등 2Q26 데이터센터 수주 5건 | 수주 경쟁 | 확인 필요 |
| 효성중공업 | ESS + 초고압 변압기 | 미국 765kV 변압기 현지 생산 | 2025년 영업이익 약 7,470억 원(+106%) | ESS 기여도 불투명 | 17.5조 원 |
| HD현대일렉트릭 | 변압기·배전기기 | 북미 전력망 교체·AI 데이터센터 | 수년치 수주잔고 | ESS 직접 수혜는 간접적 | 16.9조 원 |
시총은 2026년 10월 22일 종가 기준 약산치. 기업 내용은 삼성증권(6월 기준), 인베스트조선, 불스토리 인용.
- 고객사의 미국 ESS 캐파가 곧 부품사의 성장률이다: 한중엔시에스·상신이디피·신흥에스이씨는 삼성SDI 미국 ESS(2026년 말 30GWh)와 운명을 같이합니다.
- 북미 현지 공장이 경쟁력이다: 셀사도 PFE 기준을 맞추려면 비중국 부품이 필요합니다.
- 전력기기는 ESS보다 크다: EO 14421은 변압기도 포함하는데, 미국 변압기 수입 중 중국 비중은 3%로 낮고 한국·멕시코·캐나다가 48%다(Rystad).
- 주가 변동: 6월 대비 비츠로셀 약 -49%, 상신이디피 약 +52%, 한중엔시에스 약 +11%. 테마에 따라 크게 흔들립니다.
7. 원료 공급망: 확보 현황과 리스크
배터리 원료는 여전히 중국이 정제의 약 72%를 쥐고 있고(IEA 2026), 한국은 핵심 원료의 90% 이상을 해외에서 들여옵니다. 2026년 남은 최대 이벤트는 11월 10일 만료되는 중국의 배터리·양극재·흑연 음극재 수출통제 유예입니다.
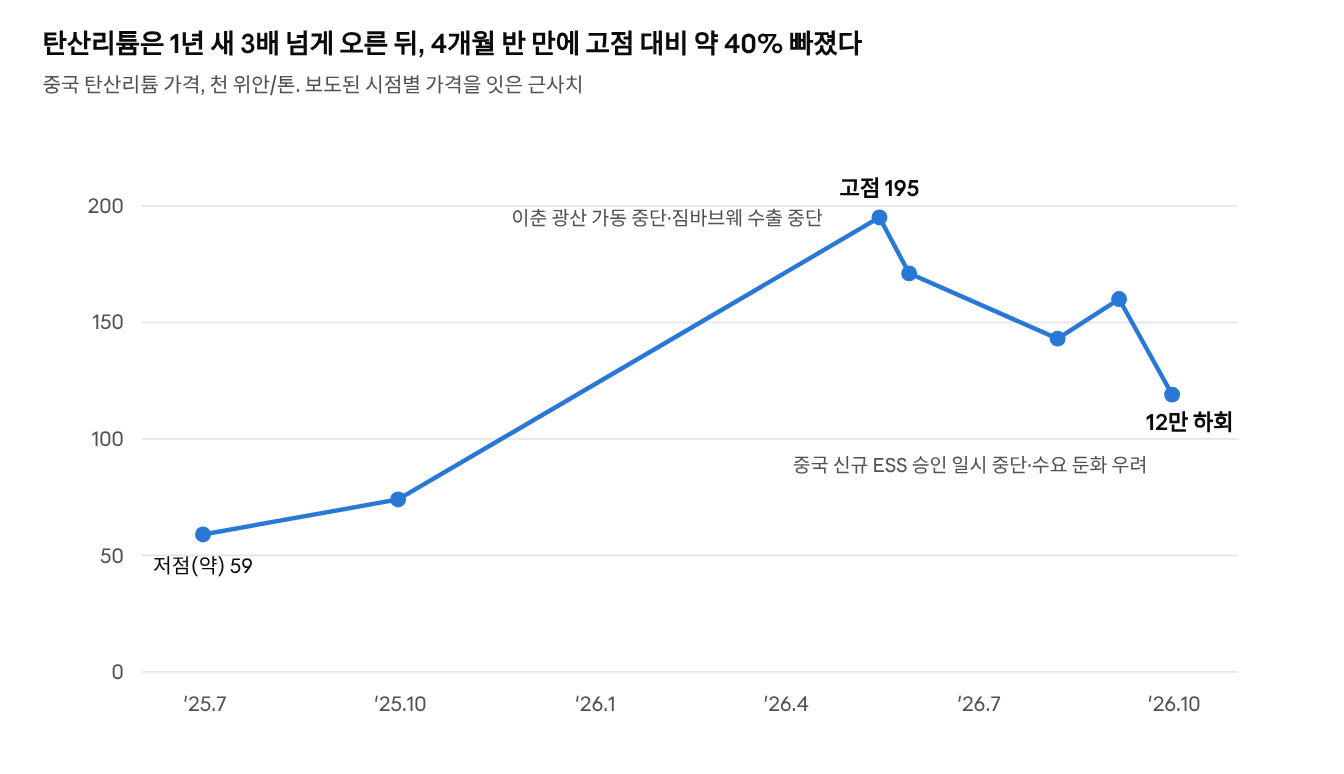
상승은 중국 이춘시 4개 광산의 영업권 갱신 문제(연 28만 톤 규모, 2026년 5월 가동 중단), 짐바브웨 리튬 정광 수출 중단, ESS 수요 급증이 이끌었습니다. 9월 한 달 동안에는 25% 하락했는데, 중국 당국의 신규 ESS 승인 일시 중단과 재고 집계 방식 변경이 원인으로 꼽힙니다. 이 변동성은 양극재사 재고평가손익과 판가 연동을 통해 분기 실적을 크게 흔듭니다.
광물별 현황
| 광물 | 한국 확보 현황 | 공급 집중 | 2026년 주요 이벤트 | 가격 흐름 |
|---|---|---|---|---|
| 리튬 | 포스코홀딩스 아르헨티나 염수(각 2.5만 톤, 2033년 10만 톤 목표), LG에너지솔루션–엘레브라 정광 4년 24만 톤 | 채굴 호주·칠레·아르헨티나·중국, 정제는 중국 | 이춘 광산 중단, 짐바브웨 수출 중단, 호주 마운트홀랜드 증산 승인 | 5월 고점 후 급락 |
| 니켈 | 에코프로 인도네시아 연 6.5만 톤 수급권, 고려아연 황산니켈·전구체, 포스코 그룹 | 인도네시아(정련 상당 부분 중국 자본) | 인도네시아 2026년 광석 쿼터 2.6~2.7억 습톤으로 축소(2025년 3.79억) | LME 1월 1만 8,950달러 → 10월 1만 6,323달러(연저) |
| 코발트 | 고려아연 황산코발트, 재활용(성일하이텍) | 콩고민주공화국(DRC), 중국 정제 | DRC 수출 쿼터제 2026·2027년 각 9만 6,600톤 | 1월 5만 6천 달러대 → 10월 초 4만 달러 하회 |
| 흑연 | 포스코퓨처엠 천연흑연(세종)·인조흑연(포항·베트남) | 중국이 구형·인조흑연 사실상 독점 | 중국 수출통제 유예 11월 10일 만료, 미국 AD/CVD 무산 | 중국산 저가 지속 |
한국 공급망의 강점과 약점
- 강점: 한국은 광산은 없지만 제련·소재 기술이 있습니다. 고려아연은 황산니켈·황산코발트·탄산리튬·전구체·동박을 잇는 비중국 밸류체인을 제시했고 미국 테네시에 약 74억 달러 규모의 통합 제련소도 추진합니다. 포스코는 염수 리튬부터 양·음극재까지 수직계열화를 갖췄습니다.
- 약점: LFP 전구체(인산철)와 인조흑연은 아직 중국 의존이 큽니다. 니켈은 인도네시아에서 확보하지만 현지 제련소 상당수가 중국 자본이라 PFE 지분 요건과 충돌할 수 있습니다.
- 정책 연계: 미국 MACR 기준이 2028년 70%(45X)로 오르면 원료까지 추적해야 합니다. EU도 2027년 2월 배터리여권으로 공급망 추적을 의무화합니다. 원료 확보는 이제 비용 문제가 아니라 시장 접근권 문제입니다.
8. 놓치기 쉬운 체크포인트
| 항목 | 현황 | 왜 중요한가 |
|---|---|---|
| 배터리 판가 | 2026년 EV 팩 평균 약 91달러/kWh(-8.5%), 중국 ESS용 LFP 입찰가 약 79달러/kWh(2026.9) | 물량이 늘어도 매출은 덜 늘 수 있습니다. 2026년 xEV 배터리 시장은 물량 +13%, 금액 +3.7%(1,375억 달러) 전망 |
| 중국 세제 변화 | 리튬이온 소비세 2%(2026.9~), 4%(2027~). 수출 증치세 환급 9% → 6%, 2027년 폐지 예고. 소듐·전고체는 2028년 말까지 면제 | 중국산 수출 가격 상승 → 한국산과의 격차 축소 |
| 중국 EV 내수 정책 | 구매세 면제 폐지 → 5% 과세(2026~2027), PHEV 감면 요건 강화 | 내수가 약해지면 해외 밀어내기 강화 |
| 중국 ESS 정책 | 15차 5개년 계획에서 ESS를 전략 신흥산업으로 지정, 전력망 4조 위안 투자. 2026년 중국 ESS 223GWh(+29%) 전망 | 중국 내 ESS 수요가 리튬·LFP 소재 가격을 좌우 |
| EU 규제 | 배터리여권 2027년 2월 시행, IAA 협상 중, 중국산 하이브리드 연 35만 대 제한안 검토 | 역내산 요건은 한국(FTA·GPA 체결국)에 유리 |
| 유럽 보조금 | 독일 BEV 3,000유로(2026.1 부활), 프랑스 최대 7,000유로, 이탈리아 최대 1만 1천 유로 | 유럽 EV +30%의 배경, 종료 시점이 변수 |
| 재활용 | EU 배터리법 재활용 원료 사용 비율 단계적 의무화 | 재활용 원료는 드문 국내 「비중국 원료」 |
| 화재·안전 | 2025년 9월 국가정보자원관리원 화재(UPS용 리튬이온 이설 중) | 안전한 화학과 열폭주 방지 설계의 프리미엄 확대 |
| BMS·소프트웨어 | EU IAA는 1MWh 초과 ESS의 BMS를 역내산으로 요구, EO 14421은 보안 위험 소프트웨어도 대상 | 셀 판매에서 SI·장기 서비스로 수익 모델 확장 기회 |
| 환율 | 원화 약세 | 달러로 사오는 원료 비용·외화부채 부담으로 양극재사 마진 압박 |
| 주가·수급 | 2025년 5월 저점 대비 1년간 +102% 후 큰 등락 | 펀더멘털보다 메탈 가격·수주 뉴스에 민감 |
9. 투자 시사점·시나리오·리스크·일정
핵심 판단 4가지
- 한국의 북미 우위는 「기술」이 아니라 「적격성」에서 나옵니다. PFE·관세·EO 14421이 중국산을 막아주는 동안 한국 현지 공장은 희소 자산입니다. 다만 정책에 기댄 우위라 원가 격차를 줄이지 못하면 오래가지 않습니다.
- 2027년은 미국 ESS 공급이 수요를 따라잡는 해입니다. 현지 캐파가 2027년 수요의 98%에 달할 수 있어, 수주잔고와 장기 계약을 확보한 기업과 아닌 기업의 차이가 커집니다.
- 소재 탈중국이 다음 병목입니다. 2028년 MACR 70%(45X)를 맞추려면 LFP 양극재·흑연까지 비중국이어야 하고 한국 캐파는 아직 부족합니다.
- 이익의 질을 봐야 합니다. 3사 모두 AMPC와 고객 보상금을 빼면 이익이 크게 작아집니다. 「AMPC 제외 영업이익」이 진짜 체력의 지표입니다.
시나리오
| 시나리오 | 전제 | 한국 셀·소재 영향 |
|---|---|---|
| 긍정 | 중국 수출통제 재개, PFE 세부규칙이 CATL 라이선스까지 제한, 미국 ESS가 2030년 214GWh로 성장, EU IAA 원안 통과 | ESS 수주·단가 상승, 소재 장기계약 급증, 유럽 점유율 방어 |
| 기본 | ESS 성장 지속, 북미 EV 정체, 45X·MACR 일정대로 | AMPC·ESS 주도 실적 개선, 3사 간 격차 확대(LG에너지솔루션 > 삼성SDI > SK온) |
| 부정 | PFE 완화·라이선스 허용, 2027년 미국 ESS 공급과잉, 리튬 급락 재고손실, 중국 동남아·멕시코 우회 생산, 45X 축소 | ESS 판가 하락, 가동률 정체, 소재사 증설 지연 |
주요 리스크
- 정책 번복: IEEPA 위헌 판결, 흑연 AD/CVD 무산처럼 미국 정책은 사법·의회·행정부 어느 쪽에서도 바뀔 수 있습니다.
- 완성차사 계약 해지: 포드 9.6조 원, FBPS 3.9조 원 해지 같은 사례가 더 나올 수 있습니다. 수주잔고는 확정 매출이 아닙니다.
- 중국의 추가 기술 도약: 소듐·초급속 충전·대형 LFP 셀에서 격차가 더 벌어질 수 있습니다.
- 인력·운영: ICE 단속 같은 비자 문제, 미국 현지 수율 안정화.
- 재무: SK온·삼성SDI는 누적 적자와 투자 부담이 커 추가 자금 조달 가능성이 있습니다.
앞으로 볼 일정
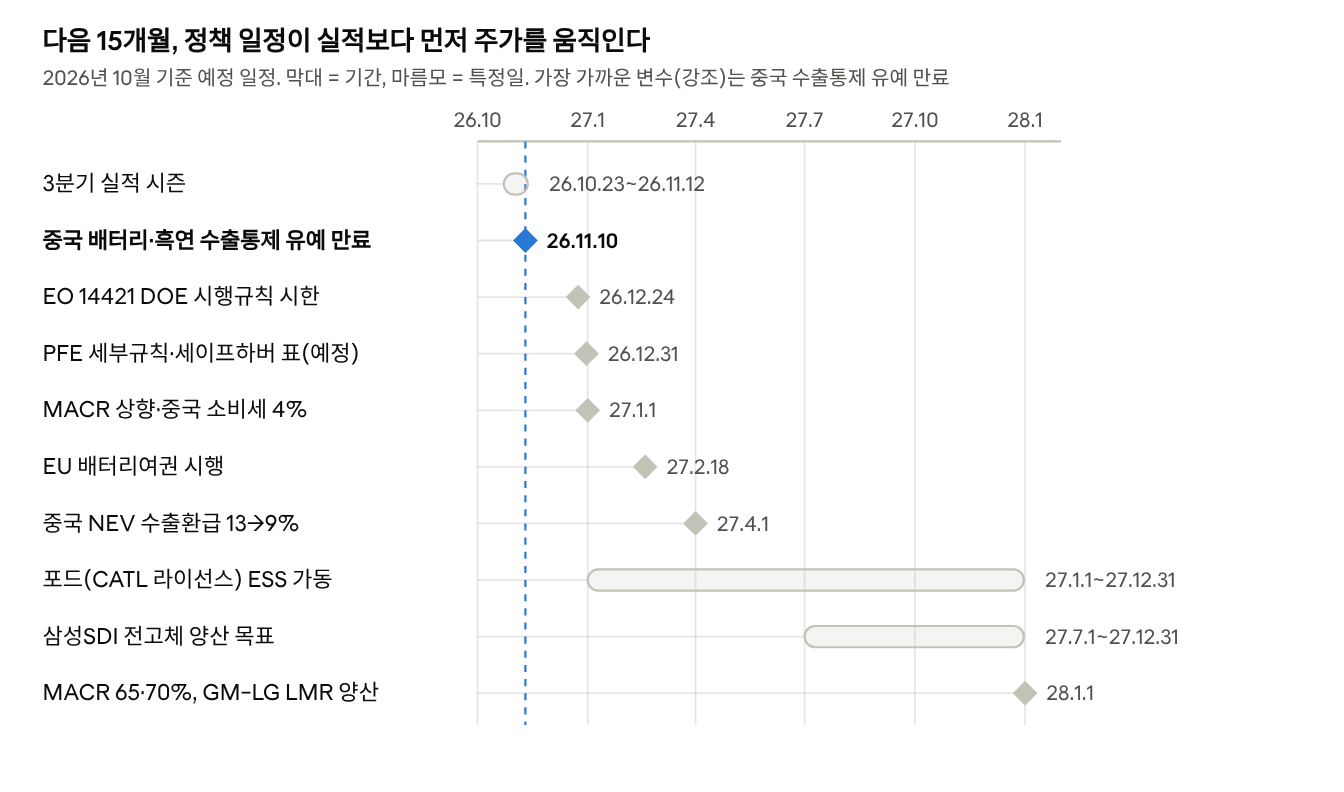
분기마다 확인할 지표
- 셀 3사 AMPC 제외 영업이익과 고객 보상금 규모
- ESS 신규 수주(GWh)와 수주잔고, 북미 ESS 출하 점유율(SNE리서치)
- 공장 가동률(반기·사업보고서)
- 비중국 LFP 양극재·흑연 수주와 증설 발표
- 탄산리튬·니켈·코발트 가격
- 미국 PFE·EO 14421 세부 규칙, 중국 수출통제 연장 여부
- 유럽 EV 판매와 한국 3사 유럽 사용량
증권사 시각(참고)
삼성증권은 2026년 6월 기준 2차전지 업종 Overweight를 유지했습니다. 하반기 테마로 ① 북미 ESS 생산 확대(LG에너지솔루션, 삼성SDI, 상신이디피, 한중엔시에스), ② 탈중국 공급망(엘앤에프, 포스코퓨처엠), ③ 메탈가 강세(성일하이텍, 후성), ④ AI 데이터센터 서버 배터리(비츠로셀, 비나텍)를 제시했습니다. 다만 그 뒤 리튬 가격이 급락해 ③의 전제는 약해졌습니다.
자주 묻는 질문(FAQ)
Q1. 2차전지 소재주는 왜 2026년 하반기에 크게 빠졌나?
탄산리튬 가격이 5월 고점 대비 약 40% 떨어지며 재고평가손실 우려가 커졌고, 3분기 양극재 3사 영업이익 컨센서스가 전년보다 55~70% 줄었으며, 10월 CATL 실적이 기대에 못 미쳤기 때문입니다. 6월 대비 에코프로비엠 시총은 약 -48%, 엘앤에프는 약 -35%였습니다.
Q2. 비중국 LFP 양극재가 왜 중요한가?
미국 ESS 세액공제(48E)와 생산 세액공제(45X)를 받으려면 비중국 조달 비중(MACR)이 매년 높아져야 합니다. 2028년 미국 ESS용 LFP 양극재 수요는 약 17.8만 톤인데 한국 공급 캐파는 약 12.5만 톤으로 약 30% 부족하다(삼성증권). 그래서 엘앤에프·포스코퓨처엠의 장기 계약이 늘고 있습니다.
Q3. ESS 관련 셀 외 수혜 기업은?
냉각(한중엔시에스), 셀 캔(상신이디피·신흥에스이씨), 함체(서진시스템), PCS·계통 연결(LS ELECTRIC·효성중공업·HD현대일렉트릭), 데이터센터 커패시터(비나텍·비츠로셀)가 있습니다. 다만 대부분 고객 한두 곳에 의존해 변동성이 큽니다.
Q4. 11월 10일 중국 수출통제 유예 만료는 무슨 의미인가?
중국이 배터리·양극재·흑연 음극재 수출통제를 유예해 왔는데, 이 유예가 2026년 11월 10일 끝납니다. 연장되지 않으면 비중국 공급망의 프리미엄이 커지고(한국 소재사에 긍정), 동시에 중국산 원료에 의존하는 한국 기업의 조달 리스크도 커집니다.
출처
- 삼성증권 「2차전지 2026 하반기 전망」(2026.6.18), 에프앤가이드 컨센서스(디지털데일리 2026.10.16 인용)
- Yahoo Finance(2026.10.22 종가), 인베스트조선, 불스토리, 더벨, 시사저널e, 허핑턴포스트
- IEA 2026, HSF Kramer, Technology.org, Argus, Benchmark, Rystad, 글로벌이코노미, Traders Union
- BNEF, 우드맥켄지, Battery-Tech Network, 각사 공시
이 글은 2026년 10월 기준 공개 자료를 정리한 산업 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단은 최신 공시와 리포트를 별도로 확인하세요. 사진 저작권은 각 출처 기업에 있습니다.