
핵심 요약
① 중국 우위: LFP 원가, 초급속 충전(CATL 선싱 3세대 피크 15C, 10→98% 6분 27초), 구조 혁신(CTP·CTB), 소듐이온(세계 생산능력 95% 이상), 반고체 양산.
② 한국 우위: 하이니켈 삼원계(격차 축소 중), 46시리즈 원통형(리비안·벤츠·BMW 수주), LMR(GM–LG 2028년), 미국 현지 생산·규제 대응.
③ 일본: 전고체 원천특허와 소재(이데미쓰 황화물 전해질, 아사히카세이 분리막, 스미토모 양극재)에 강하지만 양산 규모가 작습니다.
④ 수요: 2026년 1~9월 EV 판매 1,550만 대(+3%), 글로벌 ESS 설치 459GWh(+50%) 전망. 휴머노이드는 대당 약 1kWh로 물량은 작고 2028년 이후 고부가 옵션입니다.
한 줄 결론: 배터리 기술 경쟁은 더 이상 「한국 우위」가 아니라 분야별 분할입니다. 중국은 LFP 원가(국내 제조 대비 약 40% 낮음)·5~6분 초급속 충전·소듐이온·반고체에서 앞서고, 한국은 하이니켈 삼원계·46시리즈 원통형·LMR(2028)·전고체(삼성SDI 2027)에서 우위입니다. 2026년 현재 대량 양산되는 화학은 LFP(EV의 57%)와 하이니켈 두 가지뿐입니다.
「2차전지 산업·기업분석 리포트(2026.10)」 4편 시리즈의 2편입니다. 이번 글에서는 한·중·일 기술 비교, NCM·LFP·LMFP·LMR·소듐이온·반고체·전고체 등 배터리 종류와 개발 단계, 원통형·각형·파우치 폼팩터, 그리고 EV·ESS·데이터센터·휴머노이드까지 2차전지 수요처 전체 지도를 정리합니다.
2차전지 산업분석 시리즈(4편)
2차전지 [1/4] K배터리 북미 점유율의 진실: EV -46.5%, ESS 19.7%와 미국 정책 총정리
② 배터리 종류 총정리: NCM·LFP·LMR·소듐·전고체와 수요처 지도 (이 글)
2차전지 [3/4] 배터리 3사 비교: LG에너지솔루션·삼성SDI·SK온 vs CATL·BYD의 실적·북미 ESS
1. 기술 경쟁력: 한국 vs 중국 vs 일본
| 항목 | 한국 | 중국 | 일본 | 현재 우위 |
|---|---|---|---|---|
| 하이니켈 삼원계 | 니켈 90%대 NCM·NCMA·NCA 양산, 프리미엄 완성차 레퍼런스 | CATL 기린 3세대 NCM 280Wh/kg·10C 충전, 기린 콘덴스드 350Wh/kg 발표 | 파나소닉 NCA 2170 | 한국 우위지만 격차 축소 |
| LFP 원가 | 2025~2026년에야 본격 양산. 국내 제조 원가가 중국보다 약 40% 높다는 추정 | 15년 양산 경험, 소재 수직계열화, 저가 전력 | 사실상 미보유 | 중국 압도적 |
| 초급속 충전 | 4~6C급 개발(1C = 1시간 완충, 4C = 15분) | CATL 선싱 3세대 피크 15C(10→98% 6분 27초), BYD 블레이드 2.0 + 1.5MW 충전(10→70% 약 5분) | – | 중국 우위 |
| 구조 혁신(CTP·CTB) | 셀투팩 적용 확대 중 | 블레이드(CTB), 기린(CTP) 표준화 | – | 중국 우위 |
| 46시리즈 원통형 | LG에너지솔루션 오창 4695 양산(2025년 말), 리비안 67GWh·벤츠 150GWh·BMW 수주. 삼성SDI 4695 양산(2025.3) | EVE·BAK 등 양산 | 파나소닉 4680 양산 재연기 | 한국 우위 |
| 소듐이온 | 연구·파일럿, 정부 로드맵은 2030년 상용화 | CATL 낙스트라 175Wh/kg 승용차 탑재, 세계 생산능력 95% 이상 | 연구 단계 | 중국 압도적 |
| 전고체 | 삼성SDI 황화물계 2027년 하반기 울산 양산 계획 | 반고체는 이미 양산(2025년 8GWh), 전고체는 2027년 소량 | 토요타·이데미쓰 2027~2028년, 황화물 전해질 원천기술 | 한·일 전고체 선두권, 중국 반고체 선점 |
| LMR(리튬망간리치) | GM–LG 각형 LMR 2028년 미국 양산 목표, 기존 삼원계 라인 활용 가능 | 개발 중 | – | 한국 선도 |
| 해외 현지 생산·규제 대응 | 북미·유럽 대규모 공장, PFE 비해당 | 유럽(헝가리·스페인) 확대, 미국은 라이선스 모델로 우회 | 파나소닉 캔자스 | 미국에서 한국 우위 |
출처: CnEVPost(CATL 2026 테크데이, BYD 블레이드 2.0), ZDNet, Battery-Tech Network 등 종합
핵심 시사점 4가지
- 성능 격차보다 원가 격차가 문제입니다. 에너지밀도 격차는 많이 좁혀졌고, CATL의 LFP 계열 프리보이 2세대는 230Wh/kg까지 올라왔습니다. 한국이 밀린 주원인은 LFP 시장 대응 지연과 소재·전력·인건비를 포함한 원가입니다.
- 중국은 「충전 속도」로 판을 바꿨습니다. 5~6분 충전과 메가와트 충전망이 결합되면 주행거리 경쟁에서 하이니켈의 장점이 줄어듭니다. BYD는 2026년 중국 2만 기, 해외 6천 기의 플래시 충전소를 계획했습니다.
- 한국의 반격 카드는 세 가지: 46시리즈 원통형, LMR(삼원계 라인 재활용으로 LFP급 원가 + 33% 높은 밀도 목표), 전고체(삼성SDI 2027년). 미국 ESS용 LFP는 「기술」보다 「정책 적격성」으로 이기는 시장입니다.
- 일본은 소재·장비 파트너입니다. 셀 점유율은 낮아지지만 황화물 고체전해질(이데미쓰), 분리막(아사히카세이), 양극재(스미토모)에서 여전히 중요한 공급자입니다.
2. 배터리 종류 총정리: 화학별 비교
배터리는 「화학(양극재·전해질)」과 「폼팩터(셀 모양)」 두 축으로 나눠 보면 이해가 쉽습니다. 2026년 기준 대량 양산 화학은 LFP와 하이니켈 삼원계 두 가집니다. LMFP·소듐·반고체는 초기 양산에 들어섰고, LMR·전고체는 2027~2028년 양산을 목표로 합니다.
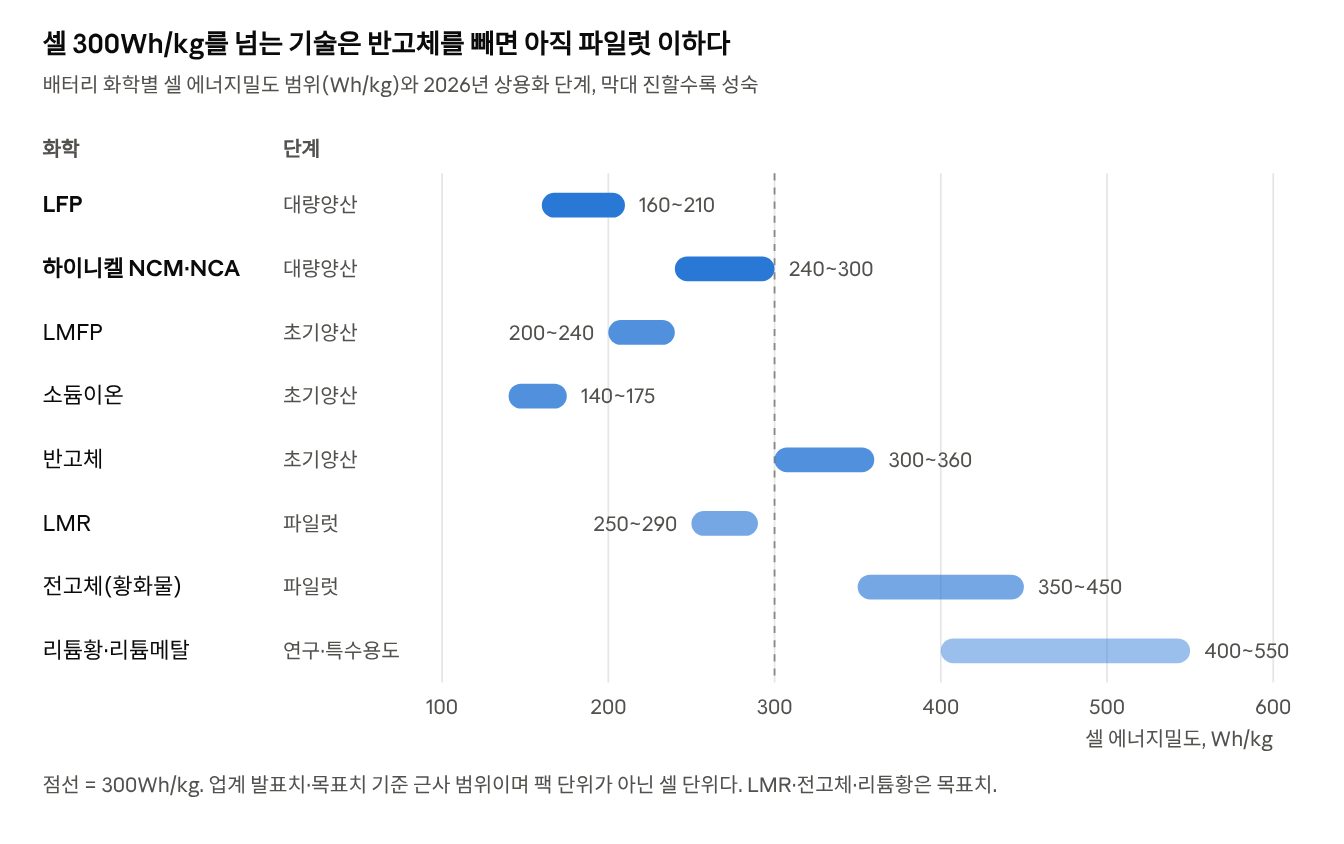
| 종류 | 핵심 구성 | 장점 | 단점 | 주요 사용처 | 주도 기업 |
|---|---|---|---|---|---|
| NCM·NCA(하이니켈 삼원계) | 니켈 80~95% + 코발트·망간/알루미늄 | 높은 에너지밀도, 저온 성능, 고출력 | 니켈·코발트 가격 민감, 열안정성 관리 | 프리미엄 EV, 휴머노이드, 드론, 전동공구 | LG에너지솔루션, 삼성SDI, SK온, 파나소닉, CATL |
| 미드니켈 고전압 NCM | 니켈 50~65%, 고전압으로 밀도 보완 | 하이니켈보다 싸고 안정적 | 밀도 다소 낮음 | 중가 EV | 한국 3사, CATL |
| LFP(리튬인산철) | 철·인산 | 저렴, 수명 4,000~10,000회, 화재 안전성 | 밀도 낮음, 저온 약점, 재활용 가치 낮음 | ESS, 보급형 EV, 상용차, 이륜차 | CATL, BYD, EVE, 하이티움, LG에너지솔루션(미국) |
| LMFP | LFP에 망간 첨가 | LFP 대비 밀도 15~20% 향상 | 수명·전도도 개선 필요 | 중가 EV, PHEV | CATL(M3P), 궈쉬안 |
| LMR(리튬망간리치) | 망간 60~70%, 코발트 0~2%, 니켈 30~40% | LFP보다 밀도 33% 높고 원가 비슷(GM 주장) | 전압 감소(voltage fade), 수명 검증 중 | 대형 전기 픽업·SUV(2028~) | GM–LG에너지솔루션, 포드 |
| 소듐이온 | 리튬 대신 나트륨, 음극 하드카본 | 리튬 불필요, -40°C에서 90% 용량, 안전 | 부피 밀도가 LFP보다 17~49% 낮음, 아직 LFP보다 비쌈 | 저가 EV, 한랭 지역, 상용차 시동용, ESS | CATL, BYD, HiNa, EVE |
| 반고체 | 액체 전해질 일부를 고체·겔로 대체 | 높은 밀도, 기존 공정 일부 활용 | 비용, 전고체 대비 안전성 한계 | 중국 프리미엄 EV(NIO, MG4) | WeLion, Qingtao |
| 전고체(황화물계 주류) | 고체 전해질 + 리튬메탈 또는 무음극 | 화재 위험 최소, 고밀도 | 전해질 원가 수십 배, 계면 저항·가압 설비 | 프리미엄 EV, 로봇, 항공 | 삼성SDI, 토요타, BYD, CATL, QuantumScape |
| 리튬황·리튬메탈 | 황 양극 또는 리튬메탈 음극 | 초경량·초고밀도 | 수명·덴드라이트 | 고고도 드론, UAM, 방산 | LG에너지솔루션(리튬황), SES |
반고체는 어떻게 「일부만 고체」인가?
액체를 그대로 굳히는 것이 아니라, 셀 안의 액체 양을 크게 줄이고 그 자리를 고체·겔 성분으로 채우는 방식입니다. ① 산화물계 고체 전해질 가루(LLZO 등)를 양극·분리막에 코팅해 이온 통로 일부를 맡기고, ② 주입한 액체를 셀 안에서 중합시켜 겔로 만들며, ③ 결과적으로 액체는 전극 틈을 적시는 정도(업체 발표 기준 무게의 약 5~10%, 일반 셀은 15~20%)만 남습니다. 전고체가 고체끼리 닿는 면에서 이온이 막히는 문제를 소량의 액체가 메워 주기 때문에 기존 라인을 대부분 쓸 수 있고 화재 위험도 줄어듭니다. 다만 안전성·밀도 개선폭은 전고체보다 작습니다.
3. 전고체·소듐·장시간 저장의 현실
전고체 일정은 자주 밀렸습니다. 토요타는 2020 → 2023 → 2026 → 2027~2028년으로 목표를 옮겨왔고, CATL 회장은 「9단계 중 4단계」라며 대량 양산을 2030년 이후로 봅니다. 삼성SDI는 2027년 하반기 울산 양산을 목표로 하며 BMW 평가 차량용 셀 공급이 보도됐습니다. 중국은 소듐·전고체를 2028년 말까지 배터리 소비세(리튬이온 2026.9~ 2%, 2027~ 4%)에서 면제해 상용화를 밀고 있습니다.
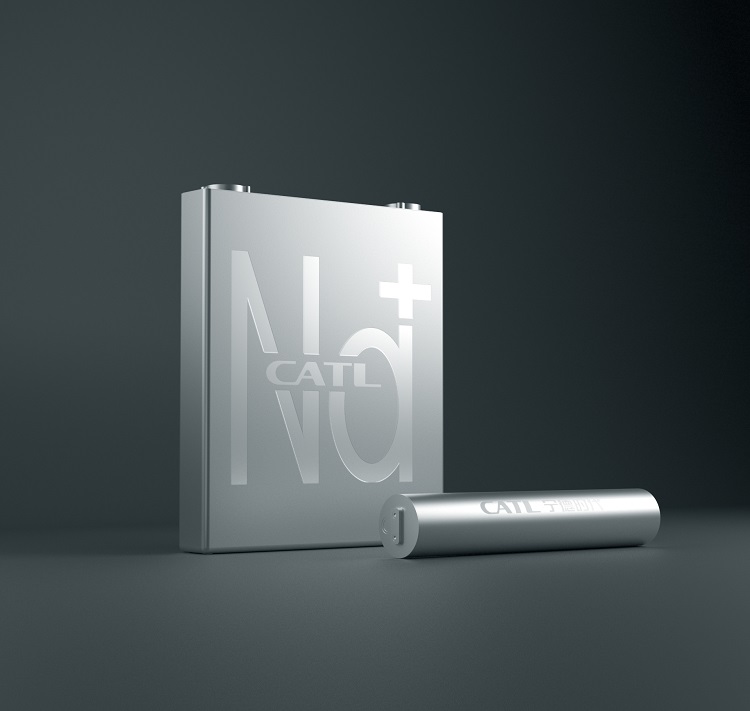
소듐은 리튬 가격과 함께 봐야 합니다. 2026년 9월 중국 런치우 ESS 입찰에서 소듐은 약 153달러/kWh로 LFP(약 79달러/kWh)의 1.9배였습니다. 탄산리튬이 2026년 초 톤당 2만 5천 달러를 넘으며 격차가 좁아지고 있고, HiNa는 2027~2028년 원가 수렴을 예상합니다. CATL은 하이퍼스트롱과 3년간 60GWh 소듐 ESS 공급 계약(2026.4)을 맺었습니다.
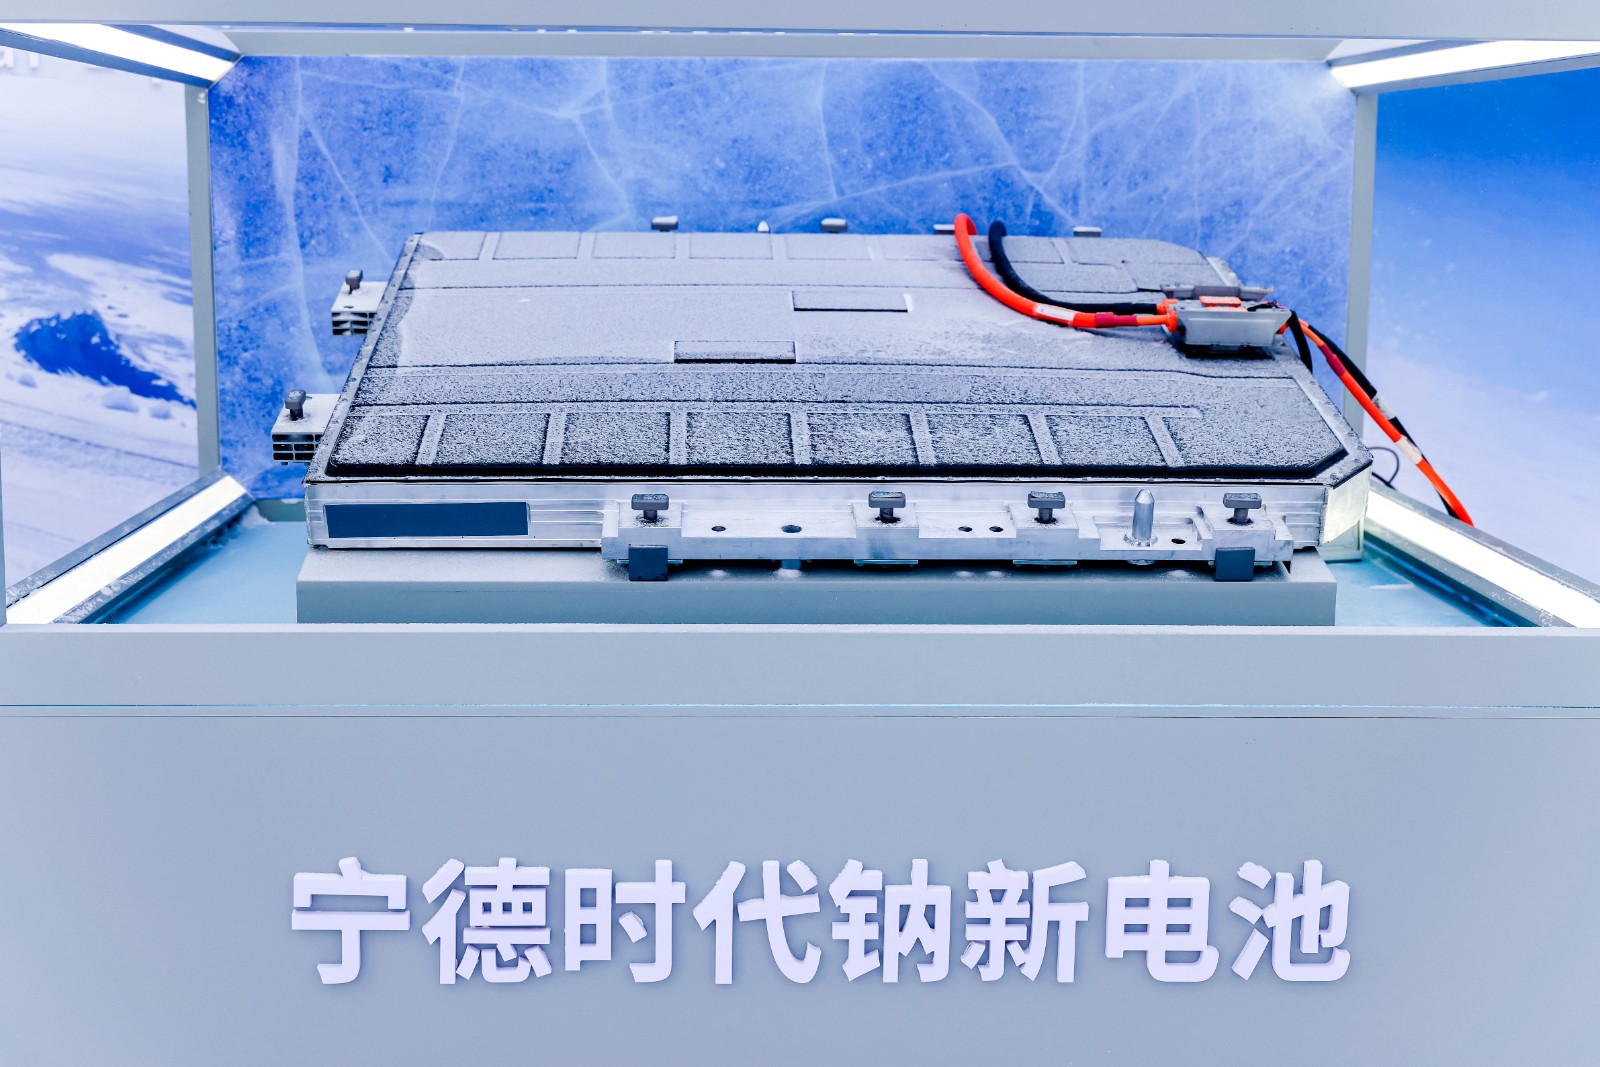
장시간 저장(10시간 이상)에는 리튬이온 밖의 경쟁자도 있습니다. 바나듐·철 흐름전지는 탱크(에너지)와 스택(출력)을 따로 키울 수 있고, 고온에서 도는 나트륨황(NaS, 상온 소듐이온과 다름)·아연계·철-공기 전지도 후보입니다. 다만 LFP 시스템 가격이 계속 내려가면 이들의 진입 경제성은 약해집니다. 「장시간 저장 시장 성장」을 모두 리튬이온 수요로 환산하면 안 됩니다.
4. 폼팩터(셀 모양)별 비교
| 폼팩터 | 특징 | 장점 | 단점 | 주요 기업·고객 |
|---|---|---|---|---|
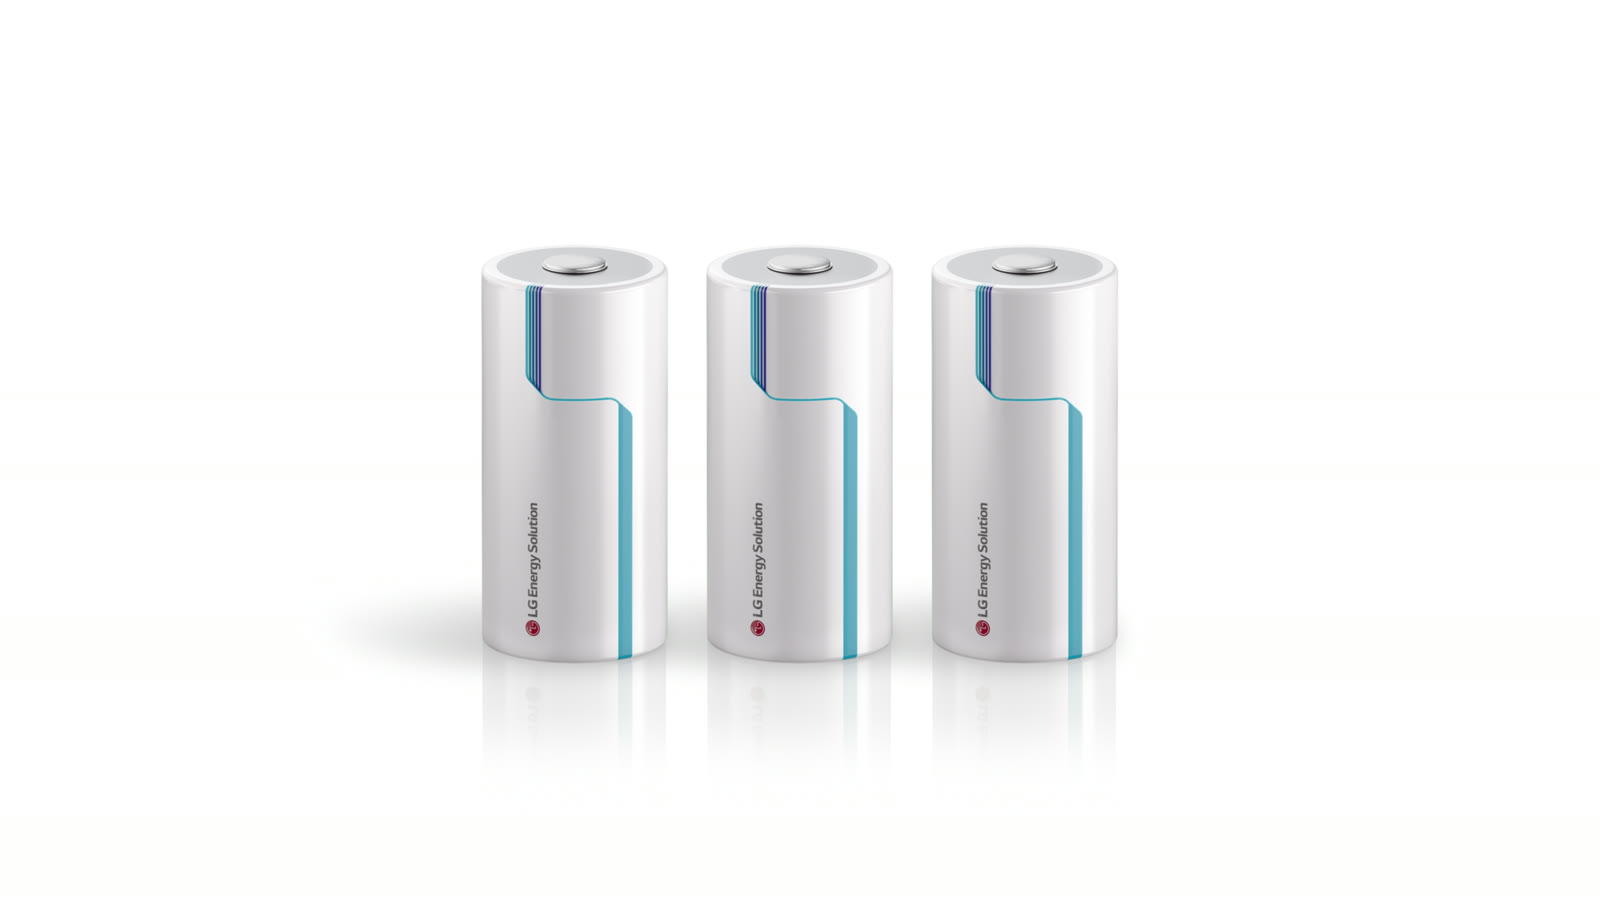
| 원통형 2170 | 지름 21mm, 표준화 | 양산성·냉각 용이, 낮은 단가 | 셀 수가 많아 팩 구성 복잡 | 파나소닉·LG에너지솔루션 → 테슬라, 로봇·전동공구 |
| 원통형 46시리즈(4680·4695·46120) | 지름 46mm, 탭리스 | 용량 5배, 저항·발열 감소, 공정 단순화 | 수율, 건식전극 난도 | LG에너지솔루션(리비안·벤츠·BMW·체리), 삼성SDI, 테슬라 내재화 |
| 각형 | 알루미늄 케이스 | 안전성·구조 강성, CTP 적합, ESS 표준 | 무게, 방열 | 삼성SDI, CATL, BYD(블레이드), LG에너지솔루션(테슬라 ESS용 각형 LFP) |
| 파우치 | 연성 필름 포장 | 공간 효율·디자인 자유도 | 모듈 보강 필요, 부풀음 관리 | LG에너지솔루션, SK온 |
| 구조 통합(CTP·CTB·CTC) | 모듈 없이 셀을 팩·차체에 직접 통합 | 팩 밀도·원가 개선 | 수리·교체 어려움 | CATL(기린), BYD(블레이드 CTB), 테슬라 |
추세는 두 갈래입니다. 대형 ESS는 「대형 각형 LFP(300Ah 이상)」로, 승용 EV는 「46시리즈 원통형·대형 각형 + CTP」로 모입니다. 파우치 중심이던 SK온과 LG에너지솔루션이 각형 라인을 새로 깔고 있는 것도 이 때문입니다.
5. 2차전지 수요처 전체 지도
2026년 배터리 수요는 EV가 여전히 절반 이상이지만 증가분 대부분은 ESS에서 나옵니다. EV 배터리 사용량은 1~8월 844GWh(연간 환산 약 1.3TWh, +20%)이고, 글로벌 ESS 설치는 2025년 307GWh에서 2026년 459GWh(+50%)로 늘 전망이다(BNEF). 휴머노이드·드론·방산은 물량은 작지만 고부가 고출력 셀 시장입니다.
전기차: 지역별로 흐름이 갈렸습니다
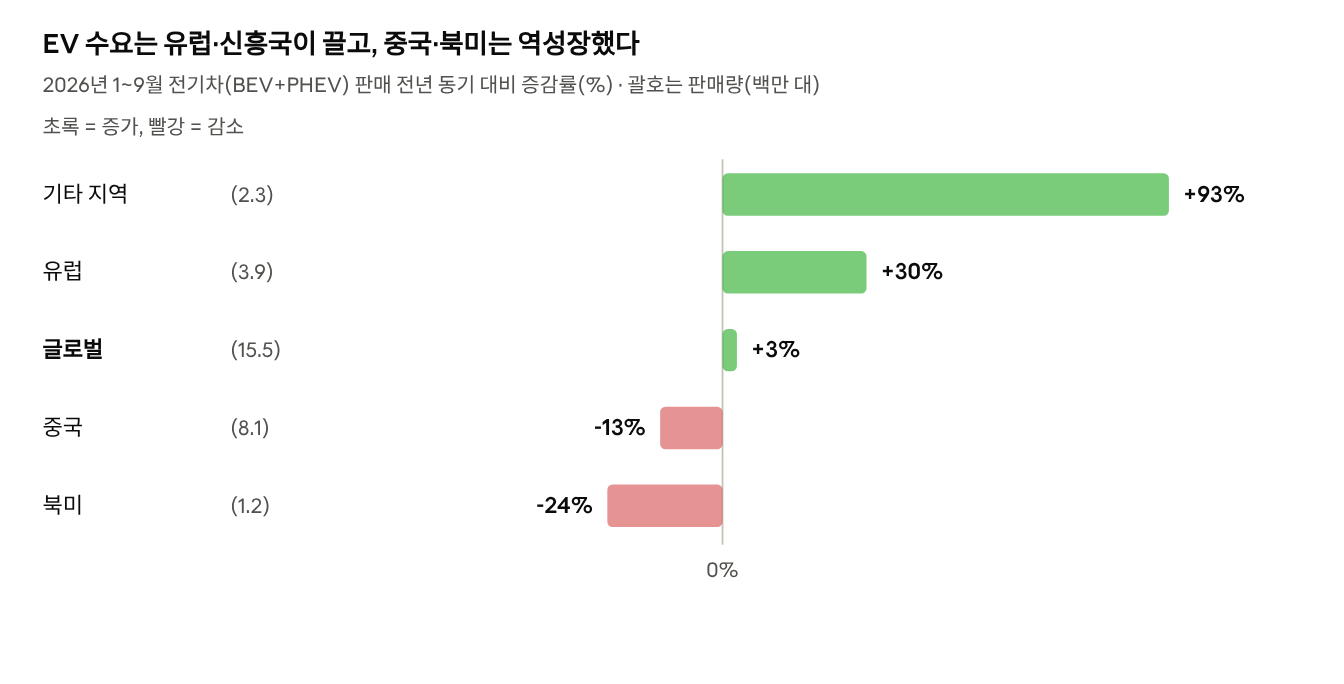
- 글로벌: 1~9월 1,550만 대(+3%). 9월 단월은 215만 대로 -2%.
- 중국(-13%): PHEV가 -25%로 크게 줄었고, 9월 승용 NEV 수출은 55.8만 대로 사상 최대. 중국 업체들이 해외로 물량을 밀어내는 구조입니다.
- 유럽(+30%): 한국 3사의 핵심 시장. 9월 BEV 판매 +50%. 다만 CATL·BYD의 유럽 사용량 증가가 더 빠르고 저가 모델 중심으로 LFP 채택이 습니다.
- 북미(-24%): 세액공제 종료 전 선구매 기저 효과. Benchmark는 2026년 4분기부터 개선을 예상합니다.
- 기타 지역(+93%): 동남아·중남미·중동·인도. 중국산 저가 LFP 차량이 주도합니다.
- 2027년 변수: EU의 중국산 하이브리드 연 35만 대 제한안 검토, 중국 NEV 수출 증치세 환급률 2027년 4월 13% → 9% 인하.
차종별로는 BEV 외에 PHEV·EREV(주행거리 연장형)가 중요합니다. CATL 프리보이 2세대처럼 전기 주행 500~600km를 내는 대용량 하이브리드용 셀이 새 카테고리입니다. HEV용 소형 고출력 셀도 북미에서 수요가 늘어, 혼다–LG 오하이오 공장은 ESS 다음으로 HEV 셀을 생산할 예정입니다.
수요처별 현황과 한국 기업 기회
| 수요처 | 2026년 규모·동향 | 주력 화학·폼팩터 | 한국 기업 기회 |
|---|---|---|---|
| 승용 EV | 1~9월 1,550만 대(+3%), LFP 비중 57% | 하이니켈, LFP, 46원통형 | 유럽 프리미엄·46시리즈, 미국 LMR(2028~) |
| 상용 EV(트럭·버스) | 중국 전기 중대형 트럭 급성장, 광산 트럭에 소듐 | LFP, 소듐 | 제한적(중국 주도) |
| 계통용 ESS | ESS의 75%. 북미 2025년 88GWh → 2030년 485GWh 전망 | 대형 각형 LFP(300Ah+) | 미국 현지 LFP(핵심 기회) |
| 상업·산업용(C&I) ESS | 상반기 39.6GWh(+59%) | LFP | 미·유럽 현지 공급 |
| 가정용 ESS | 상반기 47.7GWh(+128%) | LFP | 미국 사업자 공급 |
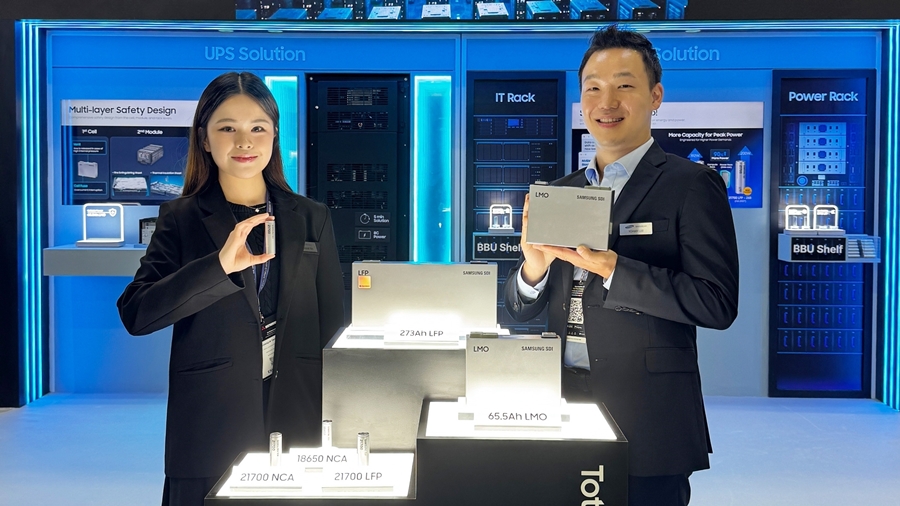
| 데이터센터(BESS·UPS·BBU) | AI 데이터센터용 저장 출하 2026년 1~5월 10GWh(중국 집계), NVL72 랙 하나 120~140kW | 고출력 NCM/LFP, 원통형 BBU | 삼성SDI(AI 데이터센터용 1.6GWh 출하) |
| 휴머노이드·로봇 | 상반기 약 1.9만 대(중국 97%), 대당 약 1kWh | 고출력 하이니켈 원통형, 장기 전고체 | LG–테슬라 옵티머스 협의, 삼성SDI–현대차(보스턴다이내믹스 2028) |
| 전동공구·청소기 | 배터리 시장 약 33.5억 달러(+10.6%) | 18650·21700 | 삼성SDI·LG에너지솔루션 강세 |
| IT·스마트폰 | 실리콘카본 음극으로 고용량화 | 파우치·폴리머 | 소재(실리콘 음극) 기회 |
| 이륜차·마이크로모빌리티 | 인도·동남아 성장 | LFP, 소듐, 46원통형 | 삼성SDI 4695 초도 물량 |
| 드론·UAM·방산 | 드론 배터리 약 88억 달러, 방산 약 41억 달러(추정) | 고출력 하이니켈, 리튬황 | 비중국 공급선 수요 |
| 선박·항만장비 | 친환경 규제로 하이브리드 선박 확대 | LFP·NCM 선박용 ESS | 조선 3사 협업 |
6. AI 데이터센터 배터리는 네 층으로 봐야 합니다
- 서버 랙 BBU: 순간 정전·부하 급변 대응, 고출력 원통형.
- 시설 UPS: 발전기가 돌 때까지 수 분. 삼성SDI U8A1 같은 고출력 각형.
- 부지 내 BESS: 피크 저감, 수 시간 운전.
- 계통 ESS: 데이터센터 증가에 따른 전력망 유연성.
①·②는 물량이 작고 단가가 높으며, ③·④는 LFP 대량 물량 시장입니다. AI 투자액에 일정 비율을 곱해 배터리 매출로 바꾸면 오류가 큽니다. iM증권은 AI 데이터센터용 ESS 배터리 출하가 2025년 약 12GWh(ESS 전체의 4%)에서 2027년 61GWh, 2030년 272GWh(22%)로 늘 것으로 봤습니다. 참고로 테슬라는 2026년 3분기 에너지 저장장치 13.7GWh를 배치했다(시스템 배치량이며 특정 셀 업체 매출과는 다르다).
7. 휴머노이드 배터리를 어떻게 볼 것인가
물량으로는 아직 작습니다. 로봇 한 대에 약 1~2kWh가 들어가므로 100만 대를 만들어도 1~2GWh, 전기차 2만~3만 대 분량입니다. 하지만 고출력·고밀도·안전성이 동시에 필요해 kWh당 단가가 높고, 중국산을 꺼리는 미국·한국 로봇 업체가 고객입니다. 테슬라 옵티머스는 2026년 목표 5,000대에 크게 못 미쳤다는 추정이 많습니다. 따라서 2026~2027년 실적 기여는 미미하고, 2028년 이후 전고체와 묶인 옵션으로 보는 것이 현실적입니다.
자주 묻는 질문(FAQ)
Q1. LFP와 NCM 배터리의 차이는?
LFP(리튬인산철)는 싸고 수명이 길며(4,000~10,000회) 화재에 강하지만 에너지밀도가 낮고 저온에 약합니다. NCM(니켈·코발트·망간)은 에너지밀도와 저온 성능이 높지만 비싸고 열 관리가 필요합니다. 그래서 ESS·보급형 EV는 LFP, 프리미엄 EV·로봇은 하이니켈 NCM을 주로 씁니다.
Q2. 전고체 배터리는 언제 상용화되나?
삼성SDI는 2027년 하반기 울산 양산, 토요타·이데미쓰는 2027~2028년이 목표입니다. 다만 일정이 자주 밀려 왔고 CATL은 대량 양산을 2030년 이후로 봅니다. 초기에는 로봇·항공·프리미엄 EV처럼 비싸도 되는 용도부터 들어갈 가능성이 큽니다.
Q3. 소듐이온 배터리는 LFP를 대체할까?
아직은 아닙니다. 2026년 9월 중국 ESS 입찰에서 소듐은 LFP의 약 1.9배 가격이었습니다. 저온 성능과 자원 측면의 장점이 있어 한랭지·시동용·일부 ESS부터 확산되고, 리튬 가격이 높을수록 경쟁력이 커집니다.
Q4. LMR 배터리는 무엇이고 왜 한국에 중요한가?
망간 비중을 60~70%로 높이고 코발트를 거의 뺀 양극재입니다. GM은 LFP보다 밀도가 33% 높고 원가는 비슷하다고 주장합니다. 기존 삼원계 라인을 활용할 수 있어, LFP에서 밀린 한국 기업의 반격 카드입니다. GM–LG에너지솔루션이 2028년 미국 양산을 목표로 합니다.
출처
- CnEVPost(CATL 2026 테크데이, BYD 블레이드 2.0), Battery-Tech Network(2026.10), EVTank, ZDNet
- Benchmark Mineral Intelligence(Rho Motion) 2026.10, Electric Cars Report, BNEF via Energy-Storage.News
- SNE리서치, iM증권(2026.8.13), Startup Fortune, 각사 발표
이 글은 2026년 10월 기준 공개 자료를 정리한 산업 분석이며 투자 권유가 아닙니다. 성능 수치는 회사 발표치로 동일 조건 비교가 아닙니다. 사진 저작권은 각 출처 기업에 있습니다.