
핵심 요약
① 글로벌 구도: 2026년 1~8월 EV 배터리 점유율은 중국계 73.3%, 한국 3사 12.7%입니다. 중국 밖 시장에서도 중국계가 56.2%로 과반을 넘었습니다.
② 성장 축 이동: 전년 대비 성장률은 ESS(+71%, 상반기 출하)가 EV(+20%, 1~8월 사용량)를 크게 앞섭니다.
③ 북미: 한국 3사의 북미 EV 사용량은 47.4GWh → 25.3GWh(-46.5%)로 거의 반토막 났지만, 북미 ESS 점유율은 LG에너지솔루션 13.6% + 삼성SDI 6.1% = 19.7%로 상승했습니다.
④ 미국 정책: OBBBA로 EV 구매 세액공제(30D)는 끝났지만, 생산 세액공제(45X)와 ESS 투자세액공제(48E)는 살아남았습니다. 대신 비중국 조달 비중(MACR)을 2026년 55~60%에서 2030년 75~85%로 높여야 합니다.
⑤ 이익의 질: LG에너지솔루션 2026년 3분기 영업이익 7,560억 원 중 4,169억 원(55%)이 45X 세액공제입니다.
한 줄 결론: 2026년 한국 배터리가 북미에서 넓히는 시장은 전기차(EV)가 아니라 ESS(에너지저장장치)입니다. 2026년 상반기 북미 ESS 점유율은 LG에너지솔루션·삼성SDI 합산 19.7%(전년 13.9%)로 올랐지만, 같은 기간 한국 3사의 북미 EV 배터리 사용량은 46.5% 감소했습니다. 미국 정책이 중국산을 막고 미국 내 생산에 보상하는 쪽으로 바뀌면서, 미국에 공장을 가진 한국 기업이 희소한 「적격 공급자」가 됐습니다.
이 글은 「2차전지 산업·기업분석 리포트(2026.10)」를 바탕으로 한 4편 시리즈의 1편입니다. 1편에서는 글로벌 배터리 판도, 북미 시장의 구조 변화, 미국 정책(OBBBA·45X·PFE·관세·행정명령 14421)을 숫자 중심으로 정리합니다. 기준일은 2026년 10월 21일입니다.
2차전지 산업분석 시리즈(4편)
① K배터리 북미 점유율의 진실과 미국 정책 총정리 (이 글)
2차전지 [2/4] 배터리 종류 총정리: NCM·LFP·LMR·소듐·전고체 기술 비교와 수요처 지도
2차전지 [3/4] 배터리 3사 비교: LG에너지솔루션·삼성SDI·SK온 vs CATL·BYD의 실적·북미 ESS
1. 글로벌 2차전지 산업 현황: EV 배터리는 중국계가 73%
2026년 배터리 수요의 성장 축은 전기차에서 ESS로 넘어갔습니다. 1~8월 글로벌 EV 배터리 사용량은 844.2GWh(+19.7%)였고, 상반기 ESS 출하량은 461.3GWh(+71%)로 성장률이 약 3.5배 높았습니다. EV 시장에서 중국계 점유율은 73.3%(+3.6%p)로 더 커졌고, 한국 3사는 12.7%(-3.9%p)로 내려왔습니다.
2026년 1~8월 글로벌 EV 배터리 사용량 순위
| 순위 | 기업(국적) | 사용량(GWh) | 전년 대비 | 점유율 |
|---|---|---|---|---|
| 1 | CATL(중국) | 333.0 | +25.2% | 39.4% |
| 2 | BYD(중국) | 127.9 | +6.2% | 15.1% |
| 3 | LG에너지솔루션(한국) | 68.3 | +0.9% | 8.1% |
| 4 | CALB(중국) | 44.4 | +32.6% | 약 5.3% |
| 5 | 궈쉬안 Gotion(중국) | 41.5 | +47.1% | 약 4.9% |
| 6 | 파나소닉(일본) | 29.7 | +1.8% | 3.5% |
| – | EVE(중국) | 29.5 | +53.9% | 약 3.5% |
| 8 | SK온(한국) | 24.9 | -14.5% | 2.9% |
| – | SVOLT(중국) | 22.0 | +39.3% | 약 2.6% |
| 10 | REPT(중국) | 20.3 | +126.3% | 약 2.4% |
출처: SNE리서치 발표(글로벌이코노믹 2026.10.2 인용). ‘약’ 표시는 총량 대비 계산치. 삼성SDI는 글로벌 합산 약 1.7%로 추정됩니다.
- LFP가 대세: EV 배터리 중 LFP 비중은 52.2% → 57.3%로 올랐습니다. 중국 제외 시장에서도 15.6% → 27.5%로 뛰었습니다.
- 북미 EV 수요 급랭: 연방 EV 세액공제(30D)가 2025년 9월 말 종료된 뒤 북미 사용량은 73.1GWh(-23.7%)로 역성장했습니다. 한국 3사의 북미 EV 사용량은 47.4 → 25.3GWh(-46.5%)입니다.
- 유럽·아시아가 버팀목: 한국 3사의 유럽 사용량은 52.5GWh(+5.2%), 아시아는 14.8GWh(+33.0%)로 늘었습니다. 다만 같은 기간 CATL의 유럽 사용량은 80.6GWh(+30.4%)로 더 빨리 늘었습니다.
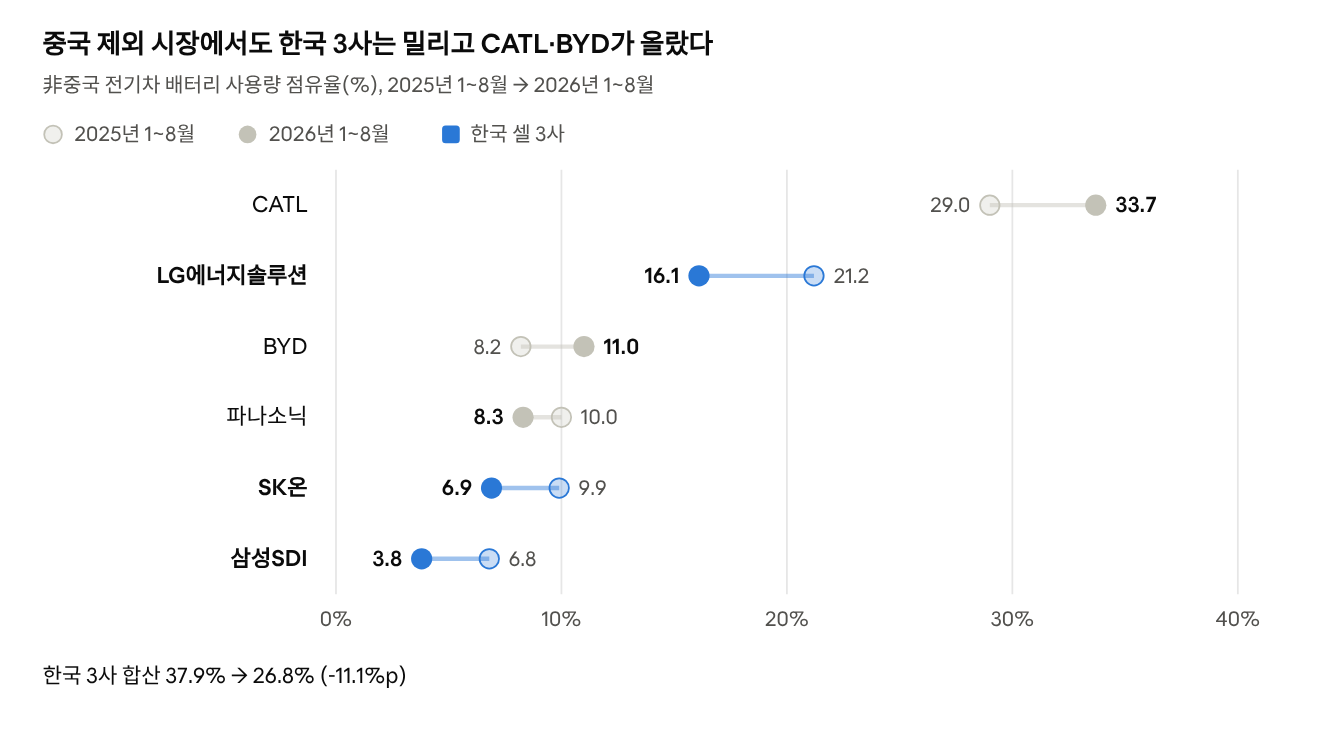
중국 제외 시장(360.5GWh, +23.7%)에서도 중국계 6사 합산 점유율은 43.6% → 56.2%로 과반을 넘었습니다. LG에너지솔루션은 58.1GWh로 2위를 지켰지만, 삼성SDI는 북미 사용량이 62% 줄며 상위 10개사 중 감소폭이 가장 컸습니다. 여기서 「중국 제외」는 중국 기업 제외가 아니라 차량 판매 지역에서 중국을 뺀 것이라는 점에 주의해야 합니다. 그래서 CATL·BYD의 중국 제외 실적도 늘 수 있습니다.
2. ESS: 배터리 수요의 새 중심
2026년 상반기 ESS용 리튬이온 배터리 출하량 461.3GWh 중 중국 밖 수요가 258.7GWh(56%)로 처음 중국을 넘어섰습니다. 북미는 75.9GWh(+83%), 유럽은 72.7GWh(+74%)입니다. 글로벌 상위 7개사는 모두 중국 기업이고, LG에너지솔루션(2.6%)·삼성SDI(1.4%)는 글로벌 기준으로는 아직 작습니다. 그러나 북미로 좁히면 이야기가 달라진다(4장). 자료: SNE리서치(CnEVPost 인용).
3. 중국 내부 변수: 소비세 부과와 수출 환급 폐지
중국은 2026년 9월부터 리튬이온 배터리에 2% 소비세(2027년 4%)를 부과했고, 배터리 수출 증치세 환급을 9%에서 6%로 낮춘 데 이어(2026.4) 2027년 폐지를 예고했습니다. 두 조치 모두 중국산 수출 배터리 가격을 끌어올리는 방향이라, 한국 기업에는 가격 격차가 줄어드는 요인입니다.
계산 예시: LFP 원가 격차를 「국내 제조가 약 40% 비싸다」로 두면 중국 100 대 한국 140입니다. 중국이 6%를 모두 가격에 반영하면 106 대 140이 돼 격차는 약 40%에서 32%로 줄어듭니다. 현실에서는 덜 줄 수 있습니다. CATL의 해외 매출총이익률이 30%라 일부를 마진으로 흡수할 여력이 있고, 2026년 3월처럼 환급 폐지 전에 수출을 앞당길 수도 있습니다.
4. 북미 시장 변화: EV에서는 밀리고, ESS에서 넓히는 중
한국 기업이 북미에서 점유율을 넓히는 곳은 전기차가 아니라 ESS다. 2026년 상반기 북미 ESS 점유율은 LG에너지솔루션 13.6%, 삼성SDI 6.1%로 합산 19.7%(전년 13.9%)입니다. 같은 기간 중국계는 2024년 90%대에서 76%로 내려왔습니다. 반면 북미 EV 배터리 사용량은 한국 3사 기준 -46.5%다(머니투데이 2026.9.1, SNE리서치).
북미 시장의 네 가지 구조 변화
- 수요 축의 이동(EV → ESS): 30D 세액공제 종료 후 미국 EV 판매는 2026년 3분기 약 26.7만 대(전년 대비 -38.6%)로 신차 중 6.5%에 머물렀다(Cox Automotive). 반면 북미 ESS 출하량은 2025년 88GWh에서 2030년 485GWh로 5배 이상 늘어날 전망입니다. AI 데이터센터와 재생에너지 연계 수요가 주도합니다.
- 중국 ESS 업체의 미국 퇴각: 관세 강화, PFE(금지외국기관) 세액공제 제한, CFIUS 심사 강화로 주요 중국 ESS 공급사들이 2026년 들어 미국 사업에서 사실상 철수했다는 보도가 나왔다(뉴데일리 2026.10.20).
- 합작 → 단독 체제: 포드–SK온 BlueOval SK는 2025년 12월 해체됐고, GM은 LG에너지솔루션 랜싱 공장과 삼성SDI 인디애나 합작(시너지셀즈) 지분을 넘겼습니다. 배터리사가 공장을 단독으로 확보해 용도를 스스로 정할 수 있게 됐습니다.
- EV 라인의 ESS용 LFP 전환: 새 공장을 짓는 것보다 빠르고 쌉니다. 중국 자본·소재 비중 기준(PFE 규정)을 통과해 세액공제를 받을 수 있는 미국 내 생산설비, 즉 「적격 생산능력」 자체가 희소 자산이 됐습니다.
5. 한국 3사 북미 공장 지도와 ESS 수주
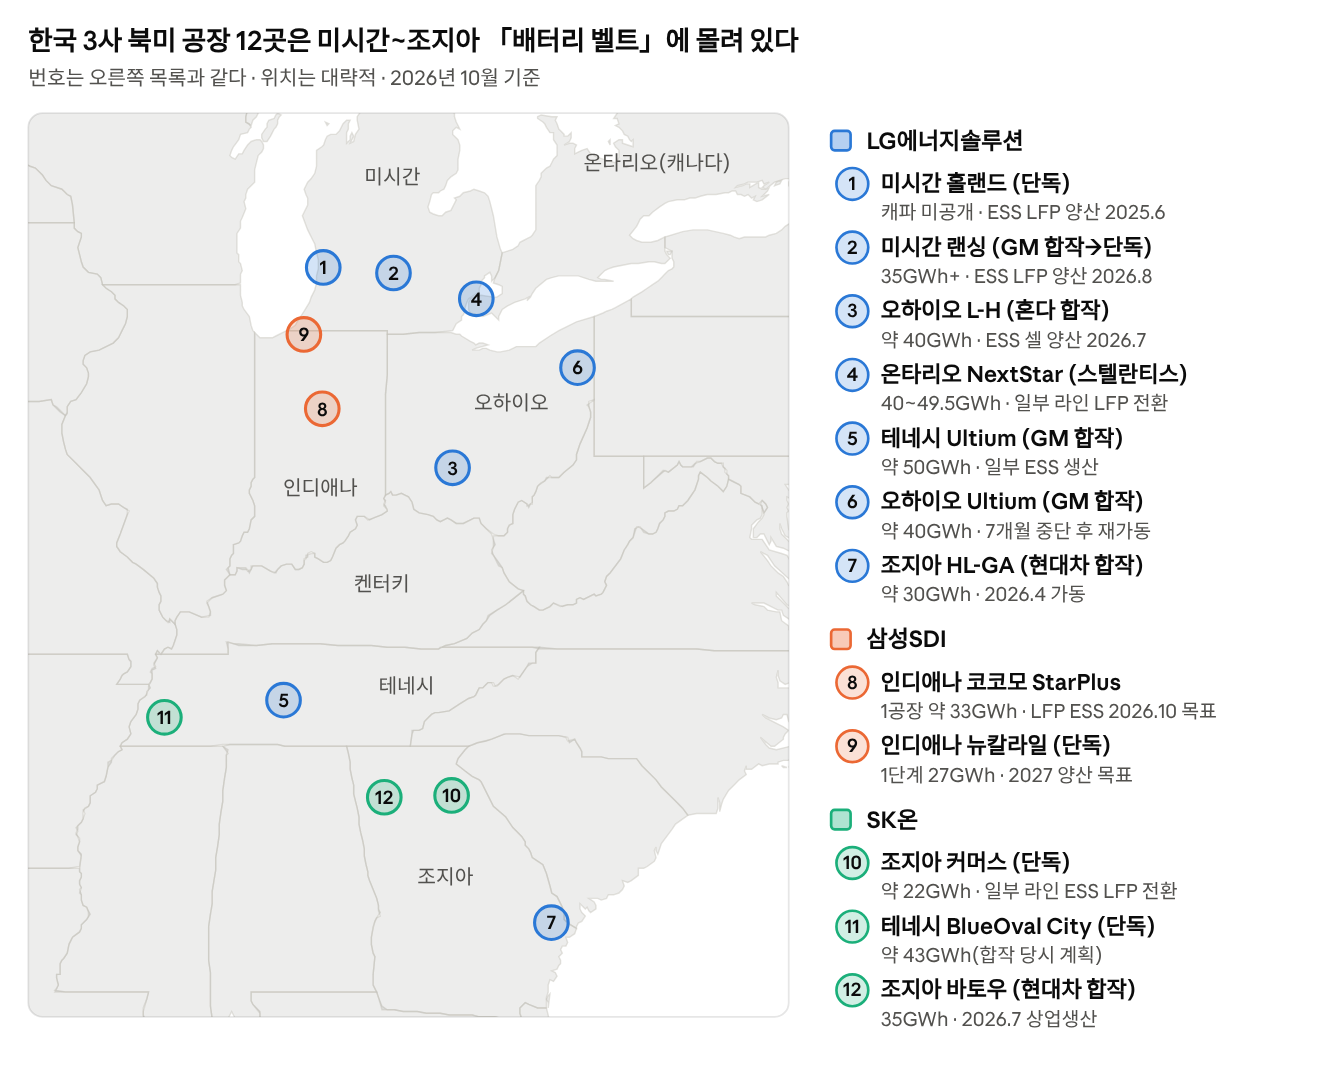
북미 주요 거점 현황(2026년 10월)
| 회사 | 거점 | 구조 | 발표 캐파(연간) | 2026년 변화 |
|---|---|---|---|---|
| LG에너지솔루션 | 미시간 홀랜드 | 단독 | 미공개 | 2025년 6월부터 ESS용 LFP 양산 |
| LG에너지솔루션 | 미시간 랜싱 | GM 합작 → 2025년 LG 단독 | 35GWh+ | 2026년 8월 18일 ESS용 LFP 양산 개시, 테슬라향 각형 LFP |
| LG에너지솔루션 | 오하이오 L-H Battery | 혼다 합작 | 약 40GWh | 2026년 7월 ESS 셀 양산(혼다 미국 EV 3종 철회 여파) |
| LG에너지솔루션 | 캐나다 온타리오 NextStar | 스텔란티스 합작 | 40~49.5GWh | 일부 삼원계 라인 → ESS용 LFP 전환 |
| LG에너지솔루션 | 테네시·오하이오 Ultium Cells | GM 합작 | 테네시 약 50, 오하이오 약 40GWh | 테네시 일부 ESS 생산, 오하이오 7개월 중단 후 재가동 |
| LG에너지솔루션 | 조지아 HL-GA | 현대차 합작 | 약 30GWh | 2025년 9월 ICE 단속으로 지연, 2026년 4월 가동 |
| 삼성SDI | 인디애나 코코모 StarPlus | 스텔란티스 합작 | 1공장 약 33GWh | 2025년 4분기 NCA ESS, 2026년 10월 각형 LFP ESS 양산 목표 |
| 삼성SDI | 인디애나 뉴칼라일 | GM 지분 49.99% 인수 → 단독 | 1단계 27GWh | 2027년 양산 목표 |
| SK온 | 조지아 커머스 | 단독 | 약 22GWh | 일부 EV 라인 → ESS용 LFP, 연내 양산 |
| SK온 | 테네시 BlueOval City | 포드 합작 해체 → 단독 | 약 43GWh(합작 당시 계획) | 2026년 5월 단독 법인, 양산은 2028년 목표 |
| SK온 | 조지아 바토우 | 현대차 합작 | 35GWh | 2026년 7월 상업생산 |
캐파는 착공·합작 발표 당시 계획치로 실제 가동 능력과 다를 수 있습니다.
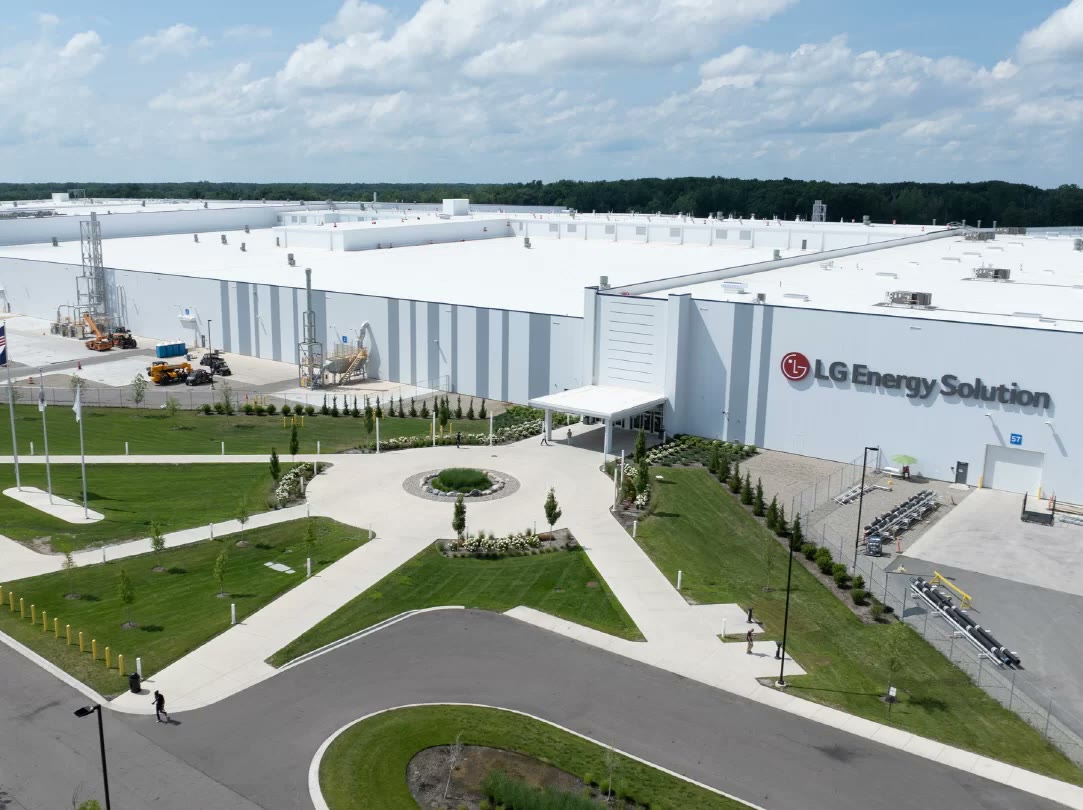
LG에너지솔루션은 이 거점들로 2026년 말 북미 ESS 생산능력 50GWh 이상을 만든다는 계획이며, 하반기 북미 ESS 생산량을 상반기의 2배 이상으로 늘립니다.
ESS 주요 수주(약 1GWh당 1,000억~1,300억 원)
| 회사 | 고객 | 내용 |
|---|---|---|
| LG에너지솔루션 | 테슬라 | 2025년 7월 43억 달러(약 6조 원) 각형 LFP, 랜싱 생산 |
| LG에너지솔루션 | 북미 유틸리티·개발사 | 2025년 말 ESS 누적 수주 140GWh, 2026년 신규 수주 목표 90GWh+ |
| 삼성SDI | 미공개(테슬라 추정) | 2026년 1월 LFP ESS 공급 계약 |
| 삼성SDI | 미국 에너지 기업 | 2026~2029년 약 1.5조 원 |
| SK온 | NeoVolta Power | 2027~2031년 9GWh LFP |
| SK온 | Flatiron Energy | 1GWh(2025년) |
해석: 기회는 크지만 아직 「추격자」
- 북미 ESS 1·2위는 여전히 CATL(38.8%)과 하이티움(17.2%)입니다. 2026년 출하분에는 2025년 착공으로 PFE 규정을 피한(safe harbor) 프로젝트 물량이 많습니다. 규정이 본격 적용되는 2027년 이후가 한국에 더 유리합니다.
- 우드맥켄지는 향후 2~4년 미국 ESS 성장의 병목으로 「FEOC 적격 장비」와 「safe harbor 물량」을 꼽았습니다. 현지 적격 생산능력을 가진 한국 3사가 가격 협상력을 갖는 구조입니다.
- 약점도 분명합니다. ESS용 LFP는 EV용 하이니켈보다 단가가 낮고, LFP 양극재·전구체는 중국이 사실상 독점합니다. 비중국 소재 조달망을 만드는 것이 수익성의 관건이다(시리즈 4편).
6. 미국 정책 총정리: 「수요 보조」에서 「중국 배제·현지 생산 보상」으로
OBBBA(One Big Beautiful Bill Act, 2025.7.4 제정) 이후 미국 정책은 EV 구매 보조금을 끊고, 미국 내 생산(45X)과 비중국 공급망(PFE 규정)에 보상을 몰아줍니다. 한국 기업에는 EV 수요 감소(악재)와 현지 생산·ESS 프리미엄(호재)이 동시에 작동합니다.
| 정책 | 현재 내용 | 한국 기업 영향 |
|---|---|---|
| 30D 소비자 EV 세액공제(최대 7,500달러) | 2025년 9월 30일 종료. CAFE 연비 규제 벌금도 0으로 완화 | 악재. 북미 EV 배터리 사용량 -46.5%, 공장 가동률 하락 |
| 45X 첨단제조생산세액공제(AMPC) | 셀 35달러/kWh + 모듈 10달러/kWh 유지. 2030년 75%, 2031년 50%, 2032년 25%로 축소 후 종료. PFE 제한 신설 | 호재. 미국 공장을 가진 한국 3사가 최대 수혜. 단 이익의 상당 부분이 공제에 의존 |
| 48E·45Y 청정전력 세액공제(ESS 포함) | 태양광·풍력은 조기 축소, ESS는 유지. 2026년 착공분부터 MACR 55% 이상 필요 | 호재. 중국산 셀을 쓰면 발주처가 투자세액공제를 잃을 수 있어 한국산 현지 셀 수요 증가 |
| PFE(FEOC) 규정 | 우려국 지분 25%(단독)·40%(합산), 부채 15%, 임원 임명권, 「실효적 통제」(라이선스 포함) 시 공제 배제. IRS Notice 2026-15로 MACR 계산법 제시 | 호재. CATL 기술 라이선스 모델도 「실효적 통제」 판단 대상. 세부 규칙은 2026년 말 예정 |
| 301조 관세(중국산 배터리) | EV용 25%(2024.9~), ESS용 7.5% → 25%(2026.1.1~) | 호재. 중국산 ESS 셀 가격 경쟁력 약화 |
| IEEPA 상호관세 | 2026년 2월 20일 대법원 위헌 → 122조 10% 한시 관세 → 7월 24일부터 301조 신규 관세로 대체(한국 12.5%) | 중립. 한국에서 수출하는 셀·소재에는 부담, 미국 현지 생산분은 무관 |
| 중국산 흑연 음극재 AD/CVD | 상무부 반덤핑 93.5%·상계 66.68% 확정(2026.2.11) → ITC 2:1 부정 판정(3.12)으로 무산 | 악재(소재사). 비중국 음극재의 가격 보호막이 사라짐 |
| 행정명령 14421(전력망 안보) | 2026년 8월 26일 서명. 69kV 이상 송전망의 외국산 BESS·인버터·변압기 구매·수입·설치를 금지할 권한을 DOE에 부여. 시행규칙 시한 2026.12.24 | 호재+리스크. 중국산 대형 ESS 사실상 봉쇄. 단 「외국산」 정의가 넓어 한국 수입품도 대상이 될 수 있음 |
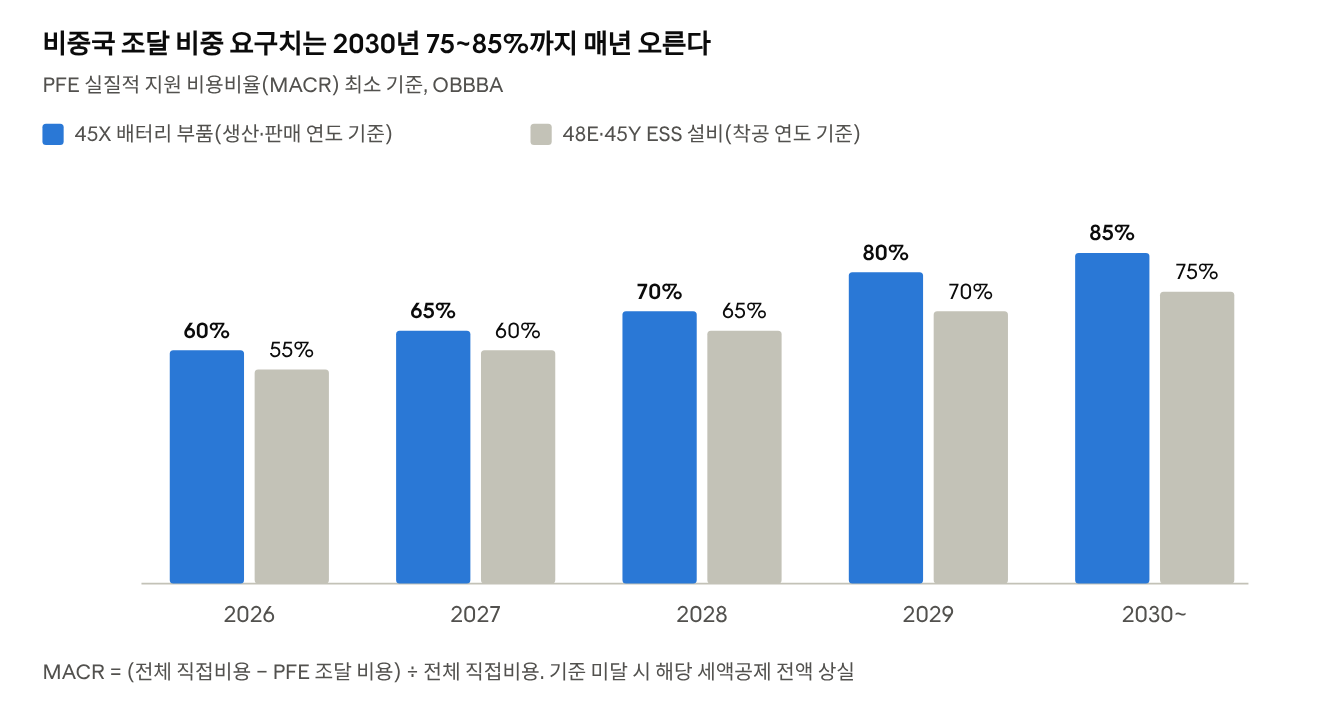
기준이 매년 오르기 때문에 「미국에서 셀만 만드는 것」으로는 부족합니다. 양극재·음극재·전해질까지 비중국산으로 바꿔야 2028년 이후에도 공제를 온전히 받습니다. 이것이 한국 소재사(포스코퓨처엠·엘앤에프 등)에 LFP 양극재 장기 계약이 몰리는 이유입니다.
45X(AMPC)란? 한눈에 정리
- 정의: 미국 세법 제45X조 「첨단제조 생산세액공제」. 흔히 AMPC라고 부릅니다.
- 받는 방법: 미국에서 만들어 판매한 수량만큼 받습니다. 셀 1kWh당 35달러, 모듈 10달러.
- 규모: 셀 가격이 70~90달러/kWh 수준이라 상당히 큰 금액입니다.
- 실적 반영: 현금처럼 쓸 수 있어 한국 회사들은 매출·영업이익에 잡는다(LG에너지솔루션 3분기 4,169억 원).
- 일정과 조건: 2030년 75%, 2031년 50%, 2032년 25%로 줄고 종료됩니다. 2026년부터 PFE는 받을 수 없고, 소재의 비중국 비율도 60% 이상이어야 합니다.
- 주의: 캐나다 공장(온타리오 NextStar)은 미국 내 생산이 아니라 45X 대상이 아닙니다. 북미 전체 캐파에 45달러/kWh를 곱하면 과대평가입니다.
7. 한국에 유리하게 작동하는 세 가지 경로와 리스크
유리한 경로
- 세액공제의 사실상 독점: 45X는 미국 내 생산자만 받고, PFE 규정 때문에 중국계 자본이 들어간 공장은 배제됩니다. LG에너지솔루션의 3분기 공제 제외 영업이익은 3,391억 원(이익률 3.7%)으로, 공제가 수익의 버팀목입니다.
- 발주처의 비용 구조 변화: ESS 개발사는 중국산 셀을 쓰면 투자세액공제(프로젝트 비용의 30~50%)를 잃습니다. 한국산 현지 셀이 단가가 더 비싸도 총비용에서 이길 수 있습니다.
- 관세·안보 규제의 격차: 중국산 ESS 셀에는 301조 25%에 추가 관세가 쌓이고, EO 14421로 계통용 시장 자체가 닫히고 있습니다. 미국 현지 생산분은 관세가 없습니다.
반대 방향의 리스크
- EV 수요 공백 장기화: 구매 보조금과 연비 규제가 동시에 약해져 완성차사의 EV 투자 철회가 이어진다(혼다 미국 EV 3종 철회, GM 합작 철수 등).
- 공제 의존 수익 구조: 45X는 2030년부터 축소됩니다. 그 전에 공제 없이도 남는 원가 경쟁력을 만들어야 합니다.
- 정책 변동성: IEEPA 위헌 판결, 흑연 AD/CVD 무산처럼 결과가 자주 바뀝니다. PFE 「실효적 통제」 세부 규칙과 EO 14421의 「Covered Foreign Entity」 정의가 2026년 말 핵심 변수입니다.
- 인력·비자: 2025년 9월 현대차–LG 조지아 공장 ICE 단속으로 가동이 수개월 밀렸습니다. 한국 엔지니어 파견 여건이 증설 속도의 변수입니다.
자주 묻는 질문(FAQ)
Q1. 한국 배터리가 북미에서 점유율을 회복했다는 말은 사실인가?
절반만 맞습니다. 2026년 상반기 북미 ESS 점유율은 LG에너지솔루션·삼성SDI 합산 19.7%로 올랐지만, 북미 EV 배터리 사용량은 한국 3사 기준 46.5% 줄었습니다. 점유율 확대는 ESS에서 일어나고 있습니다.
Q2. 왜 미국 ESS 시장에서 한국 기업이 유리해졌나?
미국이 중국산 ESS 배터리 관세를 25%로 올리고(2026.1), PFE 규정으로 중국 자본·소재가 들어간 제품의 세액공제를 막았으며, 행정명령 14421로 계통용 외국산 ESS를 제한할 권한을 만들었기 때문입니다. 미국에 공장이 있는 한국 3사는 45X 생산 세액공제도 받습니다.
Q3. MACR은 무엇인가?
Material Assistance Cost Ratio, 즉 전체 직접 재료비 중 PFE(금지외국기관)가 아닌 곳에서 조달한 비중입니다. 48E(ESS) 기준 2026년 55%에서 2030년 75%, 45X(배터리 부품) 기준 2026년 60%에서 2030년 85%로 오릅니다. 미달하면 해당 세액공제를 전액 잃습니다.
Q4. LG에너지솔루션 3분기 실적에서 45X 비중은?
2026년 3분기 잠정 영업이익 7,560억 원 중 4,169억 원(55%)이 45X다. 공제를 빼면 3,391억 원으로 이익률 3.7%입니다. 본업 흑자 전환은 긍정적이지만, 공제 의존도가 높습니다.
출처
- SNE리서치: 2026년 1~8월 글로벌·비중국 전기차 배터리 사용량, 2026년 상반기 ESS 출하(글로벌이코노믹·CnEVPost·머니투데이 인용)
- Cox Automotive: 미국 2026년 3분기 EV 판매
- LG에너지솔루션 2026년 3분기 잠정실적, 각사 공장·수주 발표
- IRS Notice 2026-15, Foley Hoag 「PFE Rules and Battery Storage」(2026.7), USTR 301조, USITC 흑연 판정, ESS News(행정명령 14421)
- 뉴데일리(2026.10.20), 우드맥켄지, TechCrunch, ElectronsX
이 글은 2026년 10월 21일 기준 공개 자료를 정리한 산업 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 사진 저작권은 각 출처 기업에 있습니다.