
통신장비주를 고를 때 가장 흔한 실수는 “AI-RAN 수혜주”, “미국 수혜주”라는 꼬리표를 그대로 믿는 것이다. 이번 글에서는 꼬리표를 떼고 2026년 반기보고서 원문에 적힌 숫자만 본다. 매출을 어디서 버는지, 누구에게 파는지, 공장은 얼마나 돌고 있는지, 앞으로 받을 주문이 얼마나 남았는지. 이 네 가지만 확인해도 16개 통신장비주의 성격이 꽤 선명하게 갈린다.
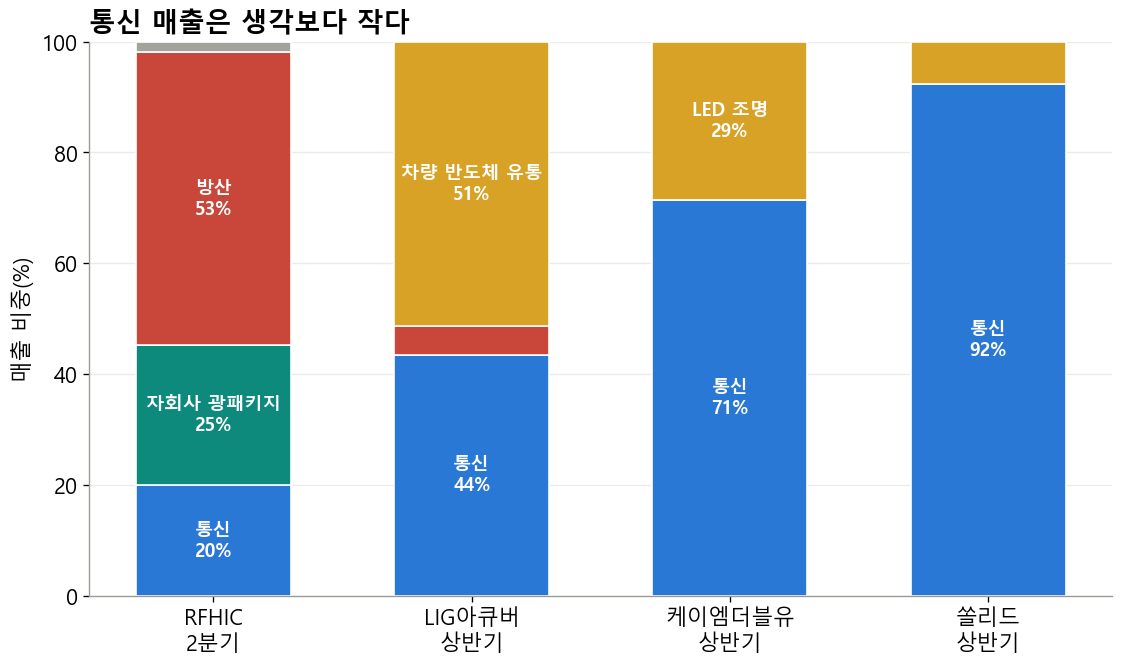
- RFHIC 2분기 매출의 53%는 방산이고 순수 통신은 20%다. 3분기 영업이익 217억 원도 방산 물량 영향이 크다.
- LIG아큐버 상반기 매출의 51%는 차량용 반도체 유통이다. 스몰셀은 11%다.
- 케이엠더블유 RF 매출처 2위는 중국 ZTE(17.5%)이고 신용등급은 B-다.
- 에치에프알 상반기 수출 비중은 9.8%, 쏠리드 해외 수주잔고는 연초 대비 절반 수준이다.
- 공장 가동률은 대부분 30~70%대라 물량이 돌아오면 증설 없이 대응할 수 있다.
- ▶ [1/4] AI-RAN·5G SA·6G, 기지국 투자는 어디로 가나
- ▶ [2/4] 미국 주파수 경매와 세계 통신사 발주, 공급망 추적
- [3/4] 쏠리드·RFHIC·KMW 등 16개사 실적·가동률·수주잔고 (지금 보는 글)
- ▶ [4/4] 에릭슨·노키아와 비교한 밸류에이션, 리스크, 점수표
통신장비주 16개사 한눈에 보기
1편의 망 구간 지도에 맞춰 16개사를 나눴다. 시가총액이 큰 순서가 아니라 통신망 위치 순서다.
| 회사 | 망 위치 | 시가총액 | PBR | 2025 영업이익 | 고점 대비 |
|---|---|---|---|---|---|
| 쏠리드 | 건물·실내(DAS) | 4,830억 | 1.27배 | 333억 | -58% |
| 에프알텍 | 건물·실내(중계기) | 264억 | 0.45배 | 9억 | -64% |
| 와이어블 | 실내·음영 중계망 | 607억 | 0.78배 | 55억 | -59% |
| 기산텔레콤 | 광중계기·Wi-Fi·방산 | 310억 | 0.52배 | 81억 | -67% |
| RFHIC | 기지국(GaN 증폭기) | 1조 3,156억 | 3.51배 | 309억 | -56% |
| 케이엠더블유 | 기지국(필터·안테나) | 7,299억 | 4.87배 | -238억 | -55% |
| 에이스테크 | 기지국(안테나·RF부품) | 1,284억 | 2.27배 | -222억 | -75% |
| 기가레인 | 기지국(케이블·커넥터) | 581억 | 1.56배 | -125억 | -76% |
| 센서뷰 | 초고주파 커넥터 | 942억 | 5.99배 | -116억 | -94% |
| RF머트리얼즈 | 반도체 패키지 | 5,936억 | 6.88배 | 74억 | -44% |
| 에치에프알 | 프론트홀 | 1,286억 | 0.94배 | -16억 | -75% |
| 오이솔루션 | 광트랜시버 | 2,890억 | 3.54배 | -160억 | -57% |
| 우리넷 | 전송망(POTN) | 870억 | 0.87배 | 19억 | -57% |
| 코위버 | 전송망(PTN·WDM) | 488억 | 0.29배 | 3억 | -60% |
| 유비쿼스 | 가입자망 스위치 | 1,482억 | 0.72배 | 231억 | -43% |
| LIG아큐버 | 측정·스몰셀 | 1,924억 | 1.11배 | -11억 | -56% |
쏠리드: 통신장비주 중 가장 안정적인 흑자, 잔고는 줄었다
쏠리드는 공항, 지하철, 대형 빌딩 안에 휴대폰 신호를 퍼뜨리는 DAS를 만든다. 회사가 공시에서 인용한 Mobile Experts 자료(2023년 기준)로는 세계 DAS 시장 3위이고 점유율은 15.1%다. 해외 매출 비중이 70%에 이른다. 상반기 연결 매출 1,339억 원 가운데 미국 437억, 한국 394억, 유럽 292억, 일본 180억 원이다.
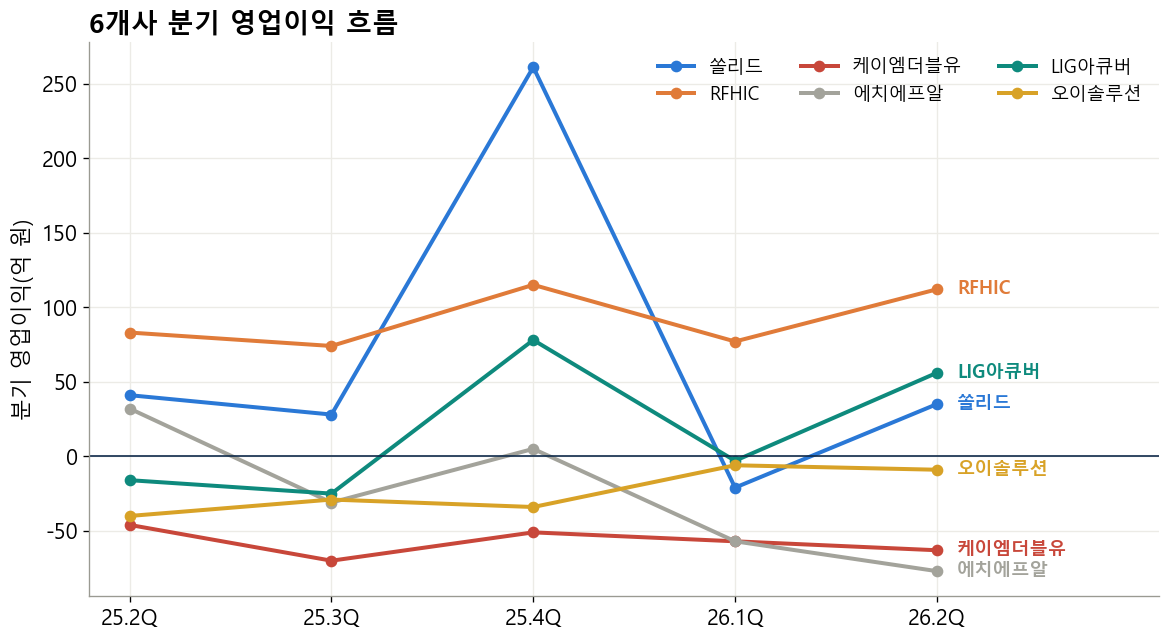
- 이익 구조: 2025년 매출 2,948억, 영업이익 333억 원. 그중 261억 원이 4분기에 나왔다. 상반기 영업이익이 14억 원이라고 실망할 필요는 없지만, 4분기가 비면 연간이 무너지는 구조이기도 하다.
- 수주잔고: 6월 말 북미 1,557만 달러, 유럽 1,883만 달러. 2025년 말(2,801만, 3,731만 달러)보다 45~50% 적다.
- 생산: 전량 외주다. 공시에 적힌 생산능력 1,616억 원은 원가에 마진을 곱한 금액이라 공장 규모가 아니다. 가동률은 “해당 없음”, 설비 투자 계획도 없다.
- 10월 미국 계약: 177.2억 원 상대가 미국 자회사라 연결에서는 내부거래다. 자회사가 현지 고객에게 팔 때 매출이 된다.
- 재무: 차입금 990억, 현금 901억 원. 연구개발비가 매출의 15%로 무겁다.
미래에셋증권은 5월에 2028년 매출 6,165억, 영업이익 791억 원을 제시했다. 고점 근처 추정이라 3분기 실적과 9월 말 잔고로 다시 점검해야 한다. 통신장비주 가운데 흑자와 낮은 PBR을 함께 가진 몇 안 되는 회사지만, 연말 성수기 확인이 먼저다.
RFHIC: 통신장비주로 분류되지만 돈은 방산이 번다
RFHIC는 질화갈륨(GaN) 트랜지스터와 전력증폭기를 만든다. 기지국 무선장치와 레이더에 모두 들어간다. 상반기 연결 매출 946억 원 중 전력증폭기 593억, 트랜지스터 320억 원이다.
- 3분기 잠정: 매출 711억 원, 영업이익 217억 원, 영업이익률 30.5%. 1~9월 누적 매출 1,657억, 영업이익 406억 원.
- 매출 구성: 2분기 515억 원은 통신 233억, 국내 방산 100억, 해외 방산 172억 원(유진투자증권). 통신 중 약 130억 원이 자회사 RF머트리얼즈 몫이라 순수 통신은 약 103억 원이다.
- 수주잔액: 1,995억 원. 2026년 예상 매출의 76%로 이익 가시성이 16개 통신장비주 중 가장 높다.
- 고객: 삼성전자(2004년), 노키아(2014년) 벤더 등록. 에릭슨은 NXP 철수로 기회가 생겼다는 증권사 해석이고 확정 공시는 없다.
- 생산: 생산실적과 가동률은 영업기밀로 비공개.
회사 가이던스는 2026년 매출 2,600억, 영업이익 520억 원이다(유진 7월). KB증권은 2027년 매출 3,690억, 영업이익 870억 원을 봤다. 후행 PER 39.6배, 2026년 예상 기준 27.9배다. 통신이 붙지 않아도 이익이 나는 구조라 미국 주파수 일정이 밀려도 버틸 체력이 있다는 게 장점이다.
케이엠더블유: 미국 사이클 민감도 1위, 재무는 가장 약하다
케이엠더블유는 기지국 필터, 안테나, 무선장치를 만들고 LED 조명 사업을 함께 한다. 상반기 매출 458억 원 중 RF가 327억(필터 199억, 안테나 115억), LED가 131억 원이다.
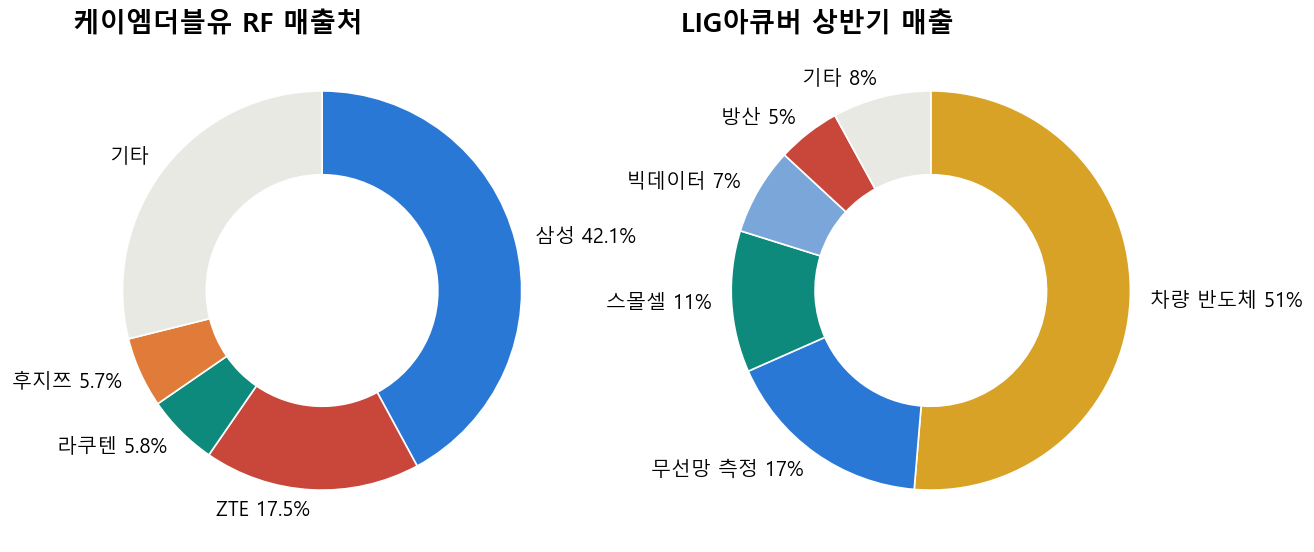
- 매출처: 삼성 42.1%, ZTE 17.5%, 라쿠텐 5.8%, 후지쯔 5.7%. 중국 장비가 미국에서 빠지는 건 기회지만 2대 고객이 중국 회사라는 점은 위험이기도 하다.
- 가동률: RF 71.0%, LED 65.0%. 생산능력은 반기 기준 RF 99.6만 개다.
- 손익: 영업손실이 2023년 629억, 2024년 455억, 2025년 238억 원으로 줄다가 2026년 상반기 120억 원으로 다시 커졌다.
- 신용: 2026년 4월 B-(이크레더블).
하나증권은 2026년 4분기 흑자 전환과 2027년 매출 3,906억, 영업이익 1,119억 원을 제시했다. 2027년 숫자를 맞추려면 RF 매출이 약 2,900억 원 늘어야 하고, 필터·안테나 한 세트를 40만 원으로 잡으면 약 73만 세트다(필자 계산). 2편에서 본 미국 일정상 2027년에 이 물량이 나오려면 버라이즌 재계약 같은 별도 계기가 필요하다. 시가총액은 2025년 매출의 7.5배로 국내 적자 통신장비주 중 가장 비싸다.
에치에프알: AI-RAN 직접 근거, 현금은 빠르게 줄었다
에치에프알은 프론트홀 장비, 건물용 DAS, 국사 광가입자망 장비, 특화망 5G 코어를 만든다. SKT 판교 AI-RAN 실증 장비가 이 회사 제품이다. 국내 통신장비주 중 AI-RAN과 직접 연결되는 거의 유일한 상장사다.
- 수출: 상반기 매출 402억 원 중 수출 39억 원(9.8%). 2025년 수출은 305억 원이었다. 미국·일본은 현지 장비사를 거쳐 간접 판매한다.
- 이력: 버라이즌 공급사 선정(2018년), 후지쯔 1Finity를 통한 AT&T C밴드 프론트홀 계약(2020년), 일본 NESIC 제휴(2022년).
- 수주잔고: 해외 110억 원(연초 48억), 국내 194억 원(연초 49억).
- 재무: 현금 208억 원(연말 455억), 차입금 681억 원. 신용등급이 BB+에서 BB로 내려갔다.
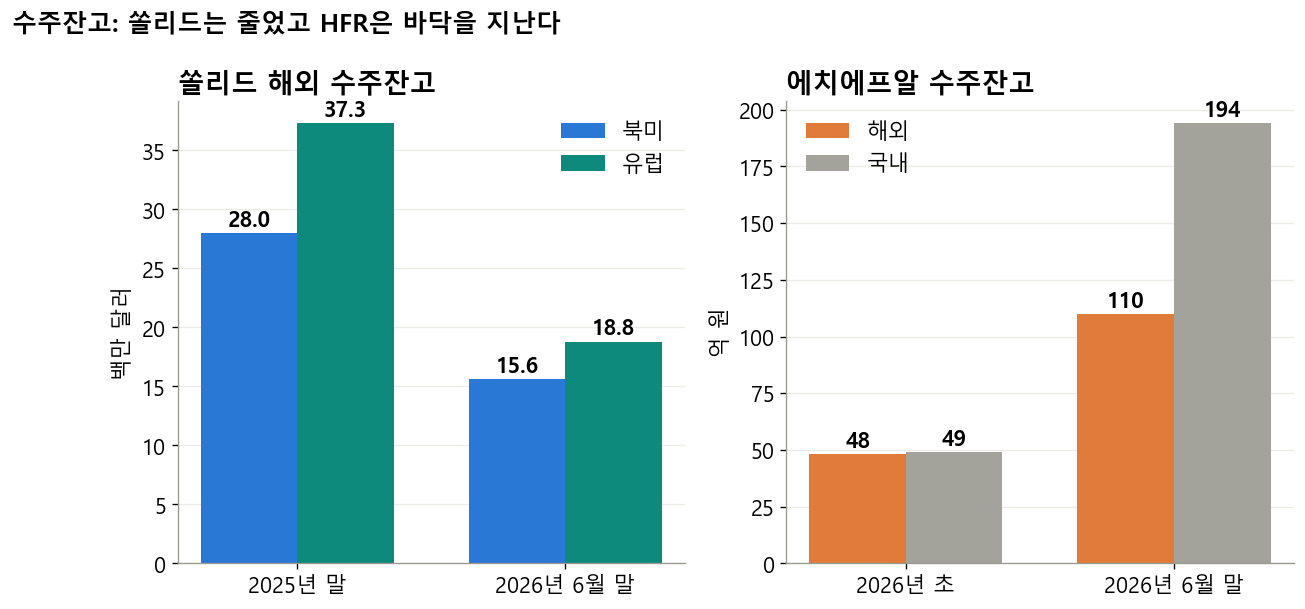
하나증권의 2027년 추정(매출 3,373억, 영업이익 754억 원)은 2025년 매출의 2.4배다. 수출이 약 2,000억 원 필요하다는 계산이 나오는데 해외 잔고는 그 18분의 1이다. PBR 0.94배, 고점 대비 -75%로 많이 싸졌지만, 해외 수주잔고가 500억 원을 넘기 전까지는 현금과 증자 위험을 먼저 봐야 한다.
LIG아큐버: 5G SA에 가장 가까운 통신장비주
LIG아큐버는 2026년 3월 이노와이어리스에서 이름을 바꿨다. 같은 회사다. 주력은 무선망 측정 장비 XCAL과 분석 도구 XCAP이다. 코어망 빅데이터 솔루션 AEGIS와 오픈랜 장비끼리 잘 맞는지 시험하는 AEGIS-O, 실내용 스몰셀도 있다. 자회사 명성라이픽스가 차량용 반도체를 유통한다.
- 매출 구성: 상반기 1,091억 원 중 차량 반도체 유통 560억(51%), 무선망 최적화 186억, 스몰셀 125억, 빅데이터 77억, 방산 56억 원.
- 가동률: 41.8%. 스몰셀과 방산은 외주 생산이고 설비 투자 계획은 없다.
- 손익: 2025년 영업손실 11억 원에서 2026년 상반기 영업이익 53억 원으로 돌아섰다.
- 수요처: 일본 소프트뱅크·NTT 스몰셀, LG유플러스 SA 빅데이터(미래에셋 7월).
측정·분석 제품군(2025년 약 500억 원)이 SA 전환과 품질평가 개편으로 30% 늘면 영업이익이 약 53억 원 늘어난다(영업이익률 35% 가정). 2026년 예상 영업이익(집계 210억 원)의 25%다. 한국IR협의회 추정은 105억 원이라 두 숫자 차이가 크다. 부채비율 36%로 재무가 깨끗하다.
오이솔루션: 무선보다 일본 광인터넷과 데이터센터가 먼저 돌았다
오이솔루션은 광트랜시버와 레이저 다이오드를 만든다. 기지국 프론트홀용 25G, 가정용 광인터넷(FTTH)용 10G, 데이터센터용 400G·800G·1.6T 제품이 있다.
- 매출: 상반기 377억 원(+26%). 아시아(주로 일본) 189억, 국내 109억, 미주 52억, 유럽 28억 원.
- 수주잔고: 421억 원. 2025년 매출의 73%다.
- 가동률: 광모듈 36.7%, 레이저칩 22.7%.
- 희석: 2024년 250억 원 전환사채가 주식으로 바뀌며 신주 175만 주가 늘었다.
메리츠증권은 일본 NTT향 물량이 크게 늘었다고 봤다. 지금 실적을 올린 건 무선이 아니라 일본 광가입자망이다. PBR 3.54배, 연초 대비 +78%의 몸값은 데이터센터 제품 양산 통과를 전제로 한다. 무선 기지국 수요는 그 뒤 순서다.
공장 가동률로 본 통신장비주
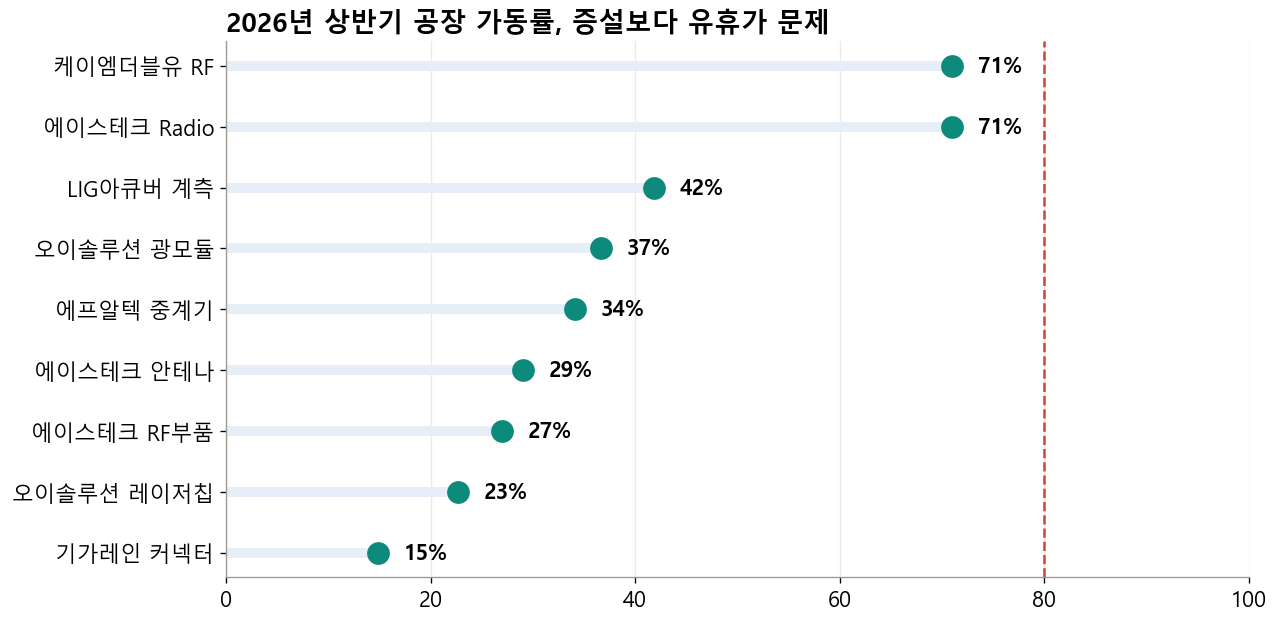
공시한 통신장비주 대부분이 30~70%대다. 공장이 모자라서 못 파는 상황이 아니라는 뜻이다. 물량이 돌아오면 증설 없이 대응할 수 있고 고정비가 그대로라 이익이 빠르게 늘 수 있다. 반대로 지금은 놀고 있는 설비 비용을 떠안고 있다. 쏠리드, 유비쿼스, 우리넷, 코위버는 외주 생산이라 가동률이 없고, RFHIC와 RF머트리얼즈는 영업기밀로 공개하지 않는다.
나머지 통신장비주 10곳의 숫자
RF머트리얼즈: 이름은 RF, 이익은 데이터센터 광통신
RFHIC의 자회사로 반도체 패키지를 만든다. 상반기 매출 451억 원은 통신용 패키지 202억, 군수 장비부품 193억 원이다. 2분기에 루멘텀향 펌프레이저 패키지 물량이 늘었고 가동률은 80% 이상이라고 증권사가 전했다. 통신용 패키지 평균 단가는 2024년 9,572원에서 2026년 상반기 1만 6,136원으로 69% 올랐다.
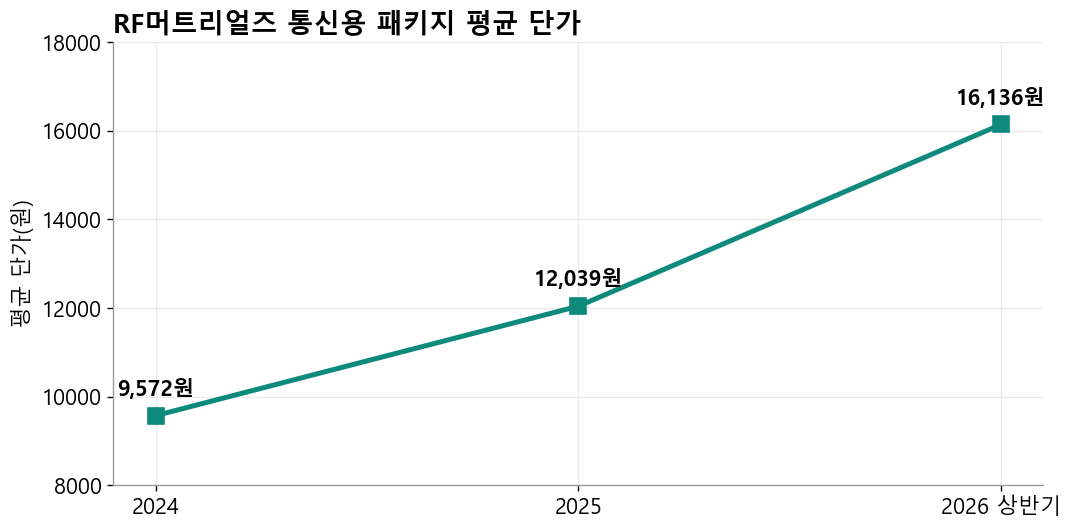
통신장비주 전체에서 가격이 오르는 품목은 사실상 이것 하나다. 다만 PER 47.7배, PBR 6.88배에 연초 대비 +198%라 좋은 소식이 많이 반영됐다. AI-RAN과는 직접 관계가 없다.
유비쿼스·우리넷·코위버: 국내 유선·전송 3사
- 유비쿼스: 가입자망 스위치와 FTTH 장비. 상반기 네트워크 매출 586억 원, 수출 없음, 고객 3곳이 74%. LG유플러스 단가계약 1,794억 원 중 875억 원이 남았고 계약 기간이 2026년 9월까지라 재계약 규모가 관건이다. 영업이익률 20%대, PER 4.6배, 배당수익률 약 4.7%.
- 우리넷: 패킷·광 전송장비. 최대 고객 매출이 2024년 779억에서 2025년 248억 원으로 줄자 영업이익이 201억에서 19억 원이 됐다. 통신사 프로젝트 하나가 실적을 좌우한다. 해외 매출 0.04%.
- 코위버: PTN, 송변전 전송, WDM 장비. 상반기 매출 244억 원 전량 내수. PBR 0.29배로 장부상 토지(480억 원)가 시가총액보다 많다. 본업은 2024년 -76억, 2025년 +3억, 2026년 상반기 -35억 원으로 약하다.
에이스테크·기가레인·센서뷰: RF 부품 3사
- 에이스테크: 상반기 매출 619억 원 중 통신 51%, 차량 안테나 36%. 국내 기지국 안테나 약 50% 점유(회사 기재). 가동률은 RF부품 27%, 기지국 안테나 29%로 낮다. 부채비율 260%.
- 기가레인: RF 케이블·커넥터(상반기 108억 원)와 반도체 식각 장비(38억 원). 커넥터 가동률 14.9%, 2025년 영업손실 125억 원.
- 센서뷰: 초고주파 커넥터. 상반기 매출 46억 원 중 국방·우주 31억, 민수통신 15억 원. 수주잔고 221억 원 중 218억 원이 국방·정부다. 통신장비주보다 방산 부품사에 가깝다.
에프알텍·기산텔레콤·와이어블: 중계기·중계망 3사
- 에프알텍: 인빌딩·광중계기가 전부다. 상반기 매출 59억 원, 고객 1곳 44억 원, 가동률 34.1%. 국내 실내 무선국 투자에 가장 민감한 소형주지만 지금은 일감이 비었다.
- 기산텔레콤: 본업은 광중계기와 Wi-Fi 장비이고 자회사가 방산·항행안전장비를 만든다. 2025년 영업이익은 81억 원, PER은 2.7배다. 이익이 자회사 쪽에서 많이 나는지 부문 실적 확인이 필요하다.
- 와이어블: 터널·지하철·경기장 공용 중계망 구축과 유지보수. 2025년 영업이익 55억 원, 배당수익률 약 3.9%.
통신장비주를 성격별로 네 무리로 나누면
16개 통신장비주를 “무엇으로 돈을 버는가”와 “무엇을 기다리는가”로 다시 묶으면 투자 판단이 단순해진다.
| 무리 | 회사 | 지금 돈을 버는 곳 | 기다리는 촉매 | 투자자에게 맞는 성향 |
|---|---|---|---|---|
| 이미 버는 회사 | RFHIC, 쏠리드, LIG아큐버 | 방산, DAS, 통신 측정 | 미국 주파수, 5G SA 확대 | 실적 확인 후 접근 |
| 싸고 조용한 회사 | 유비쿼스, 코위버, 우리넷, 기산텔레콤, 와이어블, 에프알텍 | 국내 유선망, 전송, 중계망 공사 | 국내 통신망 투자 종합대책, 재계약 | 배당·저PBR 선호 |
| 사이클을 기다리는 회사 | 케이엠더블유, 에치에프알, 에이스테크 | 아직 적자 | 미국 어퍼 C밴드, 버라이즌 재계약, AI-RAN 상용화 | 변동성 감수, 재무 점검 필수 |
| 다른 이야기로 움직이는 회사 | RF머트리얼즈, 오이솔루션, 센서뷰, 기가레인 | 데이터센터 광통신, 방산, 반도체 장비 | 데이터센터 투자, 방산 수주 | 통신장비주가 아닌 업종 기준으로 판단 |
이렇게 나눠 보면 “통신장비주가 오른다”는 뉴스가 나왔을 때 어느 무리가 실제로 수혜를 받는지 구분이 된다. 예를 들어 미국 통신사가 설비투자를 크게 올린다는 소식에는 세 번째 무리가 가장 크게 반응하지만, 실적으로 확인되는 데는 가장 오래 걸린다. 반대로 국내 통신망 투자 대책은 두 번째 무리의 실적에 더 빨리 닿는다.
증권사 추정치와 실제 숫자의 거리
| 회사 | 증권사 단일 추정(2026E 매출) | 집계 2026E 매출 | 2026 상반기 실제 | 하반기 필요 매출(단일 추정 기준) |
|---|---|---|---|---|
| 케이엠더블유 | 1,507억(하나, 7월) | 1,036억 | 458억 | 1,049억 |
| 에치에프알 | 1,387억(하나, 5월) | 1,193억 | 404억 | 983억 |
| 쏠리드 | 3,881억(미래에셋, 5월) | 3,285억 | 1,339억 | 2,542억 |
| 오이솔루션 | 816억(메리츠, 3월) | 800억 | 377억 | 439억 |
| LIG아큐버 | 2,227억(한국IR협의회, 7월) | 2,373억 | 1,092억 | 1,135억 |
쏠리드와 LIG아큐버는 원래 하반기, 특히 4분기 매출이 크다. 그래서 하반기 필요 매출이 상반기보다 많은 것 자체는 이상하지 않다. 케이엠더블유와 에치에프알은 사정이 다르다. 상반기 매출의 두 배 넘는 하반기를 만들어야 단일 추정에 닿는다. 3분기 분기보고서가 이 차이를 얼마나 좁히는지가 11월의 첫 확인 포인트다.
분기마다 확인할 통신장비주 체크리스트
| 회사 | 분기마다 볼 숫자 | 좋은 신호 | 나쁜 신호 |
|---|---|---|---|
| 쏠리드 | 북미·유럽 수주잔고, 미국·유럽 매출 | 잔고 5,000만 달러 회복 | 잔고 추가 감소, 4분기 이익 200억 원 미만 |
| RFHIC | 수주잔액, 통신·방산 매출 구분 | 순수 통신 분기 250억 원 초과 | 잔액 1,500억 원 미만 |
| 케이엠더블유 | RF 매출, 영업손익, 신용등급 | 분기 RF 매출 500억 원, 흑자 전환 | 유상증자, 등급 하락 |
| 에치에프알 | 수출액, 해외 수주잔고, 현금 | 해외 잔고 500억 원 | 현금 100억 원 아래 |
| LIG아큐버 | 무선망 최적화 매출 | 분기 100억 원 이상 | 전년과 같은 수준 |
| 오이솔루션 | 수주잔고, 데이터센터 매출 | 800G 양산 공시 | 잔고 감소, 추가 희석 |
통신장비주 재무 체력 비교
사이클을 기다리는 동안 가장 중요한 건 버틸 힘이다. 부채비율과 현금 상황을 한 표에 모았다. 부채비율은 2025년 말 연결 기준이다.
| 회사 | 부채비율 | 현금·차입·신용 | 버틸 힘(필자 판단) |
|---|---|---|---|
| 유비쿼스 | 14% | 무차입에 가깝다, 배당 지급 | 강함 |
| 코위버 | 16% | 순차입 89억 원, 토지 480억 원 | 강함 |
| 에프알텍 | 21% | 배당 지급 | 강함, 다만 매출 공백 |
| 우리넷 | 35% | 종속사 편입으로 차입 증가 | 중간 |
| LIG아큐버 | 36% | 대주주 LIG | 강함 |
| RFHIC | 38% | 교환사채 310억 원 전액 조기상환 | 강함 |
| RF머트리얼즈 | 48% | 2027년 말 신공장 투자 | 중간 |
| 쏠리드 | 52% | 차입 990억 원, 현금 901억 원 | 중간 이상 |
| 에치에프알 | 77% | 현금 208억 원, 차입 681억 원, 신용 BB | 약함 |
| 와이어블 | 79% | 공사 운전자본 | 중간 |
| 오이솔루션 | 86% | 전환사채 전환으로 희석, 수출입은행 차입 | 중간 이하 |
| 케이엠더블유 | 88% | 신용 B-, 2020년 사모 전환사채 이력 | 약함 |
| 기산텔레콤 | 96% | 자회사 포함 연결 | 중간 |
| 기가레인 | 120% | 연속 적자 | 약함 |
| 센서뷰 | 181% | 증설 자금 약 100억 원 필요 | 약함 |
| 에이스테크 | 260% | 2023년 1,102%까지 상승 이력 | 매우 약함 |
표를 보면 사이클에 민감한 회사일수록 재무가 약하다는 불편한 사실이 드러난다. 케이엠더블유, 에치에프알, 에이스테크는 미국 주파수 일정이 앞당겨지면 가장 크게 수혜를 볼 회사들이지만, 일정이 늦어지면 증자나 전환사채로 자금을 마련해야 할 가능성도 가장 크다. 반대로 유비쿼스, 코위버, RFHIC, LIG아큐버는 사이클이 늦어져도 버틸 체력이 있다. 통신장비주 투자에서 “누가 가장 많이 오를까”와 “누가 끝까지 버틸까”는 다른 질문이고, 지금 같은 공백기에는 두 번째 질문이 먼저다.
통신장비주 숫자에서 읽히는 것
- 지금 이익이 나는 통신장비주는 방산(RFHIC), DAS(쏠리드), 유선망(유비쿼스), 측정(LIG아큐버)에서 돈을 번다. 미국 신규 주파수로 버는 곳은 아직 없다.
- 미국 사이클에 가장 민감한 케이엠더블유와 에치에프알은 재무가 가장 약하다. 일정이 앞당겨져야 숫자가 바뀐다.
- 가동률이 낮아 물량이 오면 이익 레버리지가 크다. 기다리는 동안의 비용도 크다.
- 2027년 이후 증권사 추정은 대부분 한 곳의 숫자이고 고점 근처에 나왔다. 컨센서스로 읽으면 안 된다.
해외 회사와 비교한 밸류에이션, 리스크, 16개 통신장비주의 투자 매력도 점수는 4편에 정리했다.
자주 묻는 질문
통신장비주 중 지금 흑자를 내는 곳은 어디인가?
2025년 기준 RFHIC, 쏠리드, 유비쿼스, RF머트리얼즈, 기산텔레콤, 와이어블, 우리넷, 에프알텍, 코위버가 영업이익을 냈다. LIG아큐버는 2026년 상반기에 흑자로 돌아섰다. 케이엠더블유, 에치에프알, 오이솔루션, 에이스테크, 기가레인, 센서뷰는 적자다.
RFHIC 3분기 실적은 통신 덕분인가?
회사는 이유를 밝히지 않았다. 증권사는 2분기에서 넘어온 미국 방산 고객 물량을 먼저 꼽았다. 2분기 기준 순수 통신 매출은 약 103억 원으로 전체의 20%다.
쏠리드 수주잔고는 얼마인가?
2026년 6월 말 북미 1,557만 달러, 유럽 1,883만 달러다. 2025년 말 2,801만, 3,731만 달러에서 45~50% 줄었다. 해외 주문이 1~2개월 단위로 들어와 잔고가 짧은 구조다.
케이엠더블유는 왜 중국 퇴출 수혜주로만 볼 수 없나?
2026년 상반기 RF 매출처 2위가 중국 ZTE(17.5%)다. 중국 장비 규제가 강해지면 기회와 함께 매출 공백 위험도 생긴다.
이노와이어리스는 어떤 회사가 됐나?
2026년 3월 LIG아큐버로 사명을 바꿨다. 종목코드 073490은 같다. 대주주는 ㈜LIG이며 통신 측정 장비, 스몰셀, 방산, 차량 반도체 유통을 한다.
- ▶ [1/4] AI-RAN·5G SA·6G, 기지국 투자는 어디로 가나
- ▶ [2/4] 미국 주파수 경매와 세계 통신사 발주, 공급망 추적
- [3/4] 쏠리드·RFHIC·KMW 등 16개사 실적·가동률·수주잔고 (지금 보는 글)
- ▶ [4/4] 에릭슨·노키아와 비교한 밸류에이션, 리스크, 점수표
자료 출처
- 16개사 2026년 반기보고서(DART), 쏠리드·RFHIC 2026년 10월 공시
- FnGuide 실적 집계, KRX 종가(2026.10.30)
- 하나증권·미래에셋증권·KB증권·유진투자증권·메리츠증권·한국IR협의회 기업 리포트