
마지막 편은 가격 이야기다. 앞의 세 편에서 업황, 일정, 회사별 숫자를 확인했다면 이제 남은 질문은 하나다. 국내 통신장비 관련주는 지금 싸게 거래되는가, 비싸게 거래되는가. 답을 내려면 비교 대상이 필요하다. 그래서 에릭슨과 노키아 같은 장비 원청, 콤바와 세라곤 같은 해외 중소형 경쟁사, 루멘텀과 MACOM 같은 부품사까지 28곳을 같은 잣대 위에 올렸다.
- 해외 무선 전문 중소형사는 EV/매출 0.4~0.9배에 거래된다. 비싼 곳은 광통신과 GaN 반도체(루멘텀 24.7배, MACOM 15.2배)다.
- 국내 적자 통신장비 관련주 가운데 케이엠더블유는 시가총액이 2025년 매출의 7.5배로 해외 무선 동종사보다 훨씬 비싸다.
- 하나증권 목표주가는 현재가의 2.2~5.2배다. 대부분 3~5월 급등기에 세운 값이다.
- 가장 큰 리스크는 주파수 투자 지연과 적자 회사의 주식 희석이다.
- 투자 매력도 점수는 RFHIC 76점, 쏠리드·LIG아큐버 72점이 상위다. 80점 이상은 없다.
- ▶ [1/4] AI-RAN·5G SA·6G, 기지국 투자는 어디로 가나
- ▶ [2/4] 미국 주파수 경매와 세계 통신사 발주, 공급망 추적
- ▶ [3/4] 쏠리드·RFHIC·KMW 등 16개사 실적·가동률·수주잔고
- [4/4] 에릭슨·노키아와 비교한 밸류에이션, 리스크, 점수표 (지금 보는 글)
통신장비 관련주, 해외와 비교하면 싼가
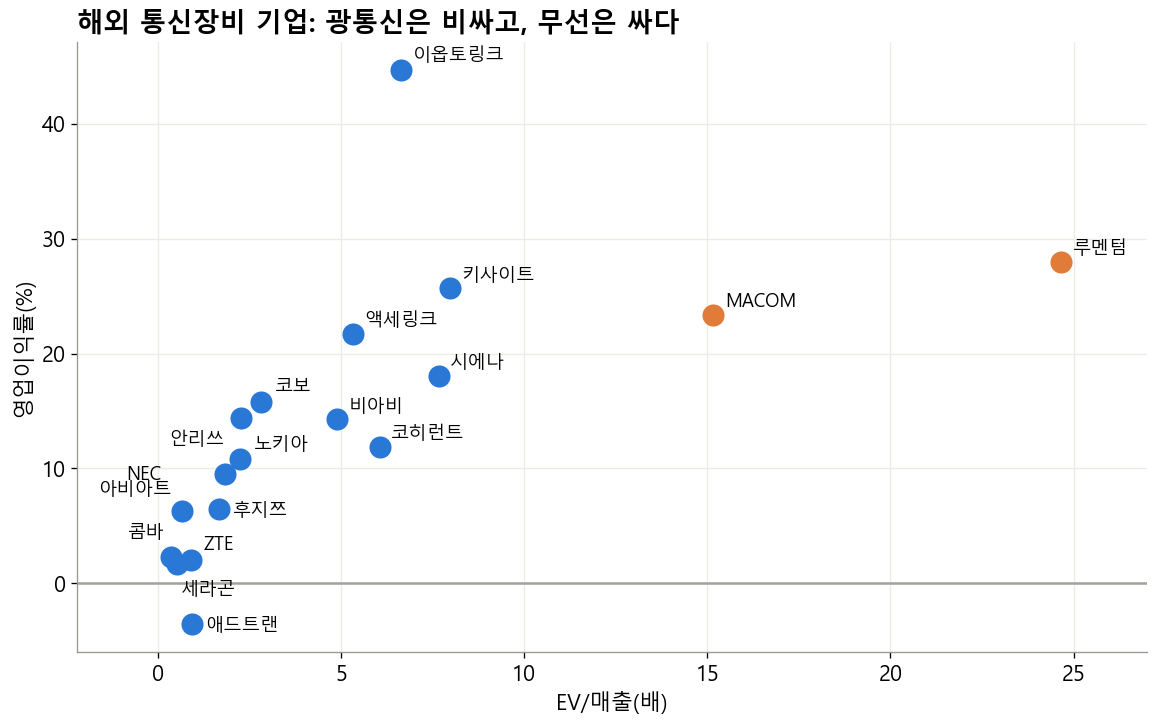
그림을 보면 두 무리가 갈린다. 왼쪽 아래에는 무선 장비와 백홀, 계측 회사가 모여 있다. 영업이익률 0~15%, EV/매출 0.4~3배다. 오른쪽 위에는 루멘텀, MACOM, 키사이트 같은 광통신·반도체·계측 강자가 있다. AI 데이터센터 수혜를 받는 곳에만 높은 값이 붙어 있다는 뜻이다. 무선 통신장비 관련주는 세계적으로 아직 “기다리는 업종”으로 거래된다.
| 해외 회사 | 제품 | 국내 회사와의 관계 | EV/매출(배) | 영업이익률(%) | 고점 대비(%) |
|---|---|---|---|---|---|
| 에릭슨 | 무선망 원청 | 고객 후보 | – | 17.0(3분기 조정) | -17 |
| 노키아 | 무선·IP·광 | 고객·간접 경쟁 | 2.2 | 10.8 | -49 |
| ZTE | 중국 원청 | 케이엠더블유 고객 | 0.9 | 2.0 | -40 |
| 후지쯔 | 1Finity 전송·무선 | 에치에프알·케이엠더블유 고객 | 1.7 | 6.5 | -21 |
| 콤바 | DAS·안테나 | 쏠리드·케이엠더블유 직접 경쟁 | 0.4 | 2.3 | -71 |
| 세라곤 | 무선 백홀 | 에치에프알 일부 대체 | 0.5 | 1.7 | -36 |
| 아비아트 | 무선 백홀 | 에치에프알 일부 대체 | 0.6 | 6.3 | -25 |
| 시에나 | 광전송 | 우리넷·코위버 비교 대상 | 7.7 | 18.1 | -49 |
| 애드트랜 | 광전송·액세스 | 코위버·유비쿼스 경쟁 | 0.9 | -3.5 | -66 |
| MACOM | GaN·광 반도체 | RFHIC 직접 경쟁 | 15.2 | 23.3 | -43 |
| 루멘텀 | 레이저·광모듈 | RF머트리얼즈 고객 | 24.7 | 28.0 | -26 |
| 이옵토링크 | 고속 광모듈 | 오이솔루션 경쟁 | 6.6 | 44.7 | -68 |
| 비아비 | 시험·계측 | LIG아큐버 직접 경쟁 | 4.9 | 14.3 | -46 |
| 안리쓰 | 시험·계측 | LIG아큐버 직접 경쟁 | 2.3 | 14.4 | -42 |
| 테자스 | 인도 무선·전송 | 인도 시장 경쟁 | 8.1 | -48.8 | -36 |
에릭슨의 EV/매출은 데이터 제공처에서 산출되지 않아 비웠다. 해외 28곳 가운데 대표 15곳만 표에 넣었다. 나머지는 화웨이(비상장), NEC, 키사이트, 코보, 코히런트, 액세링크, 통위, 필트로닉, IQE, AOI, 에키놉스, 리본, HFCL이다.
해외 동종사 실적으로 본 업황
해외 중소형 통신장비 회사의 최근 실적은 국내 통신장비 관련주가 처한 환경을 비춰 준다. 수요가 살아나는 곳도 있지만 이익률은 쉽게 오르지 않는다.
| 회사 | 최근 실적 | 읽을 거리 |
|---|---|---|
| 세라곤(무선 백홀) | 2분기 매출 9,390만 달러(+14%), 인도 48%·북미 22%, 매출총이익률 31.7%(전년 34.6%) | 물량은 늘어도 마진은 줄었다. 2026년 매출 가이던스 3.55억~3.85억 달러 유지 |
| 아비아트(무선 백홀) | 회계연도 4분기 매출 1.209억 달러, 북미 +17.8%, 해외 -8.3%, 순손실 | 미국 수요는 살아나는 중. 다음 해 매출 가이던스 4.55억~4.7억 달러 |
| 콤바(DAS·안테나) | 상반기 매출 약 22억 홍콩달러로 제자리, 매출총이익률 32.1% | 쏠리드의 직접 경쟁사. 미국 접근 위험 탓에 낮은 값을 받는다 |
| 애드트랜(광전송·액세스) | 2분기 매출 2.81억 달러(+6.1%), 비GAAP 영업이익률 3.8% | 고객 한 곳의 프로젝트 지연이 실적을 흔들었다. 우리넷과 같은 고민 |
| 에키놉스(광전송) | 상반기 매출 5,820만 유로(+2%) | 유럽 전송 수요는 한 자릿수 성장 |
| 테자스(인도) | 수주잔고 2,315크로르, 분기 순손실 207크로르 | 정부 발주가 커도 이익은 따로 간다 |
공통점은 두 가지다. 북미 무선 수요는 조금씩 좋아지고 있다. 그러나 부품비와 경쟁 탓에 이익률은 오히려 눌려 있다. 국내 통신장비 관련주가 물량 회복을 맞더라도 마진이 기대만큼 빨리 오르지 않을 수 있다는 신호다.
통신장비 관련주 밸류에이션 지표 읽는 법
- PER: 순이익 대비 주가다. 적자 회사에는 쓸 수 없다. 쏠리드처럼 순이익에 영업외 이익이 섞인 경우에는 실제보다 싸 보일 수 있다.
- PBR: 순자산 대비 주가다. 코위버처럼 토지·건물이 많은 회사는 PBR이 낮게 나온다. 이익을 못 내면 낮은 PBR이 계속될 수 있다.
- EV/매출: 순차입금까지 더한 기업가치를 매출로 나눈 값이다. 적자 회사끼리, 국내와 해외를 비교할 때 가장 무난하다. 국내 회사는 동일 기준 EV를 확보하지 못해 시가총액 대비 매출로 근사했다.
- 목표주가 대비 괴리: 증권사 의견의 방향을 보는 데 쓰고, 상승 여력으로 읽지 않는다.
국내 통신장비 관련주 밸류에이션
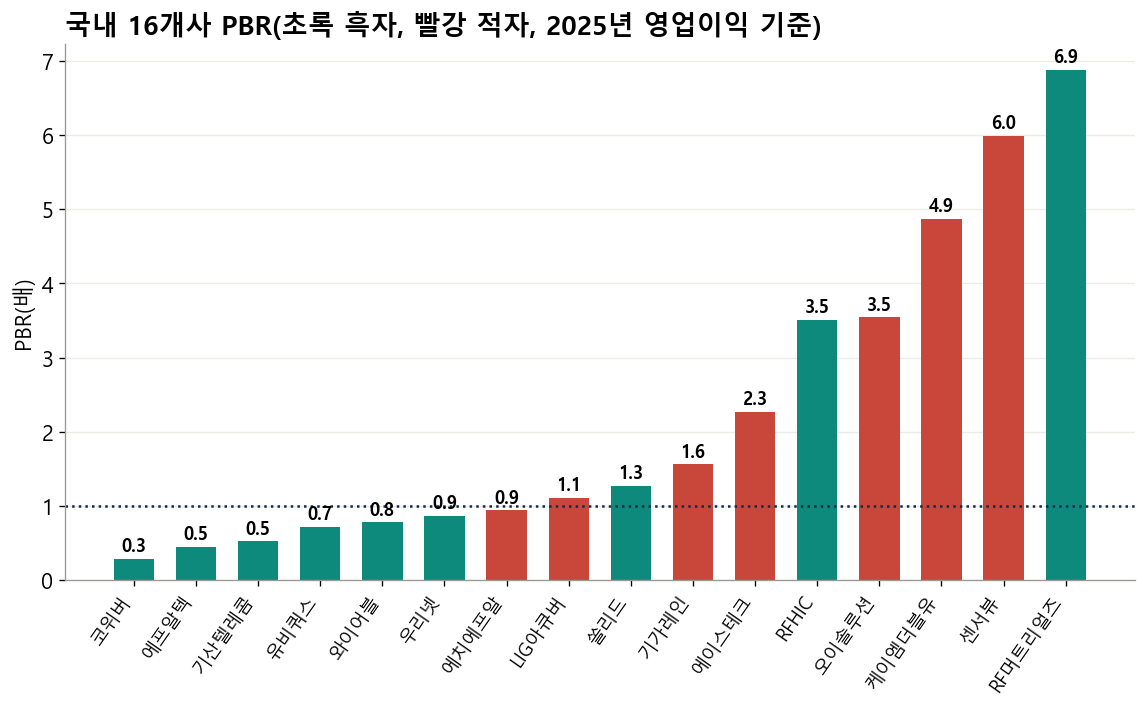
국내 16곳을 PBR 순서로 세우면 흐름이 뚜렷하다. PBR 1배 아래는 거의 다 흑자이고 유선·전송·중계 회사다(코위버 0.29배, 에프알텍 0.45배, 기산텔레콤 0.52배, 유비쿼스 0.72배, 와이어블 0.78배, 우리넷 0.87배). PBR 3배 위로는 적자 회사가 섞여 있다(오이솔루션 3.54배, 케이엠더블유 4.87배, 센서뷰 5.99배). 시장은 지금 이익보다 미래 주파수와 데이터센터 기대에 값을 매기고 있다.
같은 제품, 다른 가격: 국내와 해외 맞대결
| 제품 | 국내 | 해외 비교 | 국내가 앞서는 점 | 국내가 뒤지는 점 |
|---|---|---|---|---|
| DAS | 쏠리드(PBR 1.27배) | 콤바(EV/매출 0.4배) | 비중국 대안, 북미·유럽 현지 조직, 흑자 | 시장 성장률 연 4%, 스몰셀 대체 |
| GaN 증폭기 | RFHIC(PER 39.6배) | MACOM(EV/매출 15.2배) | 소자부터 모듈까지 직접 생산, 방산 실적 | 통신 양산 규모, 미국 고객 접점 |
| 필터·안테나 | 케이엠더블유(매출 대비 7.5배) | 콤바, 통위, 원청 자체 생산 | 금속 필터 기술, 비중국 조달처 | 원가, 재무 체력(신용 B-) |
| 프론트홀 | 에치에프알(PBR 0.94배) | 1Finity, 세라곤·아비아트 | 저비용 광 솔루션, AT&T 공급 이력 | 직접 판로 부재, 현금 감소 |
| 광트랜시버 | 오이솔루션(PBR 3.54배) | 이옵토링크·이노라이트 | 무선용·고온용 제품, 레이저 일부 내재화 | 고속 제품 규모, 중국사 이익률 40%대 |
| 계측 | LIG아큐버(PBR 1.11배) | 비아비·키사이트·안리쓰 | 현장 측정 소프트웨어, 일본·미국 거점 | 장비 라인업, 고객 수 |
| 전송 | 우리넷·코위버(PBR 0.3~0.9배) | 시에나·애드트랜 | 국내 통신사 검증, 양자암호 | 수출 0, 코히런트 광기술 |
해외 무선 백홀 회사(세라곤, 아비아트)가 EV/매출 0.5~0.6배라는 점은 눈여겨볼 만하다. 북미 수요가 좋아지고 있는데도 이 정도 값이다. 국내 적자 통신장비 관련주가 매출의 몇 배에 거래되는 건 해외 기준으로는 기대가 많이 앞선 가격이다. 반대로 콤바가 쏠리드보다 싸게 거래되는 건 미국 시장 접근 위험이 반영된 결과로 읽을 수 있다.
통신장비 관련주 목표주가, 어떻게 읽어야 하나
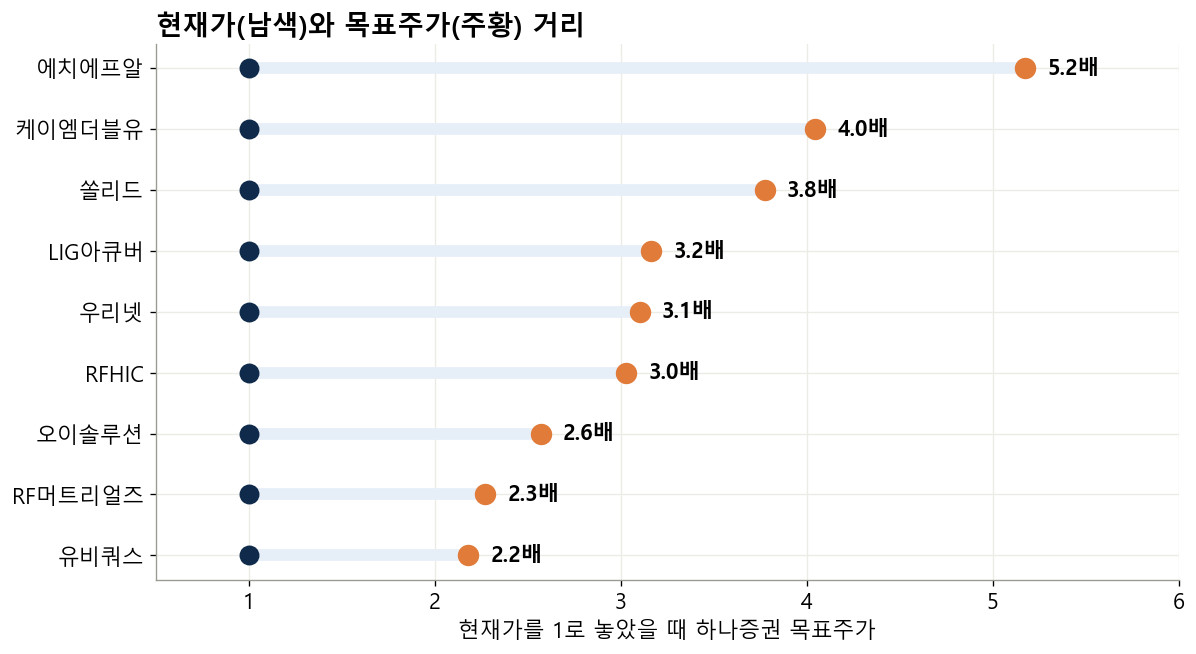
목표주가가 현재가의 2.2~5.2배다. 이 숫자를 상승 여력으로 읽기 전에 세 가지를 알아야 한다.
- 대부분 3~5월 주가 급등기에 정했고 그 뒤 유지됐다. 같은 기간 시장은 주가를 절반 이하로 낮췄다.
- LIG아큐버, 에치에프알, 우리넷, 유비쿼스는 네이버 평균 목표가가 하나증권 목표가와 같다. 사실상 한 증권사의 의견이다.
- 그 증권사의 전체 매수 의견 비율은 97.7%(10월 19일)다. 매수가 기본값에 가깝다.
목표주가는 “기대가 얼마나 앞서 있었는가”를 보여 주는 숫자로 쓰는 편이 낫다. 실제 판단은 3편의 수주잔고와 가동률, 그리고 아래 체크포인트로 하는 게 안전하다.
통신장비 관련주 리스크 지도
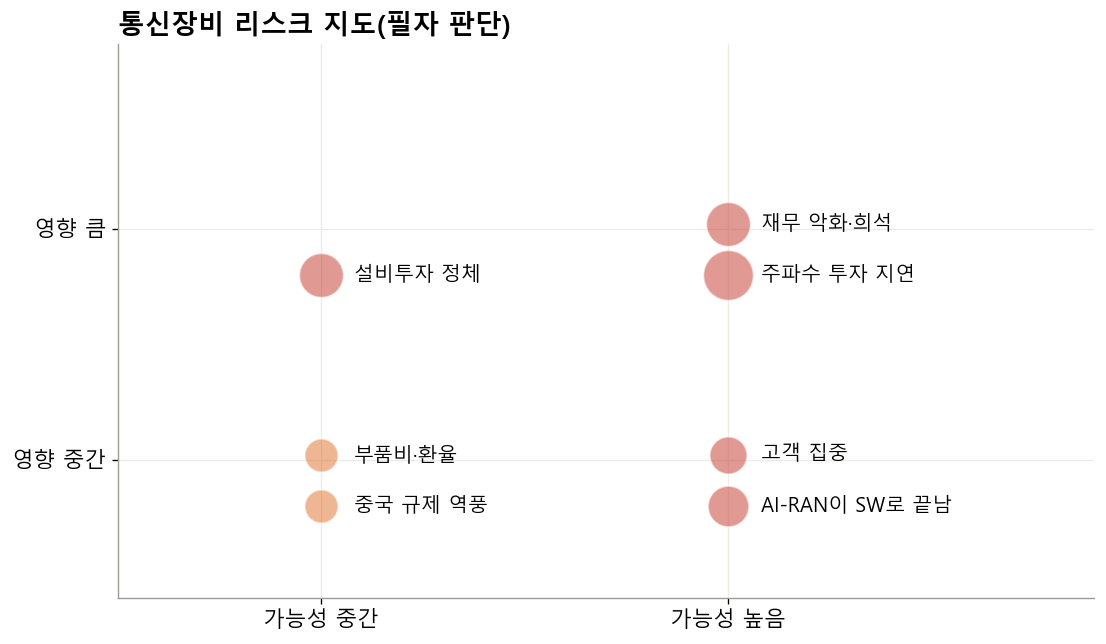
| 리스크 | 무엇이 문제인가 | 영향받는 통신장비 관련주 | 확인할 신호 | 주가 반영 |
|---|---|---|---|---|
| 주파수 투자 지연 | 미국 어퍼 C밴드 사용 2030년 말, 한국 추가 주파수 미정 | 케이엠더블유, 에치에프알, RFHIC, 에이스테크 | FCC 일정, 12월 정부 대책 | 일부 |
| 재무 악화·주식 희석 | 적자 지속 시 증자·전환사채. 신용 B-·BB | 케이엠더블유, 에치에프알, 에이스테크, 센서뷰, 오이솔루션 | 유상증자 공시, 현금 잔액 | 일부 |
| AI-RAN의 소프트웨어화 | 기존 장비 업그레이드로 끝남 | RF·광·전송 | 장비 원청 수주 내용 | 덜 반영 |
| 고객 집중 | 고객 1~3곳 의존 | 우리넷, 유비쿼스, 에프알텍, 케이엠더블유 | 반기 매출처 비중 | 낮음 |
| 통신사 설비투자 정체 | 약속과 실제의 차이 | 미국 매출 비중이 큰 회사 | 2027년 가이던스 | 일부 |
| 중국 규제 역풍 | 중국 고객·공장 관련 제약 | 케이엠더블유(ZTE), 에이스테크 | 미국 상무부·FCC 공고 | 낮음 |
| 부품비·환율 | 원청의 단가 압박, 원화 강세 | 쏠리드, RFHIC, 케이엠더블유 | 원청 매출총이익률, 원·달러 | 낮음 |
| 방산 쏠림 | 통신주 이익이 방산에 의존 | RFHIC, 쏠리드 자회사 | 수주잔액, 납품 일정 | 낮음 |
통신장비 관련주 시나리오
| 시나리오 | 확률(필자) | 무엇이 일어나나 | 체크포인트에서 보이는 숫자 | 먼저 웃는 곳 |
|---|---|---|---|---|
| 일정 앞당김 | 20% | 한국 2027년 추가 주파수, 미국 조기 이전, 장비 설계 확정 | 국내 3사 설비투자 7조 원 이상, 쏠리드 잔고 6,000만 달러, RFHIC 순수 통신 분기 250억 원 이상 | 케이엠더블유, 에치에프알, RFHIC, 에이스테크 |
| 긴 공백(기본) | 55% | 5G SA, 실내망, 해외의 중국 장비 교체 정도만 이어지고 미국 대형 물량은 2029년 이후로 밀림 | 무선망 시장 평탄, 국내 설비투자 6조 원대 | RFHIC, LIG아큐버, 쏠리드, 유비쿼스 |
| 실망 | 25% | 통신사 투자 축소, 코스닥 약세, 단말 AI와 Wi-Fi로 트래픽 분산 | 에릭슨 “무선망 감소”, 쏠리드 4분기 이익 150억 원 미만, 증자 공시 | 순현금·저PBR·배당 회사 |
한국 회사 매출이 오는 순서도 정리해 둔다. 규제와 경매가 먼저, 통신사 설비투자 발표가 2~6개월 뒤, 원청 선정이 6~12개월 뒤, 부품 승인이 그 뒤 6~12개월, 양산 매출은 다시 6~18개월 뒤다. 미국 어퍼 C밴드는 사용 시점이 2030년 말이라 부품 매출 정점은 2029~2031년대로 본다.
통신장비 관련주 투자 매력도 점수
6개 항목을 1~5점으로 매기고 가중치를 곱해 100점으로 바꿨다. 가중치는 섹터 수혜가 가장 크고(25%), 이익 가시성과 밸류에이션이 각 20%, 재무 안정성이 15%, 리스크와 3~6개월 내 촉매가 각 10%다. 같은 잣대를 메모리반도체, 전력기기 시리즈에도 썼기 때문에 업종 간 비교가 가능하다. A는 80점 이상, B+는 74~79점, B는 65~73점, C는 55~64점, D는 55점 미만이다.
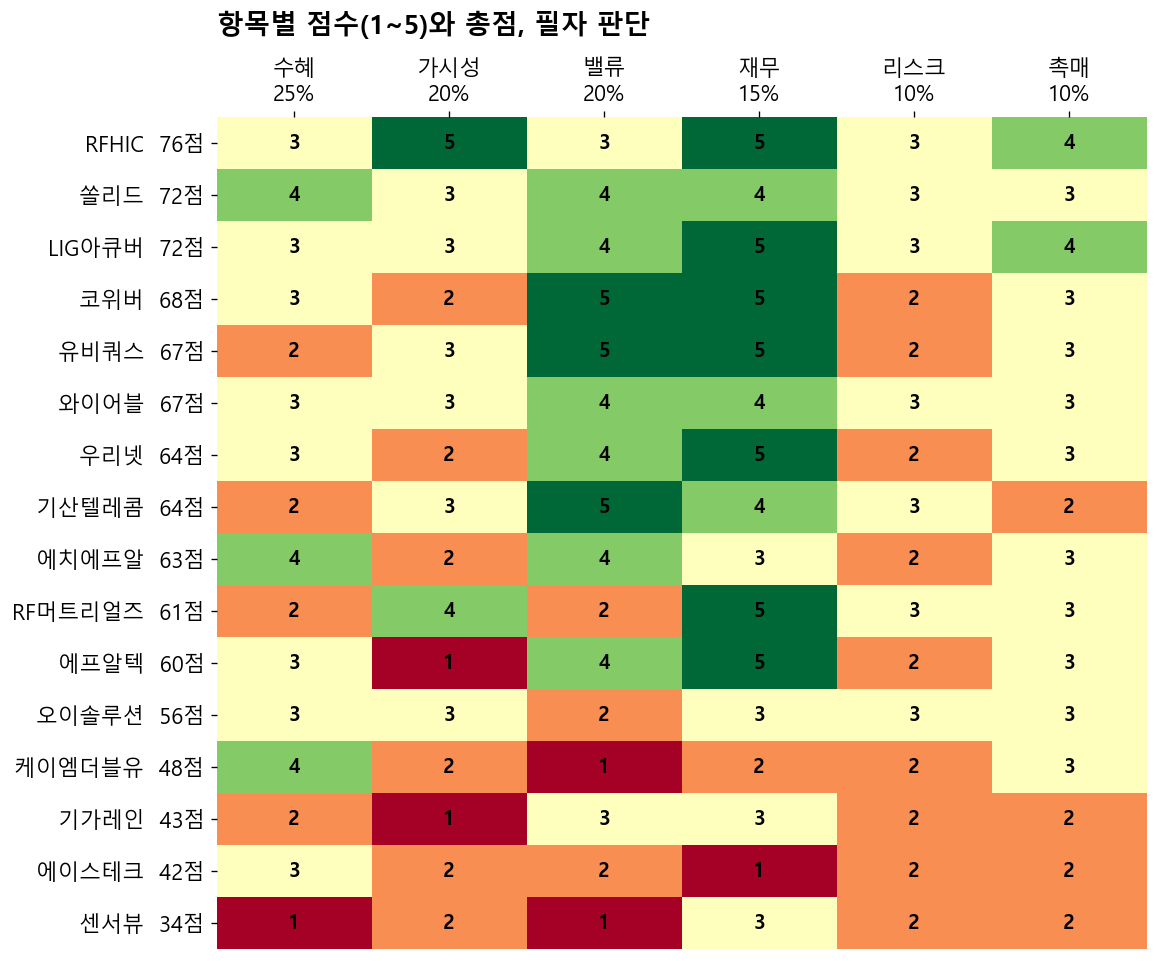
| 순위 | 회사 | 점수 | 등급 | 근거 / 가장 큰 감점 |
|---|---|---|---|---|
| 1 | RFHIC | 76 | B+ | 수주잔액 1,995억 원, 3분기 영업이익률 30% / 방산 쏠림과 통신 시차 |
| 2 | 쏠리드 | 72 | B | 세계 DAS 3위, 북미·유럽 직접 판매 / 잔고 감소, 시장 성장률 4% |
| 3 | LIG아큐버 | 72 | B | 5G SA 일정 직결, 부채비율 36% / 유통 매출 51% |
| 4 | 코위버 | 68 | B | PBR 0.29배, 순차입 작음 / 본업 수익성, 수출 0 |
| 5 | 유비쿼스 | 67 | B | 영업이익률 20%, PER 4.6배, 배당 4.7% / AI-RAN 무관, LG유플러스 재계약 |
| 6 | 와이어블 | 67 | B | 흑자·배당, 실내·음영 투자 연결 / 공사 성격, 수주 공개 부족 |
| 7 | 우리넷 | 64 | C | PBR 0.87배, 국내 POTN / 2025년 매출 -43%, 수출 0 |
| 8 | 기산텔레콤 | 64 | C | PER 2.7배, 흑자 / 이익이 자회사 쪽일 가능성 |
| 9 | 에치에프알 | 63 | C | AI-RAN 직접 실증, PBR 0.94배 / 현금 감소, 수출 10% |
| 10 | RF머트리얼즈 | 61 | C | 단가 상승, 신공장 / 무선망 무관, PBR 6.9배 |
| 11 | 에프알텍 | 60 | C | PBR 0.45배, 부채비율 21% / 2분기 매출 18억 원 공백 |
| 12 | 오이솔루션 | 56 | C | 수주잔고 421억 원, 일본 수요 / PBR 3.5배, 800G 미검증 |
| 13 | 케이엠더블유 | 48 | D(과열 주의) | 미국 민감도 최고 / 신용 B-, 연속 적자, 매출 대비 7.5배, ZTE 의존 |
| 14 | 기가레인 | 43 | D | RF 부품 경험 / 적자, 가동률 15% |
| 15 | 에이스테크 | 42 | D | 국내 안테나 점유 50% / 부채비율 260% |
| 16 | 센서뷰 | 34 | D(테마 주의) | 방산 잔고 218억 원 / 민수통신 급감, PBR 6.0배 |
점수를 읽을 때 한 가지 주의할 점이 있다. 밸류에이션 점수는 10월 30일 주가 기준이라 주가가 크게 움직이면 바로 달라진다. 반면 수혜 강도와 재무 점수는 분기 실적이 나와야 바뀐다. 그래서 11월 분기보고서와 12월 정부 대책 뒤에 한 번 더 점검할 계획이다.
A등급이 없는 이유는 이익 가시성이다. 통신 사이클이 숫자로 보이지 않는 동안에는 어떤 통신장비 관련주도 수혜, 밸류, 재무를 동시에 갖추기 어렵다. 코위버와 유비쿼스의 높은 점수는 밸류와 재무에서 나왔고 통신 투자 수혜 강도는 낮다는 점도 기억해야 한다.
국내 통신장비 관련주 41개 중 16개를 고른 기준
후보 41개를 먼저 모은 뒤 무선망 투자와 매출이 직접 이어지는지, 공시로 고객과 수주가 확인되는지, 재무가 왜곡되지 않았는지를 따졌다.
- 심층 분석 16개: 3편에서 다룬 회사들.
- 후순위: 웨이브일렉트로(방산 혼재), 다산네트웍스(계열사 매출 혼재), 빛과전자·라이콤(데이터센터 광통신 중심).
- 제외: 옵티코어는 2025년 감사의견 거절로 2026년 3월부터 거래정지다. 대한광통신(PBR 19배, 연초 대비 +547%)과 우리로(+502%)는 데이터센터 광통신 기대가 주가를 끌었다. 삼지전자는 매출 대부분이 전자부품 유통, 서진시스템은 ESS 구조물 중심이다. CS는 시가총액 73억 원으로 유동성이 부족하다. 자람테크놀로지·노타는 유선 칩과 단말 AI 소프트웨어라 무선망 투자와 거리가 있다. 삼성전자·LG전자·LG CNS는 회사 규모에 비해 통신망 사업 비중이 작다.
투자 가설을 접어야 할 신호
- AI-RAN 수혜 가설: 2027년 말까지 SKT·KT 후속 상용 입찰이 없고 에치에프알 수주잔고가 그대로면 접는다.
- 미국 낙수 가설: 2027년 상반기가 지나도 세 숫자가 그대로면 접는다. RFHIC의 순수 통신 매출이 분기 150억 원을 못 넘고, 케이엠더블유 RF 매출이 분기 300억 원 아래이며, 에치에프알 해외 수주잔고가 200억 원에 못 미치는 경우다.
- 저평가 내수 가설: 유비쿼스의 LG유플러스 재계약이 줄거나 코위버가 2년 연속 영업적자면 접는다.
- 5G SA 가설: LIG아큐버의 3·4분기 무선망 최적화 매출이 전년과 비슷하면 접는다.
투자 성향별로 묶어 본 통신장비 관련주
같은 점수라도 투자자에 따라 맞는 회사가 다르다. 성향별로 세 묶음을 만들어 봤다. 추천이 아니라 성격 구분이다.
실적을 먼저 확인하고 싶은 투자자
RFHIC, 쏠리드, LIG아큐버가 해당한다. 이미 영업이익이 나거나 흑자로 돌아섰고, 통신 사이클이 오면 이익이 더 붙는 구조다. RFHIC는 수주잔액이 1년치 매출에 가깝고, 쏠리드는 세계 DAS 3위의 해외 판매망이 있으며, LIG아큐버는 5G SA라는 정해진 일정이 있다. 단점은 각자 통신이 아닌 매출(방산, 마찰재, 차량 반도체 유통)이 섞여 있어 통신장비 관련주로서의 순도가 낮다는 점이다.
싼 가격과 배당을 원하는 투자자
유비쿼스, 코위버, 와이어블, 기산텔레콤, 에프알텍이 해당한다. PBR 1배 아래이고 대부분 흑자다. AI-RAN이나 미국 주파수와는 거리가 있지만 국내 통신망 투자 대책이 나오면 실적에 빨리 닿는다. 주가가 조용한 대신 거래량이 적어 사고팔기 불편한 종목이 많다는 점은 감안해야 한다.
변동성을 감수하고 사이클에 거는 투자자
케이엠더블유, 에치에프알, 에이스테크가 해당한다. 미국 일정이 앞당겨지거나 국내 추가 주파수가 확정되면 가장 크게 움직일 수 있다. 반대로 공백이 길어지면 재무 부담이 커진다. 이 묶음은 분기마다 현금, 신용등급, 증자 공시를 확인하는 습관이 필수다. 오이솔루션과 RF머트리얼즈는 통신보다 데이터센터 광통신 업황을 따라가므로 따로 보는 편이 맞다.
시리즈를 마치며: 통신장비 관련주를 보는 순서
네 편을 한 줄로 줄이면 이렇다. 통신장비 관련주의 주가는 AI가 아니라 주파수로 움직이고, 주파수가 매출이 되기까지는 생각보다 오래 걸린다. 그 사이를 버티는 건 방산·유선·측정에서 이미 돈을 버는 회사이고, 일정이 앞당겨질 때 가장 크게 튀는 건 재무가 약한 회사다. 어느 쪽을 고를지는 투자 기간과 위험 성향의 문제다. 다만 어느 쪽이든 12월 정부 대책, 2027년 초 미국 통신사 가이던스, 4월 주파수 경매라는 세 날짜는 달력에 적어 둘 만하다.
자주 묻는 질문
국내 통신장비 관련주는 해외보다 비싼가?
흑자인 유선·중계 회사는 PBR 1배 아래로 싸다. 적자인 기지국 부품 회사 일부는 매출 대비 몇 배에 거래돼 해외 무선 동종사(EV/매출 0.4~0.9배)보다 비싸다. 비싼 해외 회사는 루멘텀·MACOM 같은 광통신·반도체 쪽이다.
에릭슨과 노키아에 직접 투자하는 것과 무엇이 다른가?
두 회사는 장비 원청이라 수혜를 먼저 받지만 회사가 커서 변동이 작다. 둘 다 3분기에 “무선망 시장은 평탄하다”, “임박한 투자 사이클은 없다”고 말했다. 국내 부품사는 사이클이 오면 더 크게 움직이지만 오기 전까지 버티는 비용도 크다.
통신장비 관련주 중 점수가 가장 높은 곳은?
필자 점수로 RFHIC가 76점(B+)으로 가장 높고 쏠리드와 LIG아큐버가 72점(B)이다. 80점 이상인 A등급은 없다. 점수는 주관적 판단이며 매수 권유가 아니다.
증권사 목표주가를 믿어도 되나?
현재가의 2~5배인 목표주가 대부분이 3~5월 급등기에 정해진 뒤 유지됐다. 커버리지가 한 증권사에 몰린 종목이 많아 평균 목표가도 사실상 한 의견이다. 수주잔고와 실적으로 따로 확인하는 편이 낫다.
가장 먼저 확인할 일정은?
11월 중순 3분기 분기보고서, 12월 통신망 투자·규제 개선 종합대책, 2027년 1~2월 미국 통신사 설비투자 가이던스, 4월 27일 미국 어퍼 C밴드 경매 순서다.
- ▶ [1/4] AI-RAN·5G SA·6G, 기지국 투자는 어디로 가나
- ▶ [2/4] 미국 주파수 경매와 세계 통신사 발주, 공급망 추적
- ▶ [3/4] 쏠리드·RFHIC·KMW 등 16개사 실적·가동률·수주잔고
- [4/4] 에릭슨·노키아와 비교한 밸류에이션, 리스크, 점수표 (지금 보는 글)
자료 출처
- yfinance 해외 기업 시세·지표(2026.10.30), KRX 종가
- 국내 16개사 2026년 반기보고서, FnGuide 집계
- 에릭슨·노키아·콤바·세라곤·아비아트·테자스 실적 발표
- 하나증권 통신장비 리포트(목표주가, 2026.10.22 기준)