
통신장비 업종에 다시 돈이 몰린 건 올해 3월쯤이다. 엔비디아와 노키아가 AI-RAN을 꺼내 들었고, 미국은 대규모 주파수 경매를 예고했고, 한국 정부는 5G SA 전환을 의무로 걸었다. 코스닥 통신장비주는 몇 달 만에 두세 배가 됐다가 여름 이후 절반 넘게 빠졌다. 기대가 너무 앞서 갔던 건지, 아니면 아직 시작도 안 한 건지 가르려면 먼저 통신사 돈이 망의 어느 구간으로 흘러가는지를 알아야 한다.
- AI-RAN은 하나의 투자가 아니다. 최적화 소프트웨어, GPU 공유, 엣지 서비스, 용량 증설 네 가지로 갈리고 국내 부품사가 크게 받는 건 마지막 하나다.
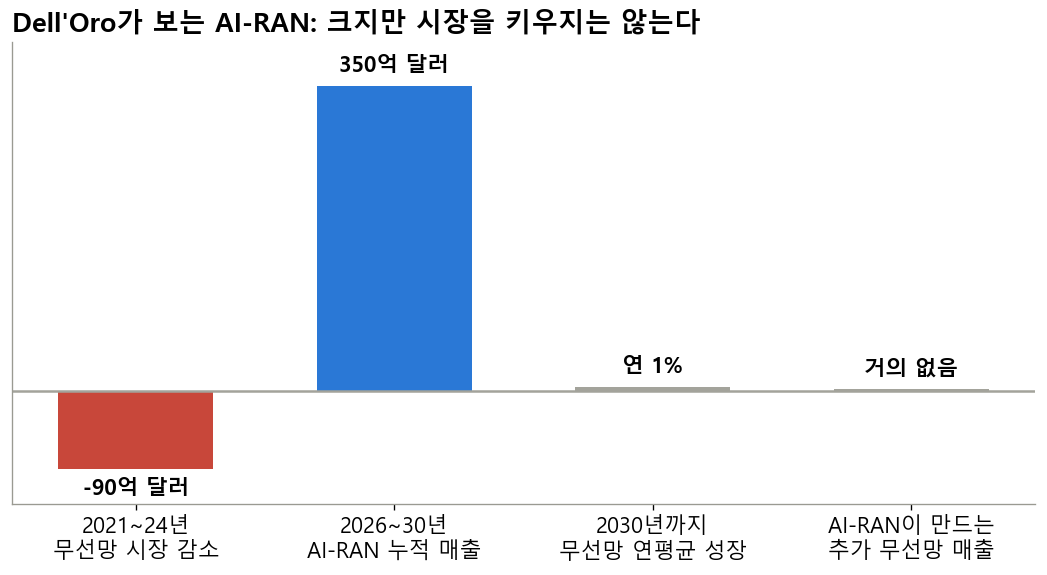
- Dell’Oro는 AI-RAN 누적 매출을 2026~2030년 350억 달러로 보면서도 무선망 시장 전체는 연 1% 성장에 그친다고 본다.
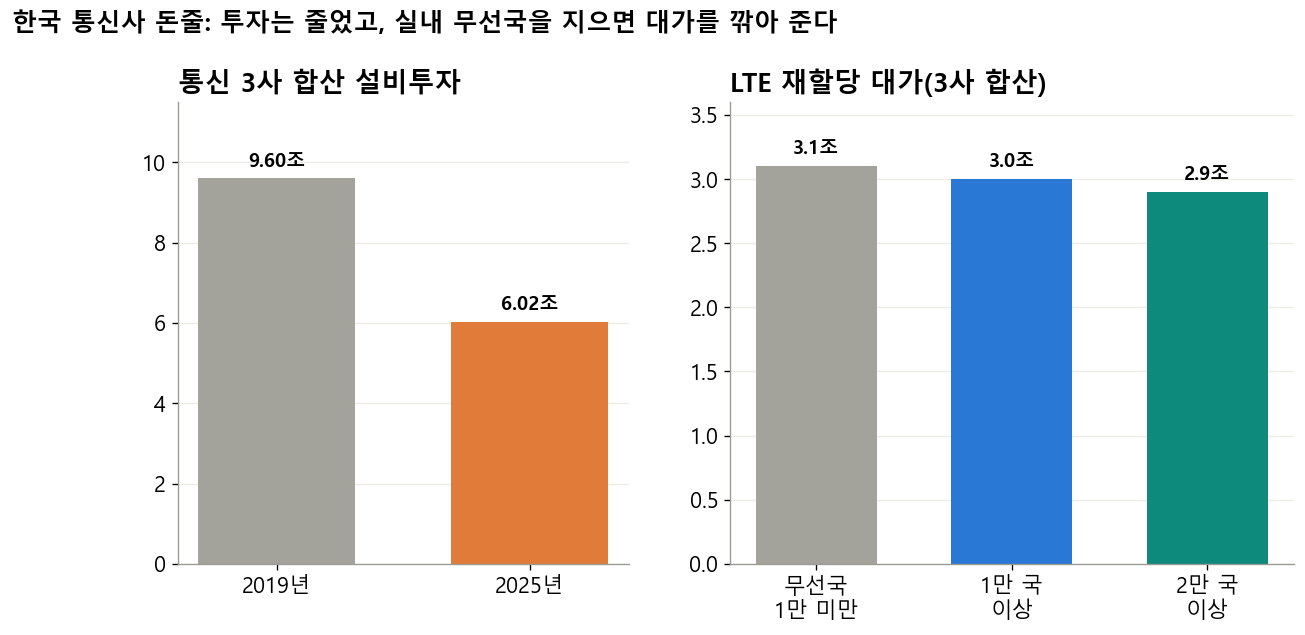
- 국내 AI-RAN 실증 사업비는 172억 원이다. 통신 3사 설비투자는 2019년 9.6조 원에서 2025년 6.02조 원으로 줄었다.
- 5G SA는 LTE를 끄는 일이 아니다. 코어망과 품질 측정 쪽 투자가 중심이다.
- 6G는 2030년 전후 이야기다. 지금 통신장비 실적을 설명하는 재료는 아니다.
- [1/4] AI-RAN·5G SA·6G, 기지국 투자는 어디로 가나 (지금 보는 글)
- ▶ [2/4] 미국 주파수 경매와 세계 통신사 발주, 공급망 추적
- ▶ [3/4] 쏠리드·RFHIC·KMW 등 16개사 실적·가동률·수주잔고
- ▶ [4/4] 에릭슨·노키아와 비교한 밸류에이션, 리스크, 점수표
통신장비 업종, 지금 무엇이 문제인가
숫자 세 개로 시작한다. 코스닥 지수는 4월 고점보다 41% 낮다. 국내 통신장비 대표주 여섯 곳(쏠리드, RFHIC, 케이엠더블유, 에치에프알, LIG아큐버, 오이솔루션)은 고점보다 55~75% 낮다. 그런데 같은 여섯 곳 가운데 연초보다 주가가 높은 곳이 다섯 곳이다. 상반기에 너무 많이 올랐고, 그 기대의 근거가 하나씩 뒤로 밀리면서 하반기에 많이 내려왔다는 뜻이다.
기대의 근거는 크게 세 가지였다. 첫째, AI 시대에는 기지국도 AI를 품어야 하니 통신장비를 새로 사야 한다. 둘째, 미국이 역대급 주파수를 풀고 통신사 설비투자가 두 배로 뛴다. 셋째, 한국도 5G SA와 신규 주파수로 투자를 재개한다. 이 글은 첫째와 셋째를 다루고, 미국 이야기는 2편에서 따로 다룬다.
먼저 짚어 둘 것이 있다. 통신장비 회사의 매출은 통신사가 “투자하겠다”고 말할 때 생기지 않는다. 통신사가 장비 원청(에릭슨, 노키아, 삼성전자 같은 곳)에 발주하고, 원청이 부품 공급사를 정해 주문을 넣고, 부품사가 납품을 마친 뒤에야 생긴다. 세 번째 단계가 공개되는 경우는 거의 없다. 그래서 통신장비 투자를 볼 때는 “어떤 장비가 망의 어디에 들어가는가”를 먼저 정리해 두는 게 편하다.
통신장비는 망의 어디에 들어가나: 6개 구간 지도
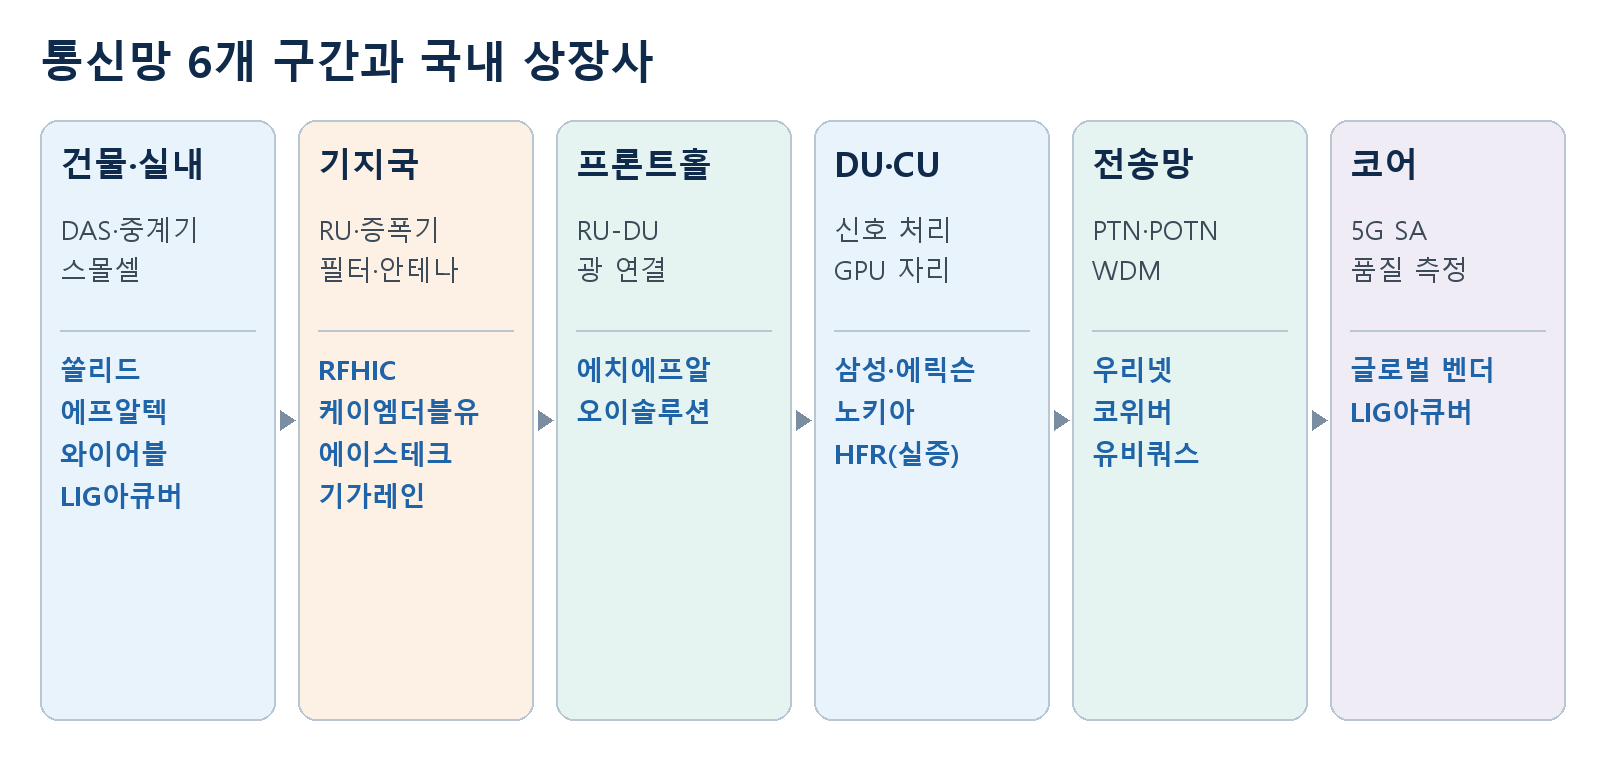
이동통신망을 휴대폰 쪽에서 데이터센터 쪽으로 따라가면 여섯 구간으로 나눌 수 있다. 구간마다 파는 회사가 다르고, 돈이 나가는 조건도 다르다.
| 구간 | 들어가는 통신장비 | 국내 상장사 | 발주가 나오는 때 |
|---|---|---|---|
| 건물·실내 | DAS(분산안테나), 중계기, 스몰셀 | 쏠리드, 에프알텍, 와이어블, LIG아큐버 | 대형 시설 신축, 실내 음영 해소, 정부 인센티브 |
| 기지국 | 무선장치(RU) 안의 전력증폭기, 필터, 안테나, 케이블 | RFHIC, 케이엠더블유, 에이스테크, 기가레인, RF머트리얼즈 | 새 주파수, 장비 교체, 기지국 증설 |
| 프론트홀 | 기지국과 처리장치를 잇는 광 장비, 광트랜시버 | 에치에프알, 오이솔루션 | 처리장치를 한곳에 모을 때, 용량 부족 |
| DU·CU | 기지국 신호를 처리하는 장비나 서버 | 삼성전자, 에릭슨, 노키아(국내 소형사는 HFR 실증) | 세대 교체, 가상화 |
| 전송망 | 국사와 국사를 잇는 PTN·POTN·WDM, 가입자망 스위치 | 우리넷, 코위버, 유비쿼스 | 국사 간 용량 증설 |
| 코어 | 5G 전용 코어, 품질 측정 | 글로벌 원청, LIG아큐버(측정) | 5G SA 전환, 신규 서비스 |
기지국 안의 통신장비: 증폭기·필터·안테나
기지국 꼭대기에 달린 상자가 무선장치(RU)다. 안에는 전파를 세게 만드는 전력증폭기, 원하는 주파수만 걸러 내는 필터, 전파를 쏘는 안테나가 있다. 전력증폭기 중에서도 질화갈륨(GaN) 반도체로 만든 제품은 3GHz 이상 높은 주파수에서 효율이 좋다. 미국이 새로 경매에 부치는 어퍼 C밴드(3.98~4.14GHz)가 바로 이 영역이라 RFHIC가 미국 수혜주로 묶였다. 필터와 안테나는 케이엠더블유와 에이스테크가 대표다.
중요한 조건이 하나 있다. 이 부품들은 새 무선장치를 살 때만 팔린다. 기존 기지국의 소프트웨어를 바꾸거나 설정만 고치면 증폭기와 필터 수요는 늘지 않는다. AI-RAN이 어떤 형태로 들어오느냐가 이 회사들에게 결정적인 이유다.
프론트홀과 전송망: 광으로 잇는 통신장비
무선장치와 처리장치(DU)를 잇는 구간이 프론트홀이다. 5G에서는 eCPRI라는 방식으로 데이터를 패킷에 실어 광섬유로 보낸다. 처리장치를 여러 기지국에서 한곳으로 모으는 C-RAN 구조로 바꾸면 프론트홀 장비가 많이 필요해지고, 각 장비 끝에는 광트랜시버가 꽂힌다. 에치에프알이 프론트홀 장비를, 오이솔루션이 광트랜시버를 판다.
국사와 국사를 잇는 구간은 전송망이다. PTN과 POTN은 패킷을 나르는 장비이고, WDM은 빛의 색(파장)을 나눠 광섬유 한 가닥으로 여러 회선을 보내는 기술이다. ROADM은 그 파장 경로를 원격으로 바꾸는 장치다. 우리넷과 코위버가 이 분야의 국내 회사다. 같은 광통신이라도 오이솔루션은 부품, 에치에프알은 기지국 쪽 장비, 우리넷·코위버는 국사 쪽 장비라서 수요가 생기는 시점이 다르다.
DAS와 스몰셀: 건물 안 통신장비
대형 건물 안은 바깥 기지국 전파가 잘 닿지 않는다. 해법은 두 가지다. DAS는 기지국 신호를 광으로 받아 건물 곳곳의 작은 안테나로 나눠 뿌린다. 여러 통신사와 여러 주파수를 한 설비로 받을 수 있어 공항, 지하철, 경기장에 많이 쓰인다. 스몰셀은 그 자체가 작은 기지국이라 용량을 실제로 늘린다. 단일 통신사가 쓰는 사무실이나 공장에는 스몰셀이 싸고 간단하다.
정부가 2025년 12월에 내건 실내 무선국 인센티브도 이 구간과 연결된다. 통신사가 실내 5G 무선국을 1만 국 이상 지으면 LTE 재할당 대가가 3.1조 원에서 3.0조 원, 2만 국 이상이면 2.9조 원으로 낮아진다. 3사가 2만 국씩, 6만 국을 지어 2천억 원을 아낀다고 단순 계산하면 국당 약 330만 원이다. 대형 DAS를 대량으로 들이기보다 단가가 낮은 소형 장비를 많이 까는 쪽으로 기울기 쉬운 구조다.
AI-RAN이란 무엇이고, 통신장비 수요를 늘리나
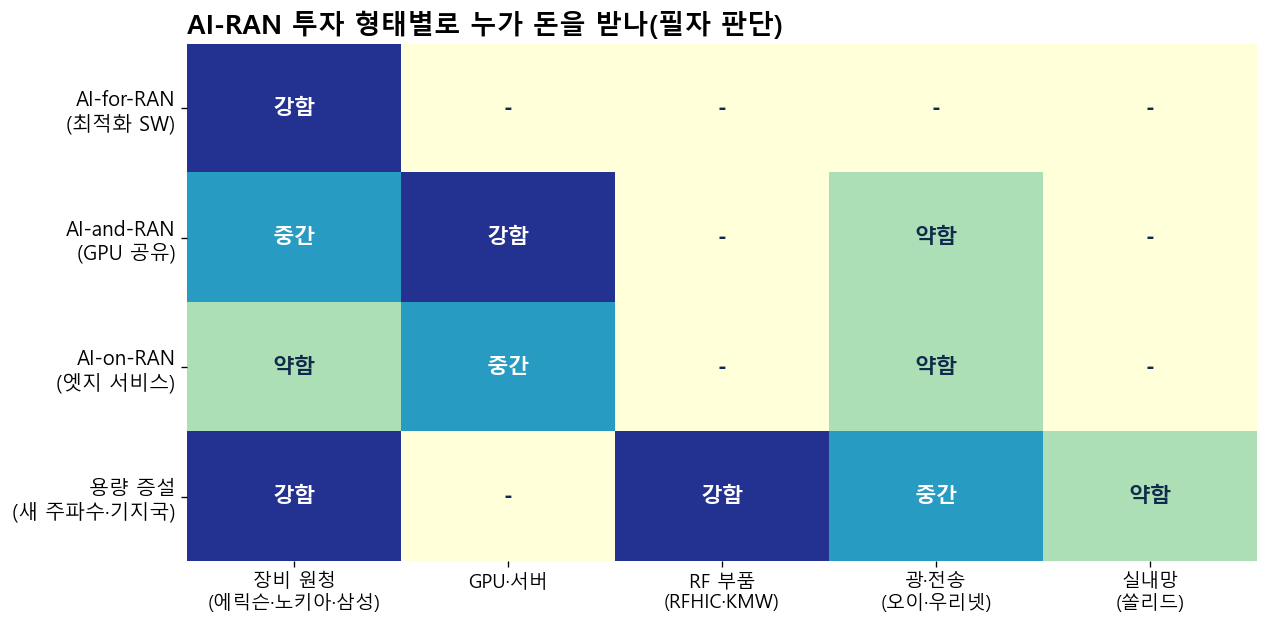
AI-RAN은 무선접속망(RAN)에 AI를 붙인다는 뜻이다. 그런데 이 말에는 성격이 전혀 다른 네 가지 투자가 섞여 있다. 어떤 형태로 들어오느냐에 따라 통신장비 업체의 운명이 갈린다.
| 형태 | 무엇을 하나 | 새로 사는 것 | 통신장비 부품사 영향 |
|---|---|---|---|
| AI-for-RAN | AI로 전파 세기, 빔 방향, 전력을 자동 조정 | 소프트웨어(SMO·RIC) | 거의 없다. 기존 장비 그대로 쓴다 |
| AI-and-RAN | GPU 서버 하나로 기지국 신호 처리와 AI 추론을 함께 | GPU 서버, 전력·냉각, DU 소프트웨어 | 서버·GPU 업체가 먼저. 국내는 HFR만 직접 근거 |
| AI-on-RAN | 기지국 근처 서버에서 로봇·CCTV 같은 AI 서비스 운영 | 엣지 데이터센터 | 전송망 증설이 필요할 때만 간접 수혜 |
| 용량 증설 | 새 주파수로 기지국을 더 짓거나 바꿈 | 무선장치, 증폭기, 필터, 광모듈 | 가장 크다. 하지만 AI가 자동으로 부르지 않는다 |
업계 전망도 같은 방향을 가리킨다. Dell’Oro는 6월 보고서에서 2026~2030년 AI-RAN 누적 매출을 350억 달러로 잡았다. 큰 숫자지만 같은 보고서에 “AI-RAN이 무선망 시장을 키우지는 않으며, 전망 기간 말까지 추가 매출은 거의 없다”는 문장이 붙어 있다. 대부분이 기존 하드웨어 위에서 소프트웨어를 바꾸는 형태라서다. 7월 보고서는 세계 무선망 매출이 2030년까지 연 1% 성장, 사실상 제자리라고 봤다. 2021~2024년에는 약 90억 달러가 줄었다.
GPU 기반 AI-RAN, 통신장비 회사에 얼마나 오나
Dell’Oro는 GPU를 쓰는 AI-RAN 시장이 전망 기간 말 연 10억 달러를 넘는다고 봤다. 세계 무선망 시장(연 300억~400억 달러대)과 비교하면 작다. 노키아는 3분기 실적 발표에서 AI-RAN 고객이 19곳이고, 실제 망에서 주파수 효율이 20% 넘게 좋아졌으며 2028년까지 100% 개선이 목표라고 밝혔다. 기술은 진전되고 있다. 다만 노키아 CEO는 같은 자리에서 “임박한 투자 사이클은 보이지 않는다”고 말했다. 기술이 좋아지는 것과 장비 발주가 늘어나는 것은 다른 이야기다.
국내 AI-RAN 실증, 실제 규모
국내 AI-RAN은 정부의 하이퍼 AI 네트워크 실증 사업으로 시작했다. 총 사업비는 172억 원이고 SKT와 KT가 컨소시엄을 하나씩 맡았다. 과기정통부는 2026년부터 AI-RAN 기술 개발과 산업 육성에 1,287억 원 상당을 지원하겠다고 밝혔다.
| 통신사 | 실증 장소 | 장비 | 공개된 수량·금액 |
|---|---|---|---|
| SKT 1차 연도 | 인천 SK인천석유화학(순찰 로봇), 판교(무인 이송) | 삼성전자, 에치에프알 | 비공개 |
| SKT 2차 연도 | 평택 KG모빌리티 공장 | 에릭슨 | 비공개 |
| KT | HD현대삼호 영암조선소(용접·도장 로봇) | 삼성전자 단독, 서버는 슈퍼마이크로, CPU는 AMD | 비공개 |
산업 현장 서너 곳에 사설 5G망을 깔아 보는 실증이다. 삼성전자의 수주 발표에 국내 RF·광 부품사 이름은 나오지 않는다. 그래서 이 사업만으로 국내 통신장비 부품사 실적을 추정하는 건 무리다. 직접 연결된 상장사는 SKT 판교 거점에 장비를 낸 에치에프알 정도다.
엣지 AI 데이터센터와 통신장비: 계산해 보기
“AI 데이터센터가 통신국사로 내려오면 전송장비가 많이 팔린다”는 말도 자주 나온다. 어느 정도인지 곱셈으로 확인해 봤다. 거점 수 × 거점당 전송장비비 × 한 회사의 점유율이다. 거점당 1.5억 원은 국사 하나에 패킷 전송 샤시와 회선 카드, 파장 증설 일부를 넣는 수준으로 필자가 둔 가정이다.
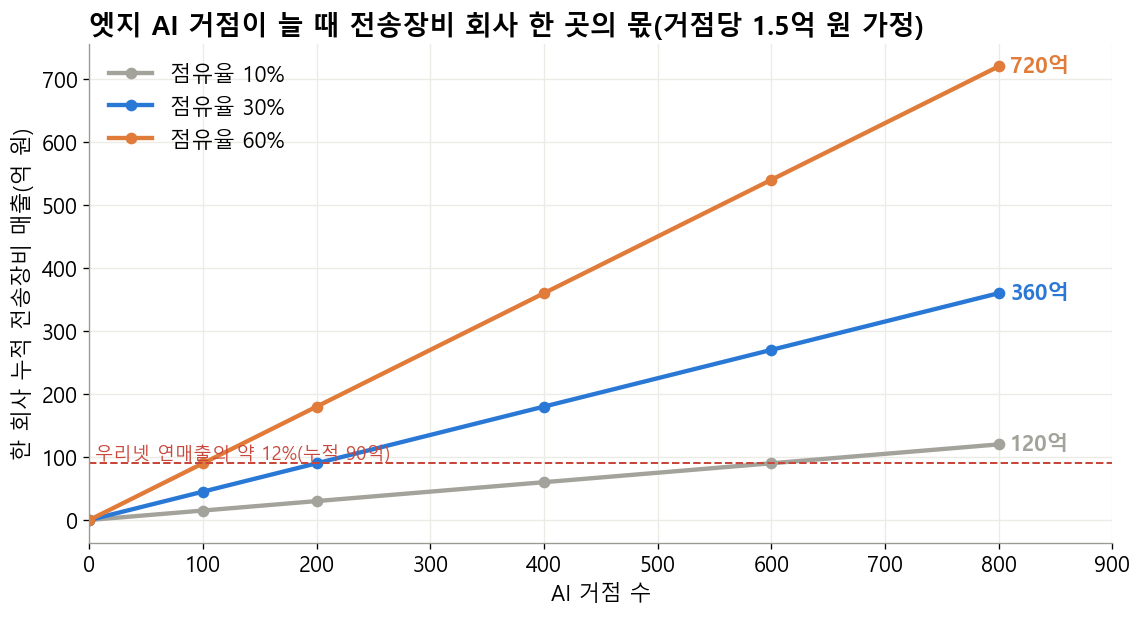
200개 거점에 점유율 30%면 누적 90억 원, 3년에 나누면 연 30억 원이다. 우리넷 2025년 매출 755억 원의 4% 남짓이다. 회사 체급이 바뀌려면 800개 거점에 점유율 60% 같은 조건이 필요하다. 반대 논리도 있다. AI 거점 건설비 대부분은 GPU, 전력, 냉각에 쓰인다. 이미 깔린 광망에 여유가 있으면 전송장비 발주는 0일 수도 있다. 하나증권조차 “잘 운용되는 기존 네트워크에 GPU를 탑재할 수는 없다”며 신규 주파수 투자와 묶여야 AI 기지국이 확산된다고 봤다. 결국 통신장비 수요의 열쇠는 AI 그 자체보다 주파수다.
5G SA 의무 전환이 통신장비에 주는 의미
5G SA(단독모드)는 5G 기지국을 LTE 코어망에 기대지 않고 5G 전용 코어망에 붙이는 방식이다. 지금 국내 5G 대부분은 LTE 코어를 함께 쓰는 NSA(비단독모드)다. 정부는 2025년 12월 LTE 주파수를 재할당하면서 SKT와 LG유플러스에 2026년 말까지 SA 전환을 의무로 걸었다. KT는 이미 SA를 도입해 대상이 아니다. 이행 점검은 2027년부터이고, 지키지 못하면 시정명령에서 할당 취소까지 갈 수 있다.
오해하기 쉬운 부분은 SA가 LTE를 끄는 일이 아니라는 점이다. LTE 망은 계속 쓴다. SA 전환에서 돈이 나가는 곳은 대체로 세 군데다.
- 5G 전용 코어망 소프트웨어와 서버. 통신사들은 코어망을 늘린 뒤 단말 연동을 시험하고 있다고 보도됐다.
- 품질 측정과 시험. 정부는 통신 품질 평가를 다운로드 속도 위주에서 업로드 속도, 지연 시간, 네트워크 슬라이싱 품질까지 보도록 바꾸겠다고 했다.
- 일부 커버리지 보완. 기지국을 전면 교체하는 투자가 아니다.
그래서 SA 전환에 가장 직접 닿는 국내 통신장비 회사는 측정 장비와 분석 소프트웨어를 파는 LIG아큐버다. 증폭기나 필터 회사에는 거의 영향이 없다. 일정이 정해져 있고 기한이 올해 말이라는 점에서 확실한 동인이지만 규모는 크지 않다.
6G와 소비자 AI, 통신장비 수요를 키울까
6G는 국내에서 검색량이 가장 많은 통신 키워드다. 그러나 상용화는 2030년 전후로 전망된다. 지금 국내 통신장비 회사들의 6G 관련 매출은 연구 과제 수준이다. 6G 기대만으로 2027~2028년 실적을 그리기는 어렵다.
소비자 AI가 트래픽을 폭발시킬 거라는 주장도 따져 볼 만하다. 과기부 자료를 인용한 하나증권 리포트에 따르면 XR 글래스 한 대가 하루 22.5GB, 휴머노이드 한 대가 하루 3TB의 데이터를 만든다. 숫자는 크다. 하지만 처리 위치가 관건이다.
- 스마트글라스: 글라스 자체, 연결된 스마트폰, 집과 회사의 Wi-Fi가 처리를 나눠 맡으면 이동통신 기지국까지 오는 데이터는 줄어든다.
- 테슬라 자율주행: 안전 때문에 주행 판단은 차 안의 컴퓨터가 한다. AI 연산이 커져도 통신 트래픽이 같은 비율로 늘지 않는 대표 사례다.
- 휴대폰 속 AI: 작은 모델을 단말에서 돌리는 기술은 오히려 망 증설 필요를 줄인다.
에릭슨은 모바일 데이터 트래픽이 2025년 4분기 월 188EB에서 2031년 월 482EB로 늘어난다고 본다. 물량이 느는 건 맞다. 다만 Dell’Oro가 지적했듯 지금은 망 용량에 여유가 있고 통신사 매출 성장이 더디다. 트래픽 증가가 곧 통신장비 투자 증가로 이어지지는 않는다.
통신장비 투자 동인 12개 판정표
뉴스에 섞여 나오는 키워드를 하나씩 떼어 판정했다. 국내 회사 연결의 근거 등급은 A가 공시된 계약, B가 회사 공식 실증이나 제품, C가 증권사 해석, D가 사업적 가능성이다.
| 동인 | 시점 | 확인된 사실 | 국내 연결(근거) | 판정 |
|---|---|---|---|---|
| AI-RAN | 실증 2026~2027 | 국내 실증 172억 원, 누적 시장 350억 달러지만 추가 매출 거의 없음 | HFR(B) | 주가 재료가 실적보다 크다 |
| 오픈랜 | 진행 중 | AT&T가 에릭슨과 140억 달러 계약, 저가 전문사 대체는 부진 | 쏠리드 O-RU, LIG아큐버 시험장비(B) | 기존 강자가 강해지는 쪽 |
| vRAN | 진행 중 | 버라이즌·보다폰이 삼성과 검증 | 거의 없음 | 서버 수요, RF 부품과 무관 |
| 클라우드 RAN | 초기 | AT&T가 3.7GHz 일부를 에릭슨 클라우드 RAN으로 이전 | HFR(C) | 프론트홀 재설계 시에만 |
| 5G SA | 2026년 말 기한 | SKT·LG유플러스 의무, 2027년 점검 | LIG아큐버(B) | 확실하지만 규모 제한 |
| 신규 주파수 | 미국 2029~2031 사용 | 미국 2027년 4월 경매, 한국은 시기 미정 | RFHIC·KMW·에이스테크(C) | 최대 동인, 일정이 멀다 |
| 기존 망 교체 | 진행 중 | AT&T 교체 50% 초과, 독일·영국·인도 화웨이 교체 | 쏠리드 일부(C) | 원청이 먼저 받는다 |
| 실내망 고밀도화 | 2026~2031 | 실내 무선국 1만·2만 국 옵션, DAS 시장 연 4% 성장 | 쏠리드·와이어블·에프알텍(B) | 완만하지만 꾸준 |
| 프론트홀·백홀 | 주파수 연동 | 후지쯔 경유 AT&T 공급 이력, 미국 무선 백홀 북미 매출 증가 | HFR(B), 오이솔루션(C) | 기지국 사이클 후행 |
| 엣지 AI 데이터센터 | 불명 | 수량 미공개 | 우리넷 연구과제(D) | 위 계산 참조 |
| 프라이빗 5G | 소규모 | HFR 제철소·원전 이음5G 계약, 일본 NESIC 제휴 | HFR(A, 금액 미공개) | Wi-Fi·유선과 경쟁 |
| 6G | 2030년 전후 | 연구 단계 | 쏠리드 6G DAS 과제 등(D) | 옵션 |
정리하면 통신장비 업종에서 “일정이 확정된 확실한 투자”는 5G SA와 실내망, 해외 기존 망 교체 정도다. 셋 다 규모가 크지 않거나 원청이 먼저 받는다. 실적을 크게 바꿀 신규 주파수는 미국 일정이 멀고 한국은 아직 계획이 없다. 이 판정이 3편의 기업별 숫자를 읽는 기준이 된다.
지난 5G 사이클에서 통신장비주는 어떻게 움직였나
하나증권은 통신장비주가 세 단계를 거쳐 오른다고 설명한다. 정부가 주파수 경매나 망 예산을 정할 때 한 번, 통신사가 설비투자를 올릴 때 한 번, 장비 원청이 공급사를 정하고 실적이 찍힐 때 한 번이다. 주가가 실적보다 1~2년 먼저 움직인다는 점도 강조한다. 실제로 케이엠더블유는 2017년 저점에서 2019년 흑자 전환 발표 무렵까지 약 8배 올랐고, 실적이 나온 뒤에는 상승 폭이 줄었다는 게 같은 증권사의 정리다.
이 패턴을 지금에 대입하면 현재 위치가 보인다. 첫 단계(미국 경매 규칙 확정, 한국 SA 의무화)는 지나갔다. 두 번째 단계인 통신사 설비투자 상향은 아직 숫자로 확인되지 않았다. 버라이즌은 2026년 설비투자를 오히려 줄였고, 국내 3사는 연말 종합대책을 기다리는 중이다. 세 번째 단계는 미국 기준으로 2028년 이후다. 상반기 주가는 세 단계를 한꺼번에 반영했고, 하반기 주가는 두 번째 단계가 늦어진다는 사실을 반영했다고 읽을 수 있다.
통신장비 수요를 판단하는 세 가지 질문
- 새 무선장치를 사는가? 소프트웨어만 바꾸면 증폭기·필터·안테나 회사는 받는 게 없다.
- 처리장치를 모으는가? 처리장치를 한곳에 모으면 프론트홀과 광트랜시버가 늘고, 기지국마다 두면 늘지 않는다.
- 건물 안 용량이 부족한가? 부족하면 스몰셀, 신호만 약하면 DAS나 중계기다. 둘 다 아니면 Wi-Fi로 해결된다.
예를 들어 “AI 기지국 상용화”라는 발표가 나와도, 기존 기지국에 소프트웨어를 얹는 방식이면 첫 번째 질문의 답은 “아니오”다. “신규 주파수 할당과 함께 AI 기지국 구축”이라면 “예”가 된다. 같은 AI 기지국이라도 통신장비 부품사 입장에서는 전혀 다른 뉴스다.
통신사 발표문을 읽을 때 이 세 질문에 “예”가 나오는지 보면 통신장비 매출로 이어질 투자인지 대략 걸러진다. AI, 6G, 피지컬 AI 같은 단어는 세 질문 어디에도 직접 답하지 않는다.
통신장비 투자자가 앞으로 확인할 숫자
| 시점 | 이벤트 | 볼 숫자 | 판단이 바뀌는 선(필자 기준) |
|---|---|---|---|
| 11월 중순 | 국내 3분기 분기보고서 | 쏠리드 수주잔고, 에치에프알 수출, 케이엠더블유 손익 | 쏠리드 해외 잔고 5,000만 달러 회복 |
| 12월 | 5G SA 전국 서비스, 통신망 투자·규제 개선 종합대책 | 2027년 국내 추가 주파수 계획 포함 여부 | 3사 2027년 설비투자 7조 원 이상 |
| 2027년 1~2월 | 미국 통신사 설비투자 가이던스 | 무선 투자 증감 | 무선 투자 +15% 이상 |
| 2027년 4월 27일 | 미국 어퍼 C밴드 경매 | 낙찰 총액 | 조기 사용 허용 여부 |
| 2027년 말 | AI-RAN 실증 2차 연도 | 상용 입찰 공고 | 실증 반복만 이어지면 하향 |
자주 묻는 질문
AI-RAN이 도입되면 통신장비 회사 매출이 바로 늘어나나?
형태에 따라 다르다. 최적화 소프트웨어 형태면 기존 장비를 그대로 써서 부품 매출이 거의 늘지 않는다. GPU 서버 형태면 서버·GPU 업체가 먼저 받는다. 국내 부품사 매출이 크게 늘려면 새 주파수와 기지국 증설이 함께 와야 한다.
5G SA 전환은 어떤 통신장비 회사에 유리한가?
SA는 코어망 소프트웨어와 품질 측정 중심 투자다. 국내 상장사 중에서는 통신 품질 측정 장비와 분석 소프트웨어를 파는 LIG아큐버가 가장 가깝다. 증폭기·필터 같은 기지국 부품사는 영향이 작다.
6G 관련주는 지금 통신장비 투자의 근거가 되나?
6G 상용화는 2030년 전후로 전망된다. 지금 국내 통신장비 회사들의 6G 매출은 연구 과제 수준이라 2027~2028년 실적 근거로 쓰기 어렵다.
국내 AI-RAN 실증 사업 규모는 얼마인가?
정부 하이퍼 AI 네트워크 실증 사업비는 총 172억 원이다. SKT와 KT가 컨소시엄을 맡았고, 장비는 삼성전자, 에릭슨, 노키아, 에치에프알이 공급한다. 기지국 수량과 개별 계약 금액은 공개되지 않았다.
DAS와 스몰셀은 무엇이 다른가?
DAS는 기존 기지국 신호를 건물 곳곳 안테나로 나눠 뿌리는 장비라 여러 통신사가 함께 쓰기 좋다. 스몰셀은 그 자체가 작은 기지국이라 용량을 늘린다. 공항·지하철은 DAS, 사무실·공장은 스몰셀이 흔하다.
- [1/4] AI-RAN·5G SA·6G, 기지국 투자는 어디로 가나 (지금 보는 글)
- ▶ [2/4] 미국 주파수 경매와 세계 통신사 발주, 공급망 추적
- ▶ [3/4] 쏠리드·RFHIC·KMW 등 16개사 실적·가동률·수주잔고
- ▶ [4/4] 에릭슨·노키아와 비교한 밸류에이션, 리스크, 점수표
자료 출처
- 과학기술정보통신부 이동통신 주파수 재할당 방안(2025.12.10)
- Dell’Oro Group AI-RAN 전망(2026.06.30), 무선망 시장 전망(2026.07.21)
- 노키아 2026년 3분기 실적 발표와 컨퍼런스콜
- SK텔레콤 AI-RAN 실증 발표(2026.02.26, 2026.07.14), 삼성전자 KT·SKT AI-RAN 수주 발표(2026.09.23)
- 하나증권 통신장비 산업 리포트(2026년 5~10월)