
인텔 주가 전망의 핵심은 지금 가격이 어떤 이익을 요구하는지다. 65.76달러를 2028년 PER 25배와 연 10% 할인율로 정당화하려면 EPS 약 3.18달러가 필요하다. 희석주식 55억 주, 세율 15%, 비지배이익 11억 달러를 가정하면 영업이익 약 219억 달러이고, 매출 750억 달러라면 영업이익률 약 29%다. 이 조건을 현실적으로 보느냐가 가치 판단을 가른다.
- 65.76달러는 2026년 예상 EPS 1.48달러의 약 44배, 2027년 예상 2.10달러의 약 31배다.[6]
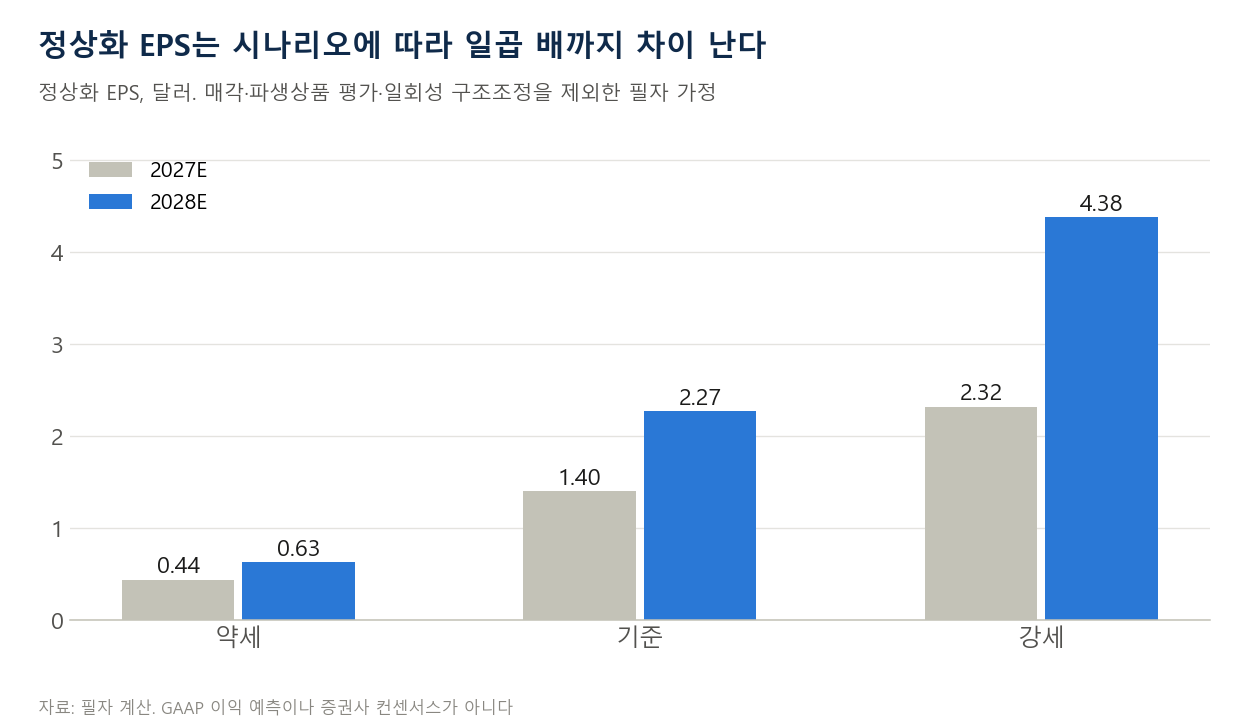
- 필자 시나리오의 2028년 정상화 EPS는 약세 0.63달러, 기준 2.27달러, 강세 4.38달러다.
- 기준 시나리오에 PER 25배를 적용한 현재가치는 약 47달러로 현재 주가보다 낮다.
- 소수점까지 계산한 단일 목표가보다 역산과 민감도를 우선했다.
- 반복 외부 매출, 서버 출하, 현금흐름, 희석 후 주당 이익이 함께 좋아지는지를 봐야 한다.
회사 전망과 시장 예상은 어떻게 다른가?
| 구분 | 2026 매출(억 달러) | 2026 조정 EPS | 2027 매출·EPS |
|---|---|---|---|
| 회사 4분기 전망을 연간 연결 | 612~622 | 분기 단순 합산 1.48달러 | 연간 가이던스 없음 |
| 공개 컨센서스 | 626.4 | 1.48달러 | 715.6억 달러 / 2.10달러 |
| 필자 기준 시나리오 | 617 기준점 | 별도 확정치 아님 | 660억 달러 / 1.40달러 |
컨센서스는 10월 30일 Stock Analysis 집계다.[6] 2026년 컨센서스 매출이 회사 전망 중앙값 연결치보다 약 1.5% 높은데, 실적 직후 수정이 다 반영되지 않았을 수 있다. 그래서 이 숫자를 완전히 수정된 합의로 보지 않는다.
2027~2028년 인텔 실적은 어떻게 갈릴까?
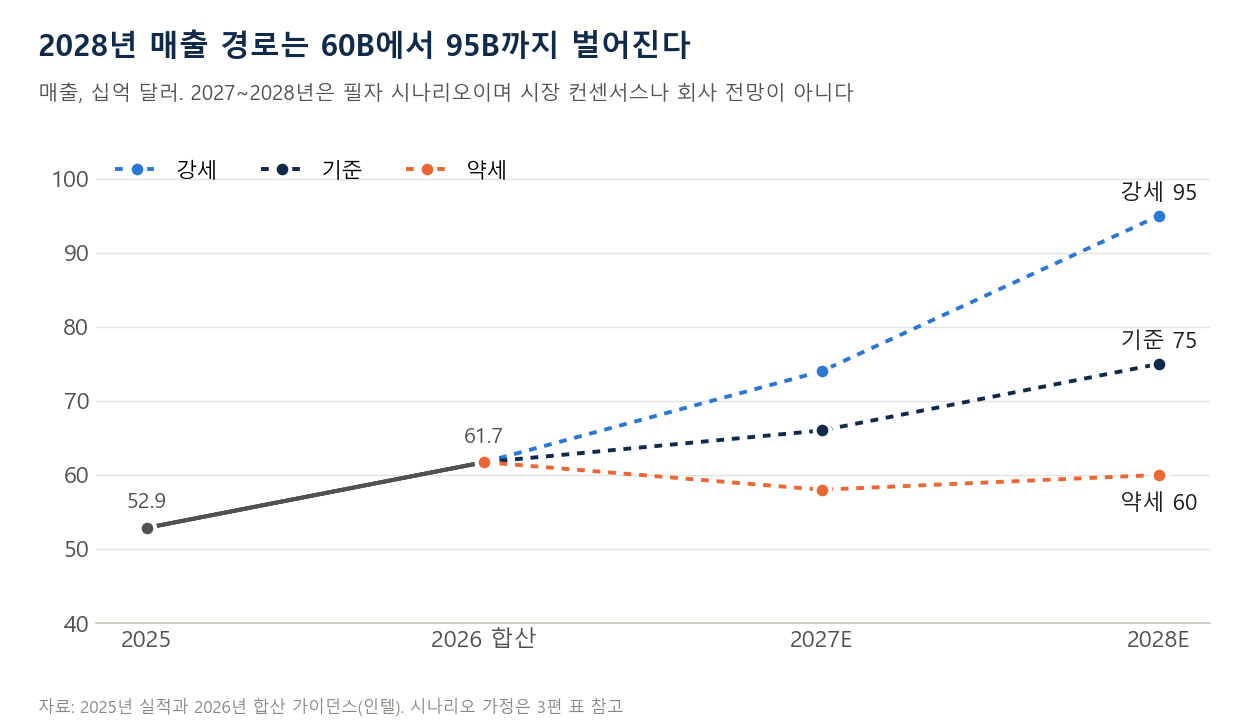
| 필자 가정(억 달러) | 27 약세 | 27 기준 | 27 강세 | 28 약세 | 28 기준 | 28 강세 |
|---|---|---|---|---|---|---|
| 매출 | 580 | 660 | 740 | 600 | 750 | 950 |
| 정상화 매출총이익률 | 39% | 43% | 47% | 40% | 46% | 52% |
| 연구개발·판관비 | 180 | 180 | 185 | 180 | 185 | 200 |
| 영업이익 | 46 | 104 | 163 | 60 | 160 | 294 |
| 희석 주식수(억 주) | 55 | 55 | 55 | 55.5 | 55 | 54.5 |
| 정상화 EPS | 0.44달러 | 1.40달러 | 2.32달러 | 0.63달러 | 2.27달러 | 4.38달러 |
세율 15%, 비지배이익 11~12억 달러를 가정한 필자 추정이다. GAAP 이익 예측이나 증권사 컨센서스가 아니고 매각, 파생상품 평가, 대규모 일회성 구조조정은 뺐다. 비지배이익과 희석주식수는 회사 안내를 출발점으로 삼았다.[3]
약세는 PC 감소가 이어지고 서버 전환이 더딘 경우다. 외부 고객 매출이 늘어도 신규 공정 고정비를 흡수하지 못한다. 기준은 서버 성장과 일부 외부 매출이 PC 부진을 상쇄하되 TSMC·엔비디아 수준 수익성으로 수렴하지는 않는 경우다. 강세는 서버 공급, 제품 구성, 외부 파운드리와 패키징의 반복 매출이 동시에 확보되는 경우로, 유명 고객 하나로 이뤄지는 가정이 아니다.
현금흐름도 간단히 교차 점검했다. 2027년 영업현금 130/180/240억, 총 CapEx 280/300/340억, 자본 상쇄 60/70/80억 달러를 가정하면 잔여는 -90/-50/-20억 달러다. 회사의 2027년 FCF 경고와 같은 방향이다.[5] 민감도 가정이지 운전자본까지 반영한 확정 FCF는 아니다.
65.76달러는 싼 가격인가?
| 척도 | 계산 | 해석 |
|---|---|---|
| 2026 조정 PER | 65.76 ÷ 1.48 = 44.4배 | 컨센서스 기준 |
| 2027 조정 PER | 65.76 ÷ 2.10 = 31.3배 | EPS 전망이 유지된다는 조건 |
| 2027 필자 기준 PER | 65.76 ÷ 1.40 = 46.9배 | 추정치에 따라 배수가 크게 바뀐다 |
| 희석 기준 지분가치 | 65.76 × 54.4억 주 = 약 3,577억 달러 | 4분기 희석주식 안내 사용 |
| 연결 EV 근사 | 3,577 – 순현금 39 + 비지배 장부가 166 = 약 3,705억 달러 | 구조 설명용 근사 |
| 매출 대비 EV | 3,705 ÷ 617 = 약 6.0배 | 공정별 SOTP와 다르다 |
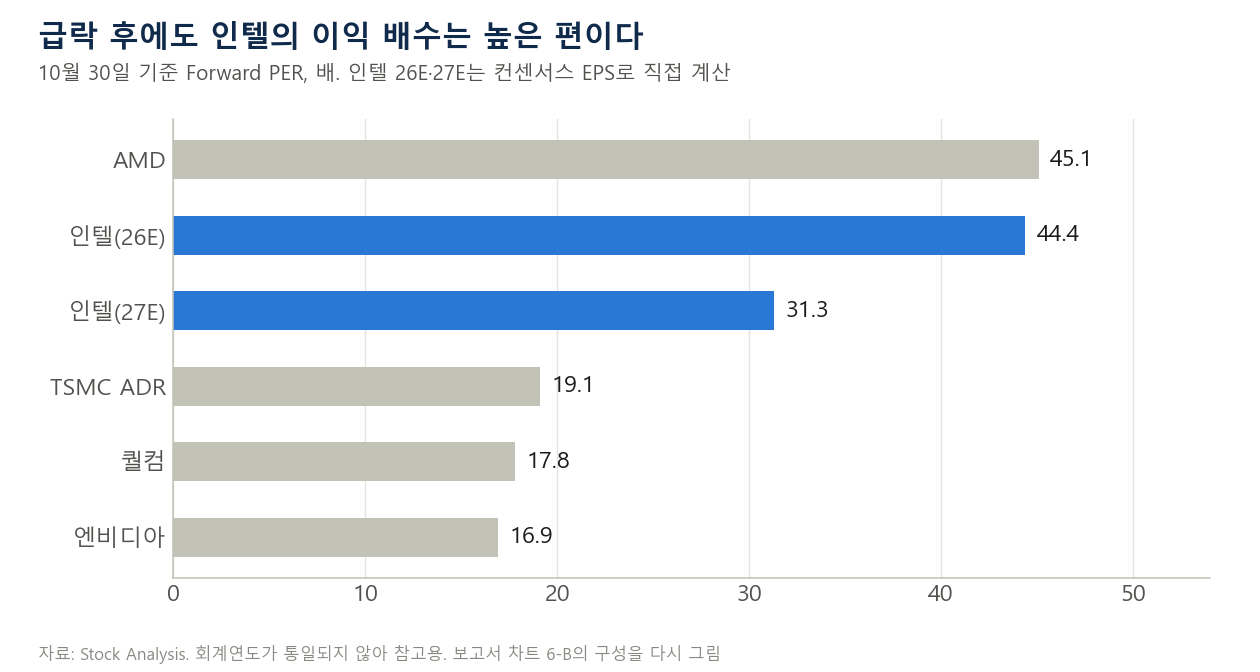
같은 날 공개된 Forward PER은 AMD 45.1배, 엔비디아 16.9배, TSMC ADR 19.1배, 퀄컴 17.8배다.[33] 공급업체 표시값이라 회계연도가 통일되지 않아 순위를 매기기보다 참고용으로 봐야 한다. 삼성전자와 SK하이닉스는 현재 사이클의 높은 이익을 정상화하지 않은 PER을 나란히 놓으면 왜곡이 커서 뺐다.
현재 주가가 요구하는 이익은 얼마인가?
| 2028 EPS 가정 | PER 20배 | PER 25배 | PER 30배 | PER 35배 |
|---|---|---|---|---|
| 1.50달러 | 24.8 | 31.0 | 37.2 | 43.4 |
| 2.00달러 | 33.1 | 41.3 | 49.6 | 57.9 |
| 2.50달러 | 41.3 | 51.7 | 62.0 | 72.3 |
| 3.00달러 | 49.6 | 62.0 | 74.4 | 86.8 |
| 4.00달러 | 66.1 | 82.6 | 99.2 | 115.7 |
단위는 달러/주다. 2028년 말 가치(EPS × PER)를 연 10%로 2년 할인했고 배당은 가정하지 않았다. 시장 전망이 아니라 민감도 표다.
2028년 PER 25배, 할인율 10%를 적용하면 필요한 EPS는 약 3.18달러다. 희석주식 55억 주, 세율 15%, 비지배이익 11억 달러를 넣으면 영업이익 약 219억 달러, 매출 750억 달러 기준 영업이익률 약 29.2%다. 2026년 3분기 조정 영업이익률이 19.6%였다.
같은 방식으로 시나리오를 할인하면 약세(18배) 약 9달러, 기준(25배) 약 47달러, 강세(30배) 약 109달러다. 범위가 이렇게 넓다는 것 자체가 메시지다. 확률 가중 목표가가 아니고, 배수는 위험과 성장 차이를 반영한 필자 가정이다.
제품사업에 높은 이익 배수를 주고 파운드리에 높은 매출 배수를 더하면 내부거래와 보조된 제조비용을 이중으로 쳐줄 수 있다. DCF도 터미널 마진과 유지·성장 CapEx 구분에 따라 값이 크게 흔들린다. 공개 정보가 부족한 상황에서 소수점까지 찍은 단일 목표가는 정밀해 보일 뿐이다.
미국 정부 지분과 지정학은 어떤 의미인가?
| 쟁점 | 확인 사실 | 투자상 해석 |
|---|---|---|
| 미국 정부 지분 | 2025년 89억 달러 투자 합의, 당시 약 9.9%[27][28] | 장기 생존에 긍정적. 현재 지분율은 후속 발행으로 달라진다 |
| 파운드리 통제 | 인텔 보유 51% 미만 시 행사 가능한 워런트[2] | 파운드리 분리 논리에 희석 비용과 구조 제약 |
| 중국 수출 통제 | 2026년 일부 고성능 칩 허가 심사 변경[29] | 전면 금지도 개방도 아닌 제품·고객별 규칙 |
| 대만 집중 | 선단 제조의 지역 집중 | 대체 공급 가치와 공급망 충격 위험이 함께 있다 |
| 이스라엘 운영 | Fab 28 사고와 중동 노출 | 재가동과 운송을 추적. 사고 원인 정치적 단정 금지 |
정부는 안보, 고용, 기술 주권을 중시하고 주주는 투자수익률을 중시한다. 지원금이 투자비를 낮춰도 공장의 경제성이 떨어지면 낮은 자본수익률이 오래 간다. J.P. Morgan은 2026년 미국 5대 하이퍼스케일러 CapEx를 6,970억 달러로 추정하면서 전력, 반도체, 인력 병목과 메모리 가격 부담을 짚었고, Goldman Sachs도 전력·인허가·금융을 함께 풀어야 한다고 설명한다.[30][31] 데이터센터 가동이 늦어지는데 인텔의 장비 대금이 먼저 나가면 현금 회수 시차가 커진다.
증권사 목표주가는 어떻게 읽어야 하나?
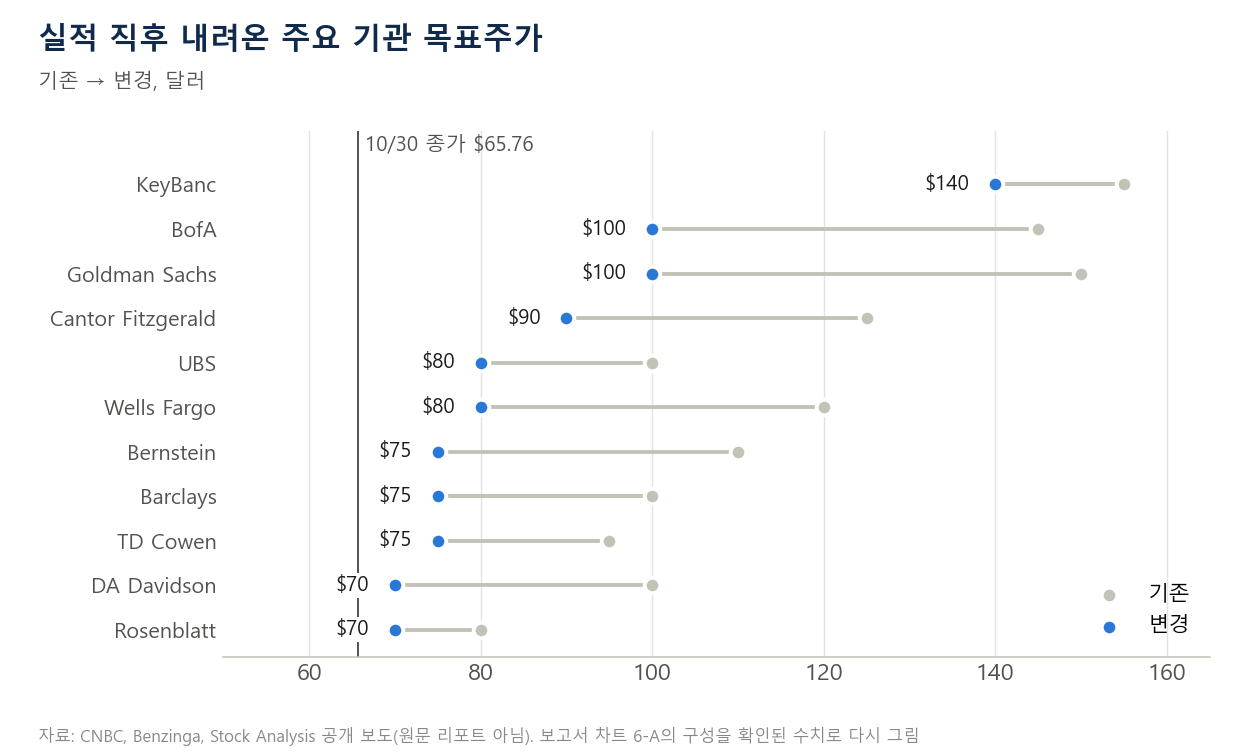
실적 후 공개 보도로 확인되는 목표가는 Goldman Sachs 100달러(중립), BofA 100달러(중립), UBS 80달러(중립), Wells Fargo 80달러, Bernstein 75달러, Barclays 75달러다.[32][34] Stock Analysis 집계 평균은 약 107달러, 중앙값 100달러이지만 수정 전 값이 섞였을 수 있다.[6] 개별 리포트 원문을 본 것이 아니므로 세부 추정과 SOTP 구성까지 검증했다고 말할 수 없다.
낙관론은 서버 CPU 재평가, 공급 부족에 따른 제조자산 가치, 패키징과 미국 내 대체 공급망을 본다. 비관론은 PC 감소, 외부 파운드리 매출의 반복성 부족, 투자 회수 지연과 희석을 본다. 차이는 기술 이름이 아니라 매출로 바뀌는 시점과 그때 필요한 추가 자본에 있다.
앞으로 어떤 지표를 확인해야 하나?
| 관찰 항목 | 회복을 지지하는 신호 | 경계할 신호 |
|---|---|---|
| PC 최종 수요 | OEM 재고 정상화, 판매 감소폭 축소 | 채널 출하만 늘고 최종 판매 정체 |
| 서버 공급 | 제품별 출하 증가, 납기 안정 | 수요가 강하다는 설명만 반복 |
| Fab 28 | 생산 재개와 고객 출하 정상화 | 재가동 지연, 추가 비용 |
| 18A 경제성 | 양산 규모 증가와 원가 개선 지속 | 수율 개선에도 마진·현금흐름 미흡 |
| 외부 파운드리 | 일회성 뺀 반복 고객 매출 확대 | 내부거래·알테라 효과가 성장 대부분 |
| 14A·패키징 | 고객 설계 확정, 장기 구매 약정 | 평가 고객 수만 늘고 확약 지연 |
| 재무 | 파트너·희석까지 반영한 개선 | 증자가 운영 성과를 대체 |
순서로 보면 2026년 4분기는 PC 주문 조정의 크기와 사고 복구, 2027년은 서버 신제품 매출과 투자·고객 확약의 연결, 2028년은 신규 캐파의 가동과 투입 자본 대비 현금 수익이다. 확인 일정의 틀이지 프로젝트별 확정 완료일은 아니다.
회복 가능성은 살아 있다. 그래도 투자 논리의 중심은 싸진 과거의 인텔이 아니라 미래 이익을 실제 현금으로 만들 수 있는 인텔이어야 한다. 판단을 바꿀 가장 강한 증거는 고객 소문이 아니라 반복 외부 매출, 서버 출하, 현금흐름, 희석 후 주당 이익의 동반 개선이다.
자주 묻는 질문
인텔 주가는 지금 PER 몇 배인가?
65.76달러 기준 2026년 컨센서스 EPS 1.48달러로 약 44배, 2027년 2.10달러로 약 31배다.
인텔 적정주가는 얼마인가?
이 글은 단일 적정주가를 제시하지 않는다. 필자 시나리오를 2년 할인하면 약세 약 9달러, 기준 약 47달러, 강세 약 109달러로 범위가 넓다.
지금 주가를 정당화하려면 이익이 얼마나 필요한가?
2028년 PER 25배와 할인율 10%를 적용하면 EPS 약 3.18달러, 영업이익 약 219억 달러가 필요하다.
미국 정부 지분이 있으면 주가가 안전한가?
아니다. 회사 생존에는 도움이 되지만 정부 목표와 주주 수익률은 일치하지 않는다. 지분율도 후속 발행으로 달라졌다.
자료 출처
- [2] Intel, 「3Q26 Form 10-Q」, 2026.10. 원문
- [3] Intel, 「3Q26 경영진 사전 발언」, 2026.10.29. 원문
- [5] The Motley Fool, 「Intel Q3 2026 콘퍼런스콜 전문」, 2026.10.30. 원문
- [6] Stock Analysis, 「INTC 컨센서스·목표주가」, 2026.10.30. 원문
- [27] Intel, 「미국 정부 지분투자 합의」, 2025.08.22. 원문
- [28] 미국 GAO, 「CHIPS 프로그램 점검」, 2026.08. 원문
- [29] 미국 BIS, 「대중국 반도체 수출 허가 심사 변경」, 2026.01.13. 원문
- [30] J.P. Morgan, 「Financing AI infrastructure and U.S. data centers」, 2026.08. 원문
- [31] Goldman Sachs, 「Navigating a System of AI Bottlenecks」, 2026.10. 원문
- [32] CNBC, 「Intel guidance and analyst price targets」, 2026.10.30. 원문
- [33] Stock Analysis, 「AMD·NVDA·TSM·QCOM 종가와 Forward PER」, 2026.10.30. 원문
- [34] MarketScreener, 「Goldman Sachs Intel 의견」, 2026.10.30. 원문
- Intel [1/3] 주가 28% 급락의 원인: 4분기 가이던스 쇼크, 매출총이익 분해, 2027 현금흐름 경고
- Intel [2/3] 공장·파운드리·경쟁사 비교: 수율과 가동률, 수주 증거, TSMC·AMD·엔비디아·삼성전자·SK하이닉스
- Intel [3/3] 2027~2028 실적 시나리오와 밸류에이션 역산: 65달러가 요구하는 이익 (지금 읽는 글)