
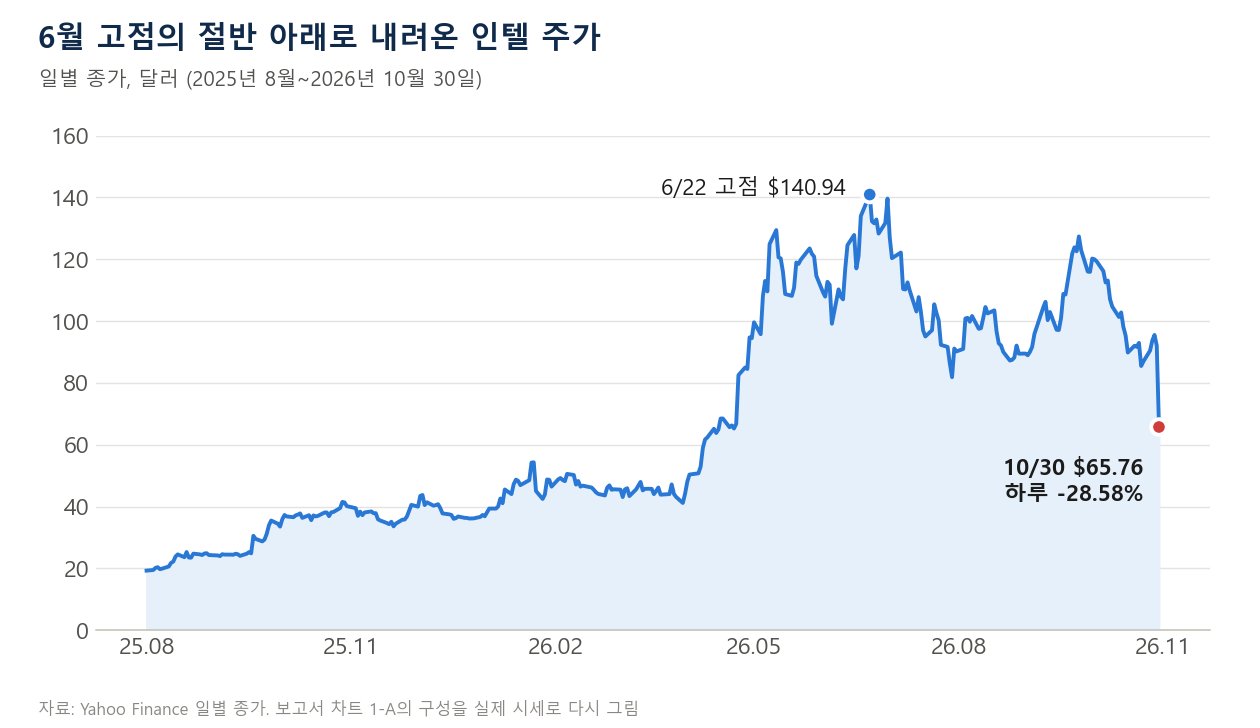
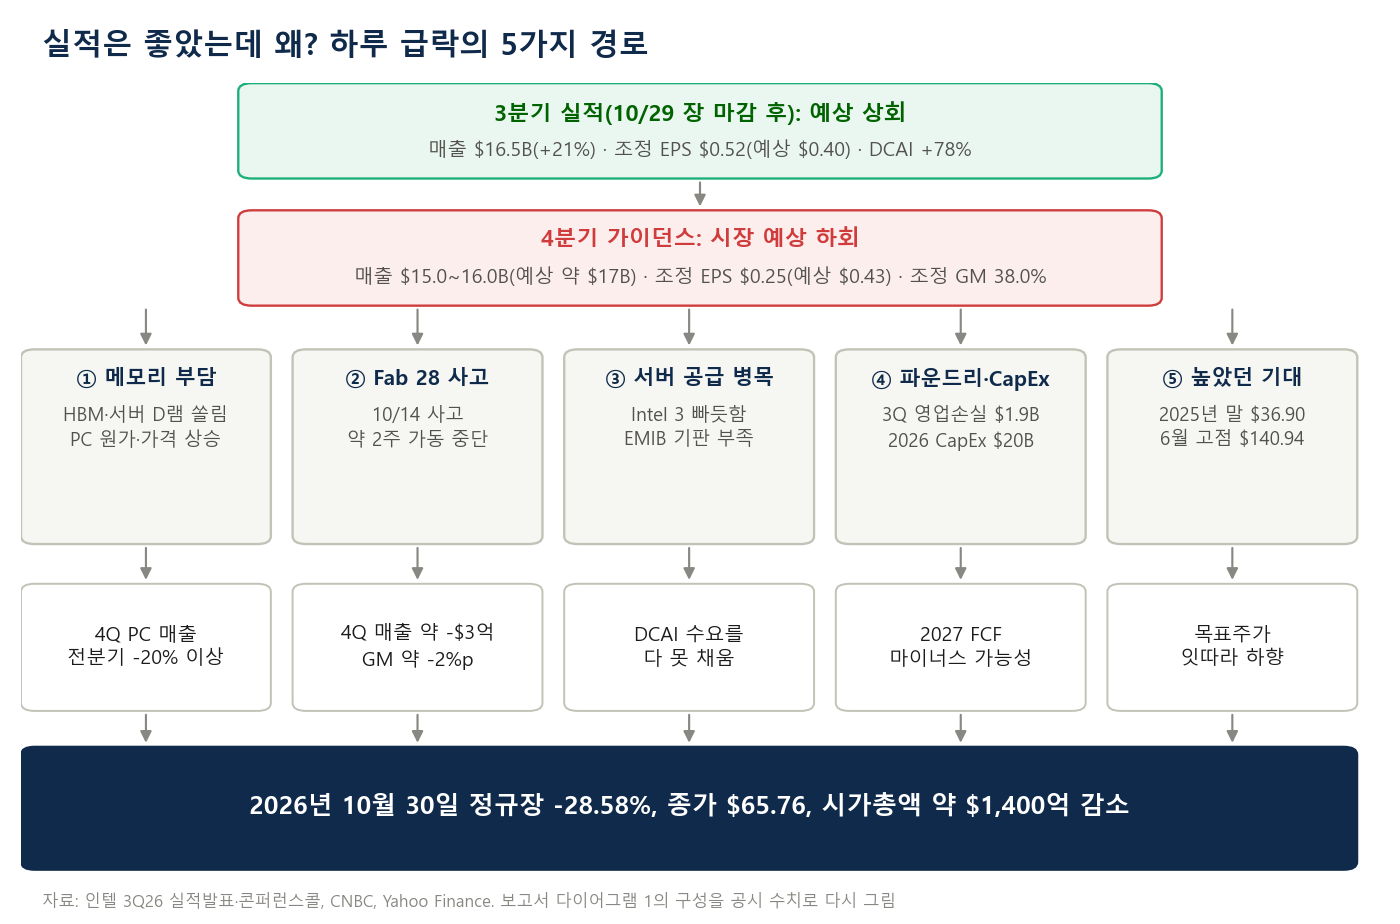
인텔 주가는 2026년 10월 30일 미국 정규장에서 28.58% 떨어져 65.76달러로 마감했다. 3분기 실적은 시장 예상을 넘겼다. 시장이 반응한 것은 4분기 전망이다. 매출 가이던스 중앙값은 예상보다 약 9% 낮았고, 조정 EPS 전망은 0.25달러로 예상 0.43달러보다 42% 낮았다. 여기에 CFO가 2027년 잉여현금흐름 흑자가 어려울 수 있다고 말하면서 이익 회복 시점까지 뒤로 밀렸다.
인텔 주가는 왜 하루 만에 28% 떨어졌나?
실적은 10월 29일 미국 장 마감 후 나왔고 주가 반응은 다음 날 정규장에서 나왔다. 전일 종가 92.07달러가 65.76달러가 됐고, 시간외 거래에서는 64.88달러까지 더 내려갔다.[6] 정규장 종가와 시간외 가격을 섞으면 하락률이 달라지므로 이 글은 정규장 종가를 기준으로 삼는다.
| 항목 | 회사 전망 | 시장 예상 | 차이 |
|---|---|---|---|
| 4분기 매출 | 150~160억 달러(중앙값 155억) | 약 170억 달러 | 약 -9% |
| 4분기 조정 EPS | 0.25달러 | 0.43달러 | -41.9% |
| 4분기 조정 매출총이익률 | 38.0% | – | 3분기 44.1%에서 -6.1%p |
시장 예상은 CNBC가 인용한 LSEG 집계 기준이다.[32] 같은 날 나스닥은 약 2.9% 내렸고 AMD는 10.88%, 퀄컴은 11.12%, TSMC ADR은 5.95%, 엔비디아는 4.22% 내렸다.[7][33] 시장 전체의 위험회피에 회사 고유의 가이던스 충격이 겹친 모습이다. 다만 하루 수익률만으로 원인별 기여도를 계량할 수는 없다.
매출보다 이익이 더 크게 줄어드는 이유는?
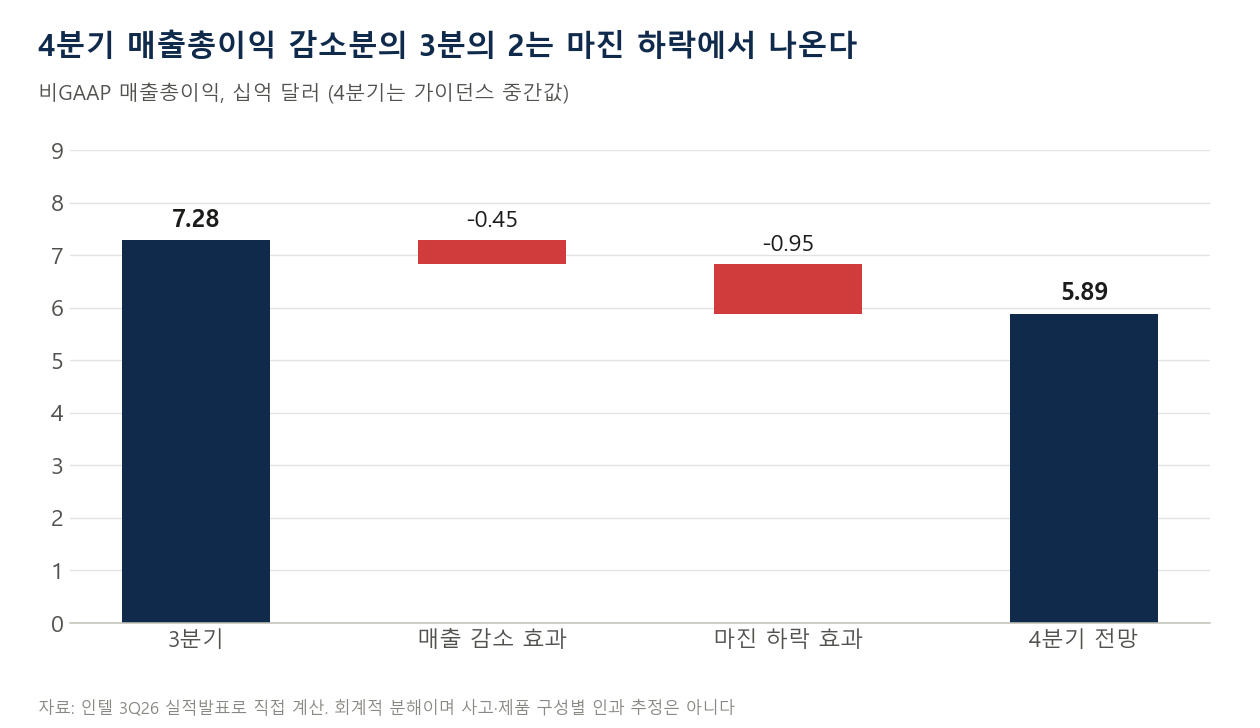
3분기 매출 165.13억 달러에 조정 매출총이익률 44.1%를 곱하면 매출총이익은 약 72.8억 달러다. 4분기 중앙값 155억 달러에 38%를 곱하면 약 58.9억 달러다. 줄어드는 약 13.9억 달러 중 매출 감소 효과는 약 4.5억 달러이고 나머지 약 9.5억 달러는 마진 하락에서 나온다.
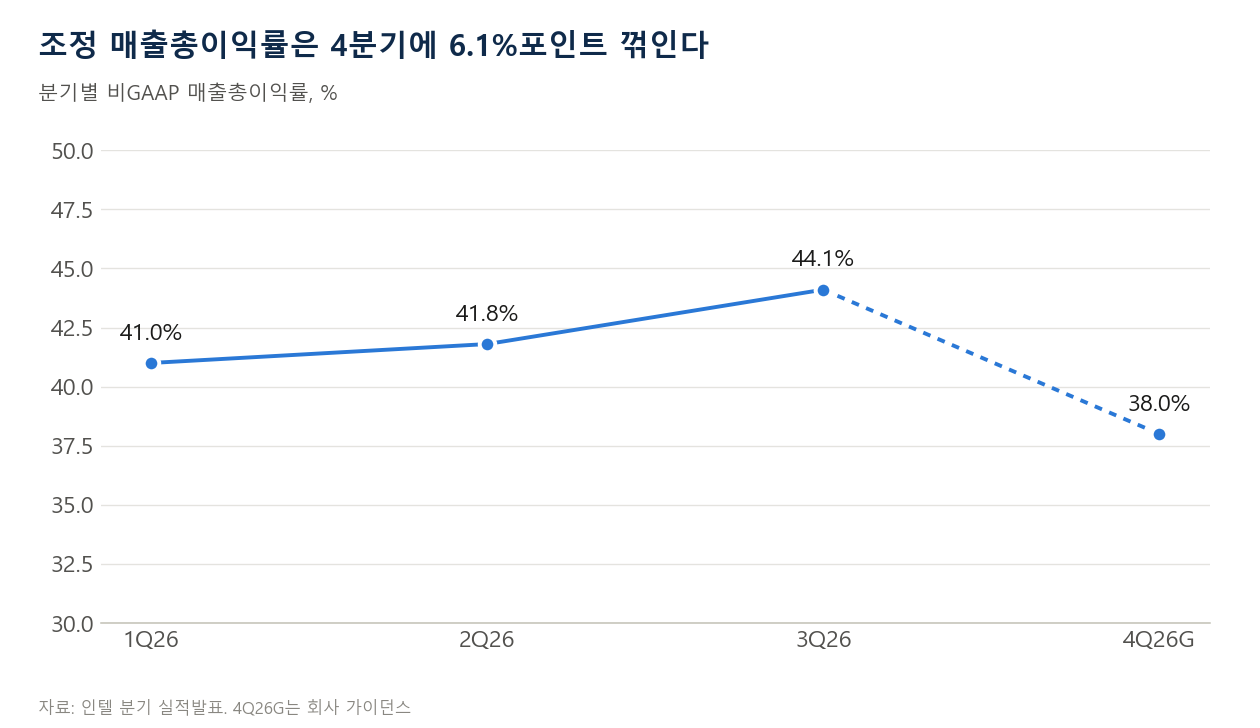
자체 공장을 가진 회사는 물량이 줄어도 감가상각 같은 고정비를 그대로 떠안는다. 비GAAP 영업이익으로 보면 3분기 약 32억 달러가 4분기 약 15억 달러로 줄어든다(4분기 영업비용 약 44억 달러 기준, 필자 계산).[5] 매출이 6% 줄 때 영업이익이 절반 넘게 줄어드는 구조다.
AI 호황인데 왜 PC 수요가 꺾였나?
경로는 이렇다. AI 인프라 투자가 늘고, 메모리 회사는 HBM과 서버 메모리에 생산을 먼저 배정한다. 범용 메모리 값이 오르고 PC 가격이 오른다. PC 제조사는 사양을 낮추거나 주문을 줄인다.
회사는 PC 시장 물량을 2026년 약 -12%, 2027년 약 -10%로 잡았고, 4분기 CCPG 매출은 전분기 대비 20% 넘게 줄어든다고 안내했다.[5] IDC는 2026년 PC 평균판매가격이 약 17% 오르고 2027년 말 전에는 의미 있는 공급 완화가 없을 것으로 봤다.[8] TrendForce는 4분기 범용 D램 계약가를 전분기 대비 10~15% 상승으로 전망했다.[9]
메모리 값은 메모리를 파는 회사 안에서도 명암을 가른다. 삼성전자는 3분기 영업이익 107.4조 원 중 DS 부문이 106.5조 원을 벌었고, 세트를 파는 DX 부문은 0.8조 원 영업손실을 냈다.[10] PC CPU를 파는 인텔이 겪는 압박과 같은 방향이다.
가격 상승으로 PC 시장 금액이 유지돼도 판매 대수가 줄면 CPU 수요는 줄어든다. 시장 규모 기사만 보고 인텔 수요를 판단하면 안 된다.
이스라엘 Fab 28 사고 영향은 어디까지인가?
CEO는 이번 달 초 이스라엘 공장에서 비극적인 사고로 가동이 장기간 멈췄고 4분기 10나노 서버 출하에 영향이 있다고 밝혔다.[3] CFO는 4분기 매출 약 3억 달러, 매출총이익률 약 2%포인트 영향을 가이던스에 포함했다고 했고 1분기에도 비슷한 매출 영향을 예상했다.[12] 현지 보도는 작업자 2명 사망을 전했지만 회사는 콘퍼런스콜에서 사상자나 원인을 밝히지 않았다.
숫자를 읽을 때 두 가지를 조심해야 한다. 먼저 보도에 나오는 약 6억 달러는 두 분기 합산이고 회사 안내 4분기 영향은 약 3억 달러다. 둘째, 사고 영향은 이미 가이던스에 포함돼 있으니 모델에서 다시 빼면 이중 계산이다.
사고를 전쟁과 연결할 근거도 확인되지 않았다. 정치적 위험과 공장 사고는 구분하는 편이 맞다. 예상과 가이던스의 격차 약 15억 달러 가운데 사고는 3억 달러 수준이니, 전망 악화의 중심은 여전히 PC다.
2027년 현금흐름 경고는 왜 중요한가?
회사는 2026년 총 CapEx 200억 달러를 유지하면서 2027년은 크게 늘어난다고 했다. 장비 발주는 전분기보다 약 40% 늘었고, 애리조나 Fab 62 클린룸도 앞당기는 중이다.[3] CFO는 질의응답에서 2027년 잉여현금흐름 흑자가 어려울 수 있다고 말했다.[5]
| 구분 | 금액 | 읽는 법 |
|---|---|---|
| 현금+단기금융자산 | 540.05억 달러 | 현금 218억 달러만 보면 유동성을 과소평가한다 |
| 총차입금 | 501.34억 달러 | 장단기 합계 |
| 단순 순현금 | 38.71억 달러 | 모든 의무를 뺀 잉여자금은 아니다(필자 계산) |
| 9개월 영업현금흐름 | 131.84억 달러 | 증자 대금과 구분해야 한다 |
| 8월 증자 순유입 | 226.17억 달러 | 유동성 보강이자 주식 희석이다 |
자료는 3분기 10-Q 기준이다.[2] 3분기 조정 FCF 약 16억 달러도 정의를 봐야 한다. 영업현금 51억 달러에서 총 설비투자 42억 달러를 빼고 파트너 순기여 약 8억 달러를 반영한 값이다.[4] 파트너 자금은 공짜가 아니고 앞으로 비지배지분 이익으로 나간다. 회사는 비지배지분 이익을 2027년과 2028년 각각 약 11억 달러로 안내했고, 4분기 희석주식수는 54.4억 주다.[3]
반대로 GAAP 손실을 그대로 영업 부진으로 읽어서도 안 된다. 2분기 순손실은 미국 정부 관련 에스크로 주식 평가손실 125억 달러가 키웠다. 주가가 오르면 커지는 비현금 항목이다.[2]
장기 실적으로 보면 지금은 어느 구간인가?
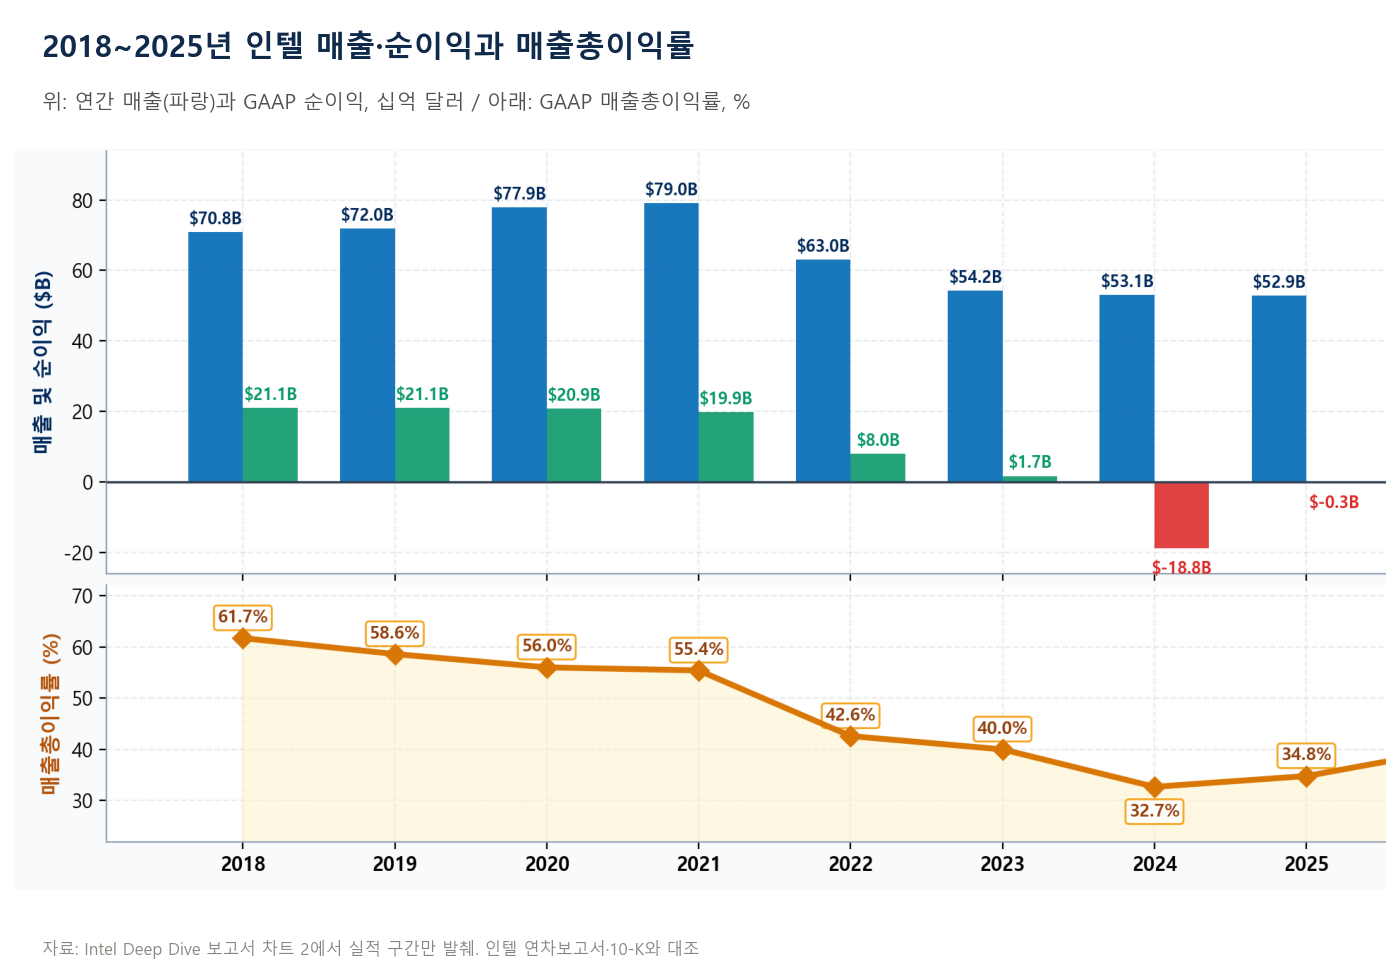
| 연도 | 매출(억 달러) | GAAP 영업이익(억 달러) | 지배주주 순이익(억 달러) | 영업이익률 |
|---|---|---|---|---|
| 2021 | 790.2 | 194.6 | 198.7 | 24.6% |
| 2022 | 630.5 | 23.3 | 80.1 | 3.7% |
| 2023 | 542.3 | 0.9 | 16.9 | 0.2% |
| 2024 | 531.0 | -116.8 | -187.6 | -22.0% |
| 2025 | 528.5 | -22.1 | -2.7 | -4.2% |
자료는 연차보고서와 재작성 재무제표다.[14][15][13] 2021년 대비 2025년 매출 감소는 약 33%인데 NAND와 알테라 등 사업 범위 변화도 섞여 있어 전부 점유율 상실로 해석하면 과장이다.
2026년은 9개월 매출 462.18억 달러에 4분기 중앙값을 더하면 약 617억 달러다. 2025년보다 약 17% 늘지만 2021년 정점보다 약 22% 낮다. 회사가 연간 전망으로 발표한 숫자가 아니라 단순 합산이다. 다음 글에서는 이 회복을 뒷받침할 공장과 파운드리, 경쟁 구도를 살펴본다.
자주 묻는 질문
인텔 주가는 2026년 10월 30일 얼마나 떨어졌나?
정규장에서 92.07달러에서 65.76달러로 28.58% 떨어졌다. 시간외 거래에서는 64.88달러까지 내렸다.
인텔 주가가 급락한 가장 큰 이유는 무엇인가?
4분기 전망이 시장 예상을 크게 밑돌았기 때문이다. 메모리 가격 상승에 따른 PC 수요 감소가 가장 큰 원인이고 서버 공급 제약과 공장 사고, 2027년 현금흐름 부담이 겹쳤다.
Fab 28 사고의 영향은 얼마인가?
회사는 4분기 매출 약 3억 달러와 매출총이익률 약 2%포인트 영향을 가이던스에 반영했다. 1분기에도 비슷한 매출 영향을 예상한다.
인텔은 지금 현금이 부족한가?
3분기 말 현금과 단기금융자산이 약 540억 달러, 차입금이 약 501억 달러로 당장의 유동성 문제는 아니다. 쟁점은 대규모 투자를 회수하는 시점이다.
자료 출처
- [1] Intel, 「3Q26 실적발표」, 2026.10.29. 원문
- [2] Intel, 「3Q26 Form 10-Q」, 2026.10. 원문
- [3] Intel, 「3Q26 경영진 사전 발언」, 2026.10.29. 원문
- [4] Intel, 「Q3 2026 Earnings Deck」, 2026.10.29. 원문
- [5] The Motley Fool, 「Intel Q3 2026 콘퍼런스콜 전문」, 2026.10.30. 원문
- [6] Stock Analysis, 「INTC 컨센서스·목표주가」, 2026.10.30. 원문
- [7] AP, 「미국 주가지수 10월 30일 종가」, 2026.10.30. 원문
- [8] IDC, 「PC market and memory shortage」, 2026.06.02. 원문
- [9] TrendForce, 「4Q26 메모리 계약가 전망」, 2026.09.30. 원문
- [10] 삼성전자, 「2026년 3분기 실적발표」, 2026.10.29. 원문
- [12] Calcalist, 「Intel’s $600 million question」, 2026.10.30. 원문
- [13] Intel, 「2025 Form 10-K」, 2026.01. 원문
- [14] Intel, 「2021 Annual Report」, 2022.01. 원문
- [15] Intel, 「2022~2024 재작성 재무제표」, 2025. 원문
- [32] CNBC, 「Intel guidance and analyst price targets」, 2026.10.30. 원문
- [33] Stock Analysis, 「AMD·NVDA·TSM·QCOM 종가와 Forward PER」, 2026.10.30. 원문
- Intel [1/3] 주가 28% 급락의 원인: 4분기 가이던스 쇼크, 매출총이익 분해, 2027 현금흐름 경고 (지금 읽는 글)
- Intel [2/3] 공장·파운드리·경쟁사 비교: 수율과 가동률, 수주 증거, TSMC·AMD·엔비디아·삼성전자·SK하이닉스
- Intel [3/3] 2027~2028 실적 시나리오와 밸류에이션 역산: 65달러가 요구하는 이익