
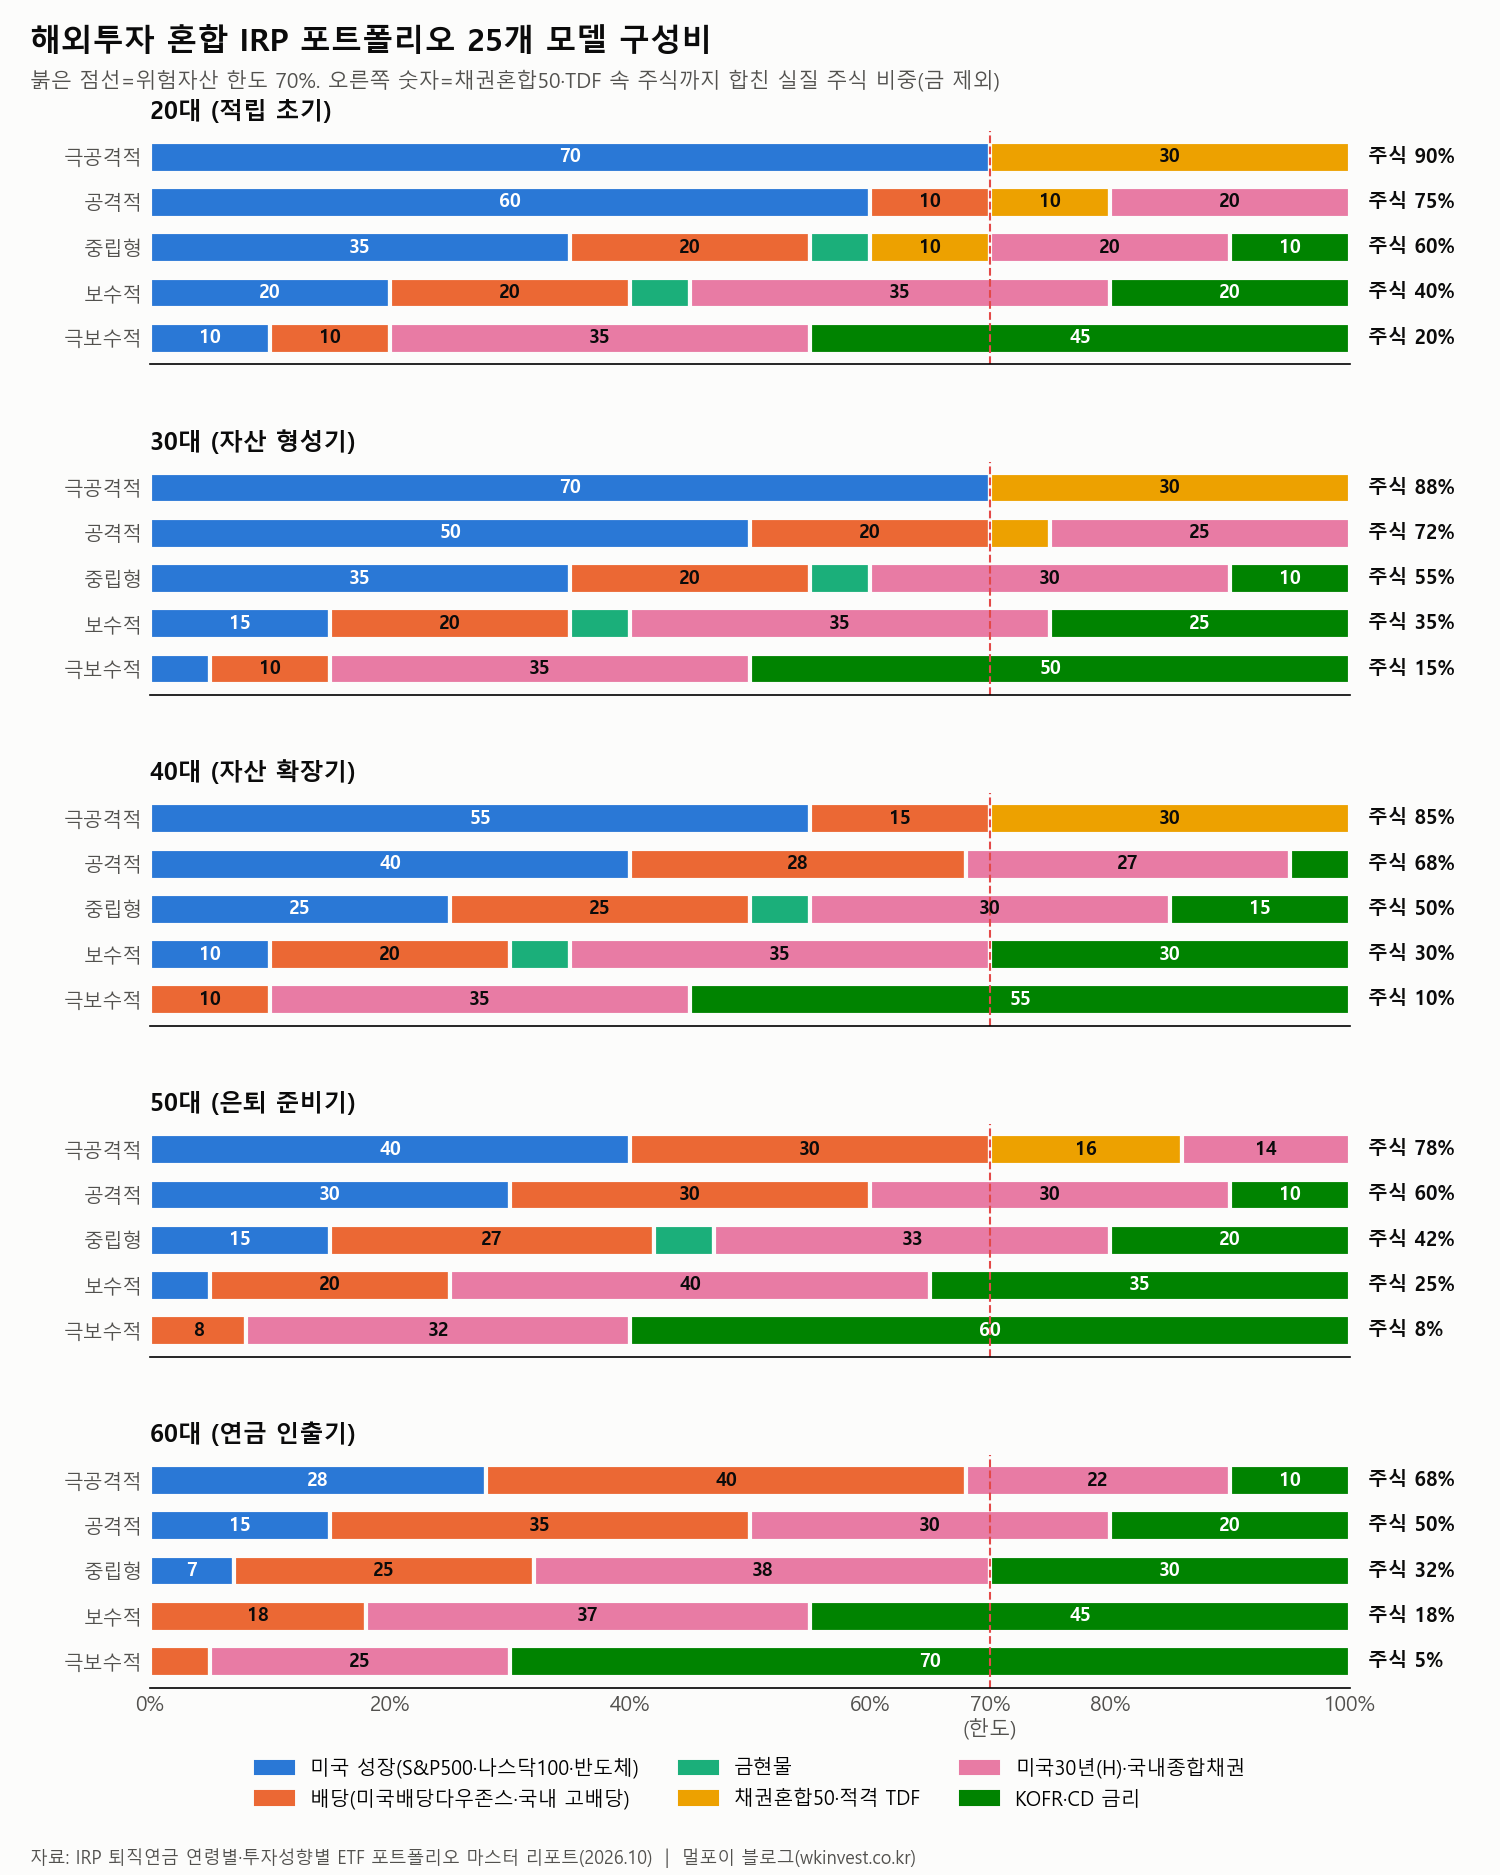
IRP 해외 ETF 포트폴리오의 핵심은 세 가지입니다. 전 세계 시가총액의 60% 이상을 차지하는 미국 대표지수로 성장 엔진을 달고, 위기 때 오르는 달러로 계좌의 낙폭을 줄이며, 일반계좌라면 매년 15.4%씩 떼였을 해외 ETF 세금을 IRP에서 미루는 것입니다. 이 글은 S&P500·나스닥100·미국배당다우존스·적격 TDF·채권혼합50을 조합한 25개 해외투자 혼합 모델을 연령·성향별로 정리했습니다.
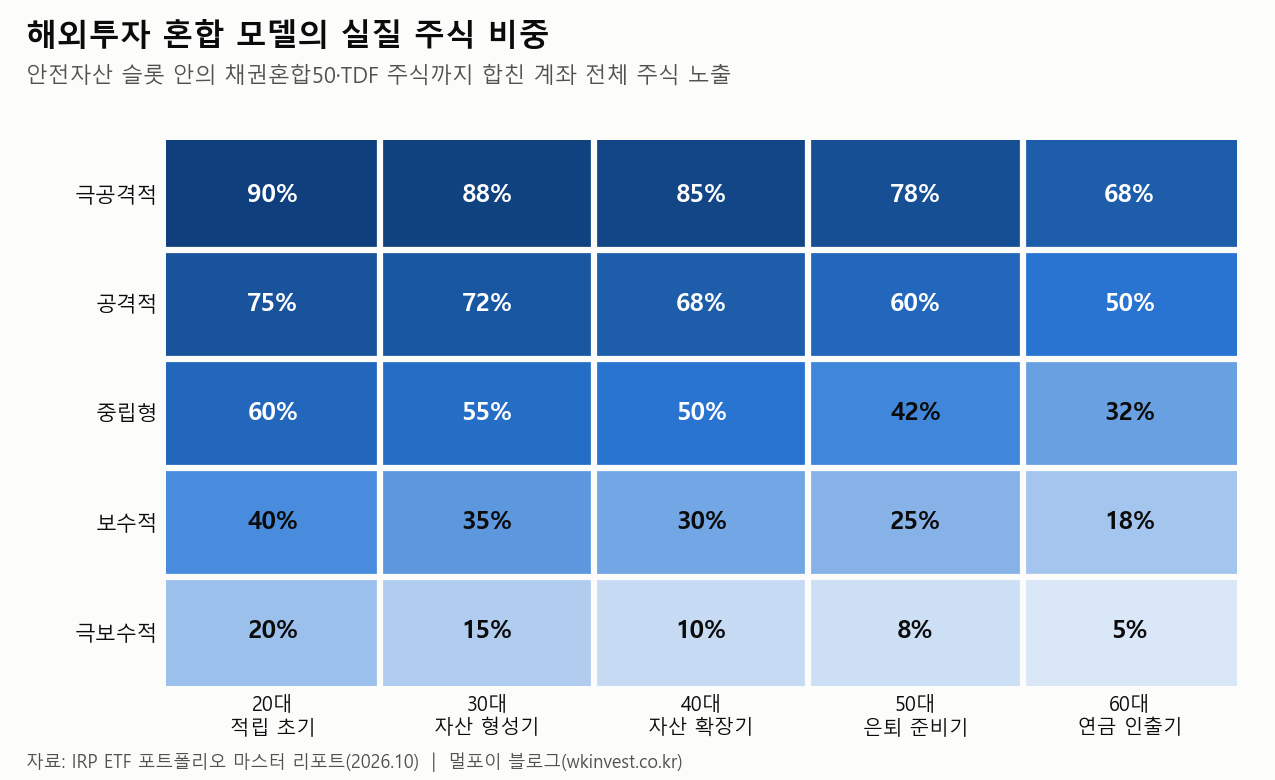
- 20대 극공격형은 S&P500 25% + 나스닥100 30% + 필라델피아반도체 15%에 TDF2050·나스닥채혼50을 더해 실질 주식 90%.
- 40대는 S&P500 + 미국배당다우존스(SCHD 지수) 트윈 코어로 성장과 배당 성장 동시 추구.
- 50·60대는 달러 배당(미국배당다우존스·S&P500)과 원화 배당(국내 고배당·은행)을 약 65:35로 섞는 한·미 배당 듀얼 엔진.
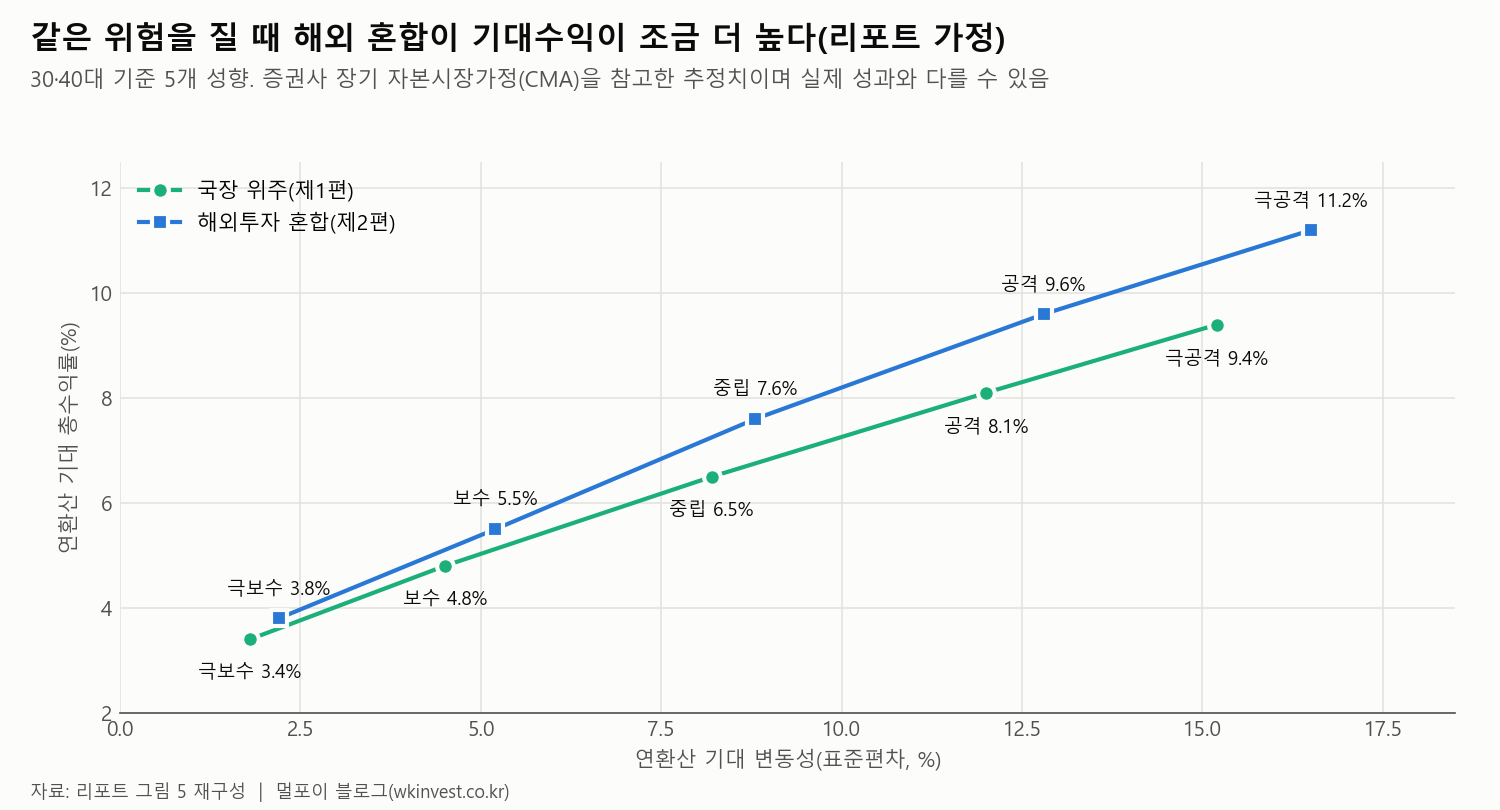
- 리포트 가정상 같은 성향에서 해외 혼합이 국장 위주보다 기대수익률이 0.4~1.8%포인트 높지만 변동성도 약간 큽니다.
왜 IRP에서 해외투자 혼합을 권하나?
| 이유 | 설명 |
|---|---|
| ① 구조적 성장 편입 | 글로벌 AI·반도체·클라우드·헬스케어를 주도하는 미국 대표지수(S&P500·나스닥100)를 코어로 삼아 한국 한 나라에 대한 집중(홈 바이어스)을 줄입니다. 블랙록 iShares도 지역 분산이 특정 국가 위험을 낮춘다고 설명합니다.[23] |
| ② 달러의 위기 헤지 | 글로벌 금융위기·지정학 충격 때 원/달러 환율은 대체로 오릅니다. 환노출 미국 주식 ETF와 원화 채권·국내 배당을 함께 들면 주가 하락기에 환차익이 원화 평가손을 일부 완충합니다. |
| ③ 세제 효과 극대화 | 국내상장 해외 ETF는 일반계좌에서 매매차익·분배금에 15.4%가 과세되지만 IRP에서는 인출 전까지 과세가 이연됩니다. 수령 시 세금은 재원별로 다릅니다. 세액공제 받은 납입금과 운용수익은 연금소득세 3.3~5.5%(사적연금 연 1,500만 원 이하 분리과세 기준), 세액공제를 받지 않은 납입 원금은 비과세, 퇴직급여는 퇴직소득세의 70→60→50%로 나뉩니다(2편). |
키움증권 리서치센터의 2026 자산배분 전략도 인플레이션·재정·금리 위험 속에서 지역 다각화와 중단기 채권을 강조했습니다.[21] 다만 환노출 자산은 원화 강세기에 평가액이 줄어드는 반대 효과도 있으므로, 은퇴가 가까울수록 원화 자산 비중을 높이도록 설계했습니다.
해외투자 혼합 25개 모델 한눈에 보기
20대(적립 초기) 해외투자 혼합 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | S&P500 25% + 나스닥100 30% + 필라델피아반도체 15% | TDF2050액티브 20% + 나스닥100미국채혼합50 10% | 90% |
| 공격적 | S&P500 30% + 나스닥100 20% + 필라델피아반도체 10% + 미국배당다우존스 10% | S&P500미국채혼합50 10% + 미국30년국채(H) 10% + 국내종합채권 10% | 75% |
| 중립형 | S&P500 25% + 나스닥100 10% + 미국배당다우존스 15% + 코리아밸류업 5% + KRX금현물 5% | S&P500미국채혼합50 10% + 미국30년국채(H) 10% + 국내종합채권 10% + CD금리 10% | 60% |
| 보수적 | S&P500 20% + 미국배당다우존스 15% + PLUS 고배당주 5% + KRX금현물 5% | 미국30년국채(H) 10% + 국내종합채권 25% + KOFR·CD금리 20% | 40% |
| 극보수적 | S&P500 10% + 미국배당다우존스 10% | 국내종합채권 35% + KOFR·CD금리 45% | 20% |
30대(자산 형성기) 해외투자 혼합 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | S&P500 30% + 나스닥100 25% + 필라델피아반도체 15% | TDF2050액티브 15% + S&P500미국채혼합50 15% | 88% |
| 공격적 | S&P500 30% + 나스닥100 15% + 필라델피아반도체 5% + 미국배당다우존스 15% + 코리아밸류업 5% | S&P500미국채혼합50 5% + 미국30년국채(H) 10% + 국내종합채권 15% | 72% |
| 중립형 | S&P500 25% + 나스닥100 10% + 미국배당다우존스 15% + PLUS 고배당주 5% + KRX금현물 5% | 미국30년국채(H) 10% + 국내종합채권 20% + KOFR·CD금리 10% | 55% |
| 보수적 | S&P500 15% + 미국배당다우존스 15% + PLUS 고배당주 5% + KRX금현물 5% | 국내종합채권 35% + KOFR·CD금리 25% | 35% |
| 극보수적 | S&P500 5% + 미국배당다우존스 10% | 국내종합채권 35% + KOFR·CD금리 50% | 15% |
40대(자산 확장기) 해외투자 혼합 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | S&P500 30% + 나스닥100 20% + 필라델피아반도체 5% + 미국배당다우존스 15% | S&P500미국채혼합50 30% | 85% |
| 공격적 | S&P500 25% + 나스닥100 15% + 미국배당다우존스 20% + 코리아밸류업 8% | 미국30년국채(H) 12% + 국내종합채권 15% + CD금리 5% | 68% |
| 중립형 | S&P500 20% + 나스닥100 5% + 미국배당다우존스 15% + PLUS 고배당주 10% + KRX금현물 5% | 미국30년국채(H) 10% + 국내종합채권 20% + KOFR금리 15% | 50% |
| 보수적 | S&P500 10% + 미국배당다우존스 15% + PLUS 고배당주 5% + KRX금현물 5% | 국내종합채권 35% + KOFR금리 30% | 30% |
| 극보수적 | 미국배당다우존스 10% | 국내종합채권 35% + CD·KOFR금리 55% | 10% |
50대(은퇴 준비기) 해외투자 혼합 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | S&P500 25% + 나스닥100 15% + 미국배당다우존스 20% + 국내 고배당 10% | S&P500미국채혼합50 16% + 국내종합채권 14% | 78% |
| 공격적 | S&P500 20% + 나스닥100 10% + 미국배당다우존스 20% + 국내 고배당 10% | 미국30년국채(H) 10% + 국내종합채권 20% + KOFR·CD금리 10% | 60% |
| 중립형 | S&P500 15% + 미국배당다우존스 17% + 국내 고배당 10% + KRX금현물 5% | 미국30년국채(H) 8% + 국내종합채권 25% + KOFR·CD금리 20% | 42% |
| 보수적 | S&P500 5% + 미국배당다우존스 15% + 국내 고배당 5% | 국내종합채권 40% + KOFR·CD금리 35% | 25% |
| 극보수적 | 미국배당다우존스 8% | 국내종합채권 32% + KOFR·CD금리 60% | 8% |
60대(연금 인출기) 해외투자 혼합 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | S&P500 20% + 나스닥100 8% + 미국배당다우존스 25% + 국내 고배당·은행 15% | 미국30년국채(H) 10% + 국내종합채권 12% + KOFR·CD금리 10% | 68% |
| 공격적 | S&P500 15% + 미국배당다우존스 20% + 국내 고배당·은행 15% | 국내종합채권 30% + KOFR·CD금리 20% | 50% |
| 중립형 | S&P500 7% + 미국배당다우존스 15% + 국내 고배당·은행 10% | 국내종합채권 38% + KOFR·CD금리 30% | 32% |
| 보수적 | 미국배당다우존스 10% + 국내 고배당 8% | 국내종합채권 37% + KOFR·CD금리 45% | 18% |
| 극보수적 | 미국배당다우존스 5% | 국내종합채권 25% + KOFR·CD금리 70% | 5% |
20·30대: 안전자산 한도를 넘어서는 복리 엔진
20·30대의 가장 큰 무기는 시간과 과세이연 복리입니다. 극공격·공격형은 위험자산 70%에 갇히지 않고 안전자산 30%까지 글로벌 성장 자산으로 가동합니다.
| 성향 | 설계 | 실질 주식 |
|---|---|---|
| 극공격적 | 위험자산 70%: S&P500 25~30% + 나스닥100 25~30% + 필라델피아반도체 15%. 안전자산 30%: KODEX TDF2050액티브(434060) 15~20% + ACE 미국나스닥100미국채혼합50액티브(438100) 또는 ACE 미국S&P500미국채혼합50액티브(438080) 10~15% | 88~90% |
| 공격적 | S&P500 30% + 나스닥100 15~20% + 필라델피아반도체 5~10% + 미국배당다우존스 10~15%(+코리아밸류업 0~5%). 안전자산: S&P500미국채혼합50 5~10% + ACE 미국30년국채액티브(H) 10% + 종합채권 10~15% | 72~75% |
| 중립형 | 레이 달리오의 올웨더처럼 S&P500 25% + 나스닥100 10% + 미국배당다우존스 15% + 국내 배당/밸류업 5% + ACE KRX금현물 5%. 나머지는 미국 장기채·국내 우량채·KOFR | 55~60% |
| 보수·극보수 | 나스닥100·반도체를 빼고 S&P500과 미국배당다우존스만 15~35%. 나머지는 국내 종합채권과 KOFR·CD | 15~40% |
40대: S&P500과 미국배당다우존스 트윈 코어
40대의 과제는 성장성을 유지하면서 은퇴 후 현금흐름 파이프라인을 미리 만드는 것입니다. 배당을 꾸준히 늘려 온 기업으로 구성된 미국배당다우존스 비중을 40대부터 높이면, 10여 년 뒤 50대 중반에 투자 원금 대비 배당수익률(Yield on Cost)을 끌어올릴 수 있다는 것이 리포트의 설계 논리입니다(과거 배당 성장률이 미래에도 이어진다는 보장은 없습니다).
| 40대 성향 | 구체적 ETF와 비중 | 실질 주식 | 포인트 |
|---|---|---|---|
| 극공격적 | TIGER 미국S&P500 30% + TIGER 미국나스닥100 20% + TIGER 미국필라델피아반도체나스닥 5% + TIGER 미국배당다우존스 15% / ACE 미국S&P500미국채혼합50액티브 30% | 85% | S&P500 실질 비중 45%를 유지하는 정통 미국 중심 |
| 공격적 | S&P500 25% + 나스닥100 15% + 미국배당다우존스 20% + KODEX 코리아밸류업 8% / ACE 미국30년국채액티브(H) 12% + 종합채권 15% + CD금리 5% | 68% | 미국 성장 40% + 배당 20% + 한국 밸류업, 환헤지 장기채로 듀레이션 균형 |
| 중립형 | S&P500 20% + 나스닥100 5% + SOL 미국배당다우존스 15% + PLUS 고배당주 10% + ACE KRX금현물 5% / ACE 미국30년국채액티브(H) 10% + 종합채권 20% + KOFR금리 15% | 50% | 한국형 글로벌 올웨더 |
| 보수적 | S&P500 10% + 미국배당다우존스 15% + PLUS 고배당주 5% + 금현물 5% / 종합채권 35% + KOFR금리 30% | 30% | 변동성을 연 5% 초반으로 억제 |
| 극보수적 | 미국배당다우존스 10% / 종합채권 35% + CD금리 30% + KOFR금리 25% | 10% | 원화 금리형 90% + 달러 배당 10%로 원화 약세·물가 위험만 소량 헤지 |
50·60대: 한·미 배당 듀얼 엔진과 환율 관리
은퇴 후 생활비는 원화로 씁니다. 연금 자산을 모두 달러 자산으로 두면 원화 강세(환율 하락) 국면에 원화 기준 연금 가치가 줄어듭니다. 그래서 50·60대 모델은 주식 슬롯 안에서 달러 배당 자산(미국배당다우존스·S&P500)과 원화 배당 자산(PLUS 고배당주·TIGER 은행고배당플러스TOP10)을 약 65:35로 결합했습니다. 채권·현금성 슬롯(32~95%)은 원화 기준 변동이 없는 KODEX 종합채권과 KOFR금리, 환헤지된 ACE 미국30년국채액티브(H)가 맡습니다.
- 달러 강세기: 미국 주식·배당금의 환차익을 누림
- 원화 강세기: 국내 고배당주와 원화 채권·KOFR 버킷에서 흔들림 없이 연금 인출
- 주가 급락기: 현금 버킷(KOFR·CD)에서 2~3년치 연금을 꺼내 쓰고 주식은 회복을 기다림
국장 위주 모델과 무엇이 다른가?
| 성향(30·40대 기준) | 국장 위주 기대수익률 | 해외 혼합 기대수익률 | 차이 |
|---|---|---|---|
| 극공격적 | 9.4% | 11.2% | +1.8%p |
| 공격적 | 8.1% | 9.6% | +1.5%p |
| 중립형 | 6.5% | 7.6% | +1.1%p |
| 보수적 | 4.8% | 5.5% | +0.7%p |
| 극보수적 | 3.4% | 3.8% | +0.4%p |
대신 해외 혼합은 같은 성향에서 변동성도 조금 크고, 분배율(배당+이자)은 국장 위주보다 낮습니다(6편 그래프). 성장과 현금흐름 중 무엇을 우선할지, 다른 계좌의 자산 구성은 어떤지에 따라 선택이 달라집니다. 마지막 글에서 리밸런싱·인출 전략과 함께 두 트랙의 선택 기준을 정리합니다.
자주 묻는 질문
IRP에서 나스닥100 ETF를 얼마나 담을 수 있나요?
나스닥100 ETF는 위험자산이라 다른 주식형 ETF와 합쳐 계좌의 70%까지입니다. 안전자산 30% 슬롯에 나스닥100미국채혼합50 ETF를 넣으면 나스닥 노출을 더 늘릴 수 있습니다.
IRP 해외 ETF는 환노출과 환헤지 중 무엇이 좋나요?
이 연재 모델은 미국 주식 ETF는 환노출로 두어 위기 시 달러 강세 효과를 받고, 변동성이 큰 미국 장기채는 환헤지(H)형을 써서 금리 효과에 집중합니다. 은퇴가 가까울수록 원화 자산 비중을 높입니다.
20대 IRP에 TDF를 넣는 이유는 무엇인가요?
적격 TDF는 주식 비중이 최대 약 80%인데도 안전자산으로 인정됩니다. 안전자산 30% 슬롯에 넣으면 계좌 전체 실질 주식 비중을 90% 안팎까지 높일 수 있습니다.
미국배당다우존스 ETF를 40대부터 늘리는 이유는?
배당을 꾸준히 늘려 온 기업 위주라 시간이 지날수록 원금 대비 배당수익률이 높아질 여지가 있고, 은퇴 후 월배당 현금흐름을 만들기 좋기 때문입니다. 다만 배당 성장이 보장되지는 않습니다.
자료 출처
- [21] 키움증권 리서치센터, 「2026 자산배분 전략 Check Points」, 2025.11. 원문
- IRP [1/6] 위험자산 70% 규정과 안전자산 30% 활용법
- IRP [2/6] 세액공제 148.5만 원과 과세이연, 25년 뒤 2.3억 차이
- IRP [3/6] IRP에 담을 핵심 ETF 25종: 위험·안전자산 구분과 총보수
- IRP [4/6] 국내 ETF로만 짜는 연령별·성향별 25개 모델
- IRP [5/6] 미국 ETF 섞은 연령별·성향별 25개 모델(S&P500·나스닥·배당다우존스) (지금 읽는 글)
- IRP [6/6] 리밸런싱·연금 수령 순서와 1,500만 원 절세, 국장 vs 해외 선택법