
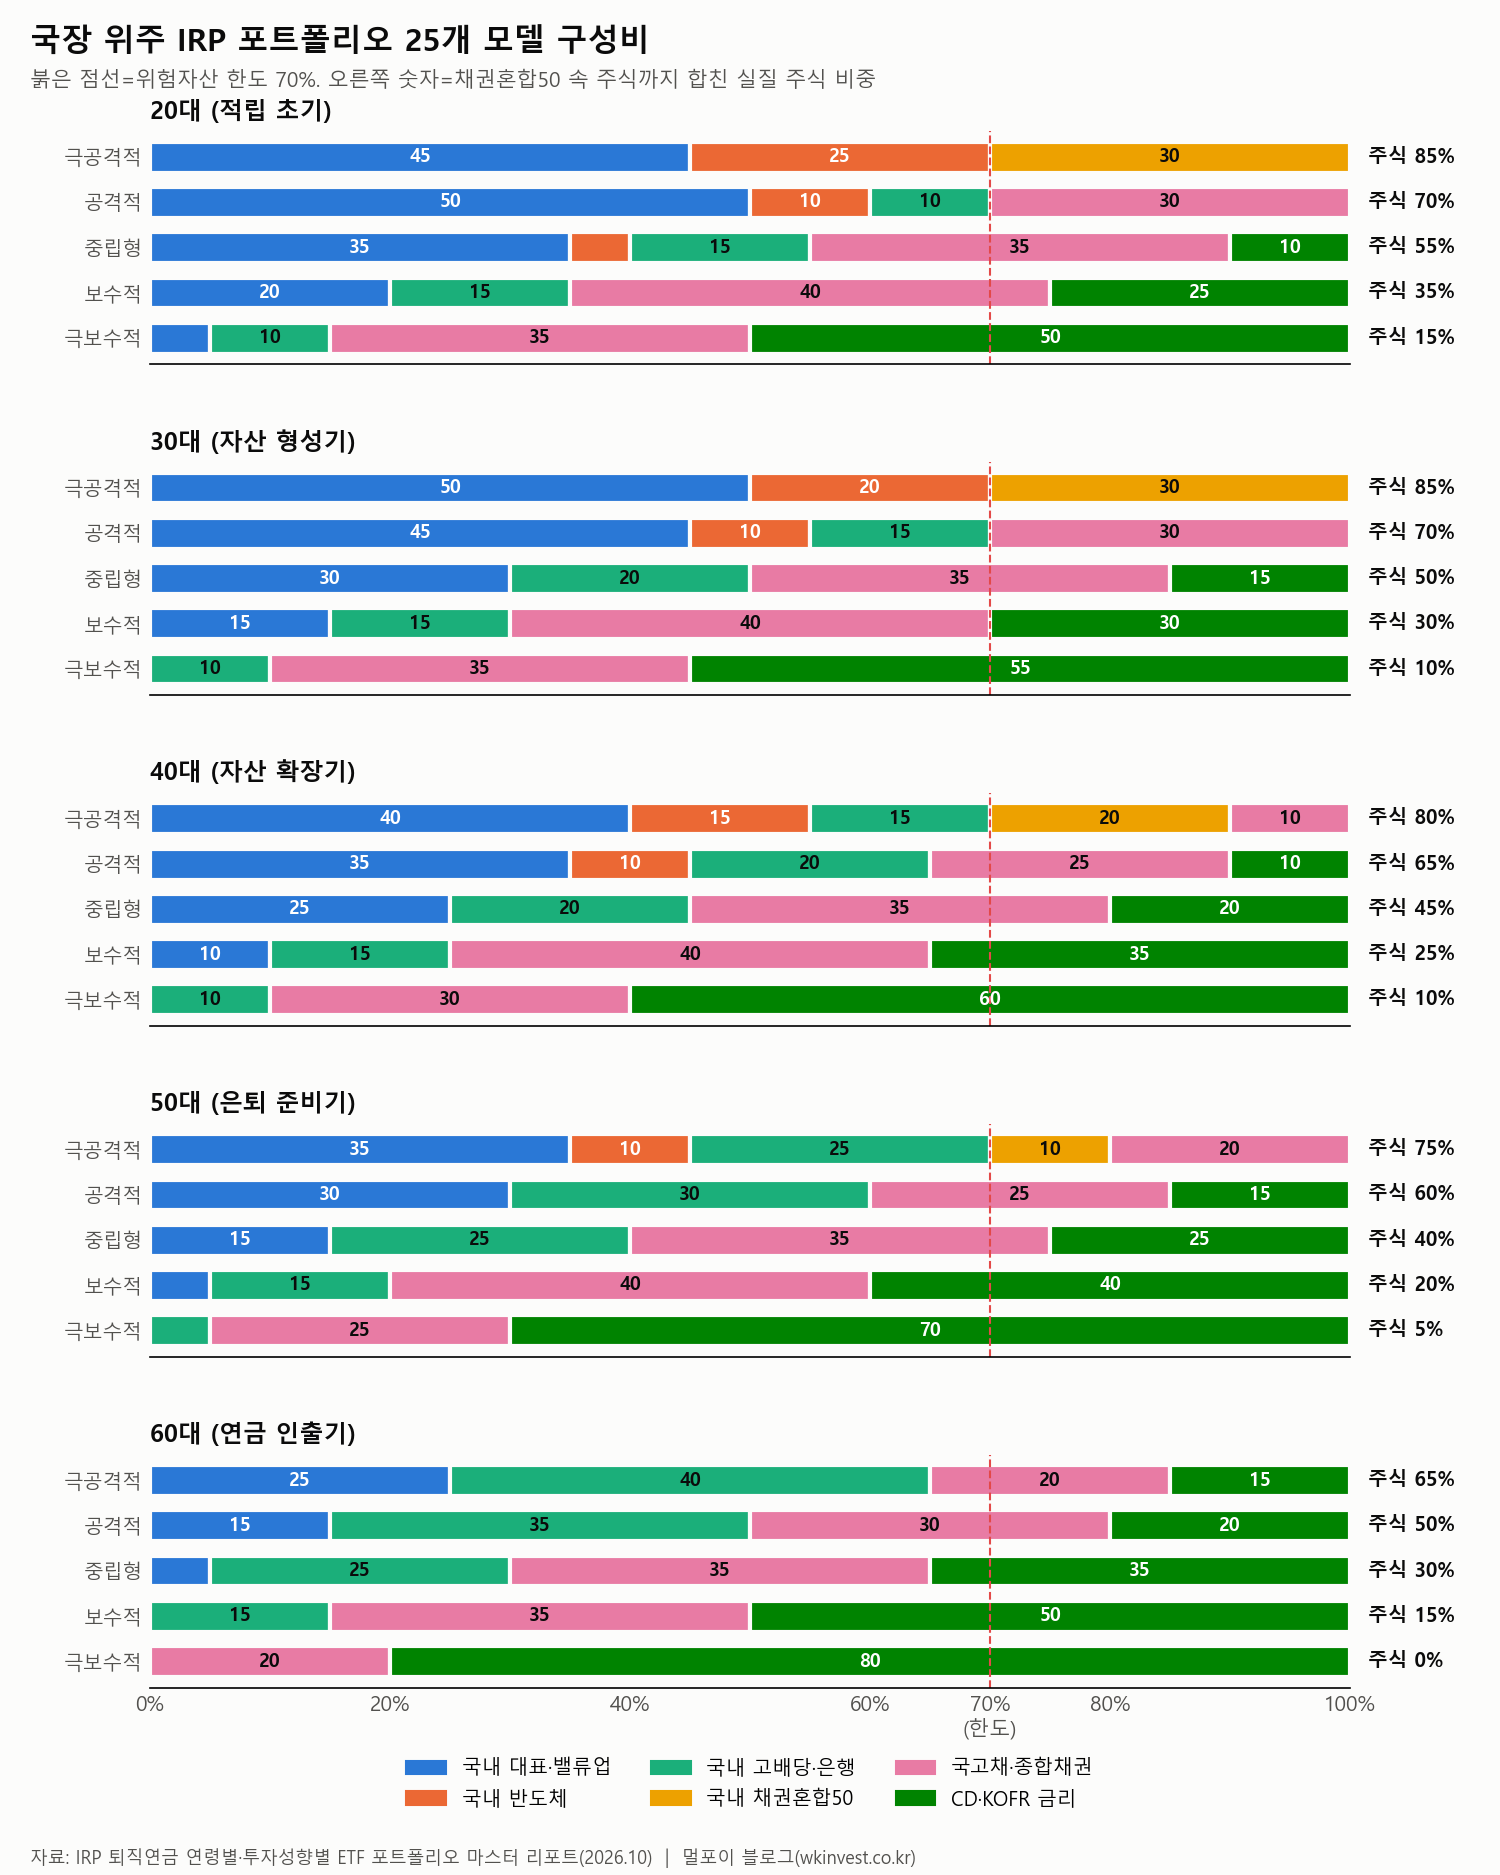
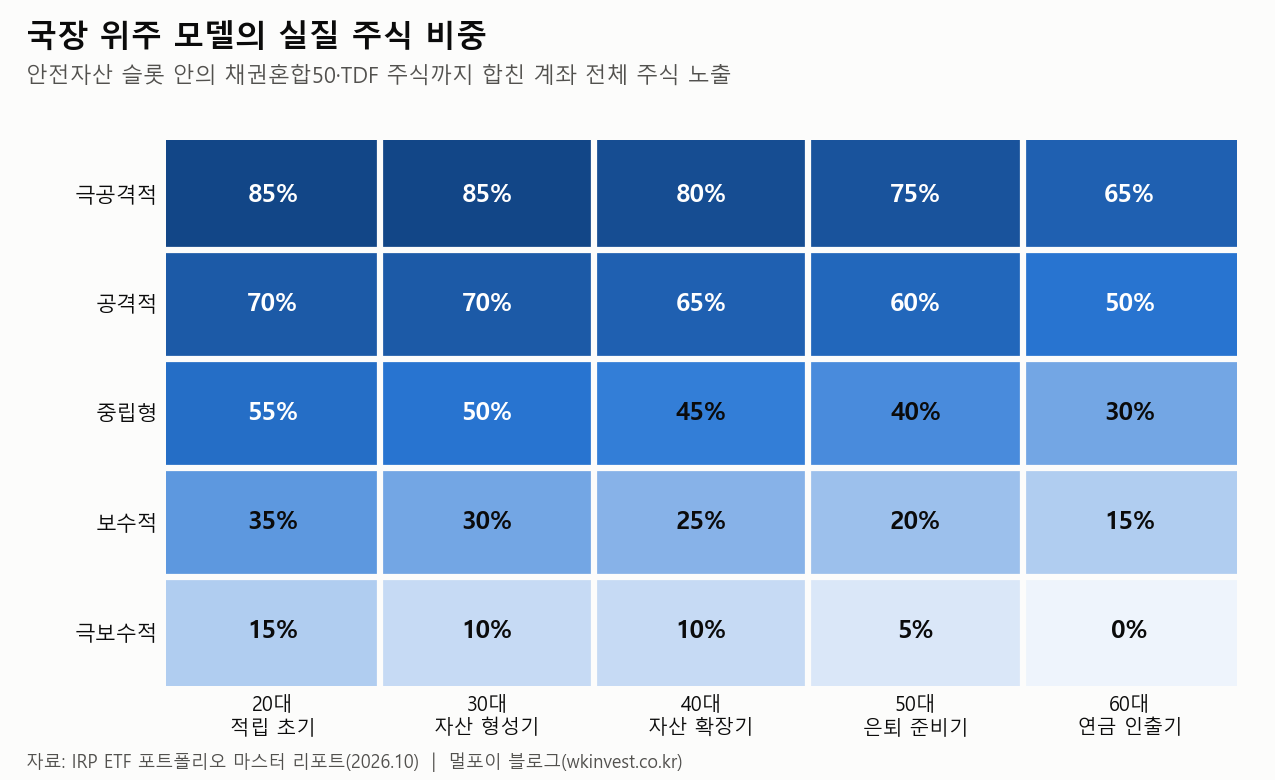
IRP 포트폴리오를 연령별로 짤 때 “나이 = 채권 비중” 공식만으로는 부족합니다. 같은 40대라도 극공격형과 극보수형의 실질 주식 비중은 80%와 10%로 8배 차이가 납니다. 이 글은 원/달러 환율 위험 없이 국내 ETF만으로 만든 25개 모델(20대~60대 × 극공격~극보수)을 표와 그래프로 정리했습니다.
- 구성 재료: KODEX 200·코리아밸류업(코어), KODEX 반도체(성장), PLUS 고배당주·은행고배당(인컴), 채권혼합50, 국고채30년·종합채권, CD·KOFR.
- 실질 주식 비중은 20·30대 극공격 85% → 60대 극보수 0%. 나이가 들수록 반도체가 빠지고 고배당·채권·금리형이 늘어납니다.
- 40대 중립형 예시: KODEX 200 10% + 밸류업 15% + 고배당·은행 20% + 종합채권 35% + CD·KOFR 20% (기대 분배율 연 3.8~4.2%).
- 50·60대는 2~3년치 연금을 CD·KOFR에 두는 현금 버킷으로 하락장 매도(시퀀스 리스크)를 피합니다.
국내 ETF 위주 IRP 포트폴리오는 누구에게 맞나?
국장 위주 포트폴리오는 모든 자산이 원화입니다. 은퇴 후 생활비를 원화로 쓰는 만큼 환율 변동에 평가액이 흔들리지 않고, 한국 기업을 직관적으로 이해하는 투자자에게 맞습니다. 과거 ‘코리아 디스카운트’의 원인이던 낮은 배당성향은 밸류업 프로그램과 자사주 소각·배당 확대 흐름으로 개선되는 중이며, 금융지주·통신·자동차 등 고배당 업종의 현금흐름이 두드러집니다.
IRP에서 연 4~6% 분배금을 주는 국내 배당·밸류업 ETF와 국내 채권 ETF를 결합하면, 분배금과 이자가 15.4% 원천징수 없이 전액 재투자됩니다. 박스권 장세에서도 보유 좌수를 늘리는 ‘배당 재투자 스노우볼’ 효과를 노리는 설계입니다. 다만 2편에서 본 것처럼 국내 주식형 ETF의 매매차익은 일반계좌에서도 비과세이므로, IRP의 세제 이점은 해외·채권 ETF보다 작다는 점은 함께 기억해 두세요.
국장 위주 25개 모델 한눈에 보기
20대(적립 초기) 국장 위주 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | KODEX 200 25% + 코리아밸류업 20% + KODEX 반도체 25% | 국내 채권혼합50 30% | 85% |
| 공격적 | KODEX 200 30% + 코리아밸류업 20% + KODEX 반도체 10% + PLUS 고배당주 10% | 국고채30년 20% + 종합채권(AA-이상) 10% | 70% |
| 중립형 | KODEX 200 20% + 코리아밸류업 15% + KODEX 반도체 5% + PLUS 고배당주 15% | 국고채30년 15% + 종합채권(AA-이상) 20% + CD금리 10% | 55% |
| 보수적 | KODEX 200 10% + 코리아밸류업 10% + PLUS 고배당주 15% | 종합채권(AA-이상) 40% + CD·KOFR금리 25% | 35% |
| 극보수적 | 코리아밸류업 5% + PLUS 고배당주 10% | 종합채권(AA-이상) 35% + CD·KOFR금리 50% | 15% |
30대(자산 형성기) 국장 위주 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | KODEX 200 25% + 코리아밸류업 25% + KODEX 반도체 20% | 국내 채권혼합50 30% | 85% |
| 공격적 | KODEX 200 25% + 코리아밸류업 20% + KODEX 반도체 10% + PLUS 고배당주 15% | 국고채30년 15% + 종합채권(AA-이상) 15% | 70% |
| 중립형 | KODEX 200 15% + 코리아밸류업 15% + PLUS 고배당주 20% | 국고채30년 10% + 종합채권(AA-이상) 25% + CD금리 15% | 50% |
| 보수적 | KODEX 200 10% + 코리아밸류업 5% + PLUS 고배당주 15% | 종합채권(AA-이상) 40% + CD·KOFR금리 30% | 30% |
| 극보수적 | PLUS 고배당주 10% | 종합채권(AA-이상) 35% + CD·KOFR금리 55% | 10% |
40대(자산 확장기) 국장 위주 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | KODEX 200 20% + 코리아밸류업 20% + KODEX 반도체 15% + PLUS 고배당주 15% | 국내 채권혼합50 20% + 국고채30년 10% | 80% |
| 공격적 | KODEX 200 20% + 코리아밸류업 15% + KODEX 반도체 10% + PLUS 고배당주 20% | 국고채30년 10% + 종합채권(AA-이상) 15% + CD금리 10% | 65% |
| 중립형 | KODEX 200 10% + 코리아밸류업 15% + 고배당·은행고배당 20% | 종합채권(AA-이상) 35% + CD·KOFR금리 20% | 45% |
| 보수적 | 코리아밸류업 10% + 고배당·은행고배당 15% | 종합채권(AA-이상) 40% + CD·KOFR금리 35% | 25% |
| 극보수적 | PLUS 고배당주 10% | 종합채권(AA-이상) 30% + CD·KOFR금리 60% | 10% |
50대(은퇴 준비기) 국장 위주 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | KODEX 200 15% + 코리아밸류업 20% + KODEX 반도체 10% + 고배당·은행고배당 25% | 국내 채권혼합50 10% + 종합채권(AA-이상) 20% | 75% |
| 공격적 | KODEX 200 15% + 코리아밸류업 15% + 고배당·은행고배당 30% | 종합채권(AA-이상) 25% + CD·KOFR금리 15% | 60% |
| 중립형 | KODEX 200 5% + 코리아밸류업 10% + 고배당·은행고배당 25% | 종합채권(AA-이상) 35% + CD·KOFR금리 25% | 40% |
| 보수적 | 코리아밸류업 5% + 고배당·은행고배당 15% | 종합채권(AA-이상) 40% + CD·KOFR금리 40% | 20% |
| 극보수적 | PLUS 고배당주 5% | 종합채권(AA-이상) 25% + CD·KOFR금리 70% | 5% |
60대(연금 인출기) 국장 위주 모델
| 투자성향 | 위험자산(70% 한도) | 안전자산(규정상 100% 가능) | 실질 주식 |
|---|---|---|---|
| 극공격적 | KODEX 200 10% + 코리아밸류업 15% + 고배당·은행고배당 40% | 종합채권(AA-이상) 20% + CD·KOFR금리 15% | 65% |
| 공격적 | 코리아밸류업 15% + 고배당·은행고배당 35% | 종합채권(AA-이상) 30% + CD·KOFR금리 20% | 50% |
| 중립형 | 코리아밸류업 5% + 고배당·은행고배당 25% | 종합채권(AA-이상) 35% + CD·KOFR금리 35% | 30% |
| 보수적 | 고배당·은행고배당 15% | 종합채권(AA-이상) 35% + CD·KOFR금리 50% | 15% |
| 극보수적 | 없음 | 종합채권(AA-이상) 20% + CD·KOFR금리 80% | 0% |
20·30대: 반도체·밸류업 성장 엔진과 장기 적립
은퇴까지 20~35년이 남은 20·30대는 적립금 규모가 작고 매년 새 납입금이 크게 들어오므로, 단기 하락은 꾸준한 적립(분할 매수)으로 흡수할 수 있습니다. 미래에셋 글라이드 패스 연구가 젊은 층에 위험자산 70~80% 이상을 권하는 이유입니다.[11]
| 성향 | 설계 포인트 | 실질 주식 |
|---|---|---|
| 극공격적 | 위험자산 70%를 KODEX 200(25%)·코리아밸류업(20~25%)·KODEX 반도체(20~25%)로 채우고, 안전자산 30%는 ACE 삼성전자SK하이닉스플러스채권혼합50·SOL 코스피200채권혼합50으로 | 85% |
| 공격적 | 코스피200·밸류업·반도체에 PLUS 고배당주 10~15%를 더해 70%. 안전자산은 국고채30년(15~20%)과 종합채권(10~15%)으로 정통 주식 70 : 채권 30 | 70% |
| 중립형 | 위험자산 50~55% 중 고배당주를 15~20%로 높여 분배금 확보. 채권은 장기국채·종합채권·CD금리로 3분할 | 50~55% |
| 보수·극보수 | 전세·주택 자금 계획 등으로 변동성을 줄여야 할 때. 밸류업·고배당 위주 10~35%, 나머지는 종합채권과 KOFR·CD | 10~35% |
40대: 밸류업 코어와 고배당 현금흐름의 균형
40대는 적립금이 본격적으로 커지고 은퇴까지 10~15년이 남은 전환점입니다. 미래에셋증권 DC·IRP 투자가이드의 권고처럼 반도체 같은 단일 고변동 섹터는 줄이고, 현금흐름과 배당성향이 검증된 밸류업·금융·통신 고배당 비중을 늘립니다.[10]
| 40대 성향 | 구체적 ETF와 비중 | 기대 분배율 | 운용 포인트 |
|---|---|---|---|
| 극공격적(주식 80%) | KODEX 200 20% + 코리아밸류업 20% + KODEX 반도체 15% + PLUS 고배당주 15% / ACE 삼성전자SK하이닉스플러스채권혼합50 20% + KODEX 국고채30년액티브 10% | 연 2.9~3.3% | 채권혼합을 30%→20%로 낮추고 장기국채 10%로 급락 완충 |
| 공격적(65%) | KODEX 200 20% + 밸류업 15% + 반도체 10% + PLUS 고배당주 20% / 국고채30년 10% + 종합채권 15% + CD금리 10% | 연 3.4~3.8% | 위험자산을 65%로 두어 상승 시 한도 초과 예방, CD금리 10%는 저가 매수 재원 |
| 중립형(45%) | 밸류업 15% + KODEX 200 10% + PLUS 고배당주 10% + TIGER 은행고배당플러스TOP10 10% / 종합채권 35% + KOFR금리 20% | 연 3.8~4.2% | 주식 절반 가까이를 배당 ETF로, 매년 4% 안팎 분배금 |
| 보수적(25%) | 밸류업 10% + PLUS 고배당주 10% + 은행고배당 5% / 종합채권 40% + CD금리 35% | 연 3.6~4.0% | 중기 우량채와 무위험 단기금리로 연 4% 안팎 안정 복리 |
| 극보수적(10%) | PLUS 고배당주 10% / 종합채권 30% + CD금리 30% + KOFR금리 30% | 연 3.3~3.6% | 물가 방어용 배당주 10%만 둔 파킹 모델 |
50·60대: 시퀀스 리스크 방어와 월배당 인컴
50·60대는 운용 목적이 ‘불리기’에서 ‘지키며 꺼내 쓰기’로 바뀝니다. 은퇴 직전·직후의 큰 손실은 회복할 시간이 부족해 노후 자금을 영구적으로 줄이는데, 이를 수익률 순서 위험(시퀀스 리스크)이라고 부릅니다. NH투자증권 100세시대연구소가 제시한 TIF(목표인컴형) 개념처럼, 보유 ETF를 팔지 않고 배당과 이자로 연금의 상당 부분을 충당하도록 설계합니다.
- 극공격·공격형(주식 50~75%): 국민연금 등 다른 소득이 충분해 IRP를 70세 이후까지 굴릴 사람에게 적합. IT·성장주는 0~10%로 줄이고 PLUS 고배당주·은행고배당·코리아밸류업을 주력으로.
- 중립형(주식 30~40%): 가장 표준적인 은퇴 인컴 포트폴리오. 고배당·밸류업 30~40%, 종합채권 35%, CD·KOFR 25~35%.
- 현금 버킷: 앞으로 2~3년간 받을 연금액만큼은 항상 CD·KOFR 금리형에 둡니다. 주가가 떨어진 해에도 주식 ETF를 헐값에 팔 필요가 없습니다.
- 보수·극보수형(0~20%): 금리 변동 위험까지 줄이기 위해 30년 장기국채는 빼고 종합채권 20~40% + KOFR·CD 40~80%.
국장 위주 포트폴리오의 약점은?
| 약점 | 내용 | 보완 방법 |
|---|---|---|
| 단일 국가 집중 | 한국 경기·수출 사이클, 지정학 위험에 계좌 전체가 노출 | 연금저축에 미국 ETF를 담아 계좌 간 분산(6편), 또는 5편의 해외 혼합 모델 사용 |
| 섹터 쏠림 | KOSPI 200 자체가 반도체 비중이 높아 KODEX 반도체와 겹침 | 20·30대만 반도체 위성 비중 유지, 40대 이후 축소 |
| 국내주식 세제 이점 제한 | 국내 주식형 ETF 매매차익은 일반계좌에서도 비과세 | IRP에는 분배금이 큰 배당 ETF와 채권 ETF 위주로 |
| 금리 위험 | 국고채30년은 금리 상승기에 손실이 큼 | 보수형은 장기채 제외, 종합채권·KOFR 중심 |
다음 글에서는 미국 S&P500·나스닥100·배당다우존스와 적격 TDF를 섞은 해외투자 혼합 25개 모델을 같은 형식으로 비교합니다.
자주 묻는 질문
30대 IRP 포트폴리오는 주식을 얼마나 담아야 하나요?
성향에 따라 다릅니다. 이 연재의 국장 위주 모델에서 30대는 극공격 85%, 공격 70%, 중립 50%, 보수 30%, 극보수 10%의 실질 주식 비중을 둡니다.
국내 ETF만으로 IRP를 운용해도 괜찮나요?
환율 위험이 없고 배당 현금흐름이 크다는 장점이 있지만 한국 한 나라에 집중됩니다. 연금저축 등 다른 계좌에서 해외 자산을 보유하고 있다면 IRP는 국내 위주로 두는 방법도 합리적입니다.
은퇴 직전에는 어떤 ETF 비중을 늘려야 하나요?
반도체 등 고변동 섹터를 줄이고 고배당·밸류업 ETF, 우량 종합채권, CD·KOFR 금리형 비중을 늘립니다. 특히 2~3년치 연금액은 금리형 ETF에 두는 현금 버킷을 권합니다.
채권혼합50 ETF는 몇 살까지 쓰는 게 좋나요?
이 모델에서는 극공격형 기준 20·30대 30%, 40대 20%, 50대 10%로 줄이고 60대에는 쓰지 않습니다. 은퇴가 가까울수록 주식 노출보다 원금 방어가 중요하기 때문입니다.
자료 출처
- [11] 미래에셋자산운용, 「연금상품 운용원칙(글라이드 패스)」, 2026.10 열람. 원문
- [10] 미래에셋증권, 「개인연금 투자 가이드(2026년 4월)」, 2026.04. 원문