
배터리 3사 비교에서 중요한 것은 생산능력의 크기보다 이익의 질입니다. LG에너지솔루션·삼성SDI·SK온을 CATL·BYD와 비교하며, 세액공제·일회성 이익을 구분하고 북미 ESS 전환과 공장 가동률을 함께 살펴봅니다.
핵심 요약
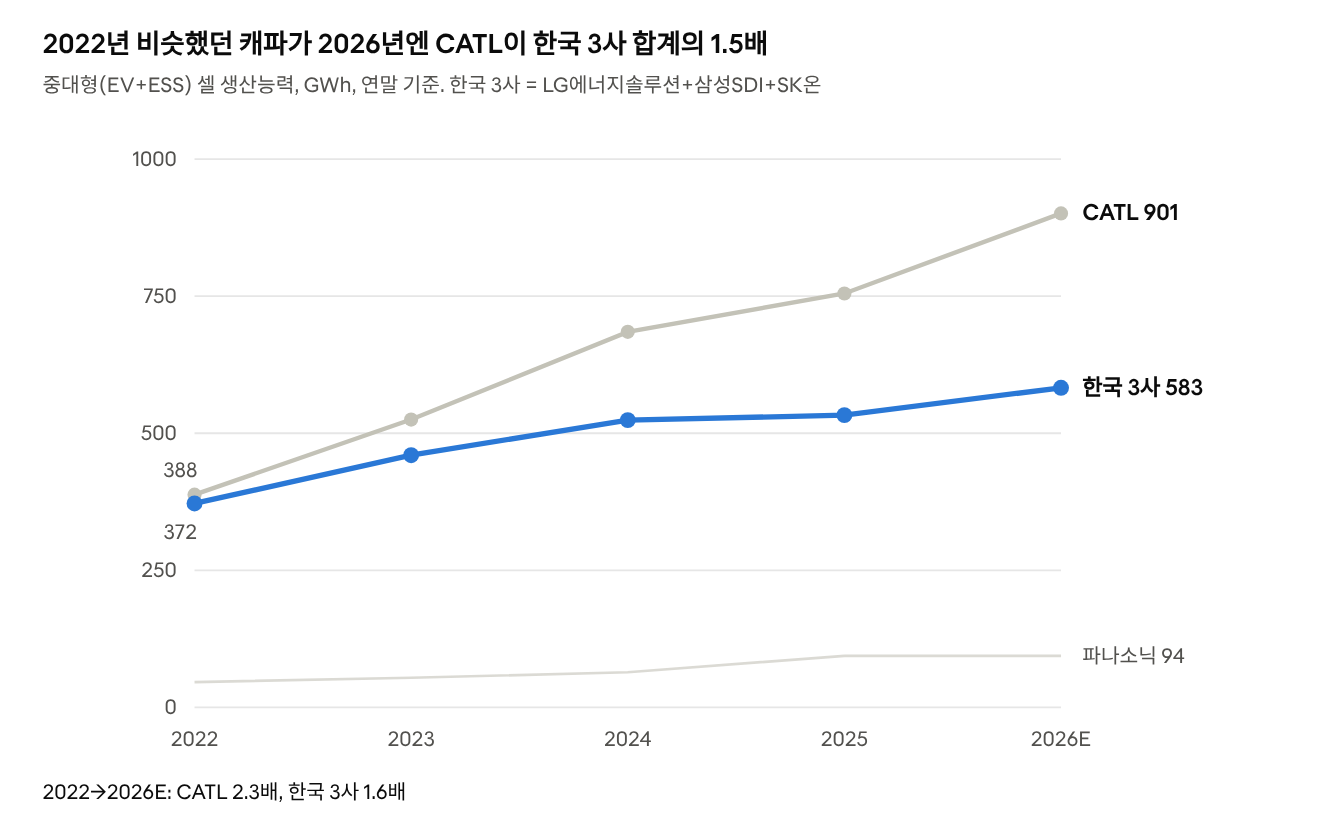
① 캐파: 2026년 말 CATL 901GWh, 한국 3사 합계 583GWh(1.5배 차). 한국 공장 가동률은 36~53%로, 90% 안팎을 돌리는 CATL·BYD와 대조됩니다.
② 실적: LG에너지솔루션 3분기 영업이익 7,560억 원(45X 제외 3,391억), 삼성SDI 2분기 2,038억 원(7분기 만 흑자, 45X 제외 961억), SK온 2분기 8,218억 원(일회성 포함).
③ 미국 ESS 캐파(2026년 말E): LG에너지솔루션 58GWh, 삼성SDI 30GWh, SK온 4GWh. 현지 공급이 2027년 수요의 98%를 덮을 수 있다(삼성증권).
④ 유럽: 중국계 캐파(174GWh)가 2026년 처음 한국(153GWh)을 넘어섭니다.
한 줄 결론: 규모와 수익성은 CATL이 압도적입니다. CATL의 2026년 상반기 순이익(432.8억 위안, 약 8.6조 원)은 한국 3사의 분기 영업이익을 모두 합친 것보다 몇 배 큽니다. 한국 3사의 차별점은 「미국에서 팔 수 있는 배터리」라는 정책 적격성이고, 3사의 명암은 북미 ESS 전환 속도가 갈랐다(LG에너지솔루션 > 삼성SDI > SK온).
「2차전지 산업·기업분석 리포트(2026.10)」 4편 시리즈의 3편입니다. 한·중·일 셀 업체 비교표와 최근 실적, LG에너지솔루션·삼성SDI·SK온 기업분석, 그리고 생산능력(캐파)·라인 증설 현황을 다룹니다.
2차전지 산업분석 시리즈(4편)
2차전지 [1/4] K배터리 북미 점유율의 진실: EV -46.5%, ESS 19.7%와 미국 정책 총정리
2차전지 [2/4] 배터리 종류 총정리: NCM·LFP·LMR·소듐·전고체 기술 비교와 수요처 지도
③ 셀 3사 vs CATL·BYD 비교와 캐파·실적 분석 (이 글)
1. 배터리 3사 비교: CATL·BYD와 무엇이 다른가
| 기업(국적) | EV 사용량 2026.1~8(점유율) | ESS 출하 2026 상반기(점유율) | 2026E 캐파 | 주력 화학·폼팩터 | 강점 | 약점·리스크 |
|---|---|---|---|---|---|---|
| CATL(중) | 333.0GWh(39.4%) | 125.0GWh(27.1%) | 901GWh(JV 포함) | LFP·NCM·소듐, 각형 CTP | 원가·규모·기술 속도, 헝가리 100GWh | 미국 PFE·EO 배제, 유럽 IAA FDI 요건 |
| BYD(중) | 127.9GWh(15.1%) | 35.7GWh(7.7%) | – | LFP 블레이드(CTB) | 차·배터리 수직계열화, 1.5MW 충전 | 중국 내수 부진(국내 인도 -33.6%) |
| LG에너지솔루션(한) | 68.3GWh(8.1%) | 12.0GWh(2.6%), 북미 13.6% | 308GWh | 하이니켈 파우치·원통형(46), 미국 LFP | 북미 ESS 한국계 1위, 46시리즈 수주 | 자동차 적자, 가동률 52.8% |
| CALB(중) | 44.4GWh | 31.5GWh(6.8%) | – | LFP·NCM 각형 | 가격 | 해외 거점 초기 |
| 궈쉬안 Gotion(중) | 41.5GWh | 20.8GWh(4.5%) | – | LFP·LMFP | VW 연계, 슬로바키아 | 미국 사업 제한 |
| 파나소닉(일) | 29.7GWh(3.5%) | – | 94GWh | NCA 원통형 2170 | 미국 73GWh(네바다·캔자스), 데이터센터 ESS | 4680 양산 재연기, 고객 집중 |
| EVE(중) | 29.5GWh | 48.0GWh(10.4%) | – | LFP 각형, 46 원통형 | ESS 2위, 헝가리 28GWh | 미국 봉쇄 |
| SK온(한) | 24.9GWh(2.9%) | 미미 | 117GWh | 하이니켈 파우치, ESS LFP 전환 | 미국 테네시·조지아 단독 공장 | 가동률 36.4%, ESS 후발 |
| 삼성SDI(한) | 약 14GWh(약 1.7%) | 6.4GWh(1.4%), 북미 6.1% | 158GWh | 각형 NCA·LFP, 원통형 46 | 데이터센터 UPS·BBU, 전고체 2027 | EV 고객 이탈(BMW 일부 CATL로) |
| 하이티움(중) | – | 46.2GWh(10.0%), 북미 17.2% | – | ESS 전용 대형 LFP | ESS 특화 원가 | 미국 EO 14421 직격 |
| AESC(중국 엔비전 소유) | – | 4.6% | 유럽 27GWh | LFP·NCM | 미·유럽 거점 | PFE 적격성 불확실 |
출처: EV는 SNE리서치(글로벌이코노믹 인용), ESS는 SNE리서치(CnEVPost 인용), 캐파 자료: 삼성증권 「2차전지 6월 월보」(2026.6.2). 생산능력과 수급은 보고서의 추정치이며 실제 생산·판매량과 다릅니다.
2. 최근 실적 비교와 이익의 질
| 기업 | 기간 | 매출 | 이익 | 세액공제·일회성 |
|---|---|---|---|---|
| CATL | 2026년 상반기 | 2,769억 위안(+54.8%) | 순이익 432.8억 위안(+42%), 매출총이익률 23.9%(해외 30.0%) | 200~400억 위안 자사주 매입·소각 |
| LG에너지솔루션 | 2026년 3분기(잠정) | 9조 6,434억 원(+59%) | 영업이익 7,560억 원 | 45X 4,169억 원, 제외 시 3,391억 원(3.7%) |
| 삼성SDI | 2026년 2분기 | 3조 7,688억 원(+18.5%) | 영업이익 2,038억 원(7분기 만 흑자) | 45X 1,077억 원, 제외 시 961억 원 |
| SK온 | 2026년 2분기 | 2조 9,460억 원 | 영업이익 8,218억 원(사상 최대) | 재고 관련 이익·고객 보상금 등 일회성 포함 |
| 파나소닉 에너지 | FY2025(2025.4~2026.3) | 매출 +13% | – | 데이터센터 ESS가 차량용 감소 상쇄. FY2028 데이터센터 ESS 매출 목표 9,500억 엔 |
한국 3사 흑자의 상당 부분은 45X 세액공제와 완성차사 보상금에서 나옵니다. 보상금은 고객이 최소 구매량을 채우지 못해 물어주는 돈으로 반복되지 않습니다. 반면 CATL은 해외 매출총이익률 30%로 해외에서 더 많이 법니다.
CATL은 10월 21일 3분기 실적을 공시했습니다. 3분기 매출 1,652억 위안, 지배주주 순이익 212억 위안(비경상 제외 189억 위안)이고, 1~9월 매출은 4,421억 위안으로 56% 늘었습니다. 다만 1~9월 영업활동 현금흐름은 616억 위안으로 24% 줄었다(매출채권·재고 증가). 순이익은 영업이익이 아니므로 한국 기업 영업이익과 직접 비교하면 안 됩니다. 2025년 CATL 배터리 판매량은 661GWh, 생산능력은 772GWh였습니다.
3. 포지셔닝: 한국은 정책 적격성, 중국은 원가로 이깁니다
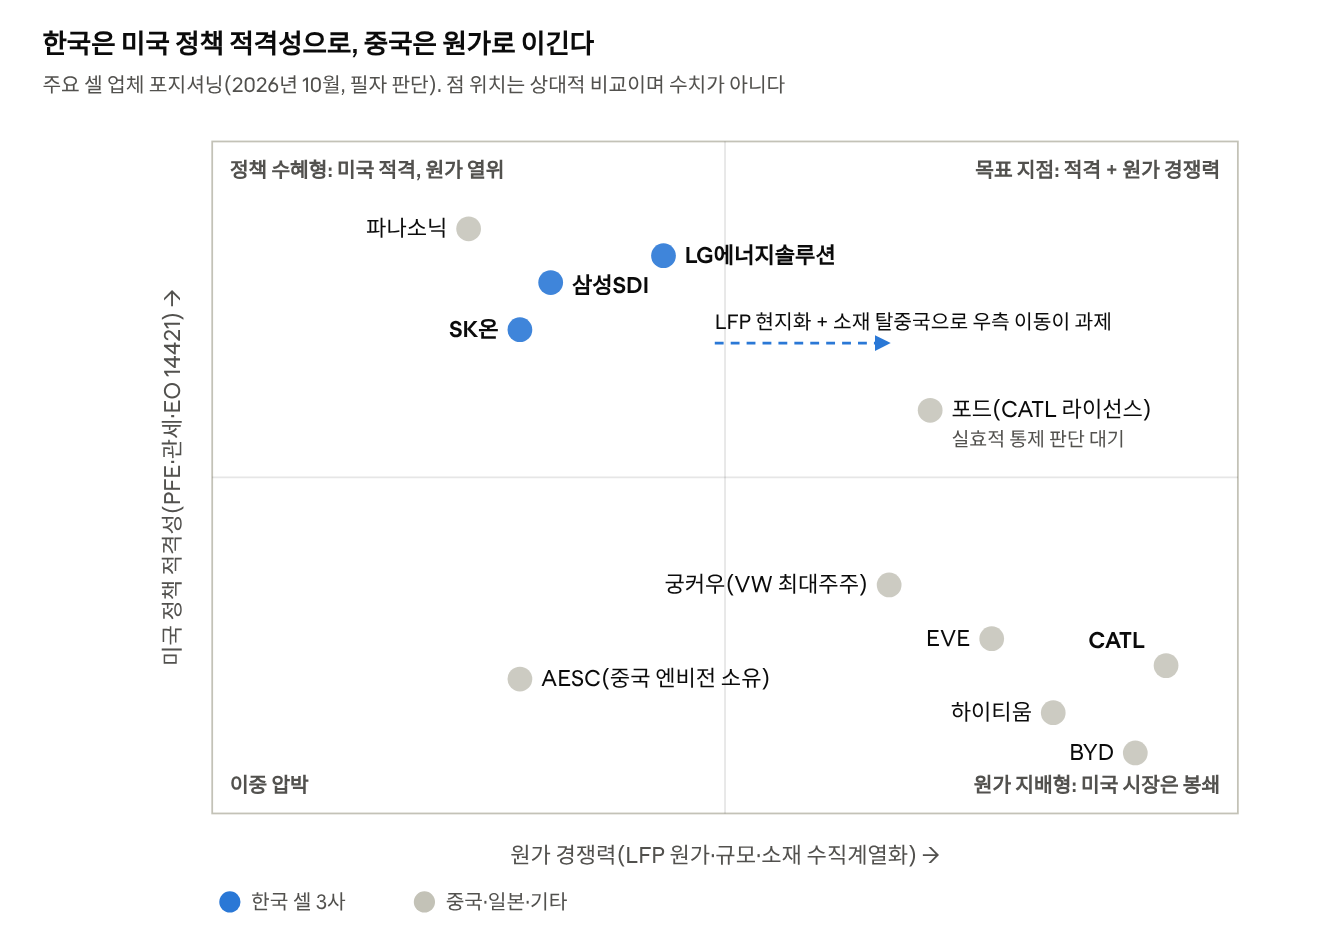
한국 3사와 파나소닉은 왼쪽 위(미국 적격, 원가 열위)에, 중국 주요사는 오른쪽 아래(원가 우위, 미국 봉쇄)에 모여 있습니다. CATL 기술 라이선스로 지은 포드 켄터키 ESS 공장(연 20GWh, 2027년 목표)은 양쪽을 다 가지려는 시도라 가장 큰 경쟁 변수입니다. 한국 기업의 숙제는 2028년 비중국 요건이 70%로 오르기 전에 LFP 원가를 낮춰 오른쪽으로 이동하는 것입니다.
국내 셀 3사 한눈에 비교
| 항목 | LG에너지솔루션 | 삼성SDI | SK온 |
|---|---|---|---|
| 2026E 중대형 캐파 | 308GWh | 158GWh | 117GWh |
| 가동률 | 52.8%(2026 상반기) | 약 50%(2025) | 36.4%(2026 상반기) |
| 최근 분기 영업이익 | 7,560억 원(3Q26, AMPC 제외 3,391억) | 2,038억 원(2Q26, AMPC 제외 961억) | 8,218억 원(2Q26, 일회성 포함) |
| 미국 ESS 캐파(2026년 말E) | 58GWh | 30GWh | 4GWh |
| 핵심 고객 | 테슬라, GM, 현대차, VW, 혼다, 스텔란티스, 리비안, 벤츠 | BMW, 스텔란티스, 현대차(유럽), 미국 에너지기업 | 현대차, VW, 벤츠, 포드(축소) |
| 차별화 포인트 | 북미 ESS 한국계 1위, 46시리즈, LMR | 데이터센터 UPS·BBU, 전고체 | 현대차 동맹, 파우치 LFP ESS |
4. LG에너지솔루션: 북미 ESS가 최대 사업으로
- 실적: 2026년 2분기 매출 7조 5,602억 원, 영업이익 1,133억 원(AMPC 2,410억 제외 시 -1,277억). 3분기는 매출 9조 6,434억 원, 영업이익 7,560억 원으로 뛰었고 AMPC를 빼도 3,391억 원 흑자입니다. 45X를 제외한 영업이익도 흑자지만, 고객사 일회성 보상금이 포함돼 있어 이를 곧바로 본업의 구조적 흑자 전환으로 보기는 어렵습니다. 신한투자증권은 보상금을 약 4,000억 원으로 추정했으며, 보상금의 영업이익 기여액과 후속 분기 수익성을 따로 확인해야 합니다.
- ESS: 2025년 신규 ESS 수주 90GWh, 누적 140GWh 이상이며 2026년에도 90GWh 이상이 목표입니다. 삼성증권은 ESS 매출이 2026년 상반기 4.15조 원(이익률 3%)에서 하반기 6.46조 원(12%)으로 늘고 3분기부터 최대 매출원이 될 것으로 봤습니다. ESS 매출 비중은 2026년 36% → 2027년 47%, AMPC는 1.4조 → 3.9조 원 전망.
- 수주: 테슬라 각형 LFP 43억 달러(2025.7), DTE 에너지(2026.5), 2028년 공급 개시 차세대 ESS(총비용 15% 절감). 테슬라 배터리 조달 중 LG에너지솔루션 비중은 2024년 23% → 2026년 33%(삼성증권).
- 기술: 46시리즈는 오창에서 4695 양산 중이고 미국 애리조나(36GWh)에서 2026년 말부터 양산합니다. 리비안 67GWh, 벤츠 150GWh, BMW, 체리 8GWh 수주. GM과 LMR 각형 셀을 2028년 양산하고 리튬황·건식전극을 개발 중입니다.
- 리스크: 2025년 12월 포드가 9조 6,030억 원(75GWh) 계약을 해지했고 FBPS 3.9조 원 계약도 해지됐습니다. 폴란드 캐파는 80 → 60GWh로 줄고, VW은 하이니켈에서 미드니켈로 사양을 바꿨습니다. 자동차 부문은 원통형을 빼면 여전히 적자입니다.
5. 삼성SDI: 데이터센터·미국 ESS로 흑자 복귀, 전고체가 장기 카드
- 실적: 2025년 매출 13조 2,700억 원, 영업손실 1조 7,200억 원. 2026년 2분기 매출 3조 7,688억 원, 영업이익 2,038억 원으로 7분기 만에 흑자. 3분기 컨센서스는 약 1,300~1,650억 원.
- 일회성 이익 주의: 3분기 영업이익 컨센서스는 3개월 새 148억 → 1,251억 원으로 8배 올랐지만 대부분 일회성입니다. ① 완성차사 최소 구매 물량 미달 보상금(고객사·금액 미공개), ② GM 합작(시너지셀즈) 지분 49.99% 인수에 따른 약 1,500억 원(NH투자증권 추정). 본업 회복을 볼 때는 둘 다 빼고 봐야 합니다.
- 데이터센터: 국내 생산 UPS(LMO 기반, 고수익)와 BBU, 전동공구가 실적을 끌었습니다. 상반기 북미 출하 중 1.6GWh가 AI 데이터센터용이었습니다.
- 미국 ESS: StarPlus Energy(인디애나)에서 2025년 4분기 NCA ESS, 2026년 10월 각형 LFP ESS 양산. 미국 ESS 캐파 30GWh, 수주가 2029년까지 캐파 상당 부분을 채웁니다. 뉴칼라일(1단계 27GWh)은 2027년 단독 양산 목표.
- 수주·조달: 미국 에너지기업 약 1.5조 원(2026~2029, NCA+LFP), 미공개 미국 자동차 기업(테슬라 추정) LFP(2026.1), 엘앤에프 LFP 양극재 약 1.6조 원(2027년부터 3년), 포스코퓨처엠 LFP 양극재 약 6조 원(2026.10).
- 재무·기술: 삼성디스플레이 지분 일부를 4조 4,499억 원에 매각해 투자 재원 확보. 황화물계 전고체 2027년 하반기 울산 양산 목표, 현대차그룹과 로봇 전용 배터리 공동 개발.
- 리스크: 최대 고객 BMW 판매 감소, 일부 PHEV 물량 CATL 이탈(2026년 1~4월 EV 배터리 -24%). EV 부문 회복이 가장 늦습니다.
6. SK온: 구조조정과 현대차 동맹, ESS는 후발주자
- 실적: 2026년 2분기 매출 2조 9,460억 원, 영업이익 8,218억 원으로 사상 최대지만 1조 원이 넘는 재고 관련 이익과 고객 보상금 등 일회성이 큽니다. 상반기 가동률 36.4%로 3사 중 가장 낮습니다.
- 구조 재편: 포드와의 BlueOval SK를 해체해 테네시 공장을 단독 운영(2026년 5월 단독 법인, 2028년 양산 목표). 현대차 합작 조지아 바토우(35GWh)는 2026년 7월 상업생산.
- 고객 변화: 2026년 1~4월 VW향 +98%(MEB 공급선 변화), 포드향 -35%.
- ESS: 조지아 단독 공장 일부를 LFP ESS 라인으로 바꿔 연내 양산, 서산 2공장도 ESS 전환. NeoVolta 9GWh, Flatiron 1GWh 수주, 2026년 ESS 수주 목표 20GWh 이상. ESS 시스템 「GRIDON Gen 2」(DC 블록 + PCS 결합 AC 블록)는 2027년 3분기 상업생산 목표. 포스코퓨처엠과 약 1.1조 원 LFP 양극재 계약(2026.9).
- 리스크: ESS 전환이 경쟁사보다 1년가량 늦고 미국 ESS 캐파가 작습니다. 누적 적자와 차입 부담이 커 모회사 SK이노베이션의 지원 여력이 변수입니다.
한 줄 평가
- LG에너지솔루션: 미국 정책 수혜를 실적으로 가장 먼저 증명하는 중. 2027년 AMPC·ESS 성장이 핵심 숙제.
- 삼성SDI: EV는 약하지만 데이터센터·ESS·전고체라는 미래 옵션이 가장 뚜렷합니다.
- SK온: 현대차·VW 물량으로 버티며 ESS로 따라가는 단계. 일회성을 뗀 수익성 확인이 필요합니다.
7. 생산능력(캐파)·라인 증설 현황
2026년 말 한국 3사의 중대형 셀 캐파는 합계 583GWh, CATL 단독은 901GWh다. 한국 공장 가동률은 36~53%입니다. 그래서 지금 한국 기업의 투자는 「신규 증설」보다 「라인 전환·일정 조정」이 중심입니다. SK증권은 국내 3사의 2026년 캐파 증가분(109GWh)이 수요 증가분(50GWh 미만)의 2배라고 봤습니다.
미국: ESS 캐파가 2027년 수요를 거의 따라잡습니다
| 기업 | 미국 ESS 셀 캐파 2025년 말 | 2026년 말E | 비고 |
|---|---|---|---|
| LG에너지솔루션 | 17GWh | 58GWh | 홀랜드·랜싱·오하이오·테네시·캐나다 |
| 삼성SDI | 7GWh | 30GWh | StarPlus 인디애나 |
| SK온 | 0 | 4GWh | 조지아 전환 |
| 테슬라(자체 LFP) | 0 | 7GWh | 2026년 1분기 초기 생산 |
| 닛산·AESC | 7GWh | 7GWh | 테네시 라인 활용 |
| 포드 에너지(CATL 라이선스) | 0 | 20GWh | 켄터키, 양산은 2027년 |
| 합계 | 31GWh | 126GWh | 한국 3사 24 → 92GWh |
삼성증권은 미국 ESS 수요를 2026년 107GWh, 2027년 128GWh로 보고, 현지 공급이 2027년 수요의 98%(한국 3사 72%)를 덮는다고 추정했습니다. 즉 2027년부터는 미국 내 적격 생산자끼리 가격 경쟁이 시작될 수 있습니다. 반대로 SNE리서치는 2030년 북미 출하를 214GWh로 훨씬 강하게 봅니다.
EV쪽 미국 신규 가동은 현대차–LG 조지아(2026.4), 현대차–SK온 바토우 35GWh(2026.7), 파나소닉 캔자스(목표 32GWh, 2028년부터 데이터센터용 추가), LG에너지솔루션 애리조나 46시리즈 36GWh(2026년 말)입니다. 삼성SDI 뉴칼라일(27GWh)은 2027년으로 밀렸습니다.
유럽: 중국계 증설 속도가 한국을 추월
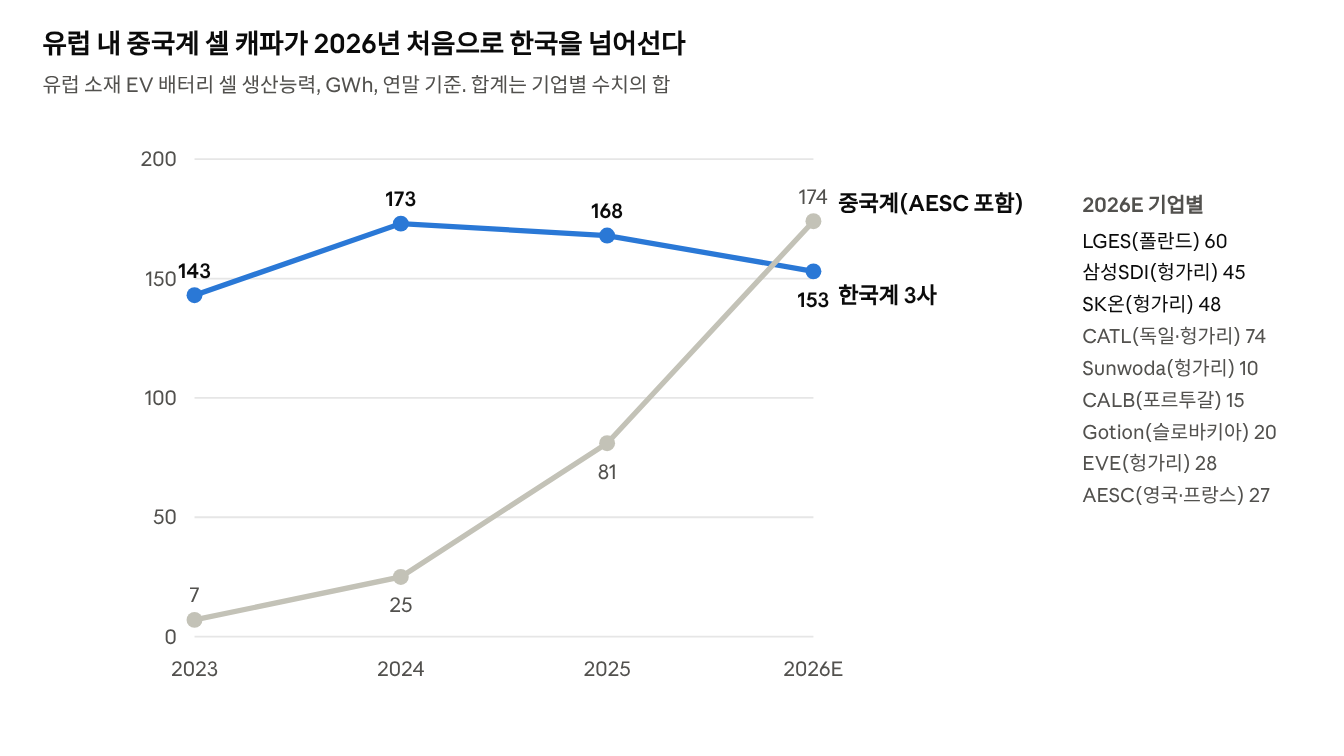
한국계는 LG에너지솔루션 폴란드가 80 → 60GWh로 줄면서 내려가고, 중국계는 CATL 헝가리 데브레첸(최종 100GWh)과 EVE·CALB·Sunwoda 신규 공장으로 급증합니다. BNEF는 2030년 유럽 배터리 캐파의 33%를 중국 본사 기업이 갖게 된다고 봅니다. 중국산 ESS 해외 수주도 2026년 상반기 298GWh(+83%) 중 유럽이 약 120GWh로, 미국에서 막힌 물량이 유럽으로 향하고 있다(Caixin).
변수는 EU 산업가속화법(IAA)입니다. 공공조달·보조금을 받으려면 셀 등 핵심 부품 3개(발효 3년 후 셀·양극재·BMS 포함 5개)가 역내산이어야 하고, FTA·GPA 체결국인 한국산은 역내산으로 인정됩니다. 반면 글로벌 캐파 40% 이상 국가의 1억 유로 이상 투자에는 지분 49% 이하·JV·기술 이전 등 FDI 조건이 붙어 중국 기업에 불리합니다. 법안은 아직 협상 단계입니다.
국내·기타 주요 라인 변화
| 기업 | 거점 | 내용 | 상태 |
|---|---|---|---|
| LG에너지솔루션 | 오창 | 46시리즈(4695) 양산 | 2025년 말 가동 |
| LG에너지솔루션 | 폴란드 브로츠와프 | 캐파 축소, 일부 ESS·46시리즈(벤츠) 검토 | 80 → 60GWh |
| 삼성SDI | 울산 | 전고체 양산 라인 | 2027년 하반기 목표 |
| 삼성SDI | 헝가리 괴드 | 현대차 유럽향 볼륨 EV로 가동률 개선 | 45GWh 유지 |
| SK온 | 서산 2공장 | ESS 라인 전환(587억 원) | 2026년 진행 |
| CATL | 헝가리 데브레첸 | 총 73억 유로, 100GWh | 1공장 가동 |
| EVE | 헝가리 | 28GWh | 가동 |
| 파나소닉 | 멕시코 | 데이터센터 ESS 모듈 | FY2026~2028 3,500억 엔 투자 |
8. 캐파 숫자를 읽을 때 주의할 점
- 명목 캐파는 판매량이 아닙니다: 실제 생산량 = 명목 캐파 × 가동 기간 × 가동률 × 양품 수율이고, 그중 고객 인증을 받은 물량만 팔립니다. 7월에 가동한 40GWh 라인은 그해 40GWh를 만들 수 없습니다.
- 같은 공장을 두 번 세지 않기: 랜싱 35GWh는 ESS용 LFP와 EV용 NCM이 섞여 있어 전량 ESS가 아닙니다. 「북미 ESS 50GWh+」도 공장별 숫자의 합이 아닙니다.
- 캐나다 공장은 45X 대상이 아닙니다: 북미 전체 캐파에 45달러/kWh를 곱하는 계산은 과대평가입니다. 합작공장의 45X도 지분만큼만, 고객과 나눌 수도 있습니다.
- 미래 거점은 미래로: SK온 테네시(2028년), 삼성SDI 뉴칼라일(2027년), 파나소닉 캔자스(램프업 중)는 현재 가동 캐파가 아닙니다.
- EV→ESS 전환은 원료만 바꾸는 일이 아닙니다: 전극 조성·코팅량, 셀 크기·탭·용접, 전해액 주입·화성 조건, 장기 수명 검증, 모듈·랙·PCS 연결이 바뀝니다. 건물·전력·드라이룸은 재사용하지만 장비가 모두 재사용되지는 않습니다.
자주 묻는 질문(FAQ)
Q1. 한국 배터리 3사 중 북미 ESS에서 가장 앞선 곳은?
LG에너지솔루션입니다. 2026년 상반기 북미 ESS 점유율 13.6%, 2026년 말 미국 ESS 캐파 58GWh(삼성증권 추정)로 3사 중 가장 크고, 테슬라 43억 달러 각형 LFP 계약 등 누적 ESS 수주 140GWh 이상을 확보했습니다.
Q2. CATL과 한국 3사의 생산능력 차이는?
2026년 말 기준 CATL 901GWh(JV 포함), 한국 3사 합계 583GWh로 약 1.5배입니다. 2022년에는 비슷했지만 CATL이 2.3배, 한국이 1.6배 늘면서 격차가 벌어졌습니다. 가동률도 CATL·BYD는 90% 안팎, 한국은 36~53%입니다.
Q3. 삼성SDI 3분기 실적에서 일회성 이익은 무엇인가?
완성차사의 최소 구매 물량 미달 보상금과 GM 합작 지분 인수에 따른 약 1,500억 원(추정) 이익입니다. 본업 회복을 판단하려면 이 둘과 45X 세액공제를 빼고 봐야 합니다.
Q4. 미국 ESS 시장이 공급과잉이 될 수 있나?
삼성증권 추정으로는 현지 캐파가 2027년 수요의 98%를 덮습니다. 그 시점부터 적격 생산자끼리 가격 경쟁이 시작될 수 있어, 장기 수주를 확보한 기업과 아닌 기업의 차이가 커집니다. 반면 SNE리서치는 2030년 북미 출하를 214GWh로 더 강하게 봅니다.
출처
- SNE리서치(글로벌이코노믹·CnEVPost 인용), 삼성증권 「2차전지 2026 하반기 전망」(2026.6.18)
- 각사 실적 발표·공시: LG에너지솔루션, 삼성SDI, SK이노베이션, CATL(공고 2026-097), 파나소닉
- 디지털데일리, 비즈워치, 비즈한국, NH투자증권, 데일리안, SK증권, 글로벌이코노미, Caixin, BNEF
이 글은 2026년 10월 기준 공개 자료를 정리한 산업 분석이며 투자 권유가 아닙니다. 사진 저작권은 각 출처 기업에 있습니다.