
인텔 주가가 2026년 10월 30일 하루 만에 28.58% 떨어져 65.76달러로 마감했다. 3분기 실적은 시장 예상을 넘겼는데도 그렇다. 시장을 흔든 건 4분기 전망이다. 조정 EPS 전망이 0.25달러로 예상 0.43달러보다 42% 낮았고, 메모리 가격 급등으로 PC 수요가 꺾였으며, CFO는 2027년 잉여현금흐름 흑자가 어려울 수 있다고 했다. 이 글은 실적, 사업 구조, 파운드리, 경쟁사, 시나리오, 밸류에이션까지 한 편으로 정리한 인텔 딥다이브다.
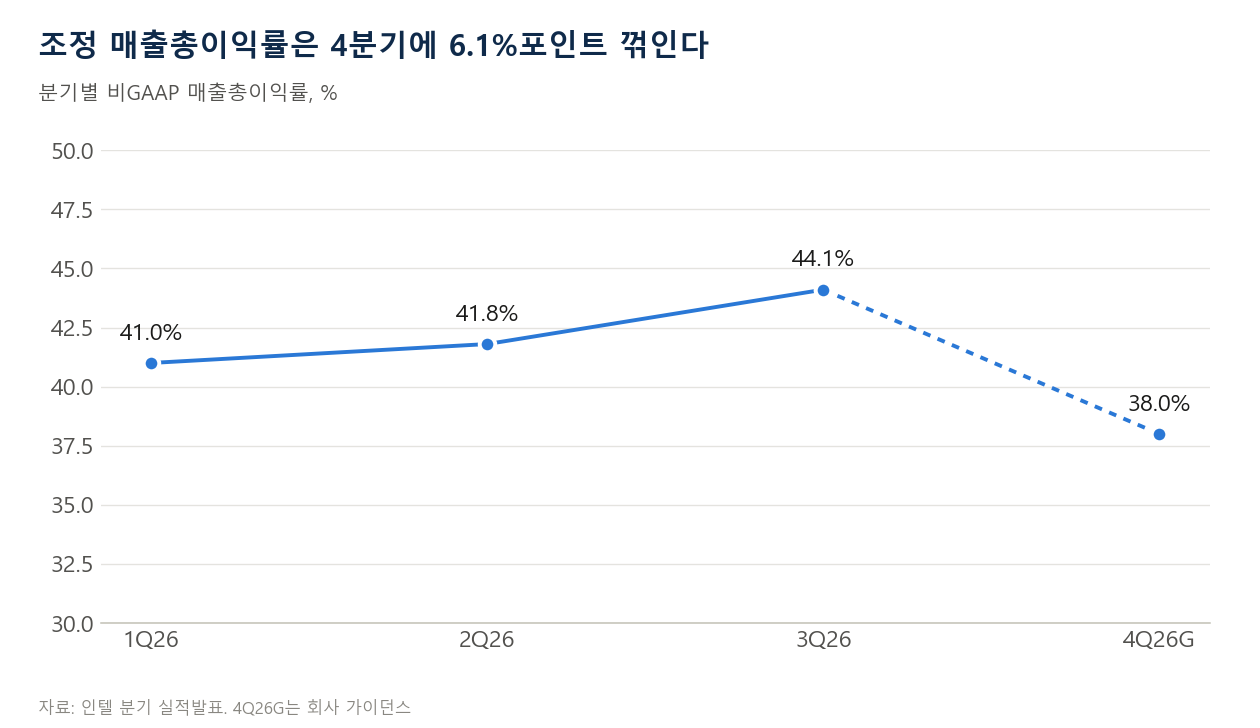
- 3분기 매출 165억 달러, 조정 EPS 0.52달러로 회복은 확인됐다. 문제는 4분기 조정 매출총이익률 38.0% 전망이다.
- 매출이 6% 줄 때 영업이익은 54% 줄어든다. 공장을 직접 돌리는 회사의 고정비 구조 때문이다.
- 서버 매출은 78% 늘었지만 공급이 2028년까지 빠듯하다. PC 공백을 바로 메우지 못한다.
- 파운드리 매출 67억 달러 중 외부 고객은 4.11억 달러, 6%뿐이다.
- 65.76달러는 2027년 예상 EPS의 약 31배다. 지금 가격을 설명하려면 2028년 EPS 3달러 이상이 필요하다.
인텔 주가는 왜 하루 만에 28% 떨어졌나
실적은 10월 29일 미국 장 마감 뒤에 나왔다. 주가 반응은 다음 날 정규장에서 나왔다. 전일 종가 92.07달러가 65.76달러가 됐고, 거래량은 평소의 네다섯 배인 4억 5천만 주까지 늘었다. 시간외 거래에서는 64.88달러까지 더 내려갔다.
야후 파이낸스에 따르면 1973년 5월 이후 기록에서 두 번째로 큰 일일 낙폭이다. 이보다 더 빠진 날은 1974년 7월 5일 하나뿐이다. 2024년 8월 2일의 약 26% 급락도 넘어섰다.
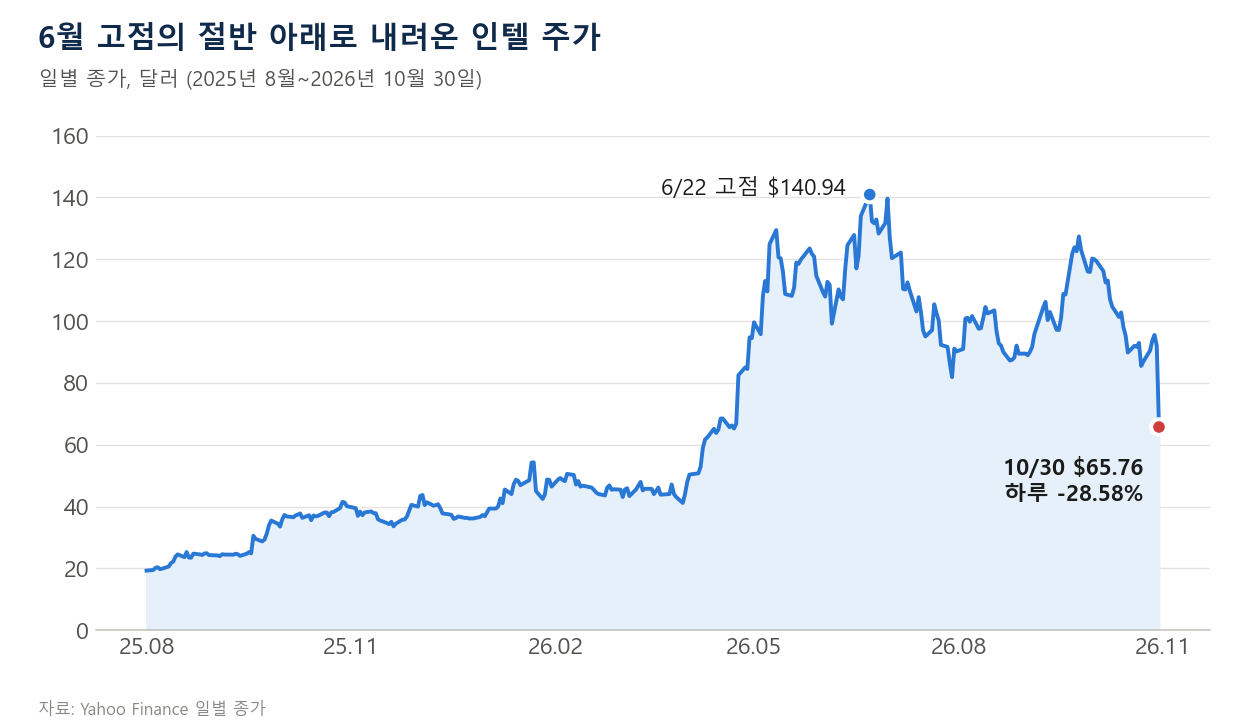
차트를 넓게 보면 다른 면도 보인다. 2025년 말 주가가 36.90달러였으니 이렇게 빠지고도 올해 수익률은 약 +78%다. 연초부터 6월까지 거의 네 배가 오른 주식이었다. 기대가 높았던 만큼 인텔 주가가 꺾일 때 나오는 매물도 컸다.
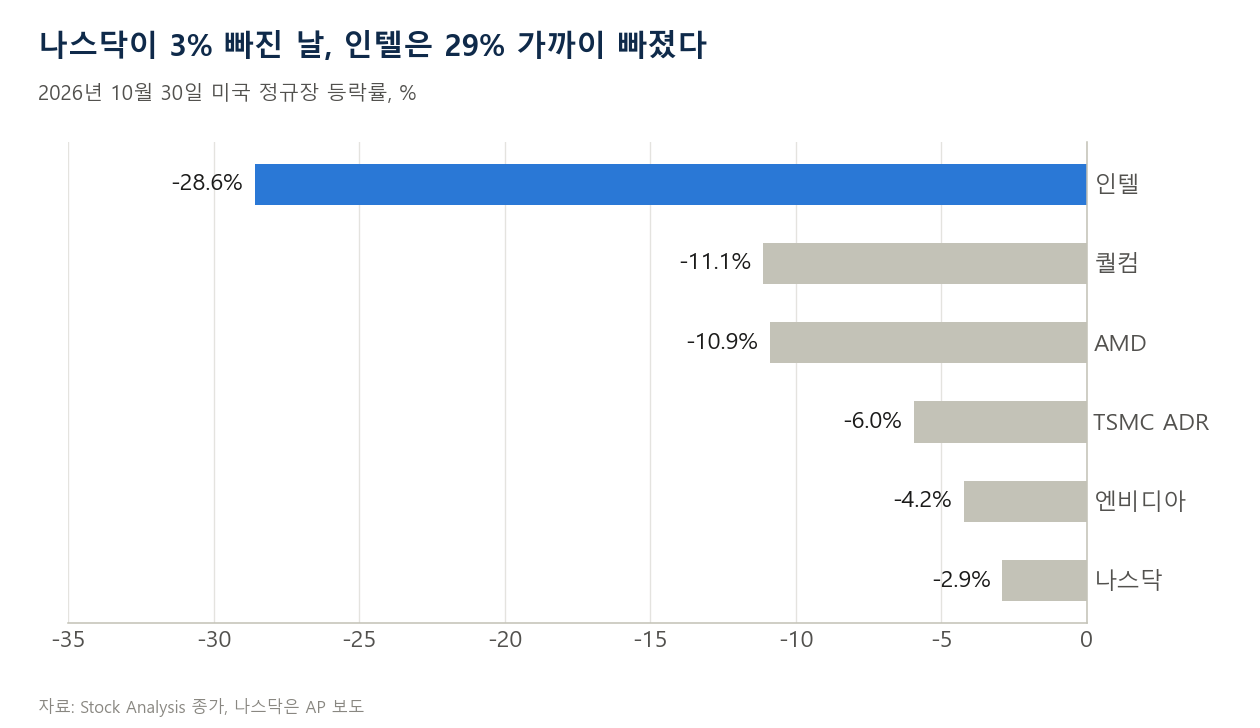
인텔 주가가 급락한 같은 날 나스닥은 약 2.9% 내렸다. 퀄컴과 AMD도 11% 안팎 빠졌지만 인텔과의 격차는 크다. 시장의 위험회피에 회사 고유의 충격이 겹친 셈이다. 다만 하루 수익률만으로 원인별 기여도를 숫자로 나눌 수는 없다.
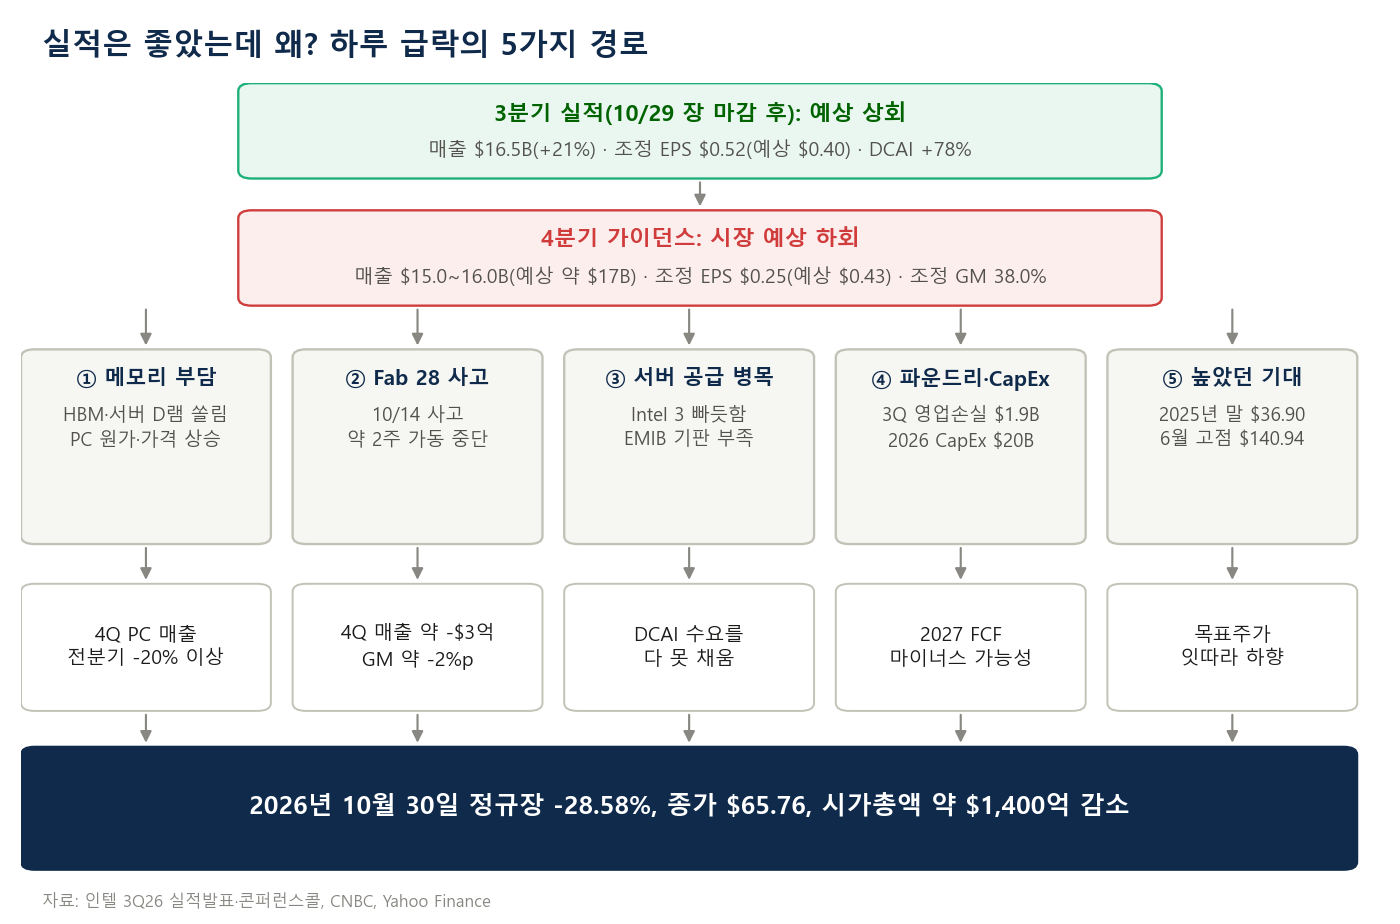
인텔 주가는 실적 자체보다 기대와 전망의 간격에 반응했다. 급락 후에도 연초보다 높은 가격이라는 점을 함께 봐야 한다.
3분기 실적은 좋았는데 4분기 전망은 왜 충격이었나
| 항목 | 3분기 실적 | 4분기 가이던스 | 4분기 시장 예상 |
|---|---|---|---|
| 매출 | 165.1억 달러 (+21%) | 150~160억 달러 | 약 170억 달러 |
| 조정 매출총이익률 | 44.1% | 38.0% | – |
| GAAP 매출총이익률 | 43.0% | 37.1% | – |
| 조정 EPS | 0.52달러 (예상 0.40) | 0.25달러 | 0.43달러 |
| GAAP EPS | 0.60달러 | 0.10달러 | – |
3분기 조정 EPS는 시장 예상보다 30% 높았다. 4분기 전망은 예상보다 42% 낮았다. 주식시장은 끝난 분기보다 다음 분기를 먼저 보기 때문에 이 차이가 그대로 인텔 주가에 반영됐다.
이익 감소의 3분의 2는 마진 하락
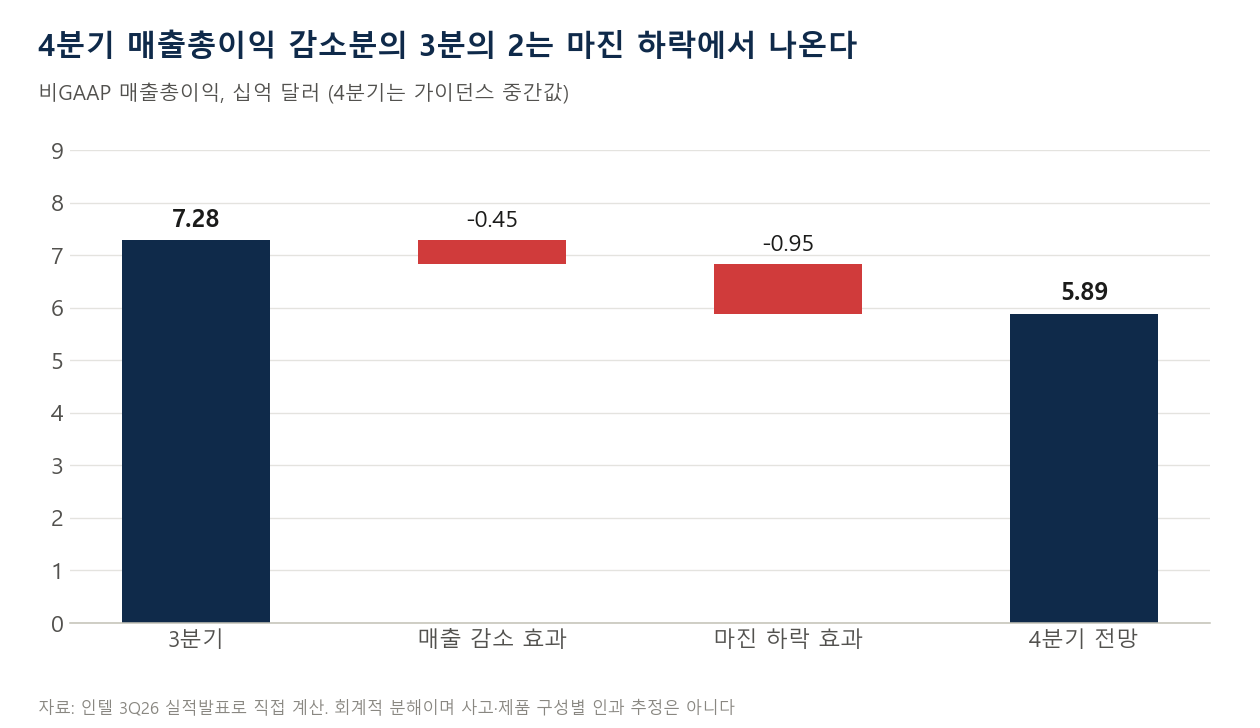
3분기 매출 165.13억 달러에 조정 매출총이익률 44.1%를 곱하면 매출총이익은 약 72.8억 달러다. 4분기 중앙값 155억 달러에 38%를 곱하면 약 58.9억 달러다. 줄어드는 약 13.9억 달러 가운데 매출 감소 효과는 약 4.5억 달러뿐이고, 나머지 약 9.5억 달러는 마진 하락에서 나온다.
매출 6% 감소가 영업이익 54% 감소로
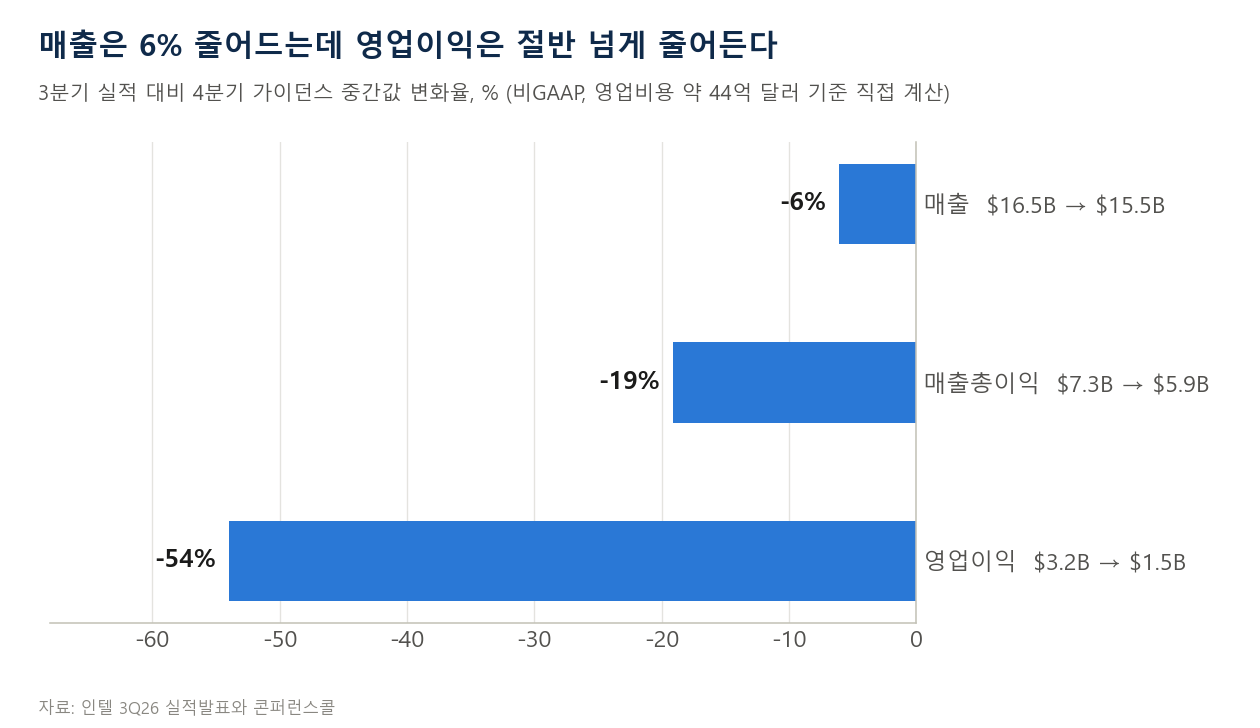
인텔은 공장을 직접 돌린다. 주문이 줄어도 감가상각 같은 고정비는 그대로 나간다. 그래서 매출이 조금만 줄어도 이익은 크게 흔들린다. 몇 년 전 인텔이 겪었던 구조가 이번에는 아래 방향으로 다시 나타난 셈이다.
앞으로 인텔 주가를 움직일 첫 숫자는 매출보다 매출총이익률이다. 38%가 바닥인지가 먼저 확인돼야 한다.
AI 호황이 왜 PC 수요를 꺾었나
이번 인텔 주가 급락의 가장 큰 원인은 메모리다. 메모리 회사는 돈이 되는 HBM과 서버 D램에 생산 능력을 먼저 배정한다. 범용 D램은 줄어들고 값이 오른다. PC 제조사는 원가가 뛰니 값을 올리거나 사양을 낮추고 주문을 줄인다.
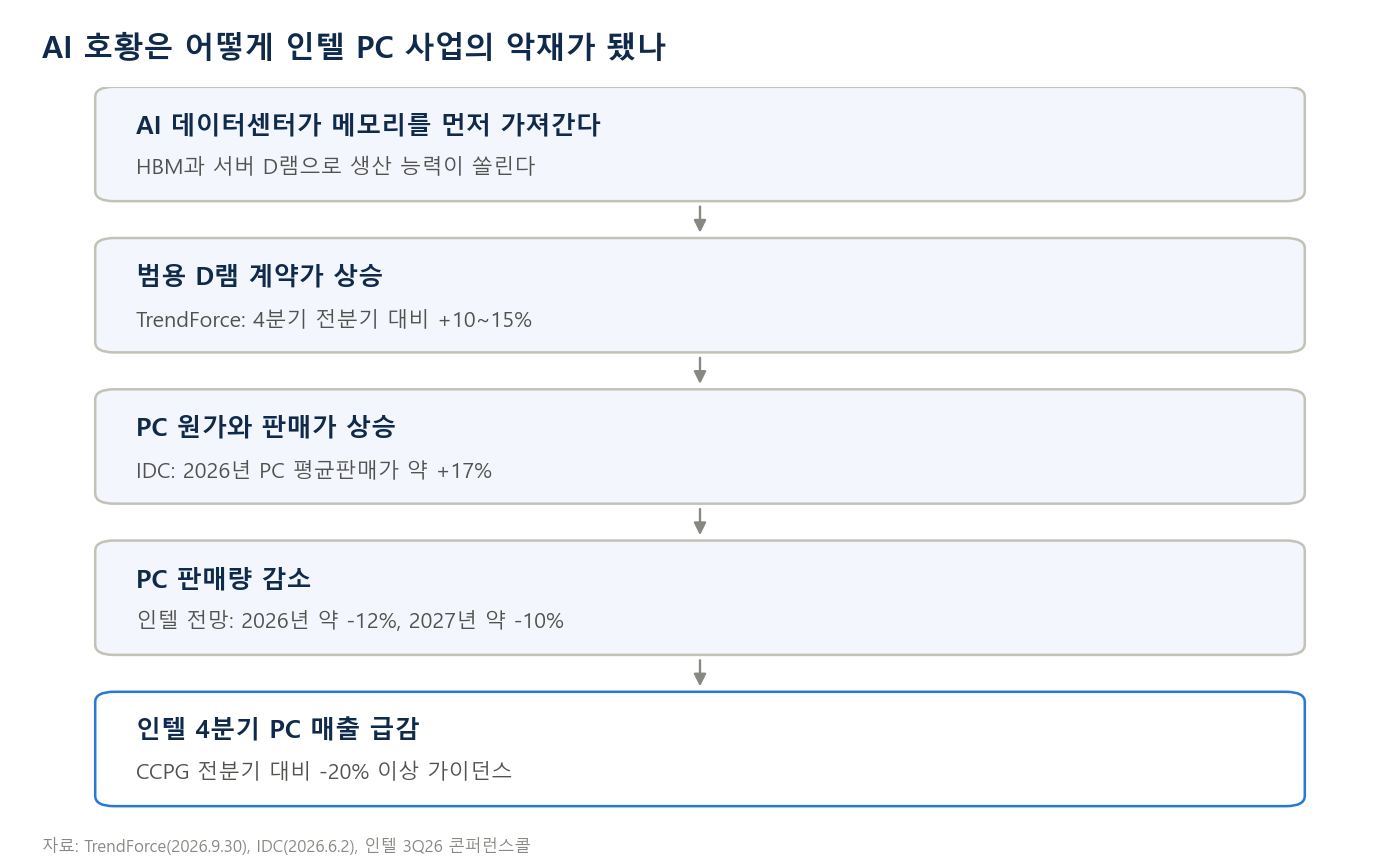
립부 탄 CEO는 최근 몇 주 사이 고객사들이 메모리 가격과 수급을 이유로 PC 둔화 신호를 보내기 시작했다고 말했다. 인텔은 PC 시장 물량이 2026년 약 12%, 2027년 또 약 10% 줄어든다고 봤다. 4분기 CCPG 매출은 전분기보다 20% 넘게 감소한다고 안내했다.
IDC는 2026년 PC 평균판매가격이 약 17% 오르고, 2027년 말 전에는 의미 있는 공급 완화가 없을 것으로 내다봤다. TrendForce는 4분기 범용 D램 계약가를 전분기 대비 10~15% 상승으로 전망했다. 메모리 사이클 자체가 궁금하다면 금리 상승과 반도체 호황을 다룬 글도 함께 보면 좋다.
메모리 값은 메모리를 파는 회사 안에서도 명암을 가른다. 삼성전자는 3분기 영업이익 107.4조 원 가운데 DS 부문이 106.5조 원을 벌었고, 세트를 파는 DX 부문은 0.8조 원 적자를 냈다. PC CPU를 파는 인텔이 받는 압박과 같은 방향이다.
가격이 올라 PC 시장 금액이 유지돼도 판매 대수가 줄면 CPU 수요는 줄어든다. 시장 규모 기사만 보고 인텔 수요를 판단하면 안 된다.
메모리 값이 안정되기 전까지 PC 쪽에서 인텔 주가를 밀어 올릴 재료를 기대하기는 어렵다.
이스라엘 Fab 28 사고는 어디까지 영향을 주나
10월 14일 이스라엘 키르야트 가트의 Fab 28에서 폭발 사고가 났다. 현지 보도에 따르면 작업자 2명이 숨지고 1명이 크게 다쳤다. 공장은 약 2주간 멈췄다. 일부 매체는 삼불화질소(NF3) 가스를 원인으로 거론했지만 인텔이 확인한 내용은 아니다.
CFO는 4분기 매출 약 3억 달러, 매출총이익률 약 2%포인트의 영향을 가이던스에 넣었다고 밝혔다. 1분기에도 비슷한 매출 영향을 예상했다. 대부분 10나노 서버 제품이고, 어떤 웨이퍼를 살릴 수 있는지는 아직 평가 중이다.
숫자를 읽을 때 두 가지를 조심해야 한다. 보도에 나오는 약 6억 달러는 두 분기 합산이다. 또 사고 영향은 이미 가이던스에 포함돼 있어서 추정 모델에서 다시 빼면 이중 계산이 된다.
시장 예상과 가이던스의 격차는 약 15억 달러이고 사고는 그중 3억 달러 수준이다. 전망 악화의 중심은 여전히 PC다. 사고를 전쟁과 연결할 근거도 확인되지 않았다.
사고 자체는 일회성에 가깝다. 인텔 주가에는 재가동 속도와 서버 출하 회복이 더 중요하다.
2018년부터 2026년까지 실적은 어떻게 변했나
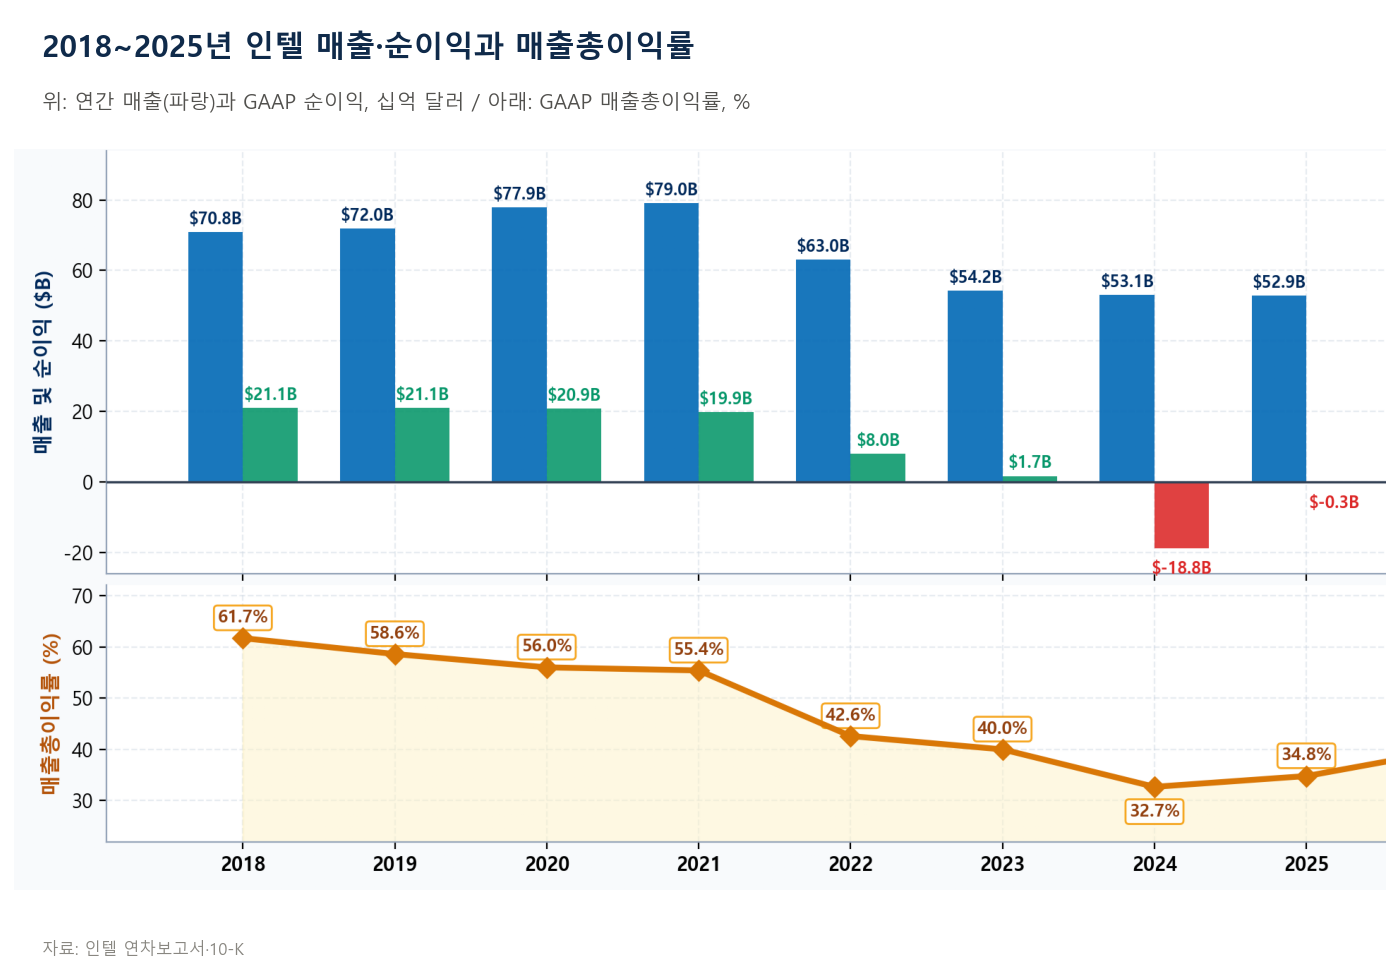
| 연도 | 매출(억 달러) | GAAP 매출총이익률 | GAAP 영업이익(억 달러) | 순이익(억 달러) | 조정 EPS | 그해의 일 |
|---|---|---|---|---|---|---|
| 2018 | 708.5 | 61.7% | 233.2 | 210.5 | 4.58달러 | PC·서버 독점기, 고마진 유지 |
| 2019 | 719.7 | 58.6% | 220.4 | 210.5 | 4.87달러 | 10나노 지연, TSMC에 선단공정 주도권 |
| 2020 | 778.7 | 56.0% | 236.8 | 209.0 | 5.30달러 | 팬데믹 PC 특수, 애플 M1 이탈 |
| 2021 | 790.2 | 55.4% | 194.6 | 198.7 | 5.47달러 | 역대 최대 매출, 겔싱어 CEO와 IDM 2.0 |
| 2022 | 630.5 | 42.6% | 23.3 | 80.1 | 1.84달러 | PC 수요 절벽, EPYC에 서버 점유율 잠식 |
| 2023 | 542.3 | 40.0% | 0.9 | 16.9 | 1.05달러 | 빅테크 투자가 GPU로 쏠림 |
| 2024 | 531.0 | 32.7% | -116.8 | -187.6 | -0.13달러 | 배당 중단, 대규모 감원과 손상차손 |
| 2025 | 528.5 | 34.8% | -22.1 | -2.7 | 0.42달러 | 립부 탄 취임, 미국 정부 지분 투자 |
2021년 대비 2025년 매출 감소는 약 33%다. NAND와 알테라 등 사업 범위 변화도 섞여 있어 전부 점유율 상실로 해석하면 과장이다. 그래도 영업이익이 매출보다 훨씬 크게 무너졌다는 사실은 변하지 않는다.
최근 분기 흐름
| 분기 | 매출(억 달러) | GAAP 매출총이익률 | 조정 매출총이익률 | 조정 EPS | GAAP EPS |
|---|---|---|---|---|---|
| 3Q25 | 136.5 | 38.2% | 40.0% | 0.23달러 | 0.90달러 |
| 4Q25 | 136.7 | 36.1% | 37.9% | 0.15달러 | -0.12달러 |
| 1Q26 | 135.8 | 39.4% | 41.0% | 0.29달러 | -0.73달러 |
| 2Q26 | 161.3 | 40.4% | 41.8% | 0.42달러 | -2.16달러 |
| 3Q26 | 165.1 | 43.0% | 44.1% | 0.52달러 | 0.60달러 |
| 4Q26 전망 | 150~160 | 37.1% | 38.0% | 0.25달러 | 0.10달러 |
1~3분기 매출 462.2억 달러에 4분기 중앙값을 더하면 2026년 매출은 약 617억 달러다. 2025년보다 약 17% 늘지만 2021년 정점보다 약 22% 낮다. 회사가 연간 전망으로 발표한 숫자가 아니라 단순 합산이다.
2분기 GAAP 손실이 큰 이유도 알아둘 필요가 있다. 미국 정부 관련 에스크로 주식 평가손실 125억 달러가 반영됐다. 주가가 오르면 커지는 비현금 항목이라, 이 손실을 그대로 영업 부진으로 읽으면 안 된다.
2021년 수준의 이익을 지금 인텔 주가가 당연하게 반영할 근거는 아직 없다. 회복은 시작됐지만 길은 멀다.
인텔은 어디서 벌고 어디서 잃나
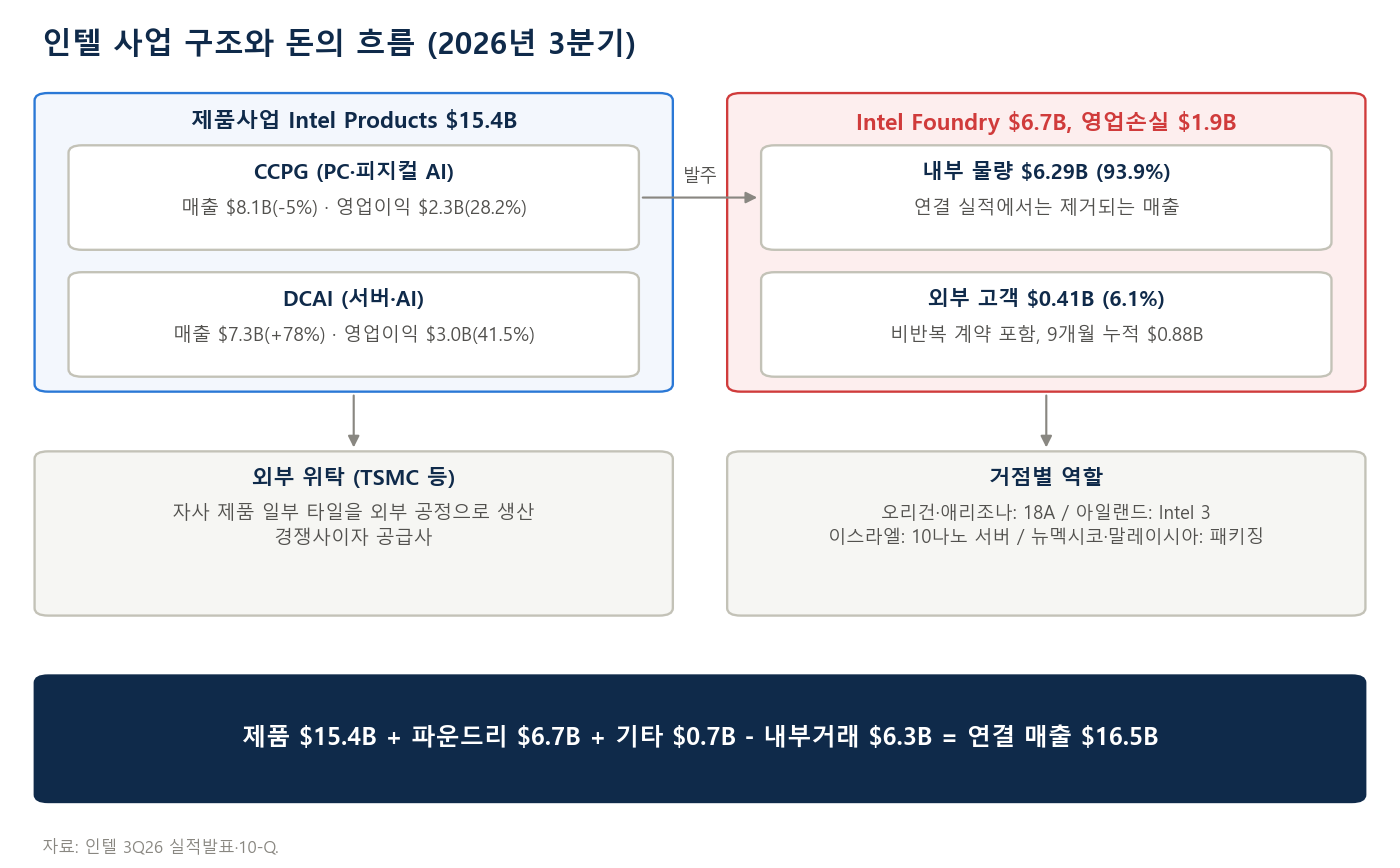
| 사업부 | 3분기 매출 | 전년 대비 | 영업이익 | 영업이익률 |
|---|---|---|---|---|
| 서버 (DCAI) | 73.2억 달러 | +78% | 30.4억 달러 | 41.5% |
| PC (CCPG) | 81.0억 달러 | -5% | 22.9억 달러 | 28.2% |
| 파운드리 | 67.0억 달러 | +58% | -18.5억 달러 | 적자 |
| 기타 | 6.9억 달러 | -30% | 1.8억 달러 | 25.9% |
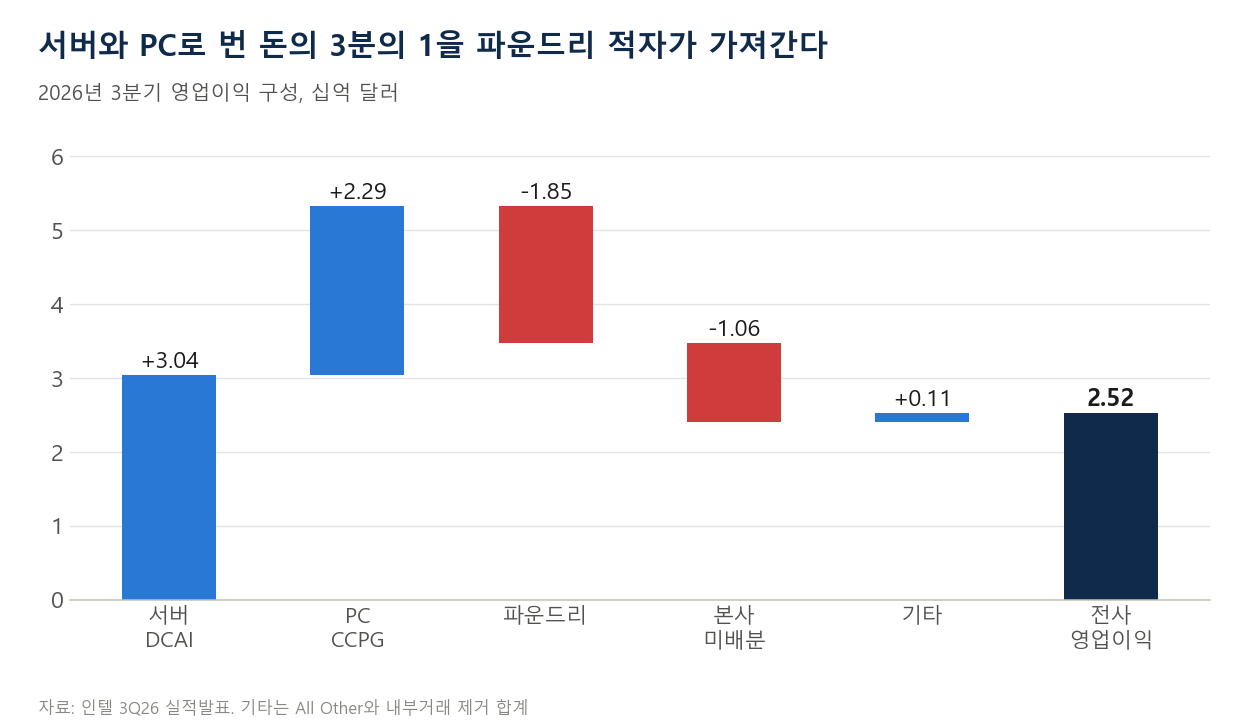
서버와 PC는 영업이익률 30~40%대의 괜찮은 사업이다. 그런데 두 사업이 번 돈의 3분의 1 이상을 파운드리 적자가 가져간다. 인텔을 볼 때 항상 이 구조부터 떠올려야 한다.
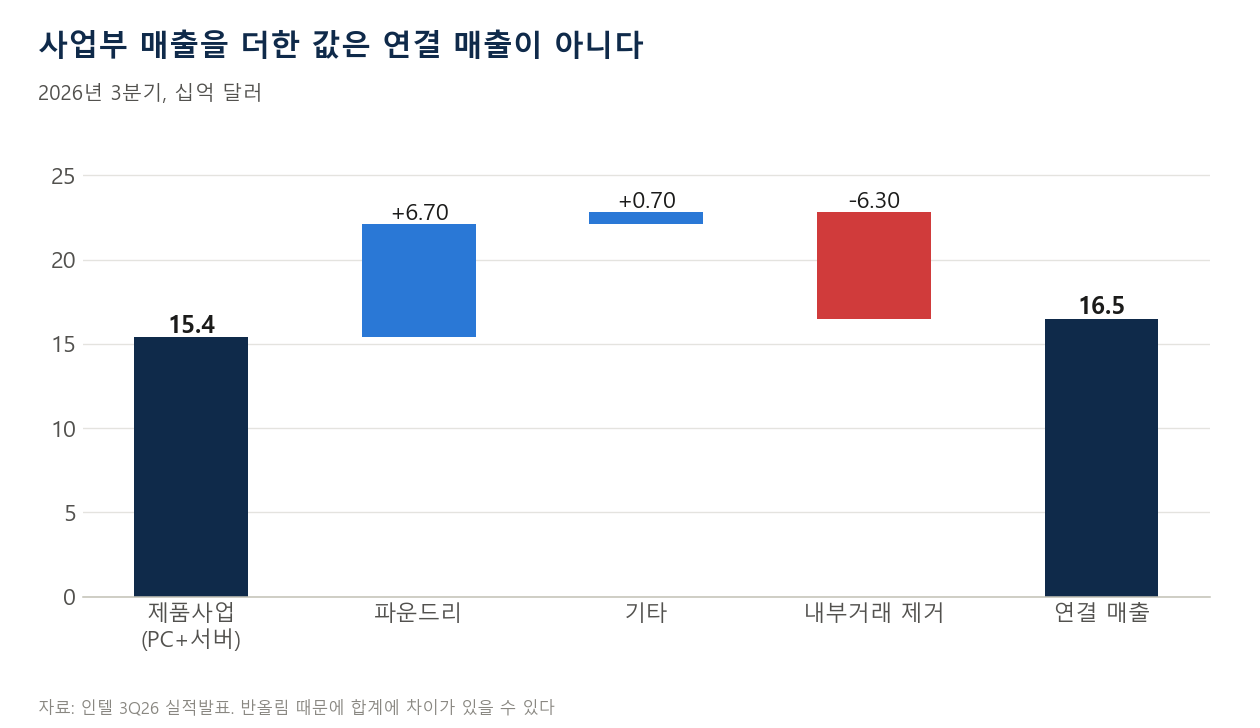
사업부 매출에는 내부거래가 들어 있다. 제품사업 154억, 파운드리 67억, 기타 7억 달러를 더한 뒤 내부거래 63억 달러를 빼야 연결 매출 165억 달러가 된다. 내부 이전가격이 바뀌면 제품부문 이익과 파운드리 손실은 서로 옮겨갈 수 있으니, 사업부 가치를 더할 때 내부거래를 두 번 쳐주지 않도록 조심해야 한다.
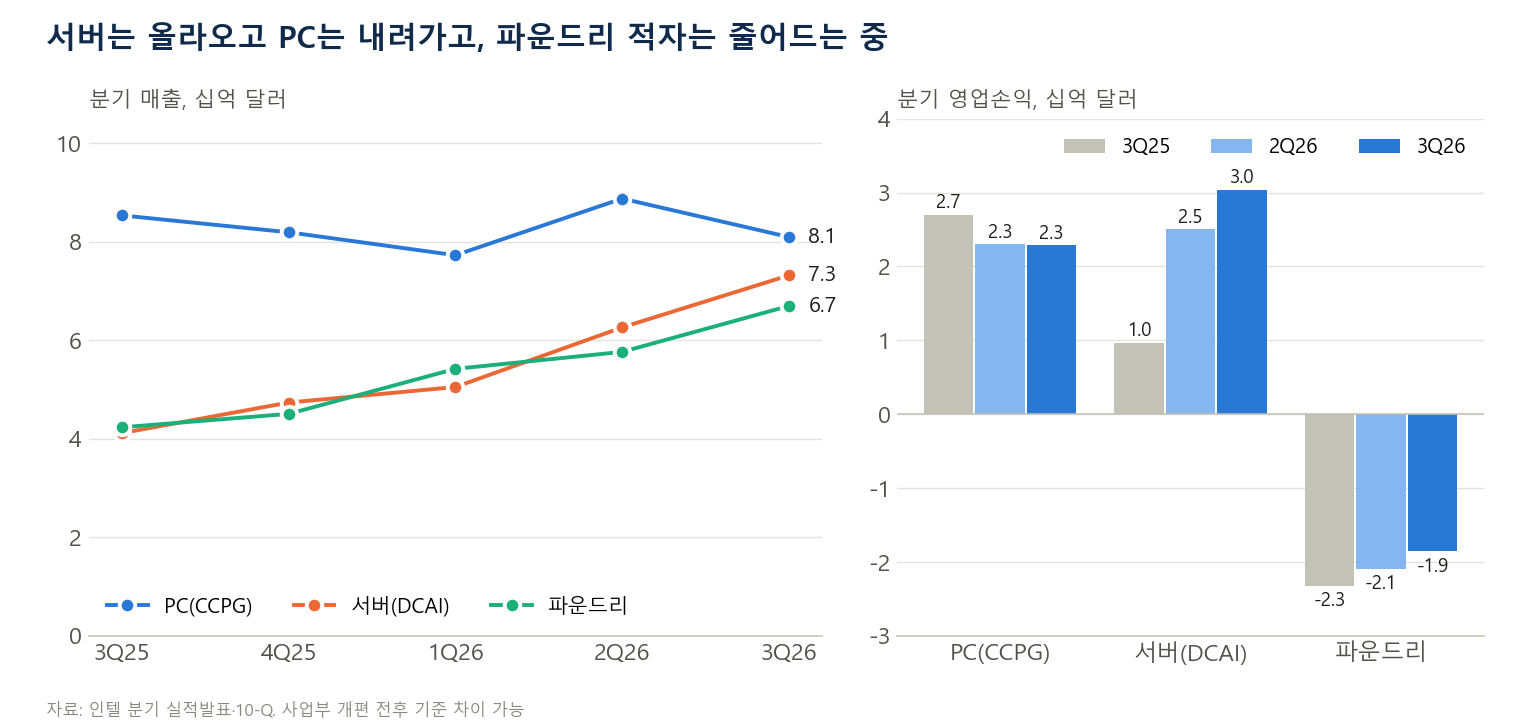
서버가 PC를 앞지르는 분기
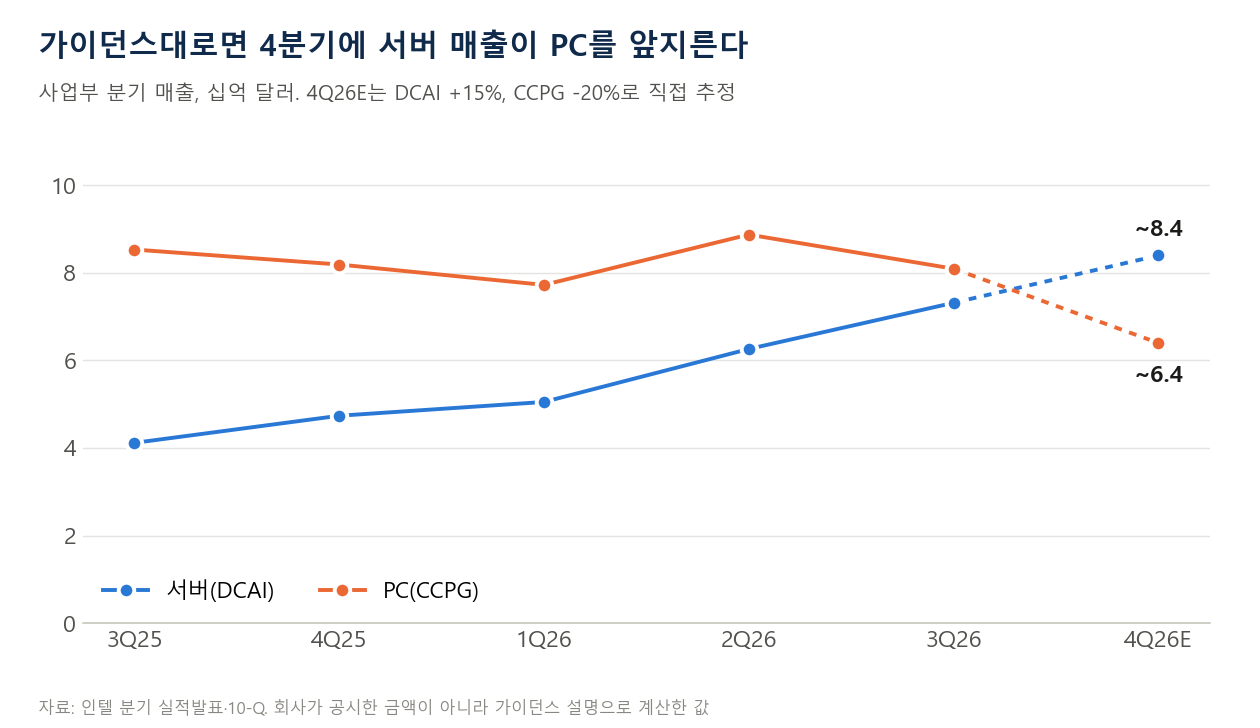
회사는 4분기에 서버 매출이 전분기보다 10%대 중반 늘고 PC 매출은 20% 넘게 줄어든다고 했다. 이대로면 서버가 약 84억 달러, PC가 약 64억 달러다. 인텔을 오랫동안 PC 회사로 알고 있었다면 꽤 낯선 장면이다.
서버 수요가 늘어난 배경에는 AI가 있다. AI 에이전트가 많아질수록 일을 나눠주고 관리하는 CPU도 많이 필요하다는 논리다. 인텔은 서버 CPU 시장이 지금 400억 달러에서 5년 뒤 2,000억 달러 이상으로 커질 수 있다고 추정한다. JP모건은 맞춤형 칩(ASIC) 사업도 연 환산 약 28억 달러로 1년 새 두 배 넘게 커졌다고 봤다.
물론 회사 추정은 회사 추정이다. 다만 Granite Rapids가 서버 제품군에서 가장 큰 비중이 됐고, 18A 기반 Clearwater Forest가 매출을 내기 시작했으며, Diamond Rapids가 2027년 양산을 앞두고 샘플 단계에 있다는 점은 제품 로드맵이 돌아가고 있다는 증거다.
수요가 있는데 왜 다 못 파나
경영진은 공급 부족이 2027년 내내 이어지고 2028년까지 갈 수 있다고 설명했다. 수율과 사이클타임 개선, 업계 전체의 유기 기판 부족, 이스라엘 공장 복구를 세 가지 과제로 꼽았다. 시포트 리서치의 제이 골드버그는 더 직설적이다. PC 웨이퍼는 과하게 만들고 서버 CPU는 덜 만들고 있다는 지적이다.
서버 이익이 얼마나 빨리 PC 공백을 넘어서느냐가 인텔 주가의 중기 방향을 정한다.
인텔 파운드리 수주는 어느 단계까지 왔나
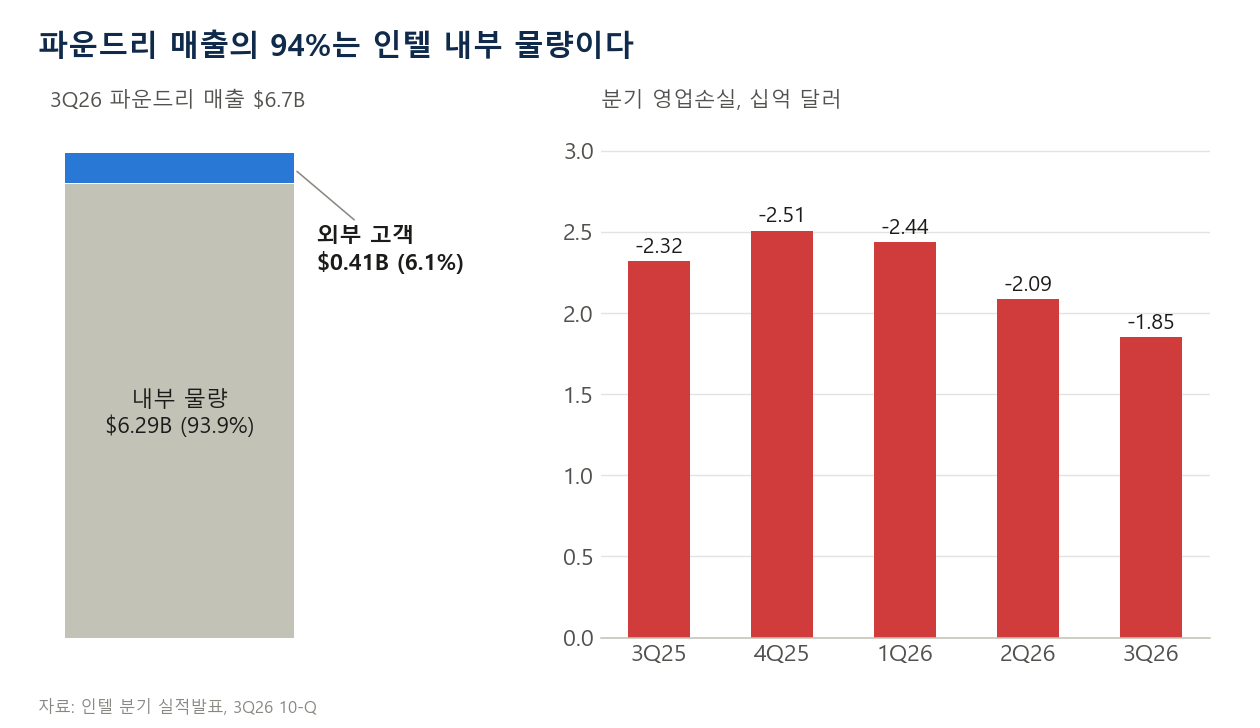
파운드리 매출이 58% 늘었다는 말만 들으면 고객이 몰려오는 것처럼 보인다. 실제로는 67억 달러 중 약 63억 달러가 인텔 제품 부문의 내부 주문이다. 외부 매출 4.11억 달러도 CFO 설명에 따르면 비반복 프로그램의 덕을 봤다. 9개월 누적 8.78억 달러에는 지분을 판 뒤 외부 고객으로 잡히게 된 알테라도 섞여 있다.
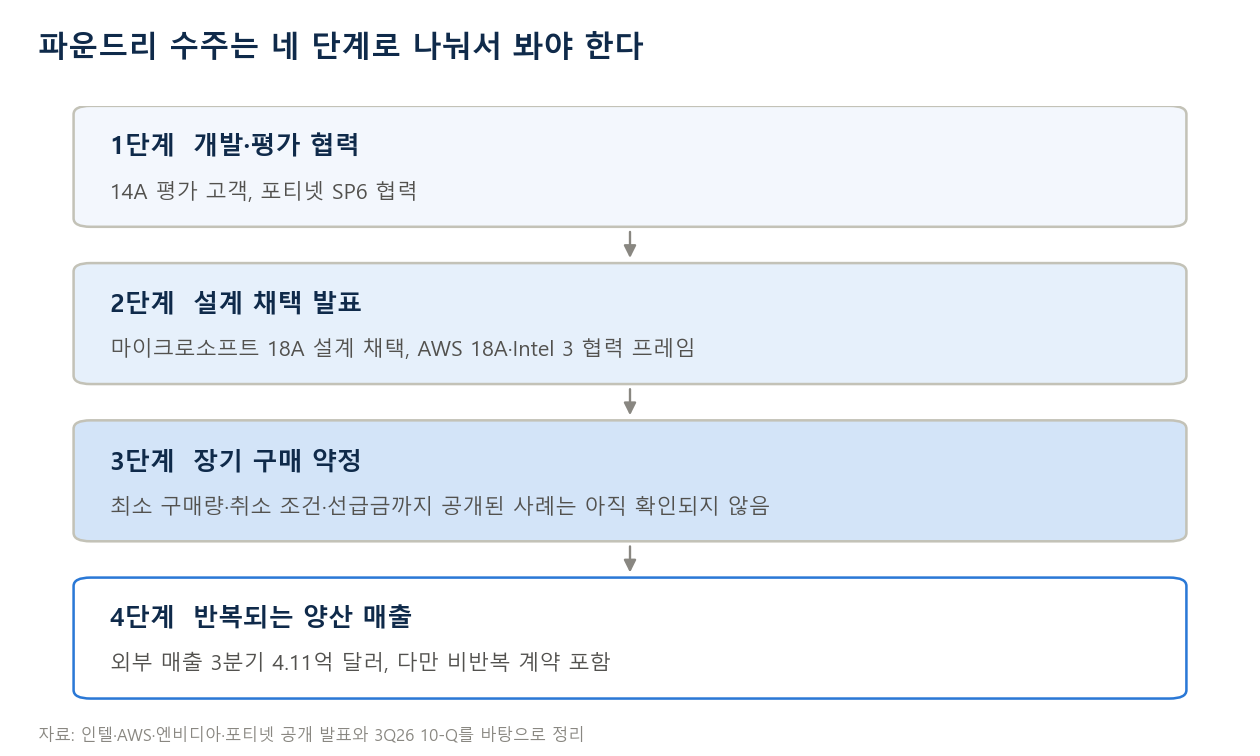
| 상대방 | 확인된 관계 | 확인되지 않은 부분 |
|---|---|---|
| 엔비디아 | 50억 달러 지분투자, 맞춤형 x86·PC 제품 공동개발 | GPU 핵심 다이의 인텔 대량생산 계약으로 볼 수 없다 |
| AWS | 18A AI fabric 칩과 Intel 3 맞춤형 Xeon 다년 협력 | 잔여 확정 물량 미공개 |
| 마이크로소프트 | 18A 설계 채택 발표(2024년) | 특정 제품명과 양산액 단정 불가 |
| 포티넷 | 차세대 보안 프로세서 SP6 개발 협력 | 개발 계약과 분기 대량 매출은 다르다 |
| 알테라 | 연결 제외 후 외부 매출 발생 | 새로 개척한 고객 매출과 구분 필요 |
| 14A 평가 고객 | 0.9 PDK 제공과 협의 진행 | 이름·수량·수익성이 확정된 주문잔고는 아니다 |
수주잔고 총액을 이 글에 넣지 않은 이유가 있다. 공개된 계약액에는 설계, 제조, 제품 공급, 공동투자가 섞여 있고 취소 조건과 최소 구매량을 확인할 수 없다. 이런 숫자를 다음 해 매출처럼 읽으면 위험하다.
앞으로 볼 건 분명하다. 회사는 10월에 14A 0.9 PDK를 일부 고객에게 냈고 1.0 PDK는 2027년 1분기가 목표다. 18A-P에 대해서는 전략적 고객 몇 곳과 협의 중이라고 했고, 두 분기 안에 EMIB 패키징 고객을 발표할 수 있다고 했다. 이름이 실제로 나오는지, 반복 매출로 이어지는지 확인하면 된다.
이름난 고객 발표는 인텔 주가를 단기에 크게 움직일 수 있다. 가치로 남으려면 반복 매출이 따라와야 한다.
인텔 공장은 무엇을 만들고, 가동률과 수율은 어떻게 다른가
| 거점 | 역할과 확인된 상태 | 볼 때 주의할 점 |
|---|---|---|
| 오리건 | 선단공정 개발, 18A 확대, High-NA EUV 도입 | 연구 성과가 대량생산 경제성을 보장하지는 않는다 |
| 애리조나 | 18A 양산 확대, Fab 62는 2028년 말까지 가동 목표 | 지금의 공급 부족을 바로 풀 캐파는 아니다 |
| 아일랜드 | Intel 3 장비 설치 진행, Granite Rapids 공급 거점 | 서버 물량을 늘리는 실행 지점 |
| 이스라엘 Fab 28 | 10나노 서버 제품, 10월 사고 후 공급 차질 | 선단공정 실패와는 다른 위험 |
| 뉴멕시코·말레이시아 | 첨단 패키징 증설 | 웨이퍼 다음 단계에서 출하를 좌우 |
| 오하이오 | 첫 주요 구조물 설치, 건설 가속 방안 검토 | 건설 진척과 상업 생산은 다르다 |
| 독일·폴란드 | 2025년 확장 계획 중단 | 과거 발표 금액을 캐파로 집계하면 오류 |
건물 착공, 장비 설치, 공정 인증, 양산 가능 물량은 모두 다른 단계다. 공장별 월 웨이퍼 수나 공정별 가동률은 인텔이 같은 기준으로 공개하지 않는다. 시중에 도는 숫자는 대부분 추정이라 이 글에는 넣지 않았다.
| 지표 | 뜻 | 인텔에 던질 질문 |
|---|---|---|
| 설치 캐파 | 장비와 공정 조건 아래 가능한 생산량 | 어떤 노드에서 어떤 제품을 만들 수 있나 |
| 가동률 | 가능한 생산능력 대비 실제 가동 수준 | PC 감소와 서버 부족을 한 평균으로 가리지 않았나 |
| 수율 | 투입한 다이 중 규격을 통과한 비율 | 다이 크기와 성능 등급을 맞춰 비교했나 |
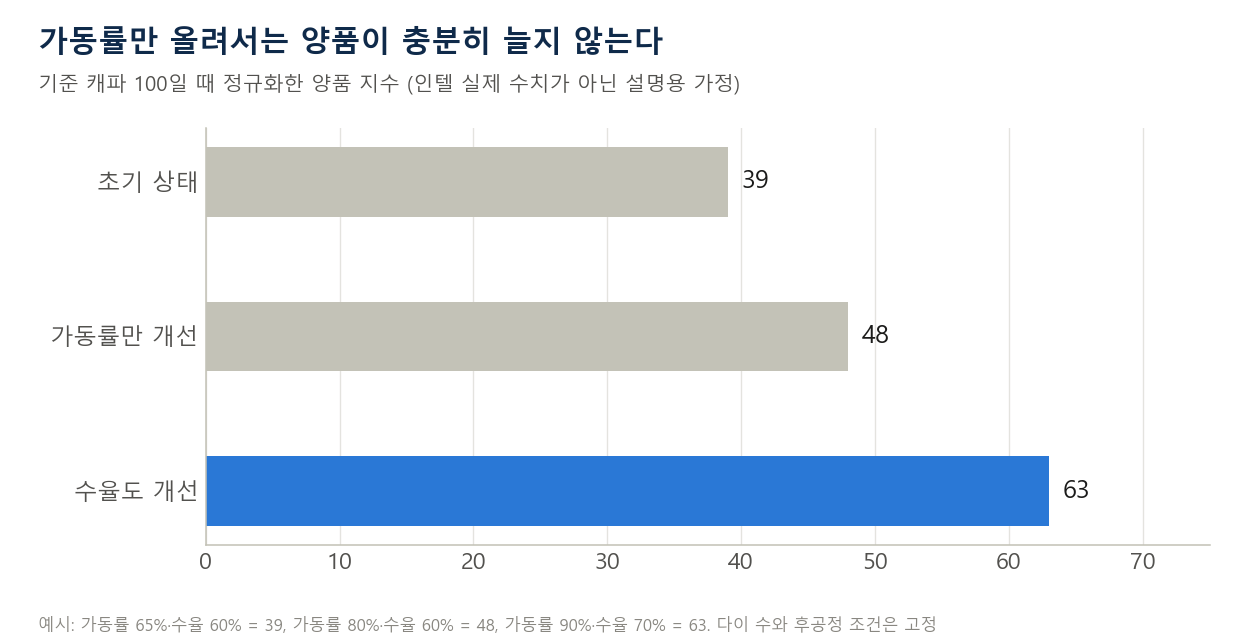
| 판매 가능한 산출 | 투입량 × 다이 수 × 수율 × 후공정 통과율 | 패키징과 기판 공급까지 이어지나 |
회사는 1분기 대비 Intel 3 원가가 약 15%, 18A 원가가 약 40% 내려갔다고 설명했다. 노드별 원가 변화이지 절대 수율이나 가동률이 아니다. 18A 클라이언트 CPU가 클라이언트 CPU 매출의 3분의 1에 가까워진 것은 긍정적이지만 독립 검증된 수율 수치는 아니다.
개인적으로 인텔을 볼 때 제일 답답한 대목은 따로 있다. 18A는 라인이 덜 차서 마진에 부담이고 Intel 3는 물량이 모자란다. PC 주문이 줄었다고 서버용 웨이퍼가 다음 달부터 늘지 않는다. 공정, 설계, 패키징 조건이 다 맞아야 한다. 이 시차가 바로 4분기 이익 급감으로 나타났다.
기술의 강점과 약점
| 영역 | 강점 | 약점과 확인 과제 |
|---|---|---|
| 트랜지스터·전력 | 18A의 RibbonFET GAA와 PowerVia 후면전력 | 수율·설계 규칙·원가 관리 |
| 선단 로드맵 | 18A-P 개선, 14A와 High-NA 연계 | 경쟁사도 GAA와 후면전력을 도입한다 |
| 첨단 패키징 | EMIB 브리지, Foveros 3D 연결 | 기판·열관리·양품 다이 공급 |
| 제품과 생태계 | x86 소프트웨어 기반, 기업 서버 호환성 | AMD 경쟁, Arm 전환, AI 가속기 소프트웨어 격차 |
| AI 가속기 | 추론용 Crescent Island(D 시리즈) 공개 | Gaudi 부진, 엔비디아 대비 생태계 열위 |
| 미국 내 제조 | 설계·공정·패키징을 잇는 생산 기반 | 비용과 고객 서비스 경쟁력 입증 필요 |
18A, TSMC N2·A16, 삼성 SF2는 회사별 기술명이지 같은 기준의 숫자가 아니다. 같은 설계, 전압, 주파수, 면적, 수율 조건에서 비교해야 의미가 있다. TSMC A16도 후면전력을 쓰므로 PowerVia는 앞선 출발점이지 영구적인 독점은 아니다.
자사 제품 일부를 TSMC에 맡기는 구조도 양날의 검이다. 제품 경쟁력은 보강되지만 외주비가 나가고, 자체 공장을 채워야 하는 이해관계와 부딪힌다.
공장 소식이 나올 때 인텔 주가 재료로 볼 것은 착공이 아니라 어느 공정의 산출이 실제로 늘었는지다.
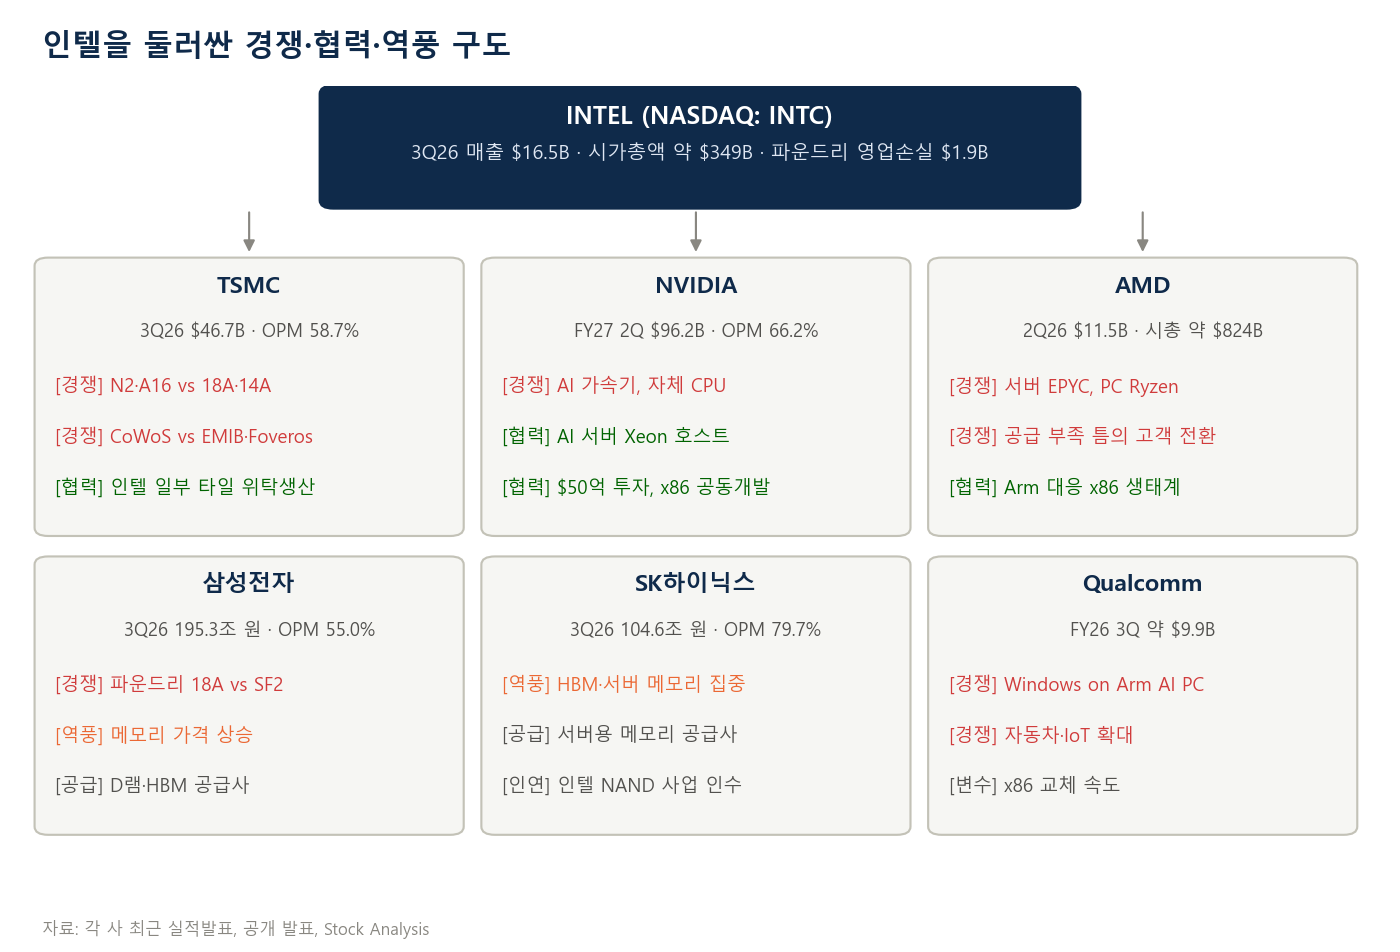
TSMC, AMD, 엔비디아, 삼성전자와 무엇이 다른가
| 항목 | 인텔 | AMD | 엔비디아 |
|---|---|---|---|
| 최근 확인 분기 | 3Q26 | 2Q26 | FY27 2Q(7월 종료) |
| 매출 | 165.1억 달러 | 115.4억 달러 | 962.2억 달러 |
| 회계상 매출총이익률 | 43.0% | 54% | 75.0% |
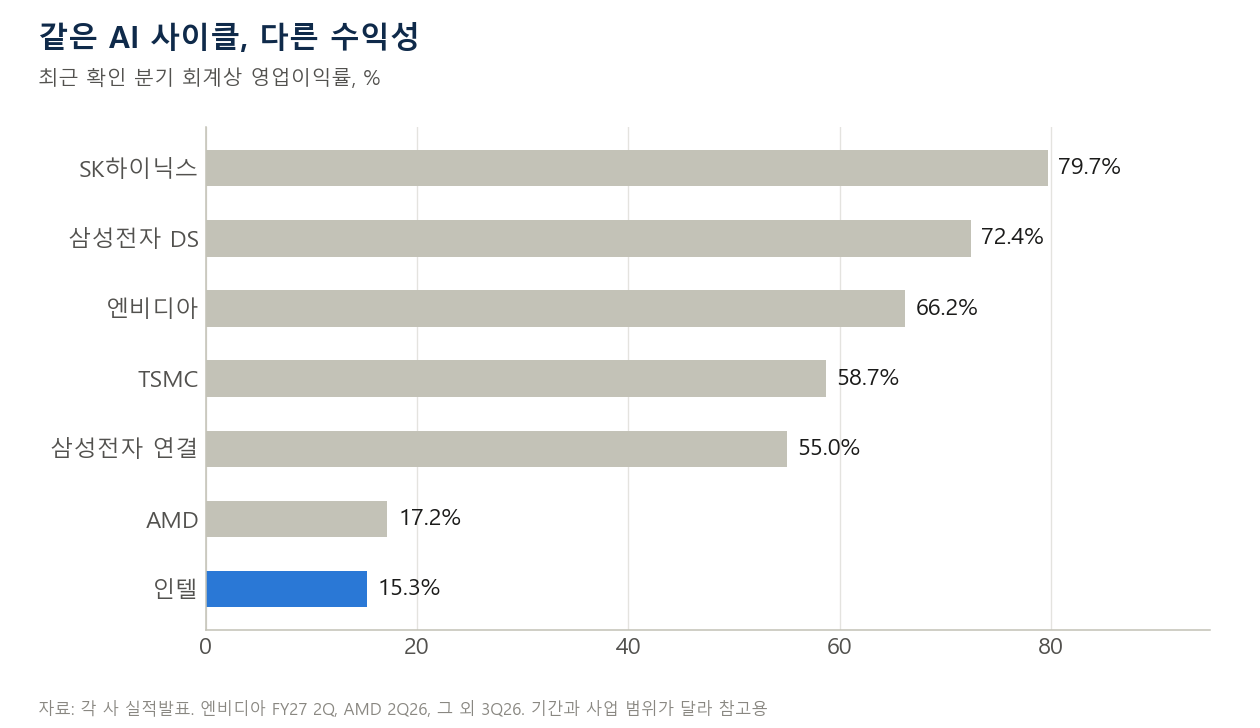
| 회계상 영업이익률 | 15.3% | 17% | 66.2% |
| 제조 구조 | 팹과 공정 R&D 직접 부담 | 외부 제조 | 외부 제조 |
TSMC: 기술보다 규모와 신뢰의 격차
TSMC 3분기 매출은 467.2억 달러, 영업이익률은 58.7%다. HPC가 매출의 68%이고 2나노가 벌써 웨이퍼 매출의 8%를 차지한다. 2026년 설비투자는 600~640억 달러로 인텔의 세 배다. 여러 대형 고객의 수요를 한 공정에 모아 학습 속도와 투자 회수 능력을 높이는 구조가 진짜 강점이다.
인텔은 공급 안정성, 미국 생산, 패키징으로 두 번째 공급사 자리를 노린다. 다만 물량을 나누려면 재설계와 검증 비용이 든다. TSMC가 바쁘다고 인텔 수주가 자동으로 생기지는 않고, TSMC도 애리조나에서 생산을 늘린다.
AMD와 엔비디아: 경쟁자이자 협력자
AMD는 x86의 직접 경쟁자다. EPYC Venice의 TSMC 2나노 생산 확대를 발표했다. 인텔 공정이 나아지는 동안 비교 대상도 움직인다는 뜻이다. 공급 병목이 길어지면 AMD에는 고객을 빼앗을 기회가 되지만 PC 수요 감소와 메모리 비용은 AMD에도 부담이다. 시가총액은 AMD가 약 8,240억 달러로 인텔의 두 배가 넘는다.
엔비디아는 AI 가속기의 경쟁자이자 AI 서버 호스트 CPU의 고객이다. 50억 달러 지분투자와 공동개발은 인텔 CPU를 AI 플랫폼에 깊게 연결할 기회다. 그렇다고 칩 단품이 아니라 개발도구, 네트워킹, 랙 전체를 최적화하는 엔비디아의 수익성을 인텔이 얻게 되는 것은 아니다.
삼성전자와 SK하이닉스: 공급사이자 역풍
삼성전자 DS 부문은 매출 147.1조 원, 영업이익 106.5조 원이다. SK하이닉스는 매출 104.6조 원, 영업이익 83.3조 원(잠정)으로 영업이익률이 80%에 가깝다. 한국 메모리 주식 이야기는 삼성전자·SK하이닉스 주가를 다룬 글에 따로 정리해 뒀다.
삼성은 파운드리에서 경쟁하고 메모리에서 공급한다. SK하이닉스는 직접 경쟁보다 보완 관계가 크고, 인텔 NAND 사업을 인수한 인연도 있다. 현재 메모리 마진은 공급 부족기 가격의 영향이 크므로 장기 정상 마진으로 고정해서 보면 위험하다.
퀄컴과 Arm 진영
퀄컴은 FY26 3분기 매출 약 99억 달러로 Windows on Arm에서 x86에 도전한다. AWS Graviton, 엔비디아 Grace 같은 Arm 서버 칩도 x86 영역을 파고든다. x86 소프트웨어 기반은 여전히 장점이지만, 고객이 전력비를 아끼려 프로그램을 옮기기 시작하면 그 가치는 달라진다. 결국 질문은 누가 AI를 하느냐보다 누가 병목을 소유하고, 누가 가격을 정하고, 누가 투자비를 떠안느냐다.
경쟁사 실적도 인텔 주가의 변수다. AMD의 서버 점유율과 TSMC의 캐파 여유를 함께 봐야 한다.
현금흐름과 미국 정부 지분은 어떻게 봐야 하나
| 구분 | 금액 | 읽는 법 |
|---|---|---|
| 현금+단기금융자산 | 540억 달러 | 현금 218억 달러만 보면 유동성을 과소평가한다 |
| 총차입금 | 501억 달러 | 장단기 합계 |
| 단순 순현금 | 39억 달러 | 모든 의무를 뺀 잉여자금은 아니다 |
| 9개월 영업현금흐름 | 132억 달러 | 증자 대금과 구분해야 한다 |
| 8월 증자 순유입 | 226억 달러 | 유동성 보강이자 주식 희석이다 |
| 아일랜드 SCIP 재매입 | 142억 달러 | 아폴로 지분 49%를 현금으로 되샀다 |
당장 돈이 모자란 회사는 아니다. 쟁점은 회수 시점이다. 2026년 총 CapEx는 200억 달러이고 2027년은 크게 늘어난다. 장비 확정 발주는 전분기보다 약 40% 늘었다. CFO는 질의응답에서 2027년 잉여현금흐름 흑자가 어려울 수 있다고 말했고, 2027년은 투자의 해라고 규정했다. 회사는 동시에 2027년 부채 감축 의지도 밝혔다.
3분기 조정 FCF 약 16억 달러도 정의를 봐야 한다. 영업현금 51억 달러에서 총 설비투자 42억 달러를 빼고 파트너 순기여 약 8억 달러를 더한 값이다. 파트너 자금은 공짜가 아니고 앞으로 비지배지분 이익으로 나간다. 회사는 그 규모를 2027년과 2028년 각각 약 11억 달러로 안내했다.
미국 정부 지분과 지정학
| 쟁점 | 확인 사실 | 투자상 해석 |
|---|---|---|
| 미국 정부 지분 | 2025년 8월 89억 달러, 주당 20.47달러, 4.33억 주, 당시 약 9.9% | 장기 생존에 긍정적, 현재 지분율은 후속 발행으로 달라졌다 |
| 파운드리 통제 | 인텔 보유 51% 미만이면 2.41억 주를 20달러에 살 수 있는 워런트 | 파운드리 분리 논리에 희석 비용과 구조 제약 |
| 중국 | 미국 수출 통제와 중국의 자국산 CPU 확대 | 전면 금지도 개방도 아닌 제품·고객별 규칙 |
| 대만 집중 | 선단 제조의 지역 집중 | 대체 공급 가치와 공급망 충격 위험이 함께 있다 |
| 이스라엘 | Fab 28 사고와 중동 노출 | 재가동과 운송을 추적, 원인을 정치적으로 단정하지 말 것 |
이번 하락으로 정부 물량의 평가액은 하루에 약 114억 달러 줄었다는 계산이 나온다. 정부가 뒤에 있으니 회사가 쉽게 무너지지 않을 거라는 기대는 합리적이다. 하지만 정부는 안보와 고용을 보고 주주는 수익률을 본다. 지원금이 투자비를 낮춰도 공장의 경제성이 떨어지면 낮은 자본수익률이 오래 간다.
AI 투자도 양날의 검이다. J.P. Morgan은 2026년 미국 5대 하이퍼스케일러 CapEx를 6,970억 달러로 추정하면서 전력, 반도체, 인력 병목과 메모리 가격 부담을 짚었다. Goldman Sachs도 전력, 인허가, 금융을 함께 풀어야 한다고 설명한다. 데이터센터 가동이 늦어지는데 인텔의 장비 대금이 먼저 나가면 현금 회수 시차가 커진다.
유동성 때문에 인텔 주가가 무너질 가능성은 낮다. 다만 추가 증자는 주당 가치를 깎는 변수다.
2027~2028년 실적 시나리오는 어떻게 갈리나
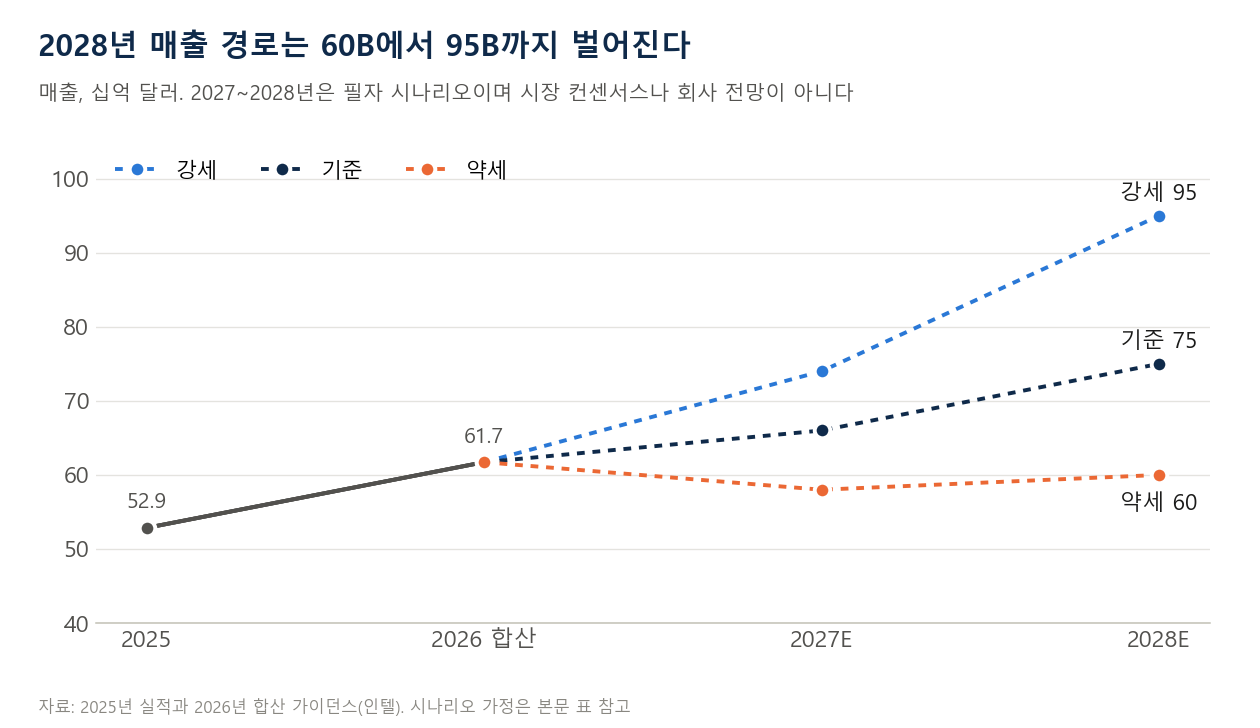
인텔 주가를 전망하려면 먼저 층을 나눠야 한다. 회사 전망, 시장 컨센서스, 내 가정은 서로 다른 숫자다.
| 구분 | 2026 매출(억 달러) | 2026 조정 EPS | 2027 매출·EPS |
|---|---|---|---|
| 회사 4분기 전망 연결 | 612~622 | 분기 단순 합산 1.48달러 | 연간 가이던스 없음 |
| 공개 컨센서스 | 626.4 | 1.48달러 | 715.6억 달러 / 2.10달러 |
| 내 기준 시나리오 | 617 기준점 | 별도 확정치 아님 | 660억 달러 / 1.40달러 |
컨센서스는 10월 30일 Stock Analysis 집계다. 2026년 매출이 회사 전망 연결치보다 약 1.5% 높은데, 실적 직후라 수정이 다 반영되지 않았을 수 있다.
| 내 가정(억 달러) | 27 약세 | 27 기준 | 27 강세 | 28 약세 | 28 기준 | 28 강세 |
|---|---|---|---|---|---|---|
| 매출 | 580 | 660 | 740 | 600 | 750 | 950 |
| 정상화 매출총이익률 | 39% | 43% | 47% | 40% | 46% | 52% |
| 연구개발·판관비 | 180 | 180 | 185 | 180 | 185 | 200 |
| 영업이익 | 46 | 104 | 163 | 60 | 160 | 294 |
| 희석 주식수(억 주) | 55 | 55 | 55 | 55.5 | 55 | 54.5 |
| 정상화 EPS | 0.44달러 | 1.40달러 | 2.32달러 | 0.63달러 | 2.27달러 | 4.38달러 |
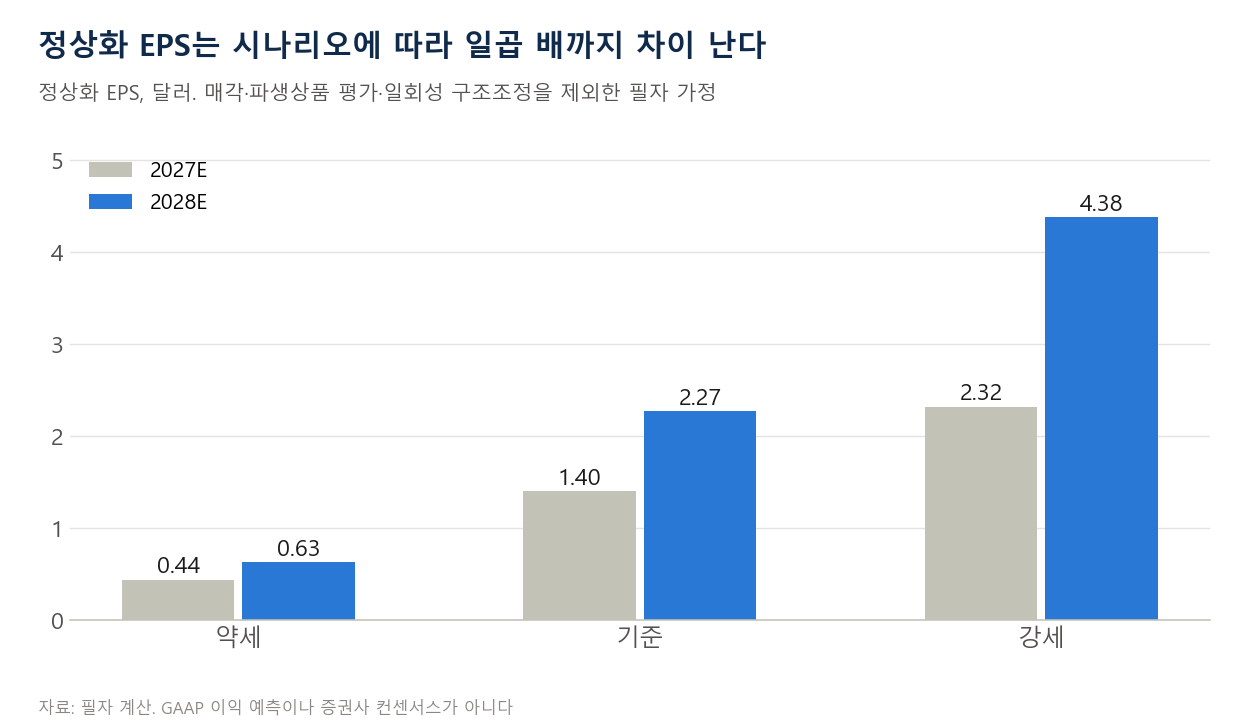
약세는 PC 감소가 이어지고 서버 전환이 더딘 경우다. 외부 고객 매출이 늘어도 신규 공정 고정비를 흡수하지 못한다.
기준은 서버 성장과 일부 외부 매출이 PC 부진을 상쇄하되 TSMC나 엔비디아 수준의 수익성으로 수렴하지는 않는 경우다.
강세는 서버 공급, 제품 구성, 외부 파운드리와 패키징의 반복 매출이 동시에 확보되는 경우다. 유명 고객 하나로 이뤄지는 가정이 아니다.
현금흐름도 간단히 맞춰 봤다. 2027년 영업현금 130/180/240억 달러, 총 CapEx 280/300/340억 달러, 파트너 등 자본 상쇄 60/70/80억 달러를 넣으면 잔여는 -90/-50/-20억 달러다. 회사의 2027년 FCF 경고와 같은 방향이다.
기준 시나리오만 놓고 보면 지금 인텔 주가는 낙관 쪽에 더 가깝다. 강세 시나리오의 조건이 하나씩 확인되는지 봐야 한다.
지금 인텔 주가는 싼가: PER, 역산, 사업부 합산
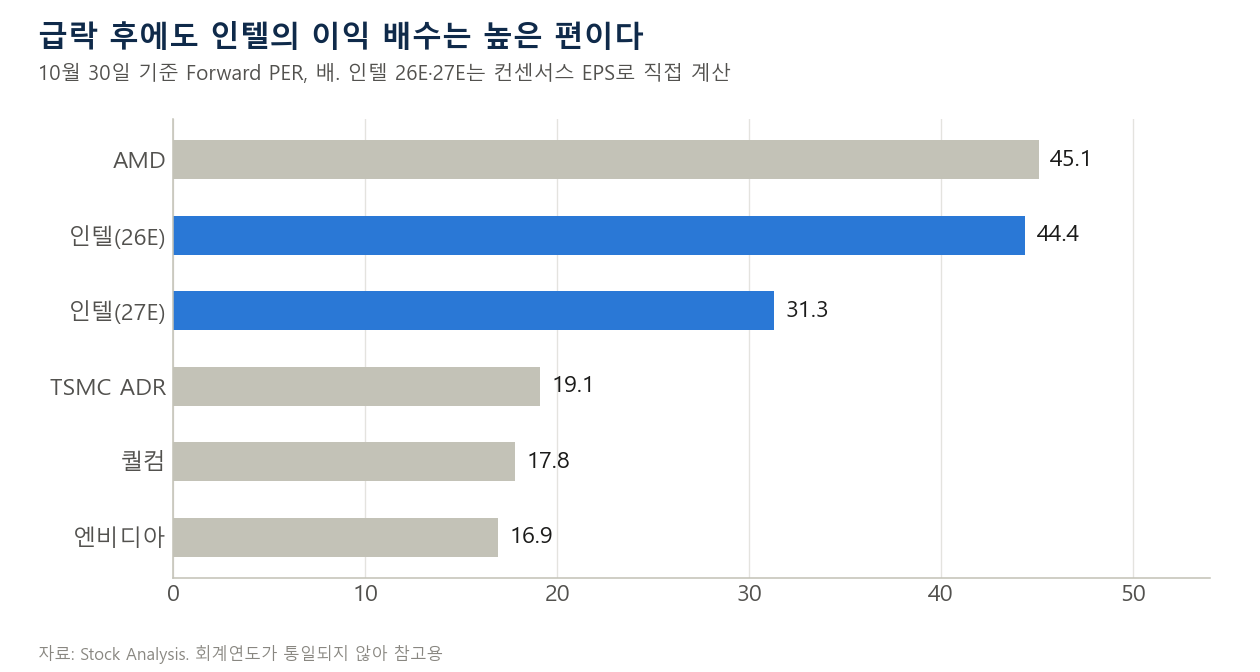
29% 가까이 빠진 인텔 주가를 보면 싸졌다는 생각부터 든다. 그런데 65.76달러는 2026년 예상 EPS 1.48달러의 약 44배, 2027년 예상 2.10달러의 약 31배다. 엔비디아, TSMC, 퀄컴이 10배대 후반이다. 시장이 아직 인텔의 이익 회복을 꽤 믿고 있다는 뜻이고, 추정치가 더 내려가면 PER은 저절로 높아진다.
| 척도 | 계산 | 해석 |
|---|---|---|
| 2026 조정 PER | 65.76 ÷ 1.48 = 44.4배 | 컨센서스 기준 |
| 2027 조정 PER | 65.76 ÷ 2.10 = 31.3배 | EPS 전망이 유지된다는 조건 |
| 2027 내 기준 PER | 65.76 ÷ 1.40 = 46.9배 | 추정치에 따라 배수가 크게 바뀐다 |
| 희석 기준 지분가치 | 65.76 × 54.4억 주 = 약 3,577억 달러 | 4분기 희석주식 안내 사용 |
| 연결 EV 근사 | 3,577 – 순현금 39 + 비지배 장부가 166 = 약 3,705억 달러 | 구조 설명용 근사 |
| 매출 대비 EV | 3,705 ÷ 617 = 약 6.0배 | 공정별 평가와 다르다 |
지금 인텔 주가가 요구하는 이익
| 2028 EPS 가정 | PER 20배 | PER 25배 | PER 30배 | PER 35배 |
|---|---|---|---|---|
| 1.50달러 | 24.8 | 31.0 | 37.2 | 43.4 |
| 2.00달러 | 33.1 | 41.3 | 49.6 | 57.9 |
| 2.50달러 | 41.3 | 51.7 | 62.0 | 72.3 |
| 3.00달러 | 49.6 | 62.0 | 74.4 | 86.8 |
| 4.00달러 | 66.1 | 82.6 | 99.2 | 115.7 |
단위는 달러/주로, 현재 인텔 주가 65.76달러와 바로 비교할 수 있다. 2028년 말 가치를 연 10%로 2년 할인했고 배당은 가정하지 않았다.
2028년 PER 25배, 할인율 10%면 필요한 EPS는 약 3.18달러다. 희석주식 55억 주, 세율 15%, 비지배이익 11억 달러를 넣으면 영업이익 약 219억 달러, 매출 750억 달러 기준 영업이익률 약 29.2%다. 2026년 3분기 조정 영업이익률이 19.6%였다.
같은 방식으로 내 시나리오를 할인하면 약세(18배) 약 9달러, 기준(25배) 약 47달러, 강세(30배) 약 109달러다. 인텔 주가의 가치 범위가 이렇게 넓다는 것 자체가 메시지다. 확률을 곱한 목표가가 아니다.
사업부 합산으로 본 가치
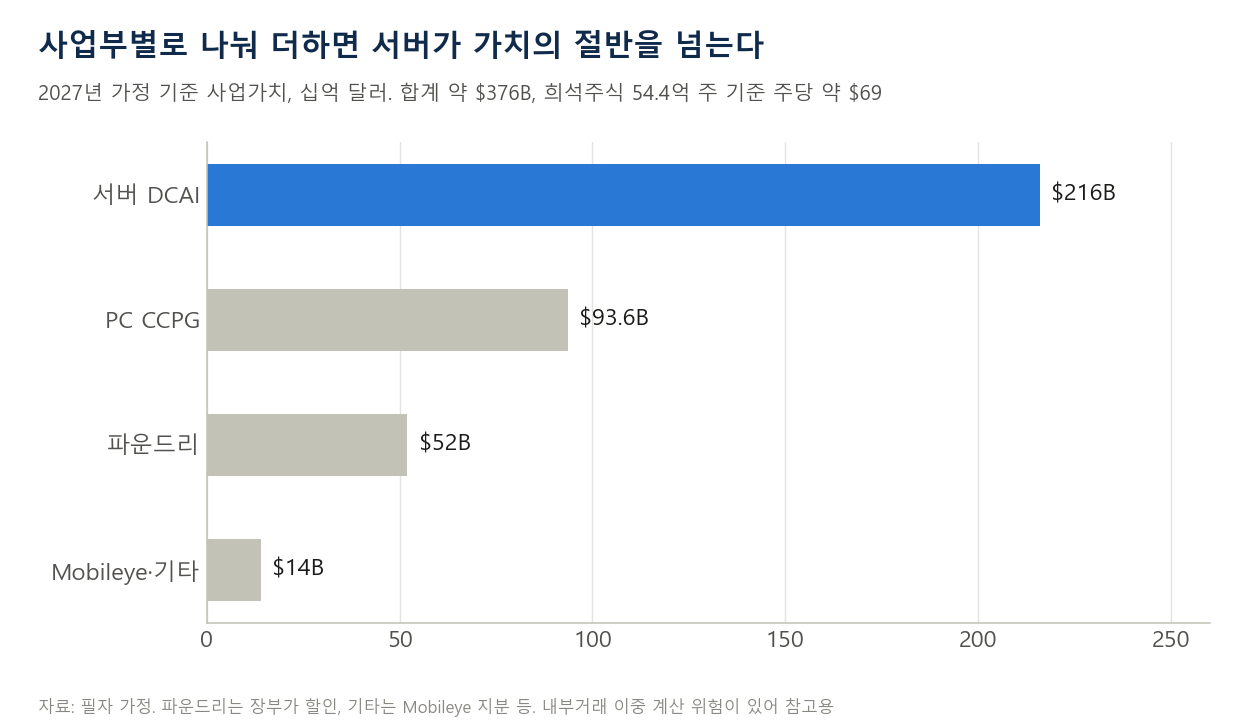
| 사업부 | 2027 매출 가정 | 2027 영업이익 가정 | 적용 배수 | 사업가치 |
|---|---|---|---|---|
| 서버 DCAI | 310억 달러 | 120억 달러 | EV/EBIT 18배 | 2,160억 달러 |
| PC CCPG | 305억 달러 | 78억 달러 | EV/EBIT 12배 | 936억 달러 |
| 파운드리 | 240억 달러(외부 25억) | -45억 달러 | 장부가 할인 | 520억 달러 |
| Mobileye·기타 | 28억 달러 | 4억 달러 | 시가 반영 | 140억 달러 |
제품사업에 높은 이익 배수를 주고 파운드리 가치를 더하면 내부거래와 보조된 제조비용을 이중으로 쳐줄 수 있다. 적자 사업을 장부가로 평가하는 것도 논쟁거리다. 위 표의 모든 값은 내 가정이고, 소수점까지 찍은 단일 목표가는 정밀해 보일 뿐이다.
인텔 주가가 싸 보이려면 가격이 더 내려오거나 이익 전망이 올라가야 한다. 지금은 둘 다 확인되지 않았다.
월가는 어떻게 보고, 앞으로 무엇을 확인해야 하나
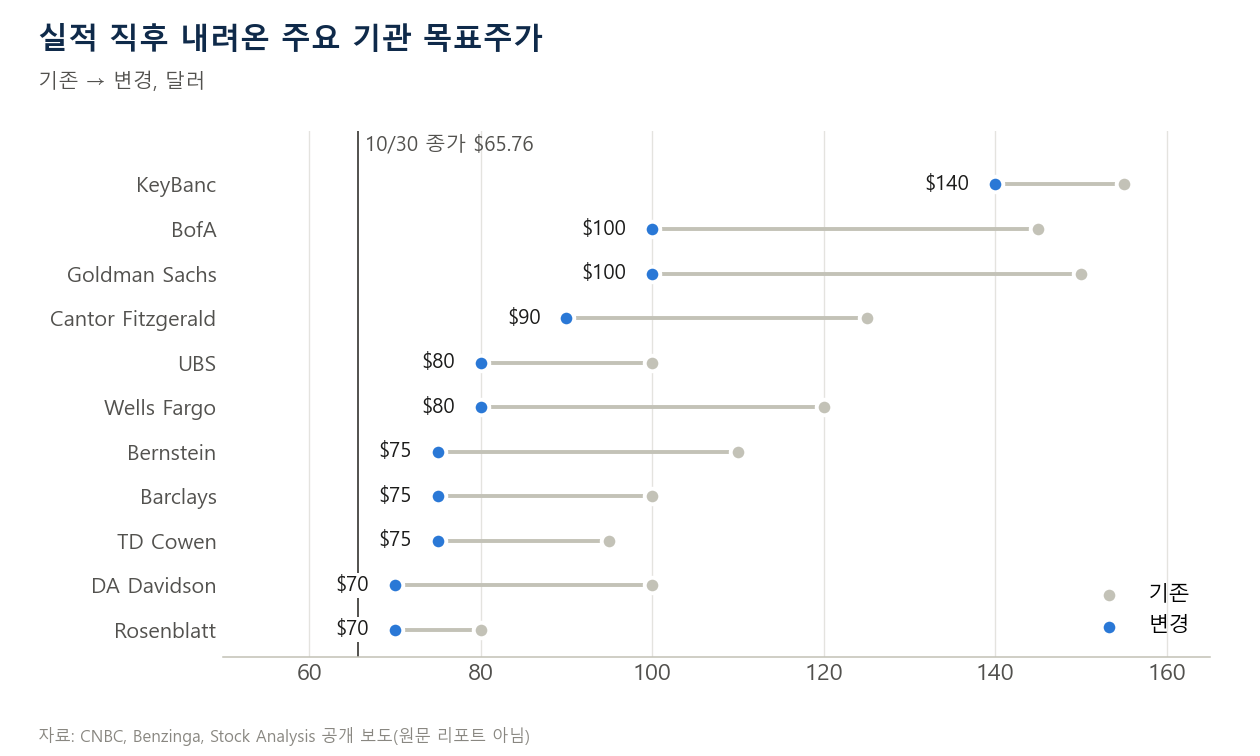
뱅크오브아메리카는 매수에서 중립으로 내리면서 목표가를 145달러에서 100달러로 낮췄다. 버클레이즈, TD코웬, 번스타인은 75달러, DA데이비슨과 로젠블랫은 70달러까지 내렸다. 키뱅크는 비중확대와 140달러를 유지해 낙관론도 남아 있다. 번스타인의 스테이시 라스곤은 이번 전망을 “(in a word) terrible”이라고 평가했다.
인텔 주가 목표치는 Stock Analysis 집계로 애널리스트 48명 평균이 약 107달러, 중앙값이 100달러다. 아직 수정하지 않은 값이 섞였을 수 있으니 그대로 믿으면 안 된다. 나도 개별 리포트 원문이 아니라 공개 보도로 확인한 것이어서 세부 추정까지 검증했다고 말하기는 어렵다.
인텔 주가를 두고 낙관론은 서버 CPU 재평가, 공급 부족에 따른 제조자산 가치, 패키징과 미국 내 대체 공급망을 본다. 비관론은 PC 감소, 외부 파운드리 매출의 반복성 부족, 투자 회수 지연과 희석을 본다. 차이는 기술 이름이 아니라 매출로 바뀌는 시점과 그때 필요한 추가 자본에 있다.
| 관찰 항목 | 지금 | 회복을 지지하는 신호 | 경계할 신호 |
|---|---|---|---|
| 조정 매출총이익률 | 4분기 전망 38.0% | 2027년 상반기 40%대 회복 | 38% 아래로 하락 |
| PC 수요 | 2027년 약 -10% 전망 | OEM 재고 정상화 | 감소 전망 추가 하향 |
| 서버 공급 | 2028년까지 제약 | 제품별 출하 증가, 납기 안정 | 수요가 강하다는 설명만 반복 |
| Fab 28 | 4분기 영향 3억 달러 | 1분기 이후 영향 소멸 | 재가동 지연, 추가 비용 |
| 외부 파운드리 | 3분기 4.11억 달러 | 일회성 뺀 반복 매출 증가 | 일회성 소멸로 감소 |
| 14A·패키징 | PDK 0.9, 고객 협의 중 | 고객 설계 확정, 장기 약정 | 평가 고객 수만 증가 |
| 현금흐름 | 2027년 마이너스 가능성 | 고객의 선수금·투자 분담 | 추가 증자 |
인텔 주가를 시간 순서로 따라가면 2026년 4분기는 PC 주문 조정의 크기와 사고 복구, 2027년은 서버 신제품 매출과 고객 확약의 연결, 2028년은 신규 캐파의 가동과 투입 자본 대비 현금 수익을 보면 된다. 다음 확인 시점은 내년 1월쯤 나올 4분기 실적이다.
그래서 나는 어떻게 보나
서버 CPU 수요가 살아난 건 진짜다. 18A 원가도 내려가고 있다. 망해가는 회사라고 볼 근거는 많이 약해졌다.
그런데 좋은 회사와 좋은 가격은 별개다. 지금 인텔 주가에는 이미 꽤 큰 회복이 들어가 있고 이익 추정치는 아직 내려가는 중이다. 개인적으로는 추정치 하향이 멈추는 걸 확인한 뒤에 봐도 늦지 않다고 생각한다.
물론 틀릴 수도 있다. 대형 파운드리 고객 이름 하나만 나와도 크게 움직일 수 있는 주식이다. 인텔 주가에 대한 판단을 바꿀 가장 강한 증거는 고객 소문이 아니라 반복 외부 매출, 서버 출하, 현금흐름, 희석 후 주당 이익이 함께 좋아지는 모습이다.
자주 묻는 질문
인텔 주가는 2026년 10월 30일 얼마나 떨어졌나?
정규장에서 92.07달러에서 65.76달러로 28.58% 떨어졌다. 시간외 거래에서는 64.88달러까지 내렸다.
인텔 주가가 급락한 가장 큰 이유는 무엇인가?
4분기 전망이 시장 예상을 크게 밑돌았기 때문이다. 메모리 가격 상승에 따른 PC 수요 감소가 가장 크고, 서버 공급 제약과 공장 사고, 2027년 현금흐름 부담이 겹쳤다.
인텔 파운드리의 외부 매출은 얼마인가?
2026년 3분기 4.11억 달러로 파운드리 매출 67억 달러의 약 6%다. 비반복 계약이 포함돼 있다.
지금 인텔 주가의 PER은 몇 배인가?
65.76달러 기준 2026년 컨센서스 EPS 1.48달러로 약 44배, 2027년 2.10달러로 약 31배다.
인텔 주가 목표치는 얼마인가?
10월 30일 집계 기준 평균 약 107달러, 중앙값 100달러, 최저 70달러, 최고 165달러다. 실적 직후 조정된 값은 70~100달러에 많다.
미국 정부 지분이 있으면 인텔 주가는 안전한가?
그렇지 않다. 회사 생존에는 도움이 되지만 정부의 목표와 주주 수익률은 일치하지 않는다. 지분율도 후속 발행으로 달라졌다.
참고 자료
- Intel 3Q26 실적발표 (SEC 8-K)
- Intel 3Q26 Form 10-Q
- Intel 3Q26 경영진 발언
- Intel Q3 2026 Earnings Deck
- Intel 3Q26 콘퍼런스콜 전문 (The Motley Fool)
- Intel 2025 Form 10-K
- Intel 2021 Annual Report
- Intel 공장 투자 업데이트
- Intel과 미국 정부 지분 합의
- Intel과 NVIDIA 공동개발 발표
- TSMC 3Q26 실적발표
- 삼성전자 2026년 3분기 실적발표
- SK하이닉스 3Q26 실적발표
- AMD 2Q26 실적발표
- NVIDIA FY2027 2분기 실적발표
- IDC PC 시장 전망
- TrendForce 4Q26 메모리 계약가 전망
- J.P. Morgan AI 인프라 금융
- Goldman Sachs AI 병목 분석
- CNBC 애널리스트 목표주가 정리
- Yahoo Finance 주가 급락 보도
- Stock Analysis 컨센서스·목표주가