
네오클라우드 수익구조를 이해하려면 회사 전체 손익계산서보다 전력 1MW짜리 설비 하나를 먼저 보는 편이 빠르다. 1MW에 얼마가 들고, 1년에 얼마를 벌고, 몇 년 만에 원금을 돌려받는지 알면 10월 폭락이 어떤 회사에 타당했고 어떤 회사에는 과했는지 보인다.
- 1MW 투자비와 연간 손익 구조
- 신규 계약 단가와 GPU 시세의 실제 흐름
- 조달금리에 따라 달라지는 손익분기 단가
- 단가별 원금 회수 기간과 선수금의 역할
- GPU 감가상각 논쟁과 기업별 부채 비교
네오클라우드 수익구조의 기본: 1MW의 현금 원가는 전기료뿐이다
네오클라우드 수익구조는 단순하다. 처음에 GPU와 건물에 큰돈을 넣고, 그 설비를 몇 년 동안 빌려주며 임대료를 받는다. 매출은 “켜진 MW × MW당 단가 × 실현율”이고, 비용은 전기료·운영비와 감가상각이 거의 전부다. 그래서 1MW 하나의 손익만 정확히 계산하면 회사 전체 이익도 대략 그릴 수 있다.
업계 표준 모형으로 계산하면 IT 부하 1MW를 까는 데 약 6,100만 달러가 든다. GPU·서버가 5,000만 달러, 건물·전력 설비가 1,100만 달러다. 이를 MW당 연 2,500만 달러에 장기 계약하고 실현율 95%를 적용하면 연 매출은 2,375만 달러다.
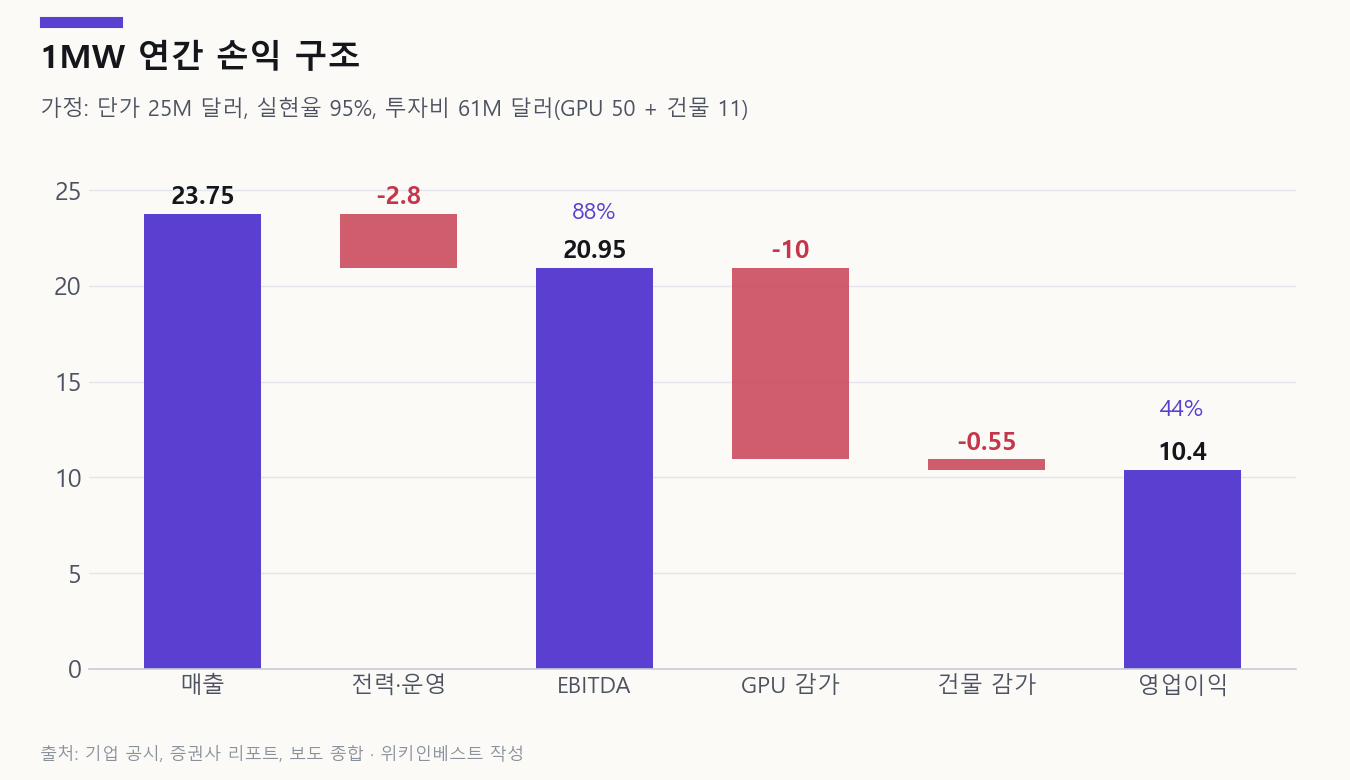
여기서 나가는 현금은 전력·운영비 약 280만 달러뿐이다. 그래서 EBITDA가 매출의 88%다. GPU를 5년, 건물을 20년 정액 감가해도 영업이익률은 44%가 나온다. 장부상 감가는 5년 뒤 GPU를 다시 살 돈을 미리 떼어 두는 것이라 보수적인 숫자다.
원가가 거의 고정이라 단가가 100만 달러 오르면 이익이 약 95만 달러 는다. 반대도 마찬가지다. 네오클라우드 주가가 신규 계약 단가 한 줄에 크게 흔들리는 이유다.
신규 계약 단가는 내려가지 않고 오르고 있다
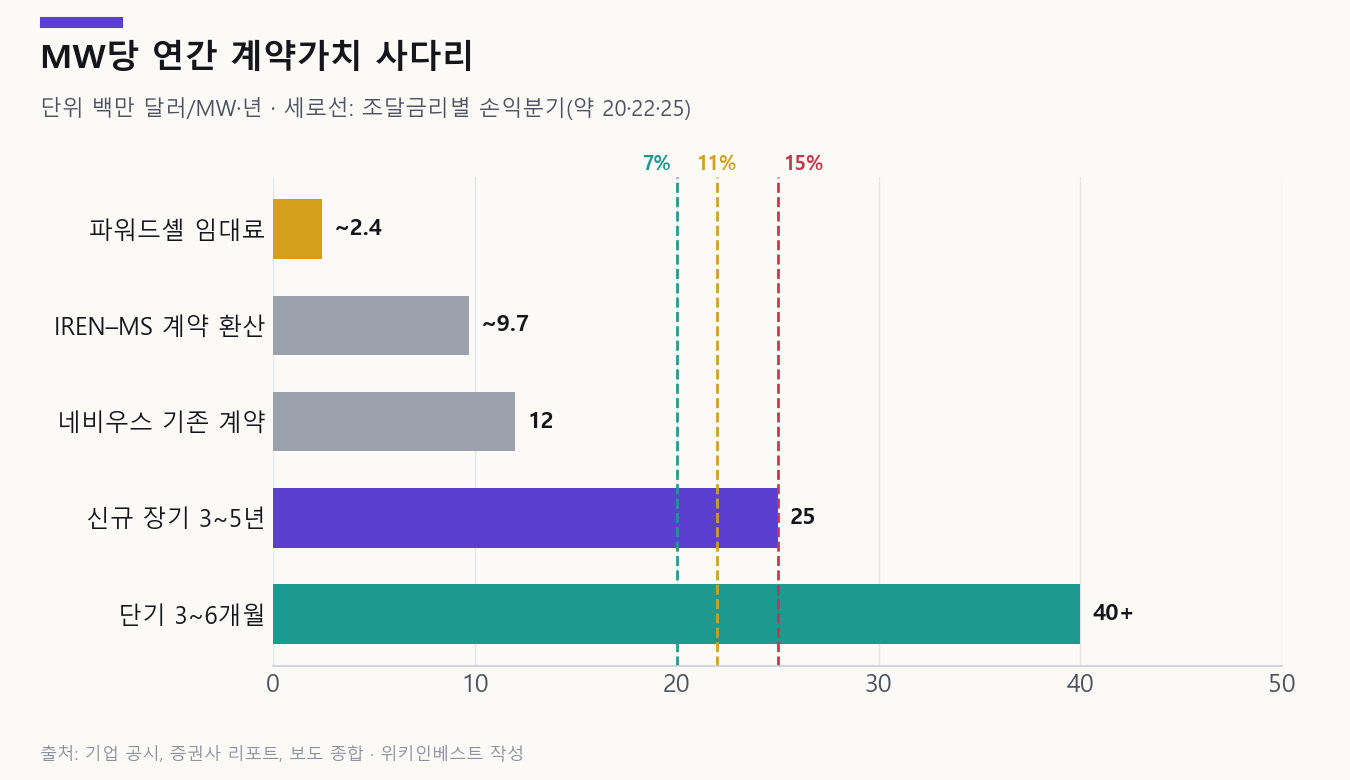
네비우스 기준으로 보면 2026년 기존 계약은 MW당 연 약 1,200만 달러였다. 2분기에 맺은 대형 장기 계약 4건은 2,000만~2,500만 달러, 3분기 3~6개월 단기 계약은 4,000만 달러를 넘었다. 9~10월에는 정가도 17~21% 올렸다. H100은 시간당 3.85달러에서 4.50달러로, B300은 7.85달러에서 9.50달러로 올랐다.
비교하면 아이렌이 마이크로소프트와 맺은 97억 달러, 5년, 200MW 계약은 MW당 연 약 970만 달러로 환산된다. 첫 대형 레퍼런스를 얻으려고 낮은 값에 판 것으로 보인다. 이 숫자가 아이렌의 약점으로 계속 언급되는 이유다.
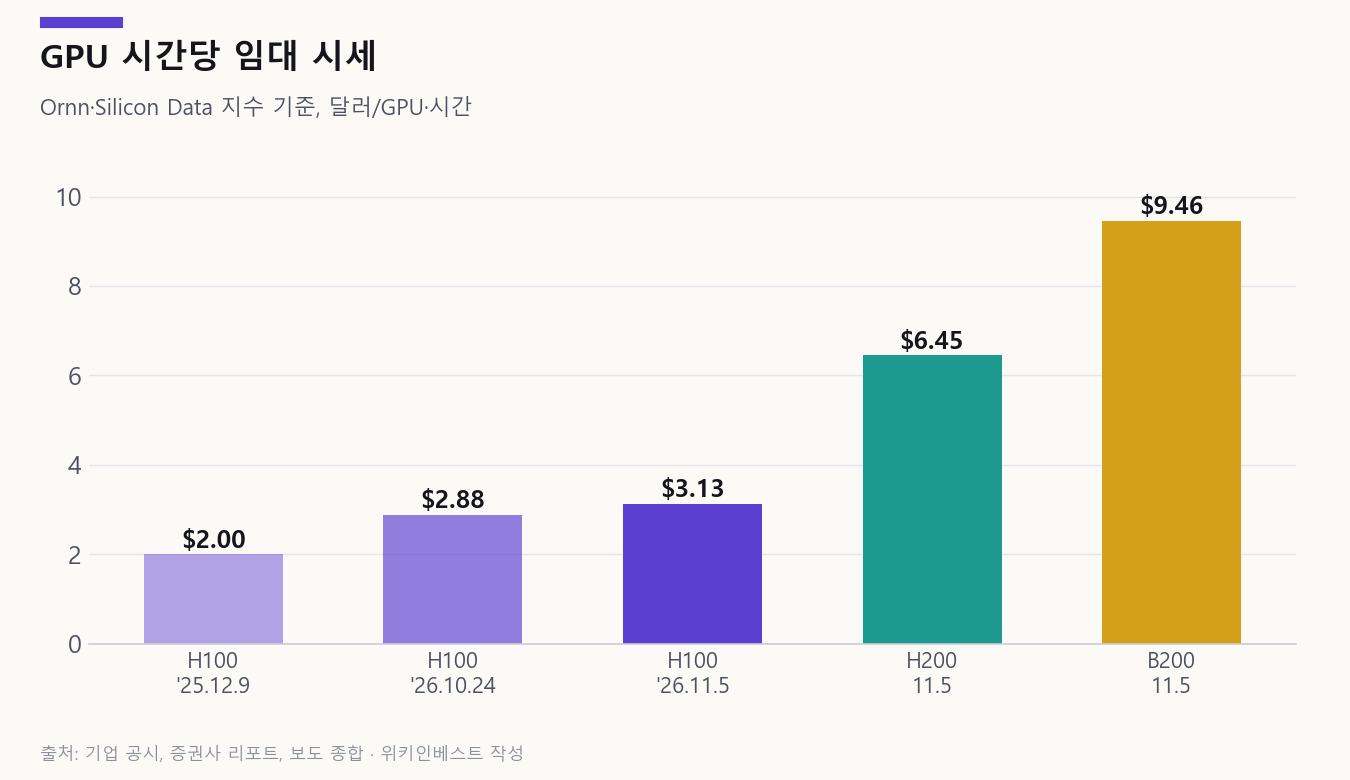
시장 시세도 같은 방향이다. H100 거래 지수는 2025년 12월 9일 2.00달러에서 2026년 10월 24일 2.88달러, 11월 5일 약 3.13달러가 됐다. 같은 날 H200은 6.45달러, B200은 9.46달러였다. 출시 3년이 넘은 GPU 임대료가 1년 새 50% 가까이 오른 셈이다.
업계에서는 MW당 6,500만 달러에 팔린 단기 거래도 있었다는 말이 나온다. 급한 고객 한 건의 웃돈이다. 공급 부족이 진짜라는 증거로만 보고, 기업가치 계산에는 장기 계약 단가를 써야 한다.
네오클라우드 수익구조를 가르는 변수: 손익분기 단가는 조달금리가 정한다
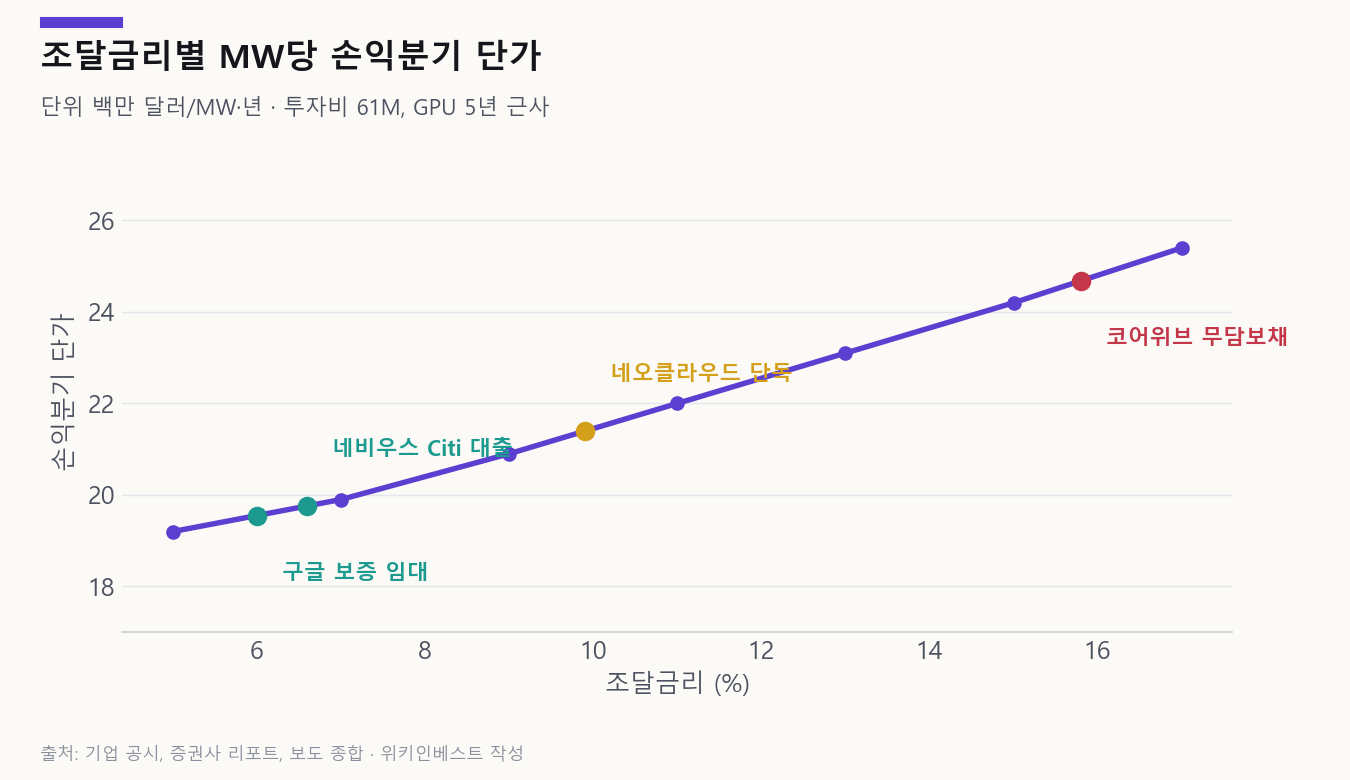
같은 설비라도 돈을 몇 %에 빌리느냐에 따라 손익분기가 달라진다. 조달금리 7%면 MW당 손익분기 단가는 약 2,000만 달러, 11%면 2,200만 달러, 15%면 2,500만 달러 수준이다. 신규 장기 단가가 2,000만~2,500만 달러니까, 15%로 빌리는 회사는 지금 단가에서도 남는 게 거의 없다.
| 조달 구조 | 금리 수준 | 사례 | 손익분기(근사) |
|---|---|---|---|
| 투자등급 보증·계약 담보 | 약 6% | 구글 백스톱이 붙은 테라울프·사이퍼 임대 | 약 2,000만 달러 |
| 계약 담보 + 낮은 부채 | 6.4~7% | 네비우스 Citi 35억 달러(SOFR+275bp) | 2,000만~2,100만 달러 |
| 네오클라우드 단독 담보 | 7~9.9% | 코어위브 담보대출, 테라울프 7.75% | 2,100만~2,200만 달러 |
| 무담보 하이일드 | 유통 15~16% | 코어위브 2031년 만기 채권 | 약 2,500만 달러 |
| 고객 선수금 | 사실상 0% | 네비우스 상반기 설비투자의 54% | 회수기간 단축 |
흥미로운 건 코어위브다. 15%는 무담보 채권의 유통 수익률이고, GPU와 고객 계약을 담보로 잡는 대출은 아직 5.9~9.4%에 빌린다. 시장이 15%라는 숫자 하나로 회사 전체를 평가한 측면이 있다. 그렇다고 문제가 없는 건 아니다. 무담보로 빌릴 여력이 줄면 그만큼 더 비싼 구조나 증자로 메워야 한다.
원금 회수 2.2년, GPU 수명 5년
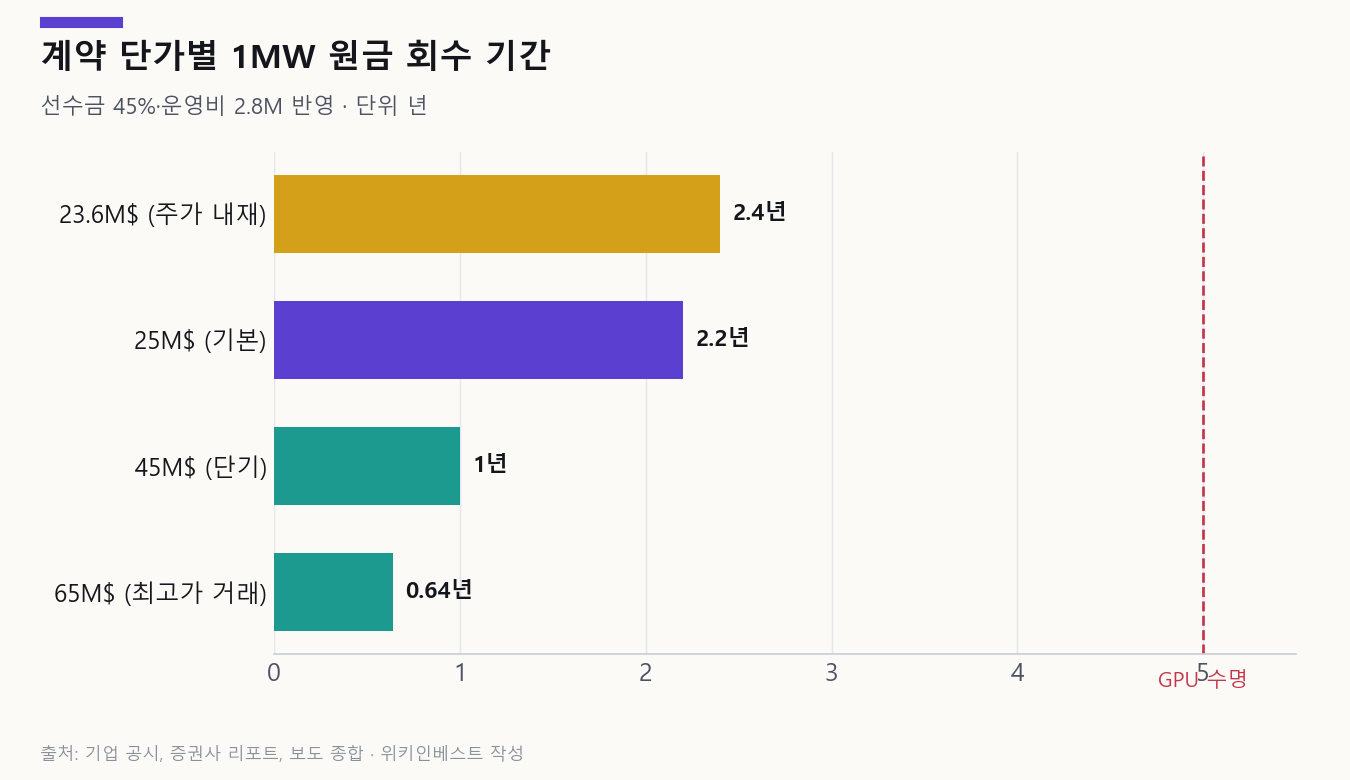
고객이 투자비의 45%를 선수금으로 내면 회사가 실제로 넣는 돈은 MW당 약 3,400만 달러다. 단가 2,500만 달러면 선수금 차감 후 매년 약 1,550만 달러가 들어와 원금 회수에 약 2.2년이 걸린다. 연 수익률로 치면 46% 수준이다. 단가가 4,500만 달러인 단기 계약이면 1년, 6,500만 달러면 7~8개월 만에 회수된다.
여기서 중요한 함의가 나온다. 원금을 돌려받은 뒤의 원가는 운영비뿐이라, 그 뒤에 단가가 손익분기 아래로 떨어져도 현금은 계속 남는다. 감가와 단가 하락에 대한 우려는 이미 깔아 둔 MW가 아니라 앞으로 깔 MW의 문제다.
선수금은 매출이 아니라 부채라는 점도 기억해야 한다. 네비우스는 상반기 설비투자 81억 달러 중 44억 달러를 선수금으로 댔지만, 분기별로는 1분기 129%, 2분기 21%로 들쭉날쭉했다. 신규 계약이 멈추면 선수금 현금도 같이 멈춘다. 참고로 아이렌은 GPU 투자비의 90%를 대출(9% 고정금리)로 조달하고, 고객 선수금은 45~55% 수준이다.
GPU 감가 논쟁과 기업별 부채 체력
감가상각 연수도 회사마다 다르다. 하이퍼스케일러와 코어위브는 6년, 람다는 5년, 네비우스는 4년에서 5년으로 바꿨다. 마이클 버리는 GPU의 실제 경제적 수명이 2~3년이라며 6년 감가가 이익을 부풀린다고 주장했다. 지금까지의 시장 데이터는 반대다. 출시 3년이 넘은 H100 임대료가 올랐고, 감가가 끝난 GPU도 추론용으로 계속 빌려준다. 다만 이건 공급 부족기의 현상이다. 루빈 세대가 대량으로 풀리는 2027년 이후 호퍼 가격이 버티는지는 별개 문제다.
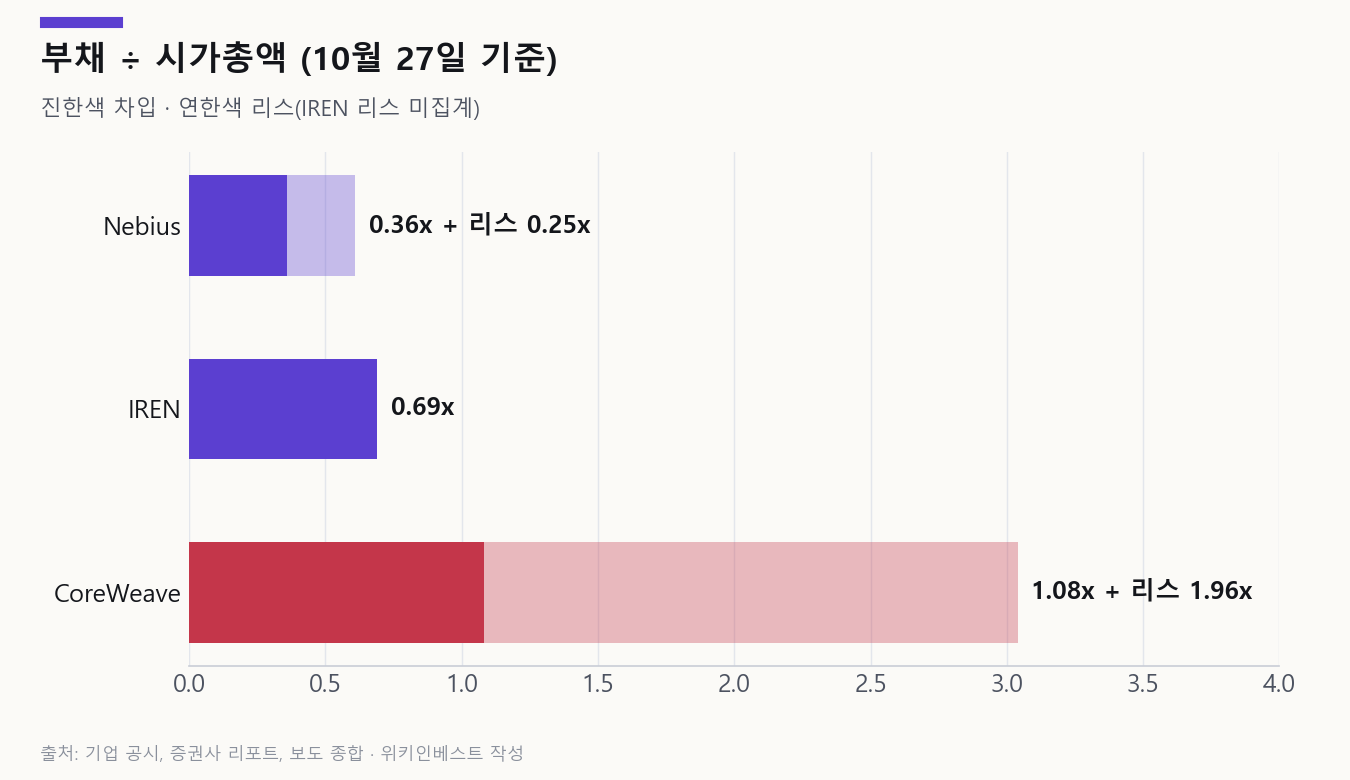
부채 체력은 차이가 크다. 네비우스는 차입금이 시가총액의 0.36배이고 현금이 차입금의 약 80%다. 전환사채·담보대출 첫 만기는 2030년이고, 예외는 2027년 10월 만기인 Citi 브리지 35억 달러다. 아이렌은 0.69배다. 코어위브는 차입금만 1.08배이고 리스가 1.96배 더 있다. 2026년 하반기부터 2027년까지 원금 상환 예정액이 약 106억 달러다.
네오클라우드 수익구조를 하이퍼스케일러·파워드셸과 비교하면
같은 AI 데이터센터 사업이라도 어느 층을 쥐느냐에 따라 수익구조가 완전히 달라진다. 네오클라우드 수익구조의 특징은 위아래 두 사업과 비교할 때 더 분명해진다.
| 구분 | 하이퍼스케일러 AI 클라우드 | 네오클라우드 | 파워드셸 임대 |
|---|---|---|---|
| MW당 연 매출 | 공개 안 됨(서비스 묶음 판매) | 2,000만~4,000만 달러 | 120만~240만 달러 |
| MW당 투자비 | GPU + 건물 전부 | GPU 위주(약 5,000만 달러) + 일부 건물 | 건물·전력(약 1,000만 달러대) |
| 계약 기간 | 사용량 과금 위주 | 3개월~5년 | 15~20년 |
| 현금이익률 | 높음, 사업 다각화 | 약 80~88% | 높음, 고정 임대료 |
| 지는 위험 | 설비투자 회수 | GPU 잔존가치, 재계약 단가, 조달금리 | 공사 지연, 테넌트 신용 |
| 단가가 오를 때 | 이익 증가 | 이익이 거의 그대로 증가 | 임대료 고정, 몫 없음 |
네오클라우드는 가운데에서 레버리지를 가장 크게 진다. 단가가 오르면 이익이 가장 빨리 늘고, 단가가 떨어지거나 금리가 오르면 가장 먼저 다친다. 파워드셸은 반대로 수익이 채권처럼 고정돼 있어 하방은 단단하지만 상방이 막혀 있다. 이 차이를 알면 같은 날 같은 뉴스에 왜 종목마다 반응이 다른지 이해가 된다.
네오클라우드 수익구조에서 실적 발표 때 볼 숫자 7가지
네오클라우드 수익구조를 숫자로 이해했다면, 분기 실적이 나올 때 확인할 항목도 정해진다. 매출 성장률보다 아래 일곱 가지가 주가를 더 크게 움직인다.
| 항목 | 어디서 확인하나 | 좋은 신호 | 나쁜 신호 |
|---|---|---|---|
| 신규 계약 단가(MW당 ACV) | 주주서한, 콘퍼런스콜 | 장기 2,200만 달러 이상, 단기 4,000만 달러 이상 | 손익분기 아래 계약 |
| 가동·연결 전력(MW) | 주주서한, IR 자료 | 가이던스 대비 앞서감 | 목표 반복 이월 |
| 실현율·가동률 | 콜 질의응답 | 95% 안팎 유지 | 유휴 GPU 증가 |
| 선수금 비중 | 현금흐름표의 선수수익 증가 | 설비투자의 40% 이상 | 신규 계약 둔화로 급감 |
| 조달금리 | 자금조달 공시(8-K, 6-K) | 담보대출 7% 안팎 | 10% 이상 또는 무담보 고금리 |
| 감가상각 연수 | 회계정책 주석 | 5년 이하 보수적 | 연수 연장으로 이익 부풀리기 |
| 고객 집중도 | 10-Q 고객별 매출 비중 | 상위 고객 비중 하락 | 한두 곳 의존 심화 |
이 표는 11월 10일 코어위브, 11월 12일 네비우스 실적을 볼 때 그대로 쓸 수 있다. 특히 신규 계약 단가와 조달금리는 앞에서 본 손익분기 계산의 두 입력값이라, 이 두 숫자만 확인해도 회사의 1MW 수익성이 좋아졌는지 나빠졌는지 판단할 수 있다.
네오클라우드 수익구조의 핵심은 단가와 조달금리 두 숫자다. 단가가 손익분기보다 높기만 하면 2년 남짓에 원금을 돌려받는 좋은 사업이다. 그런데 손익분기 자체가 조달금리에 따라 2,000만~2,500만 달러로 움직인다. 같은 업종에서 주가가 갈리는 이유는 여기에 있다. 3편에서는 13개 기업을 이 기준으로 비교한다.
자주 묻는 질문
네오클라우드 수익구조를 한마디로 하면?
네오클라우드 수익구조는 GPU 설비를 사서 몇 년간 빌려주고 임대료를 받는 구조다. 현금 원가는 전기료와 운영비뿐이라 단가와 조달금리 두 숫자가 수익성을 결정한다.
네오클라우드는 1MW로 얼마를 버나요?
네오클라우드 수익구조를 1MW로 계산하면 단가 2,500만 달러 기준으로 연 매출 약 2,375만 달러, 현금이익 약 2,095만 달러, 영업이익 약 1,040만 달러다. 필자의 단순화 모형 기준이다.
GPU 임대료는 떨어지고 있나요?
2026년 11월 기준으로는 오히려 올랐다. H100 거래 지수는 1년 전 2달러 안팎에서 3달러대로 올라섰다.
코어위브 15% 금리는 모든 대출에 적용되나요?
아니다. 15%대는 무담보 회사채의 유통 수익률이고, GPU 담보 대출은 5.9~9.4% 수준이다.
- [1/3] 네오클라우드 뜻과 산업 구조, 10월 폭락의 진짜 이유
- [2/3] GPU 1MW로 얼마 버나: 단가·손익분기·조달금리 (지금 읽는 글)
- [3/3] 네오클라우드 관련주 13곳 비교와 투자매력도