
네오클라우드 관련주는 이름만 같을 뿐 돈 버는 방식이 다르다. 어떤 회사는 소프트웨어로 단가를 지키고, 어떤 회사는 땅과 전기로 속도를 내고, 어떤 회사는 건물만 빌려주고 임대료를 받는다. 13곳을 같은 잣대로 놓고 11월 6일 종가 기준 투자매력도까지 매겨 본다.
- 사업모델 지형도: 누가 어느 층을 쥐고 있나
- 코어위브·네비우스·아이렌 심층 비교
- 람다·크루소·플루이드스택·엔스케일·투게더AI와 파워드셸 3사, 오라클
- 11월 6일 종가 기준 밸류에이션과 스코어카드
- 투자매력도 등급과 반증 신호, 일정
누가 어느 층을 쥐고 있나
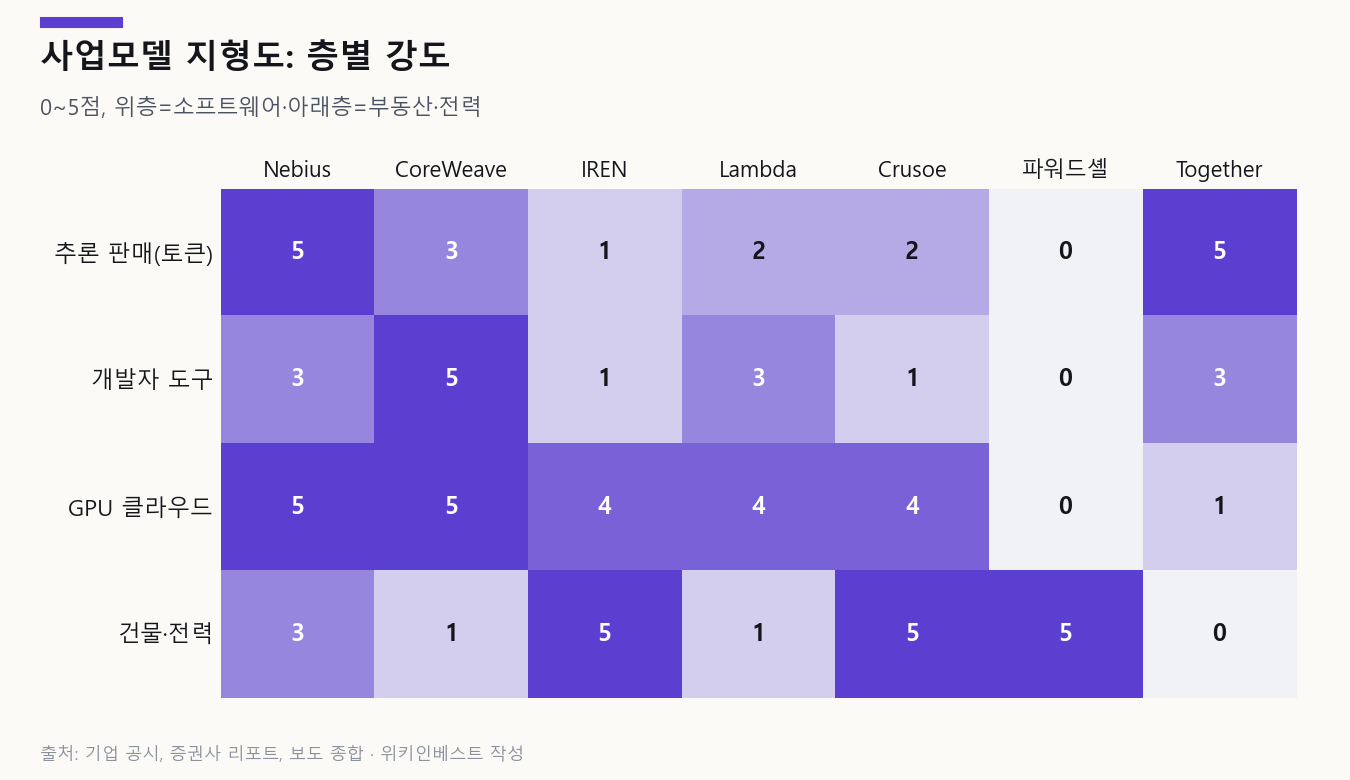
밸류체인을 아래(전력·부지)에서 위(추론 판매·개발자 도구)까지 층으로 쌓으면 다섯 유형이 나온다. 위층을 쥘수록 단가를, 아래층을 쥘수록 전력 희소성과 속도를 가져간다. 이 업종에는 한 회사의 비용이 다른 회사의 매출인 연결 고리가 많다. 투게더AI와 파이어웍스는 아이렌의 GPU를 빌려 쓰고, 코어위브는 어플라이드 디지털과 코어 사이언티픽의 건물을 빌린다.
| 유형 | 대표 | 쥔 층 | 베팅 포인트 |
|---|---|---|---|
| 풀스택 수직통합 | 네비우스, 크루소 | 부지 일부~추론 API | 단가 상승 + 전력 희소성 |
| 소프트웨어형 GPU 클라우드 | 코어위브, 람다 | GPU 클라우드·운영 SW | 규모와 소프트웨어 품질 |
| 전력 기반 GPU 클라우드 | IREN | 땅·전력·변전소 + GPU | 켜는 속도 |
| 파워드셸 임대 | 테라울프, 사이퍼, 어플라이드 디지털 | 건물·전력 | 15~20년 고정 임대료 |
| 자산경량·플랫폼 | 플루이드스택, 투게더AI | 영업·운영·추론 | 고객 관계와 금융 구조화 |
코어위브(CRWV): 최고의 운영자, 가장 무거운 대차대조표
업계 1위다. 2분기 매출 26억 달러(+112%), 계약잔고 1,042억 달러에 3분기 초 250억 달러 이상이 더 붙었다. 2026년 매출 가이던스는 124억~132억 달러, 설비투자는 350억~390억 달러다. 운영 소프트웨어 평가(SemiAnalysis ClusterMAX)에서 최상위 등급을 받았고, 웨이츠앤바이어시스(17억 달러), OpenPipe 등 개발자 도구를 사들였다.
| 강점 | 약점 | 특징 |
|---|---|---|
| 압도적 규모, 운영 SW 최상위, 엔비디아와의 특수 관계 | 차입 356억 달러 + 리스 646억 달러, 분기 이자 8.6억~9.4억 달러 가이던스 | 업종 심리의 바로미터. 채권이 흔들리면 업종 전체가 흔들린다 |
| 개발자 도구 수직화 | 상위 3개 고객이 2분기 매출의 72% | EV/EBITDA가 피어 중 가장 낮다 |
| 대형 학습 클러스터 레퍼런스 | 건물 대부분 임차, 코어 사이언티픽 인수 무산 | 신용 위험이 이미 주가에 할인돼 있다 |
11월 10일 3분기 실적의 체크포인트는 매출 가이던스(34.5억~36억 달러) 달성보다 4분기 이자비용, 신규 조달 금리, 설비투자 하향 여부다. 다음 무담보 발행 금리가 10% 아래로 내려오면 업종 전체의 신용 경색이 풀린다는 신호로 볼 수 있다.
네비우스(NBIS): 부채는 가장 적고 위층은 추론에 몰았다
얀덱스의 비러시아 사업을 분리해 2024년 출범했다. 핀란드 맨챌레 자가 데이터센터에서 시작해 미주리·펜실베이니아(각 1.2GW) 자가 부지와 코로케이션을 섞어 짓는다. 2025년 마이크로소프트 174억 달러, 메타 30억 달러 계약으로 체급이 바뀌었다. 2분기 매출 5.8억 달러(+454%), EBITDA 마진 41%, 계약잔고 375억 달러, 연말 ARR 가이던스 70억~90억 달러다.
| 강점 | 약점 | 특징 |
|---|---|---|
| 피어 중 최저 부채(시총 대비 0.36배), 최대 선수금 비중 | 가동 전력 공시가 불투명(작년 말 170MW 이후 미공시) | 공개된 텍사스 부지 없음, 유럽 비중이 큼 |
| 추론 판매층 집중 투자(Eigen AI, Clarifai, Inferize, Tavily 등 약 8.7억 달러) | 2027년 외부조달 필요액 210억~320억 달러 | 고객 롱테일이 넓다는 주장이 있으나 검증 필요 |
| ClickHouse 지분 약 40억 달러 | 창업자 의결권 51.6%, 내부통제 취약점 | 현재 주가가 손익분기 단가를 가정 |
11월 12일 3분기 실적에서는 매출 9억 달러 안팎과 EBITDA 마진 40% 유지가 기준선이다. 신규 장기 단가가 2,200만 달러 위인지, 연말 연결 전력이 0.8GW 경로에 있는지, 다음 담보대출 금리가 10% 아래인지를 본다. Token Factory의 효과가 매출총이익률에 나타나는지도 첫 검증 대상이다.
아이렌(IREN): 땅과 전기의 주인, 소프트웨어는 숙제
호주 출신 비트코인 채굴사에서 AI 클라우드로 전환했다. 텍사스 칠드리스·스위트워터에 땅, 전력, 변전소를 직접 소유한다. 11월 5일 발표한 FY27 1분기에서 매출 2.28억 달러, AI 클라우드 매출 2억 달러(+182% QoQ), AI 클라우드 총마진 86%, 운영 ARR 10억 달러를 기록했다.
| 강점 | 약점 | 특징 |
|---|---|---|
| 2026년 목표 물량이 이미 통전된 자가 부지 | 연환산 매출 40억 달러 목표가 12월에서 1~2월로 지연 | 투게더AI·파이어웍스의 GPU 공급처 |
| 임대료가 새지 않아 마진이 높음(2027 EBITDA 마진 컨센 73%) | 마이크로소프트 물량을 MW당 약 970만 달러에 5년 고정 | 6월 결산이라 분기가 피어와 다름 |
| 엔비디아 Exemplar 등급 획득 | 텍사스 집중 → 신규 중단 공약에 직접 노출 | Mirantis·Nostrum 인수로 소프트웨어 보강 중 |
FY27 설비투자 계획을 250억~300억 달러에서 150억 달러로 줄인 점은 조달 환경이 깐깐해졌다는 신호다. 반대로 보면 무리하게 늘리지 않겠다는 뜻이기도 하다. 실적 다음 날인 11월 6일 주가는 20% 올랐다.
비상장 대형사, 파워드셸 3사, 그리고 오라클
| 기업 | 핵심 숫자 | 강점 | 약점 |
|---|---|---|---|
| 람다(비상장) | 잔고 500억 달러(9월), 상장 전 최대 40억 달러 조달 | 개발자 브랜드, 마이크로소프트 계약 | 자가 전력 부족, 상장 2027년으로 연기 |
| 크루소(비상장) | 기업가치 309억 달러, 시리즈F 39억 달러 | 전력 조달 내재화, 애빌린 캠퍼스 | 와이오밍 1.8GW에서 이탈, 구글이 부지 직접 인수 |
| 플루이드스택(비상장) | 기업가치 180억 달러, 앤트로픽 계약 약 500억 달러(보도) | 구글 백스톱으로 낮은 금리 | 단일 고객 의존 |
| 엔스케일(비상장) | 전환사채 33.6억 달러 | 유럽 소버린 AI 수요 | MS 영국 사이트 철수 선례 |
| 투게더AI(비상장) | 기업가치 83억 달러 | 추론 API 플랫폼 | GPU 원가를 남에게 지불 |
| 테라울프 | 앤트로픽 20년 401MW 190억 달러(구글 신용보강) | 채권형 현금흐름 | 업사이드 제한, 공사 실행 |
| 사이퍼 디지털 | AWS 15년 300MW 55억 달러 | IG 테넌트 | 3분기 매출 미스, 텍사스 노출 |
| 어플라이드 디지털 | 임대 약 1.41GW, 계약 매출 약 360억 달러 | 노스다코타라 텍사스 무관 | 최대 테넌트가 코어위브 |
| 오라클(벤치마크) | RPO 6,640억 달러, FY27 설비투자 900억~950억 달러 | 규모 | 오픈AI가 RPO의 약 절반(추정), 정크 경계 신용 |
오라클은 하이퍼스케일러지만, AI 인프라만 놓고 보면 단일 고객 의존과 부채 조달이라는 네오클라우드 구조를 가장 큰 규모로 가진 회사다. 오라클 신용이 흔들리면 크루소를 비롯한 스타게이트 사슬 전체가 영향을 받는다.
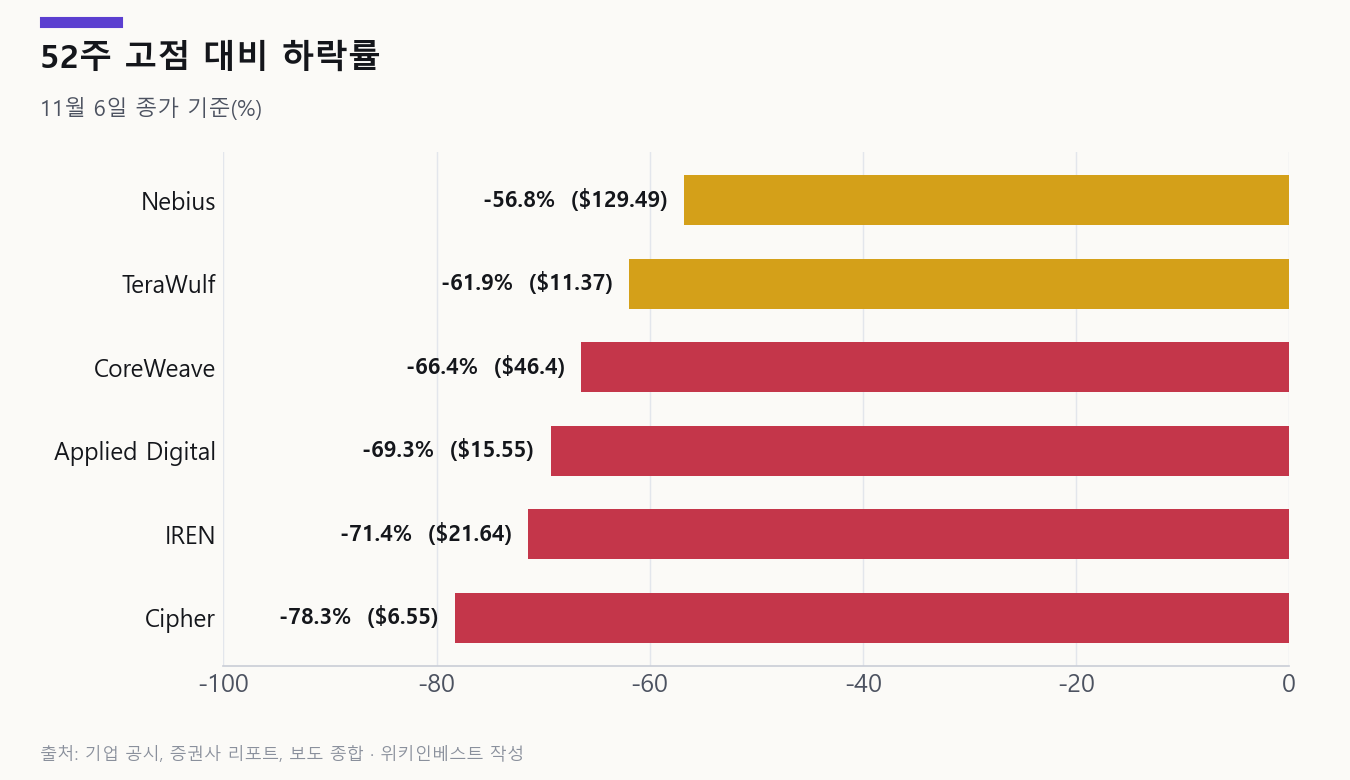
11월 6일 종가로 본 밸류에이션
| 기업 | 주가 | 시가총액 | 52주 범위 | 평균 목표가 |
|---|---|---|---|---|
| 네비우스 | 129.49달러 | 355억 달러 | 73.5~299.9달러 | 281달러 |
| 코어위브 | 46.40달러 | 256억 달러 | 40.6~138.3달러 | 131.5달러 |
| IREN | 21.64달러 | 92억 달러 | 17.2~75.8달러 | 75.4달러 |
| 테라울프 | 11.37달러 | 57억 달러 | 9.5~29.8달러 | 30.9달러 |
| 어플라이드 디지털 | 15.55달러 | 47억 달러 | 13.1~50.7달러 | 60.9달러 |
| 사이퍼 디지털 | 6.55달러 | 30억 달러 | 5.1~30.1달러 | 26.1달러 |
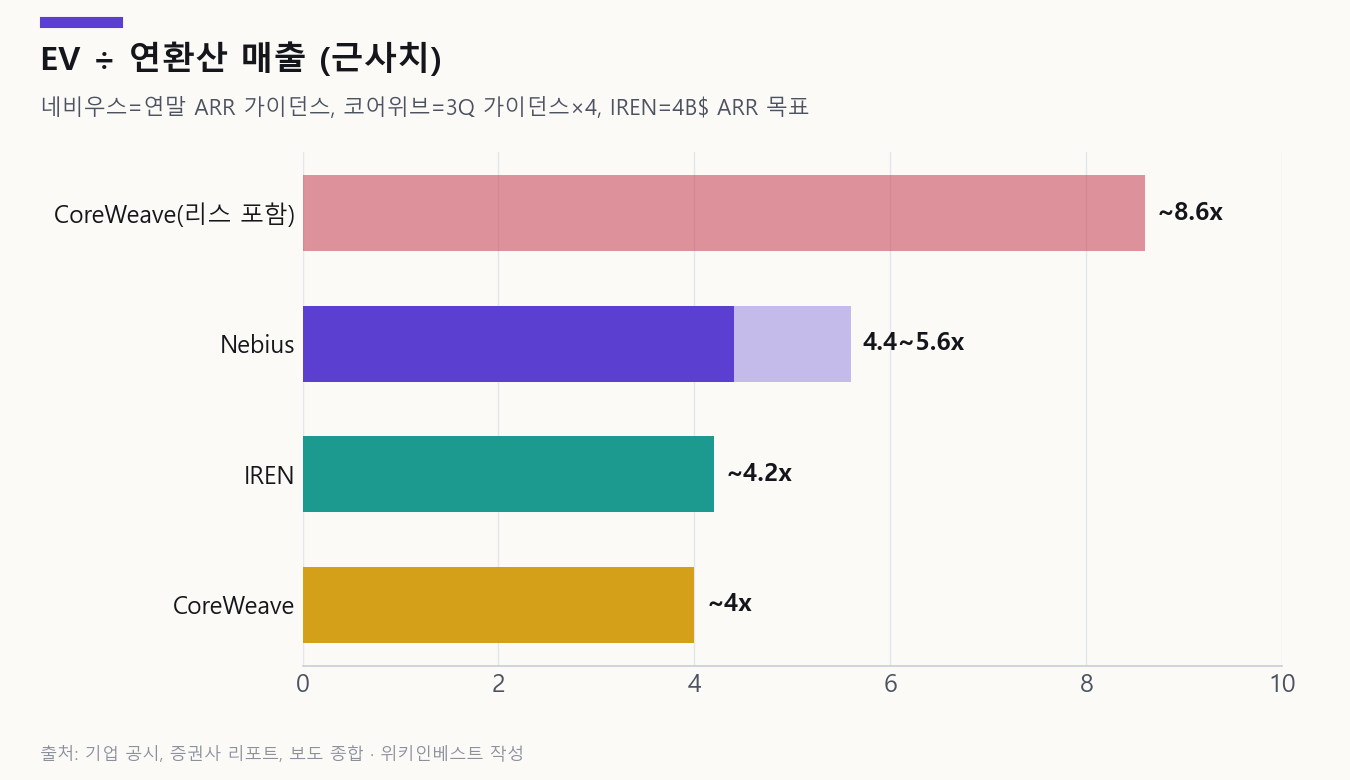
기업가치(EV)를 연환산 매출로 나누면 세 회사가 4~5배대로 생각보다 가깝다. 코어위브는 리스를 넣으면 8.6배로 올라간다. 네비우스는 참고 모형(신규 단가 100만 달러 = 2028년 말 주당 39달러)을 연 15%로 할인하면 단가 100만 달러가 지금 주당 약 29달러에 해당한다. 10월 27일 170달러에서 129달러까지 빠진 폭은 단가 약 140만 달러 하향에 해당하고, 지금 주가는 신규 단가를 약 2,200만 달러, 즉 자본비용 11% 기준 손익분기와 거의 같게 가정한다.
투자매력도 등급과 판단을 바꿀 신호
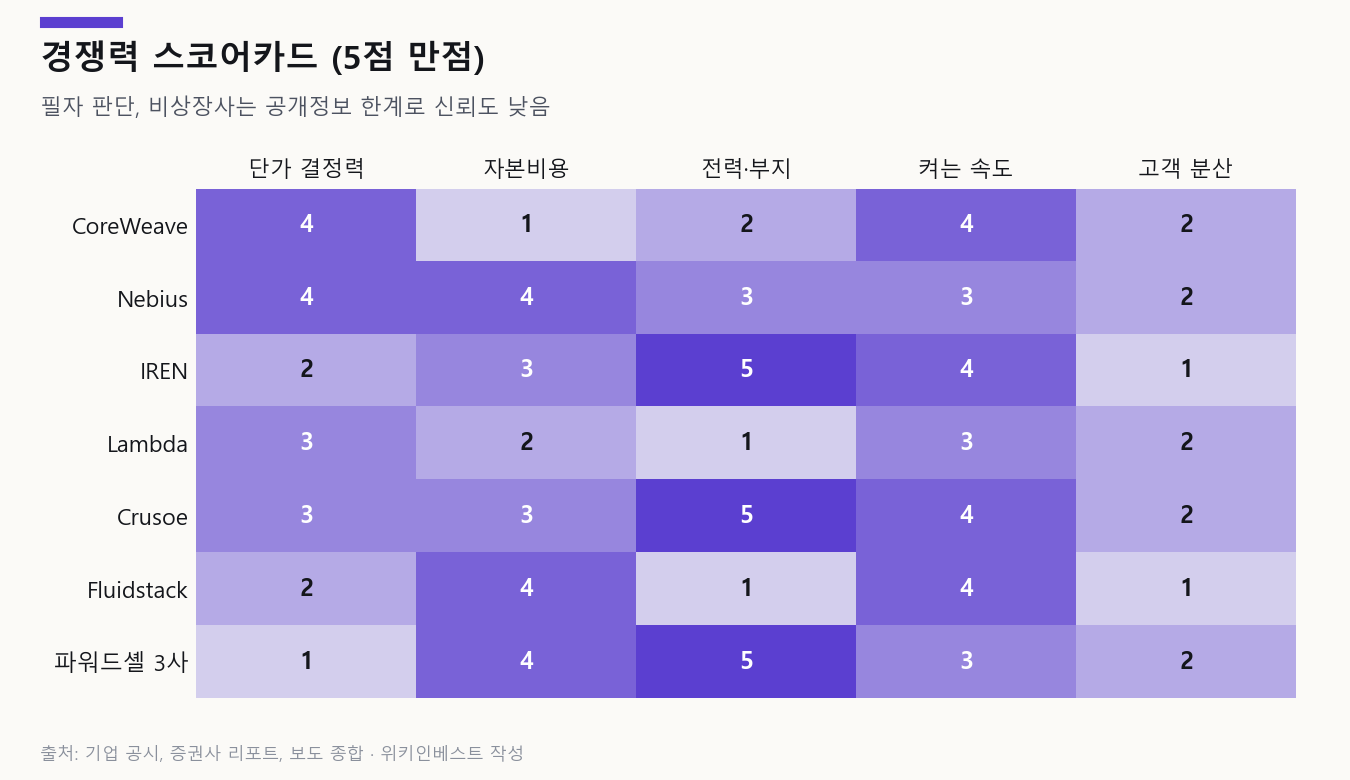
| 기업 | 매력도 | 위험도 | 판단을 바꿀 신호 |
|---|---|---|---|
| 네비우스 | 높음 | 중상 | 11/12 신규 단가·연결 전력·ARR 가이던스, 다음 담보대출 금리 |
| IREN | 높음 | 높음 | 1~2월 40억 달러 ARR, 2호 하이퍼스케일러 계약 단가, 텍사스 입법 |
| 코어위브 | 중간 | 매우 높음 | 11/10 이자비용·신규 조달 금리, 무담보채 10% 복귀 |
| 테라울프 | 중상 | 중간 | Justified 캠퍼스 프로젝트 파이낸싱 |
| 어플라이드 디지털 | 중간 | 중상 | 코어위브 신용, 추가 IG 테넌트 |
| 사이퍼 디지털 | 중간 | 높음 | 레베일·율리시스 임대 체결, 텍사스 입법 |
위험 대비 보상만 보면 네비우스와 IREN이 앞선다. 네비우스는 주가가 손익분기 단가를 가정하고 있어 단가가 기본 시나리오(2,500만 달러)만 나와도 올라갈 여지가 있고, 재무 하방이 가장 단단하다. IREN은 더 싸고 탄력이 크지만 텍사스와 실행 리스크가 겹친다. 하방 방어는 테라울프가 낫고, 코어위브는 사업보다 신용 정상화에 대한 베팅이다.
이 업종의 베타는 1.5~5.5로 매우 높다. 11월 10일·12일 실적이 단기 방향을 크게 좌우한다. 위 등급은 산업 분석 관점의 상대 평가이며 개인의 투자기간과 위험 감내도를 반영하지 않는다. 안정적인 노출을 원한다면 하이퍼스케일러가 대안이 될 수 있다.
앞으로의 일정
11월 10일 코어위브 3분기 실적, 11월 12일 네비우스 3분기 실적, 11월 중순 엔비디아 실적과 엔스케일 추가 투자 클로징, 2027년 1월 텍사스 주지사 취임, 1~2월 IREN ARR 40억 달러 달성 여부, 2027년 람다 상장과 루빈 계약 단가 공개, 2027년 10월 네비우스 Citi 브리지 만기 순이다.
네오클라우드 관련주 고르는 체크리스트
네오클라우드 관련주는 같은 테마로 묶여 함께 오르내리지만, 길게 보면 결과는 회사마다 크게 갈린다. 13곳을 비교하면서 쓴 기준을 체크리스트로 정리하면 이렇다.
| 질문 | 확인할 숫자 | 통과 기준(필자 기준) | 13곳 중 강한 곳 |
|---|---|---|---|
| 돈을 싸게 빌리나 | 최근 담보대출 금리, 부채/시총 | 금리 7% 안팎, 부채/시총 1배 미만 | 네비우스, 구글 백스톱 임대사 |
| 전기를 쥐고 있나 | 자가 부지·통전 MW | 향후 2년 물량이 이미 통전 | IREN, 크루소, 파워드셸 3사 |
| 단가를 지킬 층이 있나 | 추론 API, 개발자 도구 매출 | GPU 임대 외 매출 존재 | 네비우스, 코어위브, 투게더AI |
| 고객이 튼튼한가 | 투자등급 고객 비중, 상위 고객 비중 | IG 고객 장기 계약 + 분산 | 테라울프(앤트로픽·구글), 사이퍼(AWS) |
| 약속을 지키나 | 가이던스 대비 실적, ARR 목표 이행 | 목표 이월 없음 | 확인 중(대부분 지연 이력 있음) |
| 값이 합리적인가 | EV/연환산 매출, 주가 내재 단가 | 주가가 손익분기 이하 단가를 가정 | 네비우스, IREN |
네오클라우드 관련주 13곳 중 이 여섯 질문을 모두 통과하는 회사는 아직 없다. 그래서 한 종목에 몰기보다 어떤 위험을 질지 먼저 정하는 편이 현실적이다. 신용 위험을 덜 지려면 부채가 적은 쪽, 공사·인허가 위험을 덜 지려면 이미 통전된 부지를 가진 쪽, 단가 하락 위험을 덜 지려면 장기 고정 임대료를 받는 파워드셸 쪽이다.
네오클라우드 관련주, 유형별로 성격이 다르다
같은 네오클라우드 관련주라도 주가가 반응하는 변수가 다르다. 뉴스가 나왔을 때 어떤 종목이 크게 움직일지 미리 알아 두면 변동성에 덜 휘둘린다.
| 유형 | 대표 종목 | 주가를 움직이는 변수 | 변동성 |
|---|---|---|---|
| 고레버리지 GPU 클라우드 | 코어위브 | 회사채 금리, 신규 조달 조건, 대형 고객 계약 | 매우 큼 |
| 저레버리지 풀스택 | 네비우스 | 신규 계약 단가, 연결 전력, ARR 가이던스 | 큼 |
| 전력 기반 GPU 클라우드 | IREN | ARR 목표 이행, 텍사스 정책, 2호 고객 | 매우 큼 |
| 파워드셸 임대 | 테라울프, 사이퍼, 어플라이드 디지털 | 임대 체결, 프로젝트 파이낸싱 금리, 테넌트 신용 | 큼(실적 대비 과도) |
| 하이퍼스케일러 | 마이크로소프트, 구글, 아마존 | 클라우드 성장률, 설비투자 가이던스 | 보통 |
국내에서 미국 네오클라우드 관련주를 볼 때는 실적 발표 시간도 챙겨야 한다. 코어위브는 미국 장 마감 후, 네비우스는 장 시작 전에 발표해서 한국 시간으로는 각각 다음 날 새벽과 당일 밤에 반영된다. 환율 변동도 원화 기준 수익률에 그대로 더해진다는 점을 기억해 둘 만하다.
자주 묻는 질문
네오클라우드 관련주에는 어떤 종목이 있나요?
미국 상장 네오클라우드 관련주는 코어위브, 네비우스, IREN이 대표적이고, 건물과 전력을 빌려주는 테라울프, 사이퍼 디지털, 어플라이드 디지털도 네오클라우드 관련주로 함께 묶인다. 람다, 크루소, 플루이드스택은 비상장이다.
네오클라우드 대장주는 어디인가요?
네오클라우드 관련주 중 규모로는 코어위브다. 재무 건전성과 추론 소프트웨어까지 보면 네비우스, 전력 보유로 보면 IREN을 함께 대장주 그룹으로 본다.
아이렌(IREN) 주가 전망은 어떤가요?
매출 대비 가장 싸고 전력을 이미 쥐고 있어 반등 탄력이 크다. 다만 ARR 목표 지연, 낮은 마이크로소프트 단가, 텍사스 정책 리스크가 동시에 걸려 있어 변동성이 매우 크다.
파워드셸 임대주는 네오클라우드와 무엇이 다른가요?
GPU 없이 건물과 전력만 15~20년 빌려주고 고정 임대료를 받는다. GPU 가격 위험이 없어 하방은 단단하지만 AI 단가 상승의 과실은 없다.
- [1/3] 네오클라우드 뜻과 산업 구조, 10월 폭락의 진짜 이유
- [2/3] GPU 1MW로 얼마 버나: 단가·손익분기·조달금리
- [3/3] 네오클라우드 관련주 13곳 비교와 투자매력도 (지금 읽는 글)